Altersvorsorgedepot bei sunrise.app: Kosten, Varianten und Einschätzung
Der Wiener Anbieter sunrise.app startet 2027 mit zwei Standarddepots, laut eigener Auskunft schon zertifiziert: dem Basis-Depot mit einem DAX-ETF für bis zu 0,20 % im Jahr und dem Plus-Depot mit den hauseigenen Fonds für 0,5 bis 0,9 %. Hier steht, was belegt ist, was die Varianten in Euro kosten und für wen welche passt.
 Florian Baumann
Lesezeit: ca. 8 Minuten
- Das Basis-Depot (bisher Standarddepot ETF) kostet bis zu 0,20 % Effektivkosten pro Jahr: rund 0,08 bis 0,09 % Fondskosten plus 0,1 % für die Zulagenverwaltung. Die ersten drei Jahre erstattet sunrise.app beides komplett (Auskunft an finanzfacts, 19. November 2026).
- Im Basis-Depot stecken ein DAX-ETF und ein ETF auf kurz laufende Bundesanleihen von Xtrackers. Standard sind 100 % DAX, die Aufteilung wählst du frei und kannst sie jederzeit kostenlos ändern.
- Das Plus-Depot mit den eigenen Fonds kostet 0,5 bis 0,9 % pro Jahr, je nach Aufteilung. Nur hier kannst du einen Riester-Vertrag übertragen und Geld für die eigene Wohnung entnehmen.
- Laut sunrise.app hat das Bundeszentralamt für Steuern beide Verträge zertifiziert, wirksam ab 1. Januar 2027. In der BZSt-Liste vom 19. November 2026 stehen sie noch nicht.
- Durch die höheren Kosten fällt sunrise.app in unserer Bewertung von 7,1 auf 6,8 Punkte, seit dem 20. November 2026 steht sunrise.app damit auf Platz 13 von 31.
Wie gut ist das Altersvorsorgedepot bei sunrise.app?
Sunrise.app liegt mit 6,8 von 10 Punkten auf Platz 13 von 31. Der Grund: schwächster Punkt ist ETF- und Fondsauswahl mit 2,0 von 10.
Ein Konto bei sunrise.app ist kein Grund, das Altersvorsorgedepot auch dort abzuschließen. Das Depot kannst du bei jedem anderen Anbieter eröffnen, die Zulagen bekommst du überall gleich.
Bessere AlternativenPlatz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Zu Scalable Capital*Am wenigsten kosten derzeit Trade Republic (0 %) und flatex (0,07 %).
KostendiagrammVorläufige Bewertung der Redaktion, Stand 20. November 2026, vor der Zertifizierung durch das Bundeszentralamt für Steuern. Die Punkte stammen aus dem Anbieter-Vergleich und folgen dort offen gelegten Regeln. Mit * markierte Links sind Werbelinks (Affiliate-Links) zum normalen Depot, die Reihenfolge hängt nicht davon ab.
Besser bewertete Alternativen zu sunrise.app
Diese fünf Anbieter haben im Vergleich die meisten Punkte. Alle liegen vor sunrise.app auf Platz 13. Die Zulagen bekommst du bei jedem zertifizierten Anbieter gleich, ein Wechsel kostet dich also keine Förderung.
| Platz | Anbieter | Punkte | Dauerkosten Standarddepot | Vormerkung | |
|---|---|---|---|---|---|
| 1 | Scalable Capital | 9,0 | max. 0,15 % (ETF-Kosten bis Ende 2027 übernommen) | Vormerkung offen | Zum Anbieter* |
| 2 | Trade Republic | 8,9 | 0 % bei Listen-ETFs (Erstattung ohne Enddatum) | Vormerkung in der App laut Handelsblatt | Zum Anbieter* |
| 3 | Consorsbank | 8,7 | 0,10 bis 0,12 % (ETF-Kosten 2027 bis 2030 erstattet) | keine, Newsletter | Zum Anbieter* |
| 4 | Smartbroker+ | 8,7 | ETF-Kosten, 3 Jahre erstattet (danach laut biallo unter 0,15 %) | Vorab-Registrierung offen | Zum Anbieter* |
| 5 | flatex | 8,6 | max. 0,07 % (ETF-Kosten 5 Jahre erstattet) | E-Mail-Info zum Start | Details |
| 13 | sunrise.app (diese Seite) | 6,8 | bis 0,20 % im Basis-Depot (3 Jahre erstattet) | Vormerkung offen |
Punkte und Plätze: vorläufige Bewertung, Stand 20. November 2026. Alle 31 Anbieter mit Konditionen und Quellen stehen im Altersvorsorgedepot-Vergleich. Mit * markierte Links sind Werbelinks (Affiliate-Links): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision, deine Konditionen ändern sich nicht.
Inhaltsverzeichnis+
- Bewertung und Schnellentscheidung
- Alternativen im Vergleich
- Konditionen und Varianten
- Kosten im Vergleich mit allen Anbietern
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was sunrise.app besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Die Fakten in Kurzform
- Häufige Fragen
Konditionen und Varianten
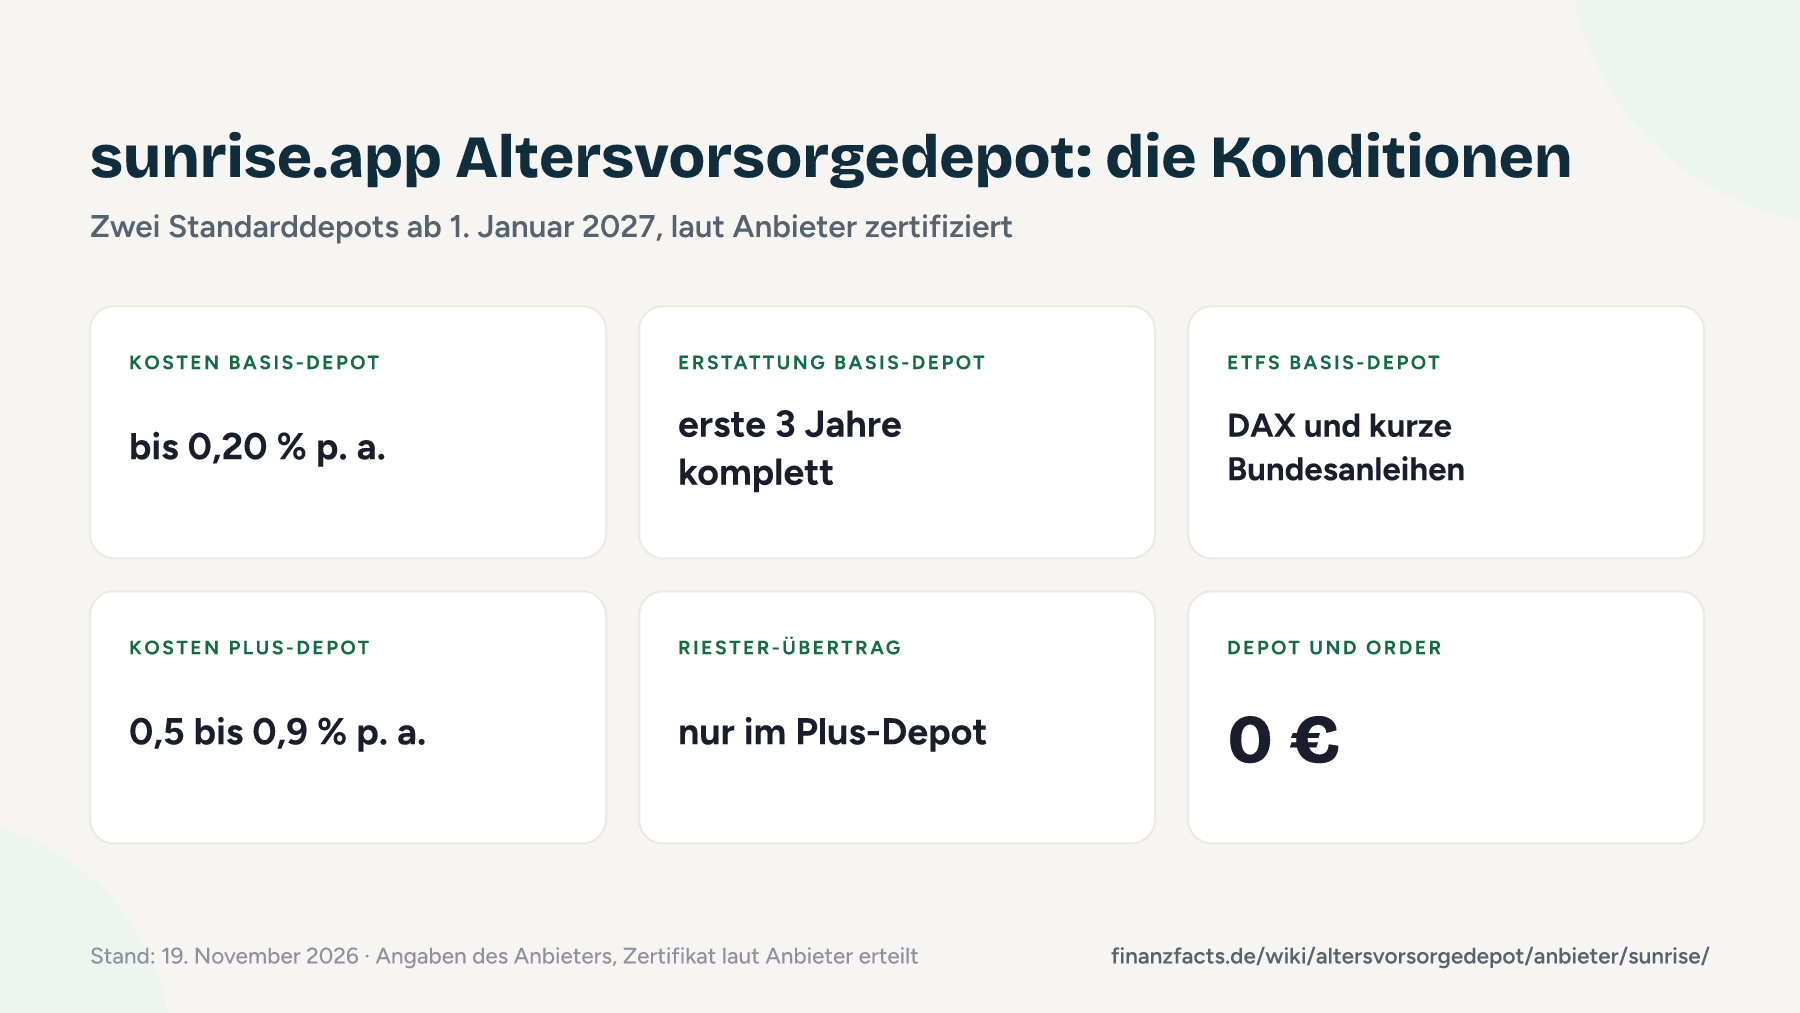
sunrise.app bietet zwei Standarddepots an und kein freies Depot, in dem du dir die Fonds selbst aussuchst. Am 19. November 2026 hat der Anbieter finanzfacts die neuen Namen und Details geschickt. Das Standarddepot Altersvorsorge Basis (bisher Standarddepot ETF) kombiniert den Xtrackers DAX UCITS ETF 1C (LU0274211480) als Aktienbaustein mit dem Xtrackers II Germany Government Bond 0-1 UCITS ETF (LU2641054551) als Sicherheitsbaustein. Standard sind 100 % im DAX-ETF, die Aufteilung wählst du zwischen 0 und 100 % und änderst sie jederzeit kostenlos. Die Effektivkosten liegen bei bis zu 0,20 % pro Jahr: rund 0,08 bis 0,09 % Fondskosten plus 0,1 % Gebühr für die Zulagenverwaltung. Beides erstattet sunrise.app in den ersten drei Vertragsjahren komplett. Ende Oktober hatte der Anbieter noch 0,10 % genannt.
Das Standarddepot Altersvorsorge Plus nutzt die eigenen Fonds: den aktiv gemanagten Standortfonds Deutschland (AT0000A3WV58, laufende Kosten 0,89 %) und den Sunrise Dividends and Interest (AT0000A3WV41, 0,50 %). Die Spanne von 0,5 bis 0,9 % hängt nur von deiner Aufteilung ab. Standard sind 100 % Standortfonds, damit landest du am oberen Ende. Nur im Plus-Depot kannst du bestehende Riester- oder Altersvorsorgeverträge übertragen und Geld für die eigene Wohnung entnehmen. Vom Basis- ins Plus-Depot wechselst du kostenlos, wenn sunrise.app zustimmt. Zurück geht es nicht, weil das Basis-Depot kein Kapital aus anderen Verträgen aufnimmt. Wie die Zulagen funktionieren, erklärt der Artikel zur Förderung im Altersvorsorgedepot.
| Merkmal | Basis-Depot | Plus-Depot |
|---|---|---|
| Depotführung | 0 € | 0 € |
| Transaktionen | 0 €, zzgl. marktüblicher Spreads | 0 €, kein Ausgabeaufschlag |
| Effektivkosten | bis 0,20 % p. a. (Fonds 0,08 bis 0,09 % plus 0,1 % Zulagenverwaltung) | 0,5 bis 0,9 % p. a., je nach Aufteilung |
| Kostenerstattung | Fondskosten und Zulagenverwaltung in den ersten 3 Jahren, Gutschrift auf das Sunrise-Konto | Fondskosten im ersten Jahr, Gutschrift auf das Sunrise-Konto |
| Anlage | Xtrackers DAX UCITS ETF 1C (LU0274211480) und Xtrackers II Germany Government Bond 0-1 UCITS ETF (LU2641054551) | Standortfonds Deutschland (AT0000A3WV58) und Sunrise Dividends and Interest (AT0000A3WV41) |
| Standard-Aufteilung | 100 % DAX-ETF, frei wählbar von 0 bis 100 % | 100 % Standortfonds Deutschland |
| Gleitpfad | ab 5 Jahre vor der Auszahlung höchstens 50 % im Aktien-ETF, ab 2 Jahre davor höchstens 30 %, kostenlos und je Stufe abwählbar | derselbe Gleitpfad laut Anbieter |
| Riester-Übertrag | nein | ja |
| Wohnwirtschaftliche Entnahme | nein | ja, im gesetzlichen Rahmen |
| Zertifizierungsnummer | 006702 (laut Anbieter) | 006701 (laut Anbieter) |
| Mindestsparrate | 10 € im Monat | 10 € im Monat |
| Beitragsgarantie | nein | nein |
Stand 19. November 2026. Namen, Kosten des Basis-Depots, ETFs, Fonds, Riester-Regeln und Zertifizierungsnummern laut Auskunft von sunrise.app an finanzfacts vom 19. November 2026, Erstattung im Plus-Depot laut Pressemitteilung vom 14. Oktober 2026.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut sunrise.app liegt es für beide Verträge vor, wirksam ab 1. Januar 2027 (Plus: Nr. 006701, Basis: Nr. 006702). In der öffentlichen Liste des BZSt vom 19. November 2026 stehen die beiden Nummern noch nicht, ich prüfe das wieder. Die vollständigen Produktinformationen will sunrise.app Mitte Dezember veröffentlichen. Wie sunrise.app neben allen anderen Anbietern dasteht, zeigt die Tabelle im Anbieter-Vergleich.
Kosten von sunrise.app im Vergleich mit allen Anbietern
So stehen die Kosten von sunrise.app neben allen Anbietern, die schon Zahlen nennen. Bei 200 € im Monat, 30 Jahren und 6 % Rendite vor Kosten bleiben dir mit bis 0,20 % rechnerisch 188.000 €. Beim gesetzlichen Deckel von 1,0 % wären es 163.100 €, der Unterschied beträgt 24.900 €.
Noch ohne Kostenangabe (14): Bitpanda, Trading 212, Targobank, comdirect, quirion, Finanzen invest (zero), DKB, Allianz, Commerzbank, XTB, CosmosDirekt, Whitebox, growney, Oskar.
Daten als Tabelle+
| Anbieter | Laufende Kosten p. a. | Endkapital nach 30 Jahren |
|---|---|---|
| Trade Republic | 0 %* | 194.900 € |
| flatex | 0,07 % | 192.500 € |
| N26 | 0,09 %* | 191.800 € |
| Deka (Sparkassen) | 0,10 % | 191.400 € |
| Consorsbank | bis 0,12 % | 190.700 € |
| Scalable Capital | max. 0,15 % | 189.700 € |
| Smartbroker+ | unter 0,15 %* | 189.700 € |
| Traders Place | 0,14 bis 0,20 %* | 189.000 € |
| ING | 0,20 % | 188.000 € |
| sunrise.app | bis 0,20 % | 188.000 € |
| Raisin | 0,15 % + ETF* | 186.300 € |
| DWS / Deutsche Bank | 0,28 % | 185.300 € |
| DEVK | 0,33 bis 0,46 % | 179.500 € |
| Fidelity (FFB) | 0,35 % + 12 € | 182.100 € |
| Hannoversche | max. 0,5 % | 178.200 € |
| Union Investment | 0,55 %* | 176.600 € |
| Evergreen | 0,79 %* | 169.200 € |
Rechenweg: 200 € monatlich, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Werte auf 100 € gerundet, Zulagen nicht eingerechnet, weil sie bei jedem Anbieter gleich sind. Aktionsphasen mit erstatteten ETF-Kosten sind nicht eingerechnet, damit die Dauerkosten vergleichbar bleiben. Bei Traders Place rechnen wir mit 0,17 % als Mitte der Spanne, bei Raisin mit 0,15 % Verwaltung plus 0,10 % ETF-Kosten als Annahme, bei der DEVK mit 0,46 % Effektivkosten (Wert bei 20 Jahren Ansparzeit, bei 50 Jahren nennt die DEVK 0,33 %), bei N26 mit 0,09 % ETF-Kosten ohne Servicegebühr (gilt bei Eröffnung bis 30. Juni 2027).
Timeline: alle Meldungen von sunrise.app nach Datum
sunrise.app hat seine Pläne in mehreren Schritten öffentlich gemacht: im Juni mit einem Blogbeitrag für Bestandskunden, im Oktober mit den Kosten in einer Pressemitteilung und im November mit den Zertifikaten und neuen Kosten. Die Chronik zeigt, was wann belegt ist.
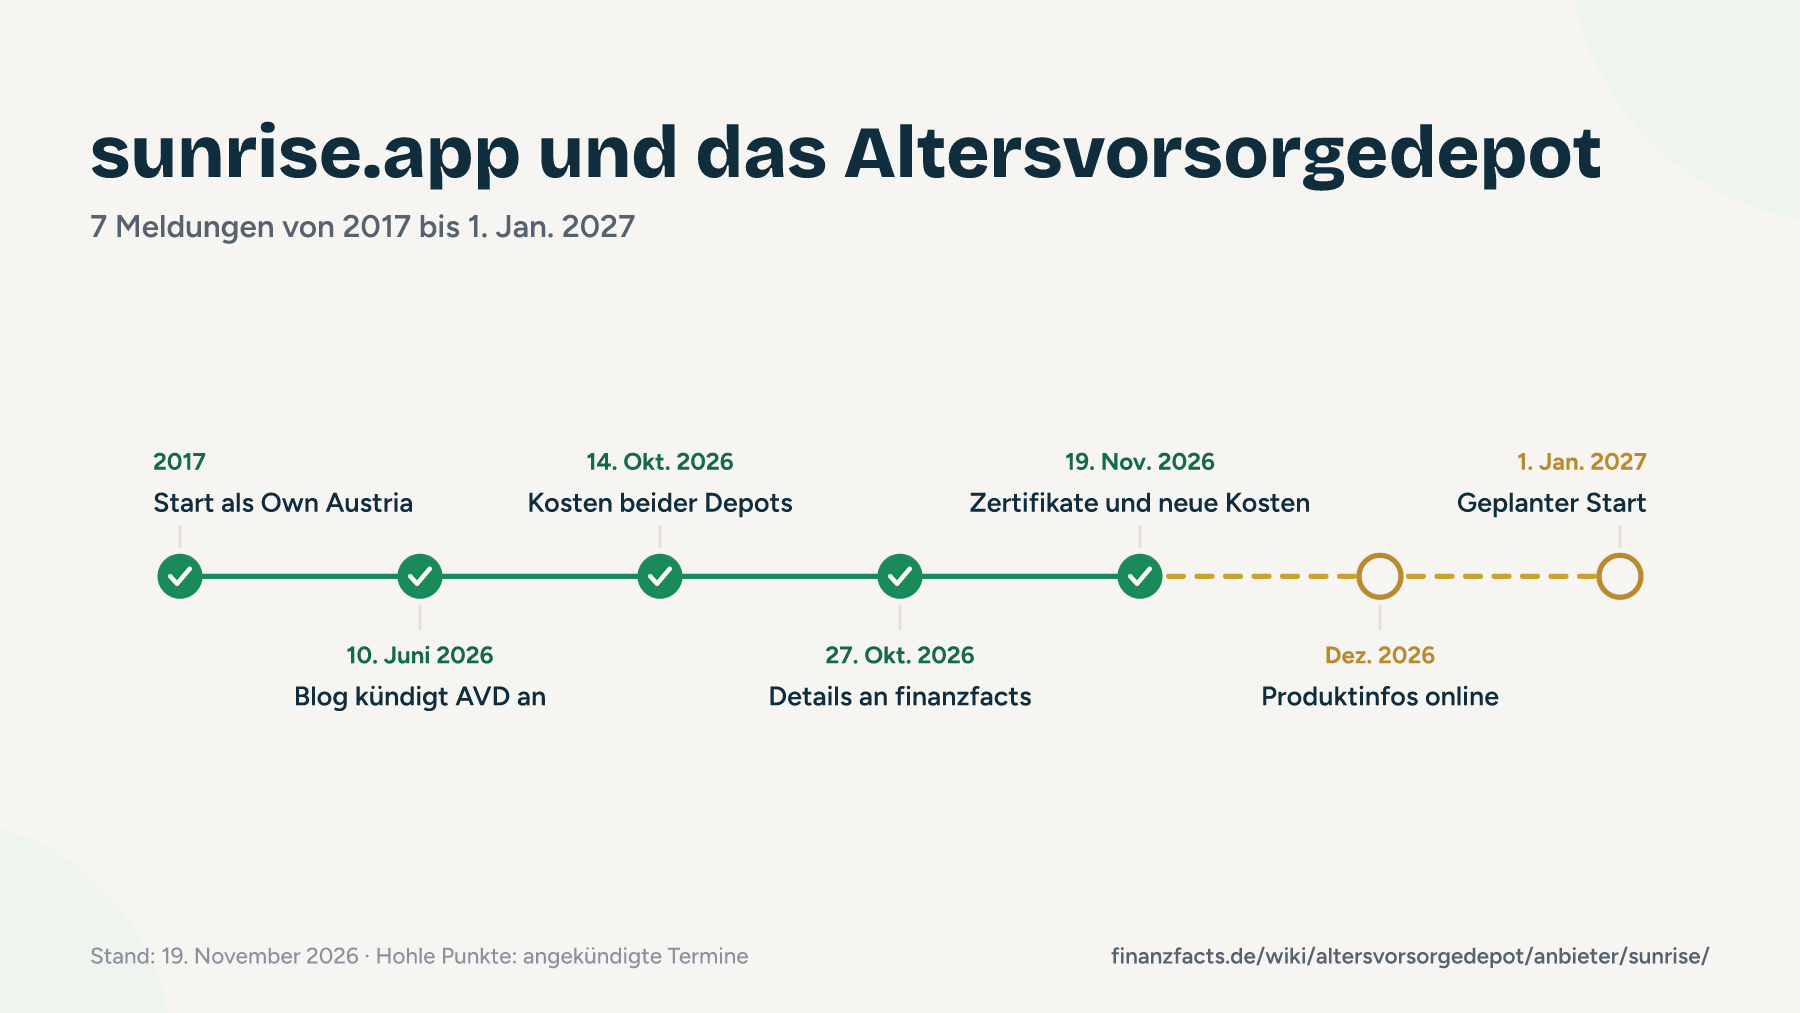
- 2017Start als Own Austria in Wien
Das Team um Thomas Niss startet die App unter dem Namen Own Austria, später Own360. Mitte 2022 folgt die Umbenennung in Sunrise. Quelle: broker-test.at
- 10. Juni 2026Blogbeitrag zum Altersvorsorgedepot
sunrise.app kündigt an, das Altersvorsorgedepot ab 2027 anzubieten, und nennt den Standortfonds Deutschland und den Sunrise Dividends and Interest Fonds als geeignet. Kosten nennt der Beitrag noch nicht. Quelle: sunrise.app
- 14. Oktober 2026Zwei Standarddepots mit Kosten angekündigt
In der Pressemitteilung zur neuen App-Generation nennt sunrise.app 0,10 % für das Standarddepot ETF mit drei Jahren Erstattung und 0,5 bis 0,9 % für das Standarddepot Plus mit einem Jahr Erstattung. Dazu kommen ein verzinstes Tagesgeldkonto und ein Zugang per Browser. Quelle: Pressemitteilung von sunrise.app.
- 22. Oktober 2026Erster Testbericht mit AVD-Konditionen
depotstudent übernimmt beide Varianten in den App-Test und nennt PASS Consulting als Dienstleister für die Zulagenverwaltung. Quelle: depotstudent
- 27. Oktober 2026Details auf Anfrage von finanzfacts
sunrise.app bestätigt Xtrackers-ETFs im Standarddepot ETF, 0,10 % auch nach der Erstattung, die Raiffeisen Bank International als Depotbank und die Übernahme bestehender Riester-Verträge. Quelle: Auskunft des Anbieters per E-Mail.
- 19. November 2026Zertifikate, neue Namen und höhere Kosten
sunrise.app meldet die Zertifizierung beider Verträge durch das BZSt, wirksam ab 1. Januar 2027 (Nr. 006701 und 006702). Das ETF-Depot heißt jetzt Standarddepot Altersvorsorge Basis und kostet bis zu 0,20 % statt 0,10 %, weil 0,1 % Gebühr für die Zulagenverwaltung dazukommt. Riester-Übertrag und Wohnentnahme gehen nur im Plus-Depot, die Angabe vom 27. Oktober zu beiden Varianten hat der Anbieter korrigiert. Dazu nennt sunrise.app die ETFs mit ISIN. In der BZSt-Liste vom selben Tag stehen die Nummern noch nicht. Quelle: Auskunft des Anbieters per E-Mail.
- Mitte Dezember 2026Produktinformationen online
Die vollständigen Produktinformationen will sunrise.app voraussichtlich Mitte Dezember veröffentlichen.
- 1. Januar 2027Geplanter Start
Ab diesem Tag will sunrise.app beide Standarddepots anbieten. Quelle: sunrise.app
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei sunrise.app
- Laut Anbieter sind beide Verträge schon zertifiziert, der Start am 1. Januar 2027 hängt damit nicht mehr am BZSt.
- sunrise.app nennt für das Basis-Depot eine Obergrenze von 0,20 % inklusive Zulagenverwaltung und erstattet die ersten drei Jahre komplett.
- Die ETFs stehen mit ISIN fest, und die Aufteilung zwischen Aktien- und Anleihe-ETF wählst du selbst, Änderungen kosten nichts.
- Depotführung und Transaktionen kosten in beiden Varianten nichts, Sparpläne starten bei 10 € im Monat.
- Vor der Auszahlung schichtet sunrise.app automatisch und kostenlos in Richtung Anleihen um, jede Stufe dieses Gleitpfads kannst du abwählen.
- Im Plus-Depot übernimmt sunrise.app bestehende Riester-Verträge und erlaubt Entnahmen für die selbst genutzte Immobilie.
- Der Aktienbaustein im Basis-Depot ist ein DAX-ETF mit 40 deutschen Unternehmen, kein weltweit gestreuter ETF. Standard sind 100 % in diesem einen Markt.
- Mit bis zu 0,20 % kostet das Basis-Depot doppelt so viel wie Ende Oktober angekündigt und mehr als Deka, flatex oder Scalable Capital.
- Riester-Übertrag und Wohnentnahme gibt es nur im Plus-Depot, das mit bis zu 0,9 % fast so viel kostet, wie das Gesetz maximal erlaubt.
- Ein freies Altersvorsorgedepot mit eigener ETF-Auswahl gibt es nicht, und aus dem Plus-Depot kommst du intern nicht zurück ins Basis-Depot.
- Einen Telefon-Support nennt sunrise.app nicht, Kontakt läuft über Chat und E-Mail. Im App Store kommt die App auf 3,3 von 5 Sternen.
Das Basis-Depot bleibt die günstigere Wahl, ist aber kein Schnäppchen mehr. Mit bis zu 0,20 % liegt es gleichauf mit der ING und über Deka (0,10 %) und flatex (0,07 %). Wer weltweit streuen will, muss beim Basis-Depot wissen, dass der Aktienteil nur auf den DAX setzt. Das Plus-Depot lohnt sich nur, wenn du gezielt die aktiv gemanagten sunrise-Fonds willst, einen Riester-Vertrag mitbringst oder die Immobilien-Entnahme brauchst.
Was sunrise.app besonders macht und wie vertrauenswürdig der Anbieter ist
Viele Anbieter werben mit erstatteten ETF-Kosten und lassen offen, was danach gilt. sunrise.app nennt für das Basis-Depot mit bis zu 0,20 % eine Obergrenze für die Zeit nach den drei Erstattungsjahren, die Gebühr für die Zulagenverwaltung ist schon eingerechnet.
Wer Fondsmanagement statt Index will, nimmt das Standarddepot Plus mit dem Standortfonds Deutschland. Der Fonds hat laut sunrise.app seit 2018 im Schnitt 9,24 % pro Jahr nach Kosten gebracht (Stichtag 30. Juni 2026). Frühere Renditen sagen nichts über die Zukunft.
sunrise.app macht seit 2017 nichts anderes als langfristiges Sparen per App. Einen Autopiloten gibt es auch: Fällt der Anteilspreis zwischen zwei Sparterminen, kauft er auf Wunsch einmal zusätzlich in Höhe der Sparrate nach.
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- Sunrise Securities GmbH, Wien: Wertpapierfirma nach § 3 WAG 2018 unter Aufsicht der österreichischen Finanzmarktaufsicht (FMA)
- Depotbank
- Raiffeisen Bank International AG, Wien; Orders laufen über die RBI und gettex (Auskunft an finanzfacts, 27.10.2026)
- Partner
- IQAM Invest/Deka (Fondsmanagement), Deutsche Bank (Zinskonto), PASS Consulting (Zulagen), Raiffeisen Bank International
- Größe
- 352 Mio. € verwaltetes Vermögen zum 31.08.2026 laut Pressemitteilung; Android-App mit mehr als 50.000 Downloads
- Vorfälle
- keine Aufsichtsmaßnahmen bekannt (Stand 03.11.2026)
Deine Fondsanteile verwahrt die Raiffeisen Bank International, eine der großen Banken Österreichs. Wertpapiere im Depot sind Kundenvermögen und fallen bei einer Pleite der Wertpapierfirma nicht in die Insolvenzmasse. sunrise.app selbst ist mit 352 Mio. € Kundenvermögen deutlich kleiner als die großen Neobroker, dafür seit 2017 am Markt. Mindestrate und Erstattung im Plus-Depot stammen aus der Pressemitteilung und der Produktseite, die Details zu Kosten, ETFs, Depotbank, Riester und Zertifikat aus zwei schriftlichen Auskünften an finanzfacts vom 27. Oktober und 19. November 2026. Die Produktinformationen sollen Mitte Dezember online gehen.
Beaufsichtigte Wertpapierfirma, große Depotbank, gemeldete Zertifikate und konkrete Kostenangaben sprechen für sunrise.app. Abzug gibt es für die geringe Größe, den fehlenden Telefon-Support, das fehlende Trustpilot-Profil und die Korrekturen bei Kosten und Riester-Übertrag nach der ersten Auskunft.
Was noch offen ist
ETFs, Spanne im Plus-Depot, Wechsel zwischen den Varianten, Kostenerstattung und Gleitpfad hat sunrise.app am 19. November 2026 geklärt. Diese Punkte sind noch offen, ich ergänze sie, sobald der Anbieter oder das BZSt mit Datum berichtet:
- Ob die Zertifikate Nr. 006701 und 006702 in der öffentlichen Liste des Bundeszentralamts für Steuern erscheinen. Stand 19. November 2026 fehlen sie dort noch.
- Was in den Produktinformationen steht, die sunrise.app Mitte Dezember veröffentlichen will.
Kostenrechnung über 30 Jahre
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. Für das Basis-Depot setze ich drei Jahre 0 % und danach die Obergrenze von 0,20 % an, für das Plus-Depot ein Jahr 0 % und danach den unteren und den oberen Wert der Spanne. Mehr Rendite durch das aktive Fondsmanagement rechne ich nicht ein, denn die kann dir niemand versprechen.
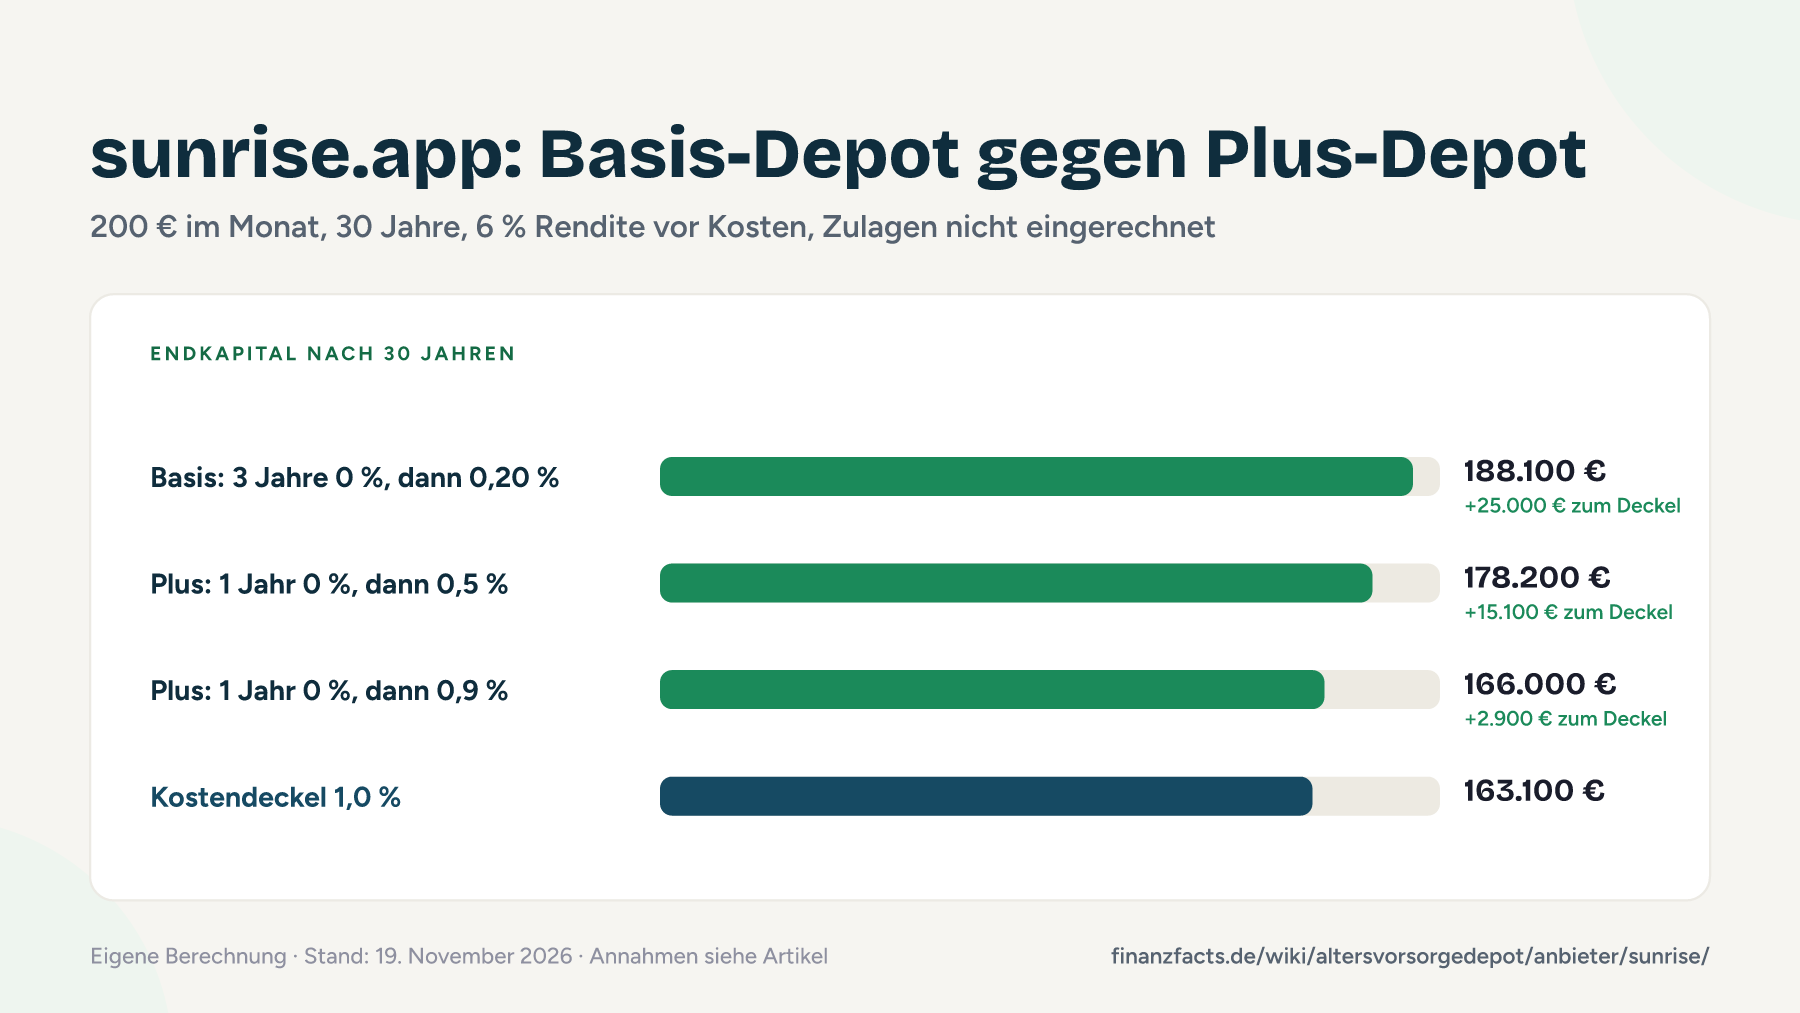
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| Basis-Depot: 3 Jahre 0 %, danach 0,20 % | 188.100 € | 25.000 € | Kosten und Erstattung laut Auskunft des Anbieters vom 19.11.2026 |
| Basis-Depot ohne Erstattung, 0,20 % | 188.000 € | 24.900 € | Vergleichszeile: so viel sind die drei Erstattungsjahre wert |
| Zum Vergleich: 0,10 % wie Ende Oktober angekündigt | 191.400 € | 28.300 € | alte Angabe vom 27.10.2026, ohne Erstattung |
| Plus-Depot: 1 Jahr 0 %, danach 0,5 % | 178.200 € | 15.100 € | unterer Wert der Spanne laut Pressemitteilung |
| Plus-Depot: 1 Jahr 0 %, danach 0,9 % | 166.000 € | 2.900 € | oberer Wert der Spanne, Standard-Aufteilung mit 100 % Standortfonds |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads bleiben außen vor.
Ergebnis: Mit dem Basis-Depot landest du rechnerisch bei 188.100 €. Das sind 25.000 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 22.100 € mehr als im Plus-Depot mit 0,9 %. Die neue Zulagengebühr von 0,1 % kostet dich gegenüber der Oktober-Angabe rund 3.400 €. Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du willst ein einfaches Standarddepot, setzt bewusst auf deutsche Aktien und mischst den Anleihe-ETF nach deinem Geschmack dazu.
- Du bist schon sunrise-Kunde und willst Altersvorsorge und Tagesgeld in einer App behalten.
- Du hast einen Riester-Vertrag und suchst ein Ziel für den Übertrag, das die Zulagen mitnimmt, und nimmst dafür das teurere Plus-Depot in Kauf.
- Du planst, Geld aus dem Depot für die eigene Immobilie zu nutzen, und akzeptierst dafür die höheren Kosten im Plus-Depot.
- Weniger passend: Wer weltweit streuen, ETFs selbst auswählen oder Beratung am Telefon will, schaut sich besser Anbieter mit freiem Altersvorsorgedepot an.
Alternativen zum Altersvorsorgedepot bei sunrise.app
Das Altersvorsorgedepot lohnt sich vor allem, wenn du im Alter einen niedrigeren Steuersatz erwartest und das Geld bis 65 nicht brauchst. Wer flexibel bleiben will oder kaum Steuern zahlt, fährt mit anderen Wegen oft besser.
Im regulären sunrise-Depot kommst du jederzeit an dein Geld, Zulagen und Steuerstundung entfallen. Die Depotführung kostet nichts, und die Kapitalertragsteuer zieht sunrise.app automatisch ab. Wie andere Anbieter im freien Depot abschneiden, zeigt der Neobroker-Vergleich.
Bis 1.800 € im Jahr ins geförderte Depot, den Rest frei anlegen: So holst du die volle Grundzulage und bleibst flexibel. Die Aufteilung beschreibt die Strategie für AVD und freies ETF-Depot.
Ob sich ein Wechsel lohnt, hängt von Garantie und Kosten deines Altvertrags ab. Durchrechnen kannst du das im Riester-Wechsel-Rechner, die Grundlagen stehen unter Riester und Altersvorsorgedepot.
Geld, das du in den nächsten Jahren brauchen könntest, gehört nicht ins Altersvorsorgedepot. Wie groß dein Notgroschen sein sollte und wo es gerade die besten Zinsen gibt, zeigt das Tagesgeld-Barometer.
Andere Anbieter, die sich lohnen könnten
- Scalable Capital: Platz 1 im Vergleich, übernimmt im Standarddepot die ETF-Kosten bis mindestens Ende 2027 und nennt danach höchstens 0,15 % pro Jahr. Daneben gibt es ein freies Depot mit eigener ETF-Auswahl.
- flatex: Erstattet im Standarddepot die ETF-Kosten mindestens fünf Jahre und nennt danach höchstens 0,07 % pro Jahr.
- Deka: 0,10 % Effektivkosten im Standarddepot, also weniger als das Basis-Depot von sunrise.app, dazu Beratung in jeder Sparkasse.
Alle 31 Anbieter mit ihren Kosten nebeneinander findest du in der Übersicht aller Altersvorsorgedepot-Anbieter. Bist du verbeamtet, lies vorher, wie Beamte die Zulagen bekommen.
Vormerkung und Prämie
Auf der Produktseite kannst du dich mit deiner E-Mail-Adresse vormerken, sunrise.app meldet sich dann, sobald du das Altersvorsorgedepot eröffnen kannst. Eine Prämie für die Vormerkung gibt es nicht. Nutzbar ist das Depot frühestens ab dem 1. Januar 2027. sunrise.app zahlt finanzfacts keine Provision, der Link führt direkt zur Produktseite.
Alle Infos zu sunrise.app: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- Sunrise Securities GmbH (Handelsgericht Wien, FN 410750w); die App betreibt die Coown Technologies GmbH
- Sitz
- Gußhausstraße 3/2, 1040 Wien, Österreich
- Gegründet
- 2017 als Own Austria, seit 2022 unter dem Namen Sunrise
- Geschäftsführung
- Thomas Niss (Gründer und Fondsmanager), Elisabeth Brandstätter-Hammer
- Aufsicht
- FMA Österreich, Wertpapierfirma nach § 3 WAG 2018; Depotbank Raiffeisen Bank International AG
- Kunden
- Sparer aus Deutschland und Österreich, 352 Mio. € verwaltetes Vermögen (31.08.2026)
Kontakt
- Telefon
- keine Hotline angegeben
- E-Mail/Formular
- info@sunrise.app
- Chat
- in der App
- Postanschrift
- Sunrise Securities GmbH, Gußhausstraße 3/2, 1040 Wien
- Infoseite AVD
- sunrise.app/de/altersvorsorgedepot
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot | kein Profil gefunden | 0 | 03.11.2026 |
| App Store (Deutschland) | 3,3 von 5 | 96 Bewertungen | 03.11.2026 |
| Google Play | 4,5 von 5 | rund 500 Bewertungen | 03.11.2026 |
Bei Google Play loben Nutzer die einfache Bedienung und den persönlichen Support, Kritik gab es zuletzt an Login-Problemen nach einem Update. Die App-Stores bewerten die sunrise-App, das Altersvorsorgedepot selbst hat noch niemand genutzt.
sunrise.app Altersvorsorgedepot: die Fakten in Kurzform
Das Altersvorsorgedepot von sunrise.app ist ein gefördertes Depot nach dem neuen Altersvorsorgerecht in zwei Varianten, dem Standarddepot Altersvorsorge Basis mit einem DAX-ETF und einem Anleihe-ETF von Xtrackers und dem Standarddepot Altersvorsorge Plus mit den hauseigenen Fonds, das die Sunrise Securities GmbH aus Wien ab 1. Januar 2027 anbietet.
Nicht verwechseln mit dem regulären sunrise-Depot, das keine Zulagen und keine Steuerstundung bringt, und nicht mit dem Schweizer Telekomanbieter Sunrise. Das Basis-Depot hieß bis November 2026 Standarddepot ETF.
- Anbieter
- Sunrise Securities GmbH, Gußhausstraße 3/2, 1040 Wien (sunrise.app, Impressum, abgerufen 03.11.2026)
- Produkt und Varianten
- zwei Standarddepots: Standarddepot Altersvorsorge Basis (Xtrackers DAX UCITS ETF 1C und Xtrackers II Germany Government Bond 0-1 UCITS ETF) und Standarddepot Altersvorsorge Plus (Standortfonds Deutschland und Sunrise Dividends and Interest), kein freies Depot (Auskunft an finanzfacts, 19.11.2026)
- Laufende Kosten Standarddepot
- Basis: bis zu 0,20 % Effektivkosten p. a. inklusive 0,1 % Zulagenverwaltung, in den ersten 3 Jahren komplett erstattet; Plus: 0,5 bis 0,9 % p. a. je nach Aufteilung, Fondskosten im ersten Jahr erstattet; Erstattung als Gutschrift auf das Sunrise-Konto (Auskunft an finanzfacts, 19.11.2026)
- Gleitpfad
- Basis und Plus: ab 5 Jahre vor der Auszahlung höchstens 50 % Aktienanteil, ab 2 Jahre davor und zum Auszahlungsbeginn höchstens 30 %; Umschichtung kostenlos, jede Stufe abwählbar (Auskunft an finanzfacts, 19.11.2026)
- Depot- und Ordergebühren
- Depotführung und Transaktionen 0 €; im Basis-Depot marktübliche Spreads, im Plus-Depot kein Ausgabeaufschlag (sunrise.app, Pressemitteilung, 14.10.2026)
- Riester-Übertrag und Wohnentnahme
- nur im Plus-Depot; ins Basis-Depot lässt sich kein Kapital aus anderen Verträgen übertragen (Auskunft an finanzfacts, 19.11.2026)
- Mindestsparrate
- 10 € im Monat (sunrise.app, Produktseite, 03.11.2026)
- Start
- ab 01.01.2027 (sunrise.app, Produktseite, 03.11.2026)
- Zertifizierung
- laut Anbieter zertifiziert, wirksam ab 01.01.2027, Nr. 006701 (Plus) und 006702 (Basis); in der BZSt-Liste vom 19.11.2026 noch nicht geführt (Auskunft an finanzfacts, 19.11.2026; BZSt-Liste, abgerufen 19.11.2026)
- Aufsicht und Depotbank
- FMA Österreich, Wertpapierfirma nach § 3 WAG 2018; Depotbank Raiffeisen Bank International AG (sunrise.app, Impressum, 03.11.2026; Auskunft an finanzfacts, 27.10.2026)
Zuletzt geprüft am 19. November 2026. Diese Box fasst die belegten Kernangaben so zusammen, dass du sie ohne den Rest der Seite richtig zitieren kannst, mit Quelle und Stand je Angabe. Die strukturierten Daten dieser Seite enthalten dieselben Werte.
Häufige Fragen zum Altersvorsorgedepot bei sunrise.app
Was kostet das Altersvorsorgedepot bei sunrise.app?
Welche ETFs stecken im Basis-Depot von sunrise.app?
Kann ich meinen Riester-Vertrag zu sunrise.app übertragen?
Ist das Altersvorsorgedepot von sunrise.app zertifiziert?
Welche Bank steht hinter sunrise.app?
Gibt es bei sunrise.app einen Gleitpfad vor der Auszahlung?
Quellen mit Datum (Stand 19. November 2026)
- sunrise.app: schriftliche Auskunft an finanzfacts zu Namen, Kosten, Kostenerstattung, Gleitpfad, ETFs, Fonds, Riester-Übertrag und Zertifizierung (Anbieter, 19.11.2026)
- Bundeszentralamt für Steuern: Liste aller erteilten Zertifikate (Behörde, abgerufen 19.11.2026)
- sunrise.app: Altersvorsorgedepot (Produktseite mit Vormerkung) (Anbieter, 03.11.2026)
- sunrise.app: Pressemitteilung zur neuen Generation der Altersvorsorge-App (Anbieter, 14.10.2026)
- sunrise.app: schriftliche Auskunft an finanzfacts zu ETFs, Depotbank, Riester und Zertifizierung (Anbieter, 27.10.2026)
- sunrise.app: Altersvorsorgedepot 2027, was bedeutet das für dich als Sunrise-Kunde? (Anbieter, 10.06.2026, aktualisiert 06.10.2026)
- sunrise.app: Impressum (Anbieter, 03.11.2026)
- depotstudent: sunrise.app Erfahrungen, App-Test und Altersvorsorgedepot (Portal, 22.10.2026)
- broker-test.at: Sunrise im Test (Unternehmen, Depotbank, Kosten) (Portal, 18.10.2026)
- Google Play: Sunrise.app (App-Store, 03.11.2026)
- App Store: Sunrise (App-Store, 03.11.2026)
Zertifiziert, aber teurer und mit DAX statt Welt
sunrise.app hat geliefert, was ich am 7. November gefragt habe: ETFs mit ISIN, die Fonds im Plus-Depot und die Regeln für den Wechsel. Dazu kommen laut Anbieter die Zertifikate. Die Antworten fallen aber schwächer aus als die erste Ankündigung. Das Basis-Depot kostet mit bis zu 0,20 % doppelt so viel wie die zuerst genannten 0,10 %, und der Aktienteil steckt komplett im DAX. In meiner Bewertung steht sunrise.app damit auf Platz 13 mit 6,8 Punkten. Über 30 Jahre kostet die neue Zulagengebühr bei 200 € im Monat rund 3.400 €.
Mein Tipp: Das Basis-Depot passt, wenn du bewusst auf deutsche Aktien setzt und die Aufteilung selbst steuern willst. Für einen Riester-Übertrag führt kein Weg am teuren Plus-Depot vorbei. Willst du weltweit streuen oder ETFs selbst auswählen, ist Platz 1 im Anbieter-Vergleich die bessere Wahl. Was die Zulagen in deinem Fall bringen, rechnet der Altersvorsorgedepot-Rechner aus.
Was machst du jetzt?
Platz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Platz 13 von 31 mit 6,8 Punkten.
Alle 31 Anbieter mit Kosten, Vormerkung und News im Vergleich.
* Werbelink (Affiliate-Link): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision. Deine Konditionen ändern sich dadurch nicht. Der Link zum Anbieter ist kein Werbelink.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
