Altersvorsorgedepot bei Fidelity: Kosten, Varianten und Einschätzung
Fidelity bringt das Altersvorsorgedepot über die eigene Fondsbank FFB, mit zwei hauseigenen aktiven ETFs und drei Preisstufen. Hier steht, was direkt, über den Berater und in der Plus-Variante kostet und was das über 30 Jahre ausmacht.
 Florian Baumann
Lesezeit: ca. 9 Minuten
- Direkt abgeschlossen kostet das Fidelity VorsorgeDepot ca. 0,35 % im Jahr plus 1 € Depotentgelt im Monat, alle Vertriebs- und Fondskosten eingerechnet.
- Über einen Berater zahlst du für dasselbe Depot 0,75 %, davon gehen 0,4 Prozentpunkte an den Berater.
- Das VorsorgeDepot Plus mit aktiven Fonds kostet laut Fachmedien 1,35 % plus 24 € im Jahr, also mehr als der Kostendeckel für Standarddepots.
- Im Standarddepot stecken zwei aktive Fidelity-ETFs, einer davon soll erst Mitte November 2026 starten.
- Bei 200 € im Monat bringt die Direktvariante nach 30 Jahren rund 12.500 € mehr als der Weg über den Berater.
Wie gut ist das Altersvorsorgedepot bei Fidelity?
Fidelity liegt mit 6,3 von 10 Punkten auf Platz 16 von 31. Der Grund: die laufenden Kosten von ca. 0,35 % plus 12 € im Jahr liegen deutlich über den günstigsten Anbietern.
Ein Konto bei Fidelity ist kein Grund, das Altersvorsorgedepot auch dort abzuschließen. Das Depot kannst du bei jedem anderen Anbieter eröffnen, die Zulagen bekommst du überall gleich.
Bessere AlternativenPlatz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Zu Scalable Capital*Am wenigsten kosten derzeit Trade Republic (0 %) und flatex (0,07 %).
KostendiagrammVorläufige Bewertung der Redaktion, Stand 20. November 2026, vor der Zertifizierung durch das Bundeszentralamt für Steuern. Die Punkte stammen aus dem Anbieter-Vergleich und folgen dort offen gelegten Regeln. Mit * markierte Links sind Werbelinks (Affiliate-Links) zum normalen Depot, die Reihenfolge hängt nicht davon ab.
Besser bewertete Alternativen zu Fidelity
Diese fünf Anbieter haben im Vergleich die meisten Punkte. Alle liegen vor Fidelity auf Platz 16. Die Zulagen bekommst du bei jedem zertifizierten Anbieter gleich, ein Wechsel kostet dich also keine Förderung.
| Platz | Anbieter | Punkte | Dauerkosten Standarddepot | Vormerkung | |
|---|---|---|---|---|---|
| 1 | Scalable Capital | 9,0 | max. 0,15 % (ETF-Kosten bis Ende 2027 übernommen) | Vormerkung offen | Zum Anbieter* |
| 2 | Trade Republic | 8,9 | 0 % bei Listen-ETFs (Erstattung ohne Enddatum) | Vormerkung in der App laut Handelsblatt | Zum Anbieter* |
| 3 | Consorsbank | 8,7 | 0,10 bis 0,12 % (ETF-Kosten 2027 bis 2030 erstattet) | keine, Newsletter | Zum Anbieter* |
| 4 | Smartbroker+ | 8,7 | ETF-Kosten, 3 Jahre erstattet (danach laut biallo unter 0,15 %) | Vorab-Registrierung offen | Zum Anbieter* |
| 5 | flatex | 8,6 | max. 0,07 % (ETF-Kosten 5 Jahre erstattet) | E-Mail-Info zum Start | Details |
| 16 | Fidelity (FFB) (diese Seite) | 6,3 | ca. 0,35 % plus 12 € im Jahr | keine |
Punkte und Plätze: vorläufige Bewertung, Stand 20. November 2026. Alle 31 Anbieter mit Konditionen und Quellen stehen im Altersvorsorgedepot-Vergleich. Mit * markierte Links sind Werbelinks (Affiliate-Links): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision, deine Konditionen ändern sich nicht.
Inhaltsverzeichnis+
- Bewertung und Schnellentscheidung
- Alternativen im Vergleich
- Konditionen und Varianten
- Kosten im Vergleich mit allen Anbietern
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was Fidelity besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Die Fakten in Kurzform
- Häufige Fragen
Konditionen und Varianten
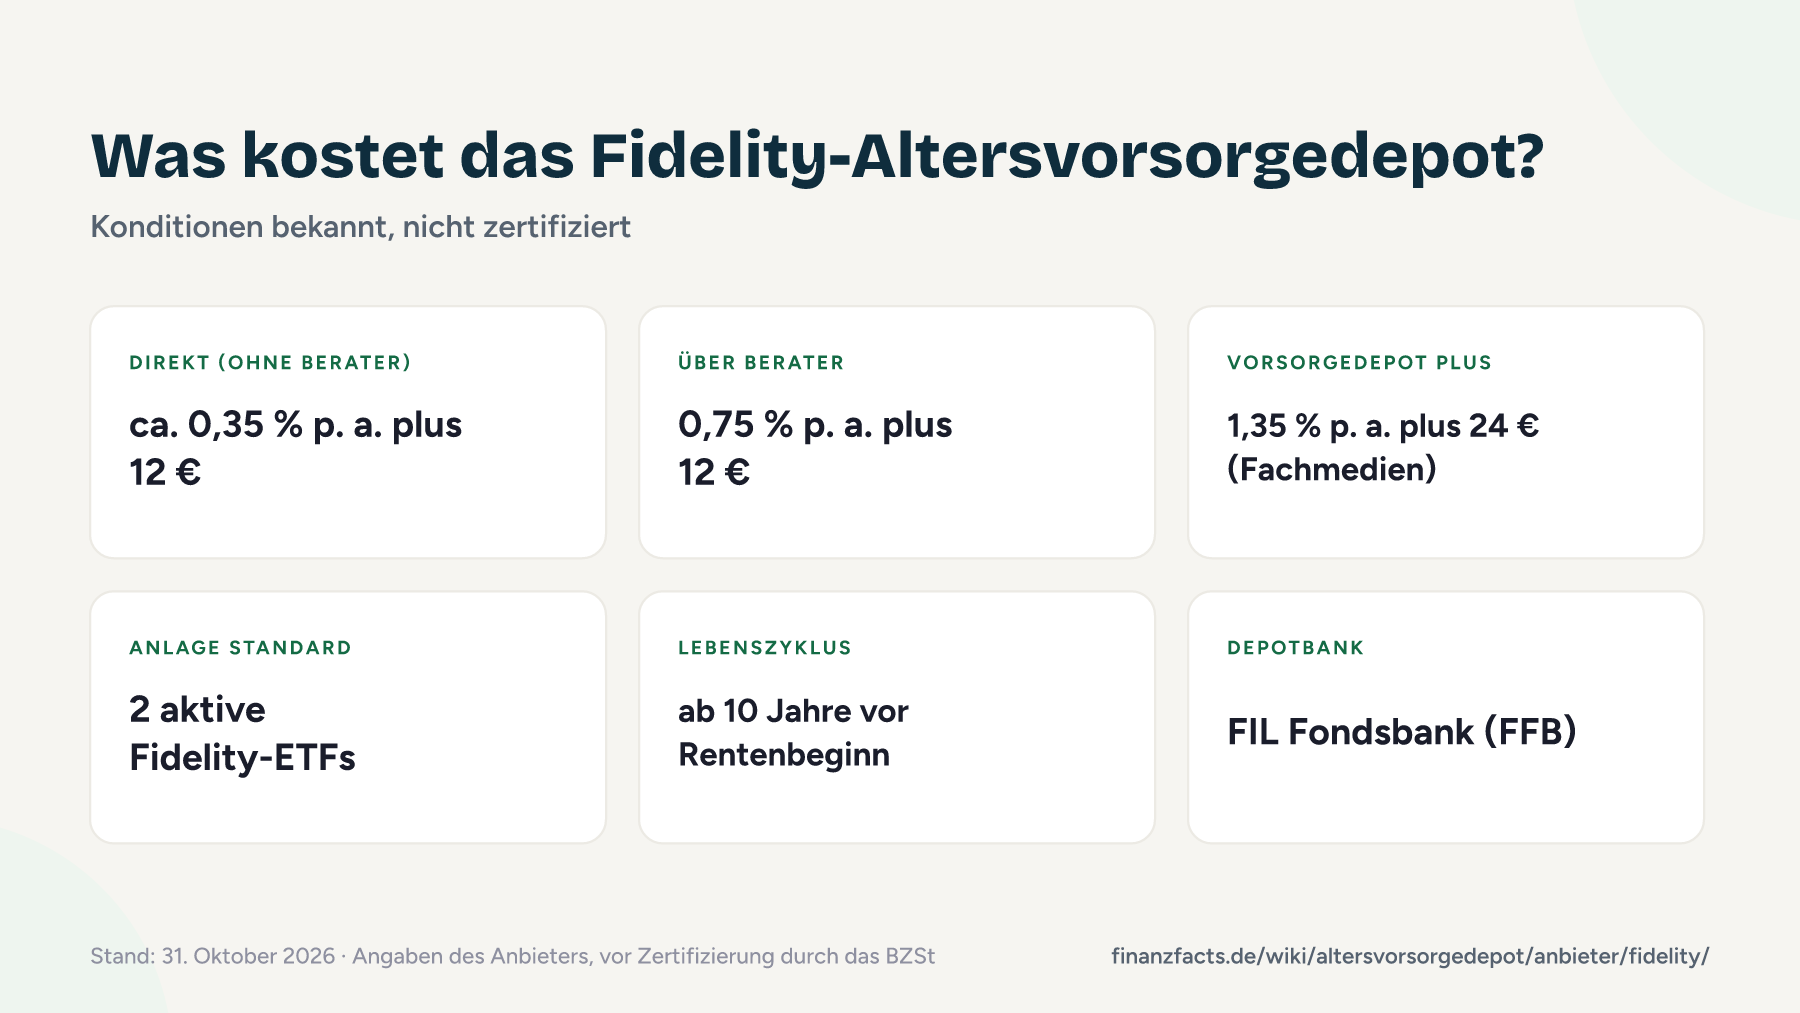
Fidelity verkauft dasselbe Grundprodukt auf drei Wegen. Beim VorsorgeDepot schließt du direkt und ohne Beratung ab. Du zahlst ca. 0,35 % im Jahr auf den durchschnittlichen Depotwert und 1 € im Monat Depotentgelt. In den 0,35 % sind Vertriebs-, Verwaltungs- und Plattformkosten und die TER der Fonds schon drin. Dein Geld fließt in zwei aktive Fidelity-ETFs: den All Country Equity Research Enhanced für Aktien und den Euro Ultra Short Duration Bond, also sehr kurz laufende Euro-Anleihen. Ab zehn Jahren vor Rentenbeginn schichtet ein Lebenszyklus schrittweise um, die Aufteilung kannst du in 10-%-Schritten selbst ändern. Das VorsorgeDepot Standard über einen Berater kostet 0,75 % plus 12 €. Das VorsorgeDepot Plus ist eine Vermögensverwaltung mit aktiven ETFs und Fonds in drei Risikoprofilen und kostet laut Fachmedien 1,35 % plus 24 €. Wie die Zulagen funktionieren, steht im Artikel zur Förderung im Altersvorsorgedepot.
| Merkmal | VorsorgeDepot (direkt) | Standard (Berater) | Plus (Vermögensverwaltung) |
|---|---|---|---|
| Depotentgelt | 1 € im Monat (12 € im Jahr) | 12 € im Jahr | 24 € im Jahr |
| Laufende Kosten | ca. 0,35 % p. a. inkl. Fonds-TER | 0,75 % p. a. (davon 0,4 Punkte Berater) | 1,35 % p. a. (bis 0,75 Punkte Berater), laut Fachmedien |
| Sparplan und Orders | nicht genannt | nicht genannt | nicht genannt |
| Anlage | 2 aktive Fidelity-ETFs mit Lebenszyklus | dieselben 2 ETFs | aktive ETFs und aktive Fonds, 100, 80 oder 60 % Aktien zum Start |
| Abschluss | online, ohne Beratung | über Berater und Maklerpools | über Berater |
| Vormerkung | keine | keine | keine |
| Beitragsgarantie | nein | nein | nein |
Stand 31. Oktober 2026, Angaben des Anbieters und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 28. Oktober 2026 noch kein Anbieter eines. Wie Fidelity neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Kosten von Fidelity im Vergleich mit allen Anbietern
So stehen die Kosten von Fidelity neben allen Anbietern, die schon Zahlen nennen. Bei 200 € im Monat, 30 Jahren und 6 % Rendite vor Kosten bleiben dir mit 0,35 % + 12 € rechnerisch 182.100 €. Beim gesetzlichen Deckel von 1,0 % wären es 163.100 €, der Unterschied beträgt 19.100 €.
Noch ohne Kostenangabe (14): Bitpanda, Trading 212, Targobank, comdirect, quirion, Finanzen invest (zero), DKB, Allianz, Commerzbank, XTB, CosmosDirekt, Whitebox, growney, Oskar.
Daten als Tabelle+
| Anbieter | Laufende Kosten p. a. | Endkapital nach 30 Jahren |
|---|---|---|
| Trade Republic | 0 %* | 194.900 € |
| flatex | 0,07 % | 192.500 € |
| N26 | 0,09 %* | 191.800 € |
| Deka (Sparkassen) | 0,10 % | 191.400 € |
| Consorsbank | bis 0,12 % | 190.700 € |
| Scalable Capital | max. 0,15 % | 189.700 € |
| Smartbroker+ | unter 0,15 %* | 189.700 € |
| Traders Place | 0,14 bis 0,20 %* | 189.000 € |
| ING | 0,20 % | 188.000 € |
| sunrise.app | bis 0,20 % | 188.000 € |
| Raisin | 0,15 % + ETF* | 186.300 € |
| DWS / Deutsche Bank | 0,28 % | 185.300 € |
| DEVK | 0,33 bis 0,46 % | 179.500 € |
| Fidelity (FFB) | 0,35 % + 12 € | 182.100 € |
| Hannoversche | max. 0,5 % | 178.200 € |
| Union Investment | 0,55 %* | 176.600 € |
| Evergreen | 0,79 %* | 169.200 € |
Rechenweg: 200 € monatlich, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Werte auf 100 € gerundet, Zulagen nicht eingerechnet, weil sie bei jedem Anbieter gleich sind. Aktionsphasen mit erstatteten ETF-Kosten sind nicht eingerechnet, damit die Dauerkosten vergleichbar bleiben. Bei Traders Place rechnen wir mit 0,17 % als Mitte der Spanne, bei Raisin mit 0,15 % Verwaltung plus 0,10 % ETF-Kosten als Annahme, bei der DEVK mit 0,46 % Effektivkosten (Wert bei 20 Jahren Ansparzeit, bei 50 Jahren nennt die DEVK 0,33 %), bei N26 mit 0,09 % ETF-Kosten ohne Servicegebühr (gilt bei Eröffnung bis 30. Juni 2027).
Timeline: alle Meldungen von Fidelity nach Datum
Fidelity hat das Depot früh angekündigt und die Preise im September nachgeliefert. Die Chronik zeigt auch, was bis zum Start noch aussteht, etwa der zweite ETF.
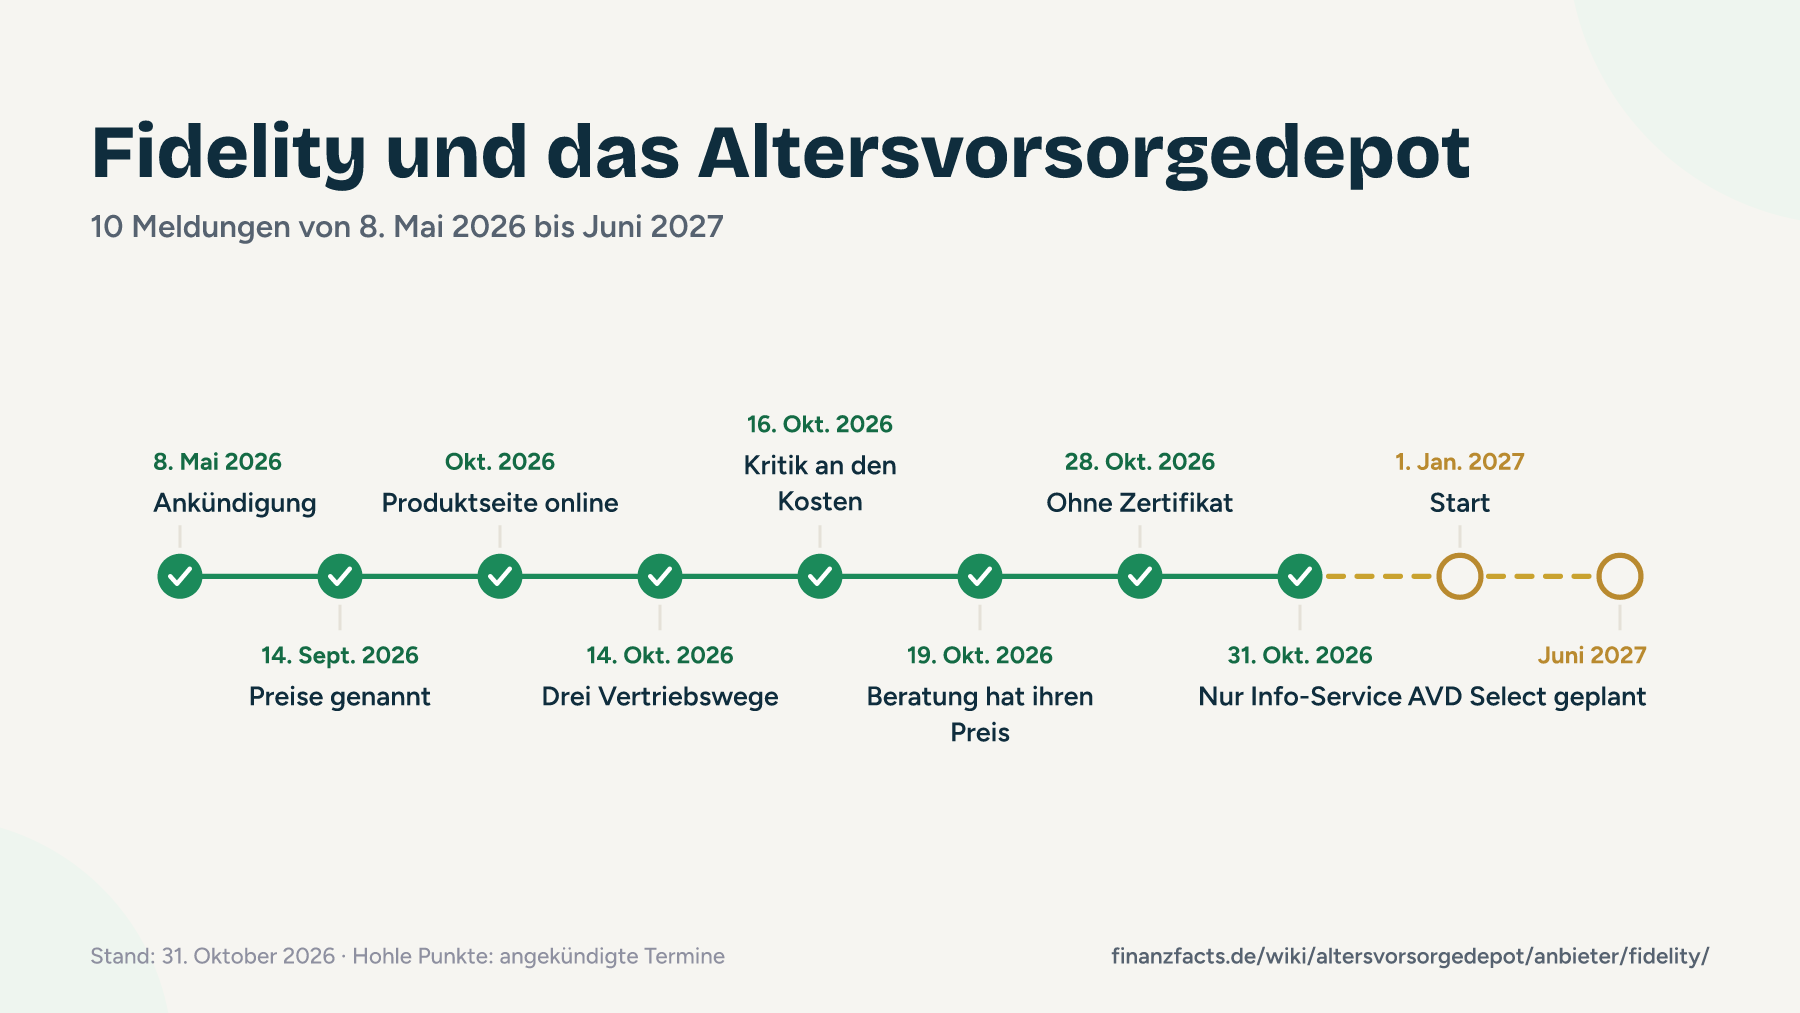
- 8. Mai 2026Fidelity kündigt Altersvorsorgedepot über die FFB an
Fidelity International will zum 1. Januar 2027 ein Altersvorsorgedepot mit aktiv gemanagten ETFs und Lebenszyklus anbieten, abgewickelt über die eigene Plattform FFB. Quelle: fundresearch
- 14. September 2026Preise genannt: 0,35 bis 1,35 % plus Depotentgelt
Fidelity nennt 0,35 % direkt und 0,75 % über Berater, jeweils plus 12 € Depotentgelt, und 1,35 % plus 24 € für das VorsorgeDepot Plus. Quelle: DAS INVESTMENT
- Oktober 2026Produktseite mit Konditionen online
Die Produktseite mit Stand Oktober 2026 nennt 1 € Depotentgelt im Monat, ca. 0,35 % Kosten und die beiden Fidelity-ETFs mit zehnjährigem Gleitpfad. Quelle: Fidelity Produktseite
- 14. Oktober 2026Drei Vertriebswege, Arbeitgeber im Gespräch
Fidelity vertreibt das Depot direkt, über Berater und über Maklerpools. Mit Arbeitgebern verhandelt Fidelity über eigene Konditionen. Quelle: DAS INVESTMENT
- 16. Oktober 2026BÖRSE ONLINE warnt vor hohen Kosten
BÖRSE ONLINE stellt die drei Varianten vor, darunter Plus mit 1,35 % plus 24 €, und warnt, dass die Kosten hoch ausfallen können. Quelle: BÖRSE ONLINE
- 19. Oktober 2026Fidelity verteidigt die Beraterpreise
Im Podcast von DAS INVESTMENT begründet Fidelity die höheren Preise mit der Beratung und kündigt den zweiten ETF für Mitte November an. Quelle: DAS INVESTMENT
- 28. Oktober 2026Weiter kein Altersvorsorgedepot zertifiziert
Laut extraETF hat das Bundeszentralamt für Steuern noch kein Altersvorsorgedepot zertifiziert, auch das von Fidelity nicht. Quelle: extraETF
- 31. Oktober 2026Info-Service bei FondsSuperMarkt, keine Vormerkung
Eine Vormerkung bei Fidelity gibt es weiterhin nicht. Der Vermittler FondsSuperMarkt benachrichtigt Interessenten zum Start. Quelle: FondsSuperMarkt
- 1. Januar 2027Geplanter Start aller drei Varianten
VorsorgeDepot, Standard und Plus sollen am 1. Januar 2027 starten, sofern das BZSt sie bis dahin zertifiziert. Quelle: BÖRSE ONLINE
- Juni 2027Bis Mitte 2027: offene Plattform und AVD Select
Im ersten Halbjahr 2027 will Fidelity die FFB für andere Fondsanbieter öffnen. Mit Altersvorsorgedepot Select sollen Berater dann Fonds frei auswählen können. Quelle: DAS INVESTMENT
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei Fidelity
- Direkt abgeschlossen liegt das Depot mit ca. 0,35 % plus 12 € im Jahr weit unter dem gesetzlichen Kostendeckel von 1,0 %.
- Fidelity weist alle Kosten in einer Zahl aus, Vertrieb, Plattform und Fonds-TER inklusive.
- Die FFB ist eine Bank mit Vollbanklizenz, über 650.000 Kundendepots und Mitglied im Einlagensicherungsfonds des Bankenverbands.
- Den Lebenszyklus kannst du überstimmen und die Aufteilung der beiden ETFs in 10-%-Schritten selbst festlegen.
- Der Kundenservice der FFB ist werktags von 8 bis 18 Uhr telefonisch erreichbar.
- Auch direkt ist Fidelity teurer als Standarddepots mit 0,10 % oder einer kostenfreien Startphase.
- Über den Berater kostet dasselbe Depot mehr als das Doppelte, Plus mit 1,35 % plus 24 € liegt über dem Deckel für Standardprodukte.
- Im Standarddepot gibt es nur zwei hauseigene ETFs, und einer davon ist noch gar nicht aufgelegt.
- Die BaFin ordnete 2025 bei der FFB wegen Mängeln in der IT-Organisation einen Sonderbeauftragten an.
- Die Kundenbewertungen der FFB sind schwach, auf Trustpilot 2,4 von 5 Sternen.
Direkt abgeschlossen ist das VorsorgeDepot solide und ordentlich bepreist, aber nicht billig. Den Beraterweg würde ich nur gehen, wenn du die Beratung wirklich brauchst, denn sie kostet dich jedes Jahr 0,4 Prozentpunkte.
Was Fidelity besonders macht und wie vertrauenswürdig der Anbieter ist
Fidelity setzt auf eigene aktive ETFs aus der Reihe Research Enhanced, die vom Index abweichen dürfen. Zehn Jahre vor der Rente beginnt der Lebenszyklus, die Aufteilung kannst du selbst übersteuern.
Du entscheidest, ob du direkt für ca. 0,35 % abschließt, mit Berater für 0,75 % oder als Vermögensverwaltung Plus. So siehst du schwarz auf weiß, was dich die Beratung kostet: 0,4 Prozentpunkte im Jahr.
Mit Altersvorsorgedepot Select will Fidelity im ersten Halbjahr 2027 über Berater eine freie Fondsauswahl ermöglichen, auch mit Fonds anderer Anbieter.
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- BaFin; FIL Fondsbank GmbH ist Kreditinstitut mit Vollbanklizenz
- Depotbank
- FIL Fondsbank (FFB), Kronberg im Taunus, führt Konten und Depots selbst
- Einlagensicherung
- gesetzlich bis 100.000 €, zusätzlich Einlagensicherungsfonds des Bankenverbands
- Größe
- FFB über 650.000 Kundendepots und rund 42 Mrd. € (FondsSuperMarkt, 2026); Fidelity Deutschland 77,1 Mrd. € Kundenvermögen (Dezember 2025)
- Vorfälle
- Mai 2025 BaFin-Maßnahmen wegen Mängeln im IT-Management, Sonderbeauftragter; 2023 bis 2024 geprüfter, dann abgesagter Verkauf der FFB
Deine Fondsanteile sind Sondervermögen und gehören dir, auch wenn die FFB in Schieflage geriete. Die Einlagensicherung betrifft nur Bargeld auf dem Konto. Fidelity ist seit 1992 in Deutschland aktiv und verwaltet hier rund 77 Mrd. €, die FFB gehört seit 2009 zum Konzern.
Weniger schön: Im Mai 2025 ordnete die BaFin gegenüber der FFB Maßnahmen an, nach Mängeln im Informationsrisiko- und IT-Notfallmanagement. Dazu gehörten ein Sonderbeauftragter und zusätzliche Eigenmittel. Das betrifft die Organisation, nicht dein Vermögen, gehört aber in die Abwägung. Die Kosten der Direktvariante stehen auf der Produktseite. Die Preise für Berater und Plus kennen wir nur aus Fachmedien, und für Plus kursiert auf einem Vergleichsportal auch eine Zahl von ca. 0,6 %.
Großer Konzern, eigene Vollbank, sauber ausgewiesene Direktkosten. Abzug gibt es für die BaFin-Maßnahmen 2025 und die nur in Fachmedien belegten Berater- und Plus-Preise.
Was noch offen ist
Diese Punkte hat Fidelity bis zum 31. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Was Plus wirklich kostet: Fachmedien nennen 1,35 % plus 24 €, ein Vergleichsportal zitiert eine Fidelity-Seite mit ca. 0,6 % plus 24 €.
- ISIN und TER der beiden AVD-ETFs; den zweiten ETF will Fidelity erst Mitte November 2026 auflegen.
- Ob Sparpläne und Orders im VorsorgeDepot etwas kosten und ob es eine Mindestsparrate gibt.
- Ob Fidelity eine Frühstart-Rente anbietet. DAS INVESTMENT hält das Depot dafür für geeignet, ein Angebot gibt es nicht.
- Ob und wie sich bestehende Riester-Verträge zur FFB übertragen lassen.
Kostenrechnung über 30 Jahre
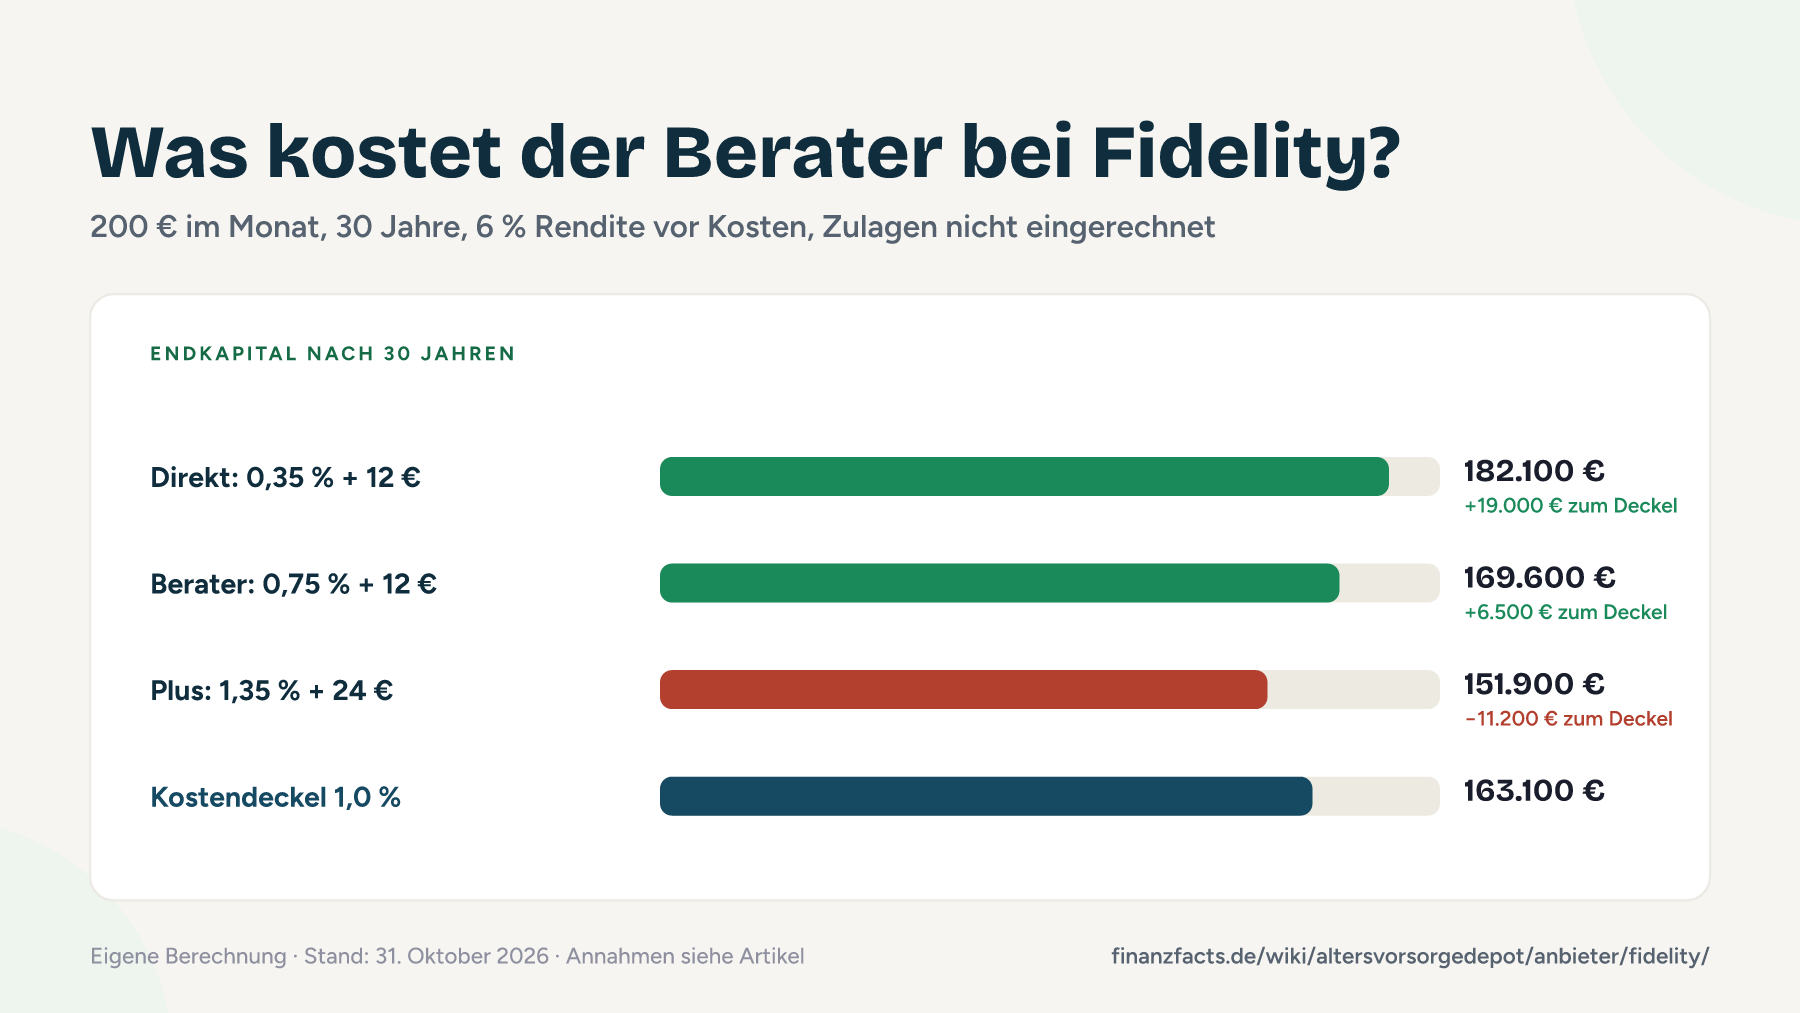
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. Die drei Zeilen zeigen dieselben Einzahlungen auf den drei Wegen, die Fidelity anbietet, jeweils mit Prozentkosten und festem Depotentgelt.
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| VorsorgeDepot direkt: 0,35 % plus 12 € | 182.100 € | 19.100 € | Fidelity-Produktseite, Stand 10.2026, alle Kosten inklusive Fonds-TER |
| Standard über Berater: 0,75 % plus 12 € | 169.600 € | 6.500 € | DAS INVESTMENT, 14.09.2026; davon 0,4 Prozentpunkte Beratervergütung |
| VorsorgeDepot Plus: 1,35 % plus 24 € | 151.900 € | -11.200 € | Fachmedien 14.09. bis 19.10.2026; kein Standardprodukt, der 1,0-%-Deckel gilt hier nicht |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit der Variante „VorsorgeDepot direkt: 0,35 % plus 12 €“ landest du rechnerisch bei 182.100 €. Das sind 19.100 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 12.800 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du kaufst gern bei einer großen Fondsgesellschaft, schließt direkt ab und nimmst für aktive ETFs ca. 0,35 % plus 12 € im Jahr in Kauf.
- Du hast schon ein Depot bei der FFB oder über einen Vermittler wie FondsSuperMarkt und willst dort bleiben.
- Du willst bewusst einen Berater an deiner Seite und weißt, dass dich das 0,4 Prozentpunkte im Jahr kostet.
- Weniger passend: Wer das günstigste Standarddepot sucht oder sich schon jetzt vormerken will, findet das woanders.
Alternativen zum Altersvorsorgedepot bei Fidelity
Das Altersvorsorgedepot lohnt sich vor allem, wenn du das Geld bis 65 nicht brauchst und im Alter einen niedrigeren Steuersatz erwartest. Bei Fidelity kommt die Frage dazu, ob du Beratung willst, denn die kostet hier sichtbar extra.
Im regulären FFB-Depot kommst du jederzeit an dein Geld, Zulagen gibt es keine. Laut biallo sind dort 1.120 ETF-Sparpläne kostenlos, das Depotentgelt liegt bei 0,25 % im Jahr, mindestens 25 € und höchstens 45 €, ab 20.000 € Depotwert entfällt es. Was aktive Fonds von ETFs unterscheidet, erklärt Fonds oder ETF.
Bis 1.800 € im Jahr ins geförderte Depot, den Rest frei anlegen: So holst du die volle Grundzulage und bleibst beweglich. Die Aufteilung beschreibt die Strategie für AVD und freies ETF-Depot.
Fidelity verhandelt gerade mit Arbeitgebern über eigene Konditionen. Zahlt dein Chef etwas dazu, kann die betriebliche Altersvorsorge mehr bringen, für Selbstständige mit hohem Steuersatz kommt die Basisrente in Frage. Beides vergleicht AVD, bAV und Rürup.
Zur Übertragung von Riester-Guthaben hat Fidelity noch nichts veröffentlicht. Ob sich ein Wechsel lohnt, hängt von Garantie und Kosten deines Altvertrags ab, siehe Riester und Altersvorsorgedepot.
Andere Anbieter, die sich lohnen könnten
- Scalable Capital: Übernimmt im Standarddepot die ETF-Kosten bis mindestens 31.12.2027 und nennt danach höchstens 0,15 % im Jahr, ohne Depotgebühr.
- Trade Republic: Nennt das Standarddepot komplett kostenfrei und erstattet laut extraETF die TER von 51 ETFs ohne Enddatum.
- Deka: Große Fondsgesellschaft mit Beratung in der Sparkasse, das Standarddepot mit zwei Deka-ETFs kostet trotzdem nur 0,10 % Effektivkosten.
Vormerkung und Prämie
Eine Vormerkung oder Warteliste bietet Fidelity nicht an, eine Prämie auch nicht. Wenn du zum Start Bescheid bekommen willst, kannst du den Info-Service des Vermittlers FondsSuperMarkt nutzen. Abschließen kannst du ab dem 1. Januar 2027, vorausgesetzt das Bundeszentralamt für Steuern hat das Depot bis dahin zertifiziert. Fidelity zahlt finanzfacts keine Provision.
Alle Infos zu Fidelity: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- FIL Fondsbank GmbH (Amtsgericht Königstein, HRB 8336); Vertrieb FIL Investment Services GmbH
- Sitz
- Kastanienhöhe 1, 61476 Kronberg im Taunus
- Gegründet
- FFB 2002; Fidelity in Deutschland seit 1992
- Konzern/Eigentümer
- Fidelity International (FIL Limited), FFB seit Oktober 2009 im Konzern
- Aufsicht
- BaFin; FFB mit Vollbanklizenz
- Kunden
- FFB über 650.000 Kundendepots (FondsSuperMarkt, 2026)
Kontakt
- Telefon
- 06173 509-1923 für Direktkunden, Mo bis Fr 8 bis 18 Uhr
- E-Mail/Formular
- info@fidelity-direkt.de
- Chat
- keine Angabe
- Postanschrift
- FIL Fondsbank GmbH, Postfach 11 06 63, 60041 Frankfurt am Main
- Infoseite AVD
- fidelity.de: Fidelity VorsorgeDepot
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot (FFB) | 2,4 von 5 | 106 Bewertungen | 31.10.2026 |
| App Store (alte FFB-App) | 2,4 von 5 | 136 Bewertungen | 07.01.2025 |
| Google Play (alte FFB-App) | 2,8 von 5 | 164 Bewertungen | 07.01.2025 |
Die App-Werte stammen von Januar 2025 und gelten für die alte FFB-App, für die neue App seit Mai 2026 haben wir keine Zahlen gefunden. Trustpilot spiegelt vor allem Service-Ärger beim regulären Depot, das Altersvorsorgedepot hat noch niemand genutzt.
Fidelity (FFB) Altersvorsorgedepot: die Fakten in Kurzform
Das Altersvorsorgedepot von Fidelity ist ein staatlich gefördertes Vorsorgedepot nach dem Altersvorsorgereformgesetz unter dem Namen Fidelity VorsorgeDepot (direkt, über Berater als Standard, als Plus mit Vermögensverwaltung), das die FIL Fondsbank ab dem 1. Januar 2027 anbieten will.
Nicht verwechseln: Nicht zu verwechseln mit dem regulären FondsdepotPlus der FFB, das ohne Zulagen läuft, und nicht mit einem Riester-Fondssparplan. Fidelity ist die Fondsgesellschaft, Konto und Depot führt die Tochter FIL Fondsbank (FFB).
- Anbieter
- FIL Fondsbank GmbH, Kastanienhöhe 1, 61476 Kronberg im Taunus (Impressum, abgerufen 31.10.2026)
- Produkt und Varianten
- VorsorgeDepot (direkt), VorsorgeDepot Standard (Berater), VorsorgeDepot Plus (Vermögensverwaltung) (DAS INVESTMENT, 14.09.2026)
- Laufende Kosten Standarddepot
- ca. 0,35 % p. a. direkt, 0,75 % p. a. über Berater, jeweils inklusive Fondskosten (Produktseite Stand 10.2026; DAS INVESTMENT, 14.09.2026)
- Depot- und Ordergebühren
- 1 € Depotentgelt im Monat (Plus: 24 € im Jahr); Sparplan- und Ordergebühren nicht genannt (Produktseite Stand 10.2026)
- Vormerkung
- keine bei Fidelity; Info-Service beim Vermittler FondsSuperMarkt, keine Prämie (FondsSuperMarkt, 31.10.2026)
- Start
- 1. Januar 2027 für alle drei Varianten (BÖRSE ONLINE, 16.10.2026)
- Zertifizierung
- noch keine BZSt-Zertifizierung (extraETF, 28.10.2026)
- Aufsicht
- BaFin; FFB ist Kreditinstitut mit Vollbanklizenz (Impressum, abgerufen 31.10.2026)
Zuletzt geprüft am 31. Oktober 2026. Diese Box fasst die belegten Kernangaben so zusammen, dass du sie ohne den Rest der Seite richtig zitieren kannst, mit Quelle und Stand je Angabe. Die strukturierten Daten dieser Seite enthalten dieselben Werte.
Häufige Fragen zum Altersvorsorgedepot bei Fidelity
Was kostet das Fidelity VorsorgeDepot?
Welche ETFs stecken im Fidelity VorsorgeDepot?
Kann ich mich bei Fidelity schon vormerken?
Wie sicher ist mein Geld bei der FFB?
Quellen mit Datum (Stand 31. Oktober 2026)
- Fidelity: Fidelity VorsorgeDepot (Produktseite, Stand 10.2026) (Anbieter, 31.10.2026)
- Fidelity: Impressum (Anbieter, 31.10.2026)
- fundresearch: Fidelity startet staatlich gefördertes Altersvorsorgedepot ab 2027 (Fachmedium, 08.05.2026)
- DAS INVESTMENT: Fidelity legt Pläne für das Altersvorsorgedepot vor (Fachmedium, 14.09.2026)
- DAS INVESTMENT: Fidelity International vertreibt Altersvorsorgedepot über drei Wege (Fachmedium, 14.10.2026)
- BÖRSE ONLINE: Fidelity mit Angebot für Altersvorsorgedepot, doch die Kosten können hoch ausfallen (Fachmedium, 16.10.2026)
- DAS INVESTMENT: Fidelity zum AVD-Preiskampf, Beratung hat auch ihren Preis (Fachmedium, 19.10.2026)
- extraETF: Altersvorsorgedepot Vergleich (2027) (Fachmedium, 28.10.2026)
- Cash.Online: BaFin ordnet Maßnahmen gegenüber der FIL Fondsbank an (Fachmedium, 16.05.2025)
- private banking magazin: Fidelity begräbt Verkaufspläne für die FIL Fondsbank (Fachmedium, 22.11.2024)
- biallo: Fidelity FondsdepotPlus, Konditionen und Bewertung (Fachmedium, 24.01.2025)
- FondsSuperMarkt: Altersvorsorgedepots der FFB und Fidelity (Portal, 31.10.2026)
- FondsSuperMarkt: Wie sicher ist Ihr Vermögen bei der FFB? (Portal, 25.09.2026)
- AVD-Anbieter-Monitor: Fidelity (Portal, 30.10.2026)
- Trustpilot: FFB (Portal, 31.10.2026)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
Direkt in Ordnung, über den Berater zu teuer
Fidelity macht etwas, das ich gut finde: Die Kosten stehen als eine Zahl da, Vertrieb und Fonds inklusive. Direkt abgeschlossen sind ca. 0,35 % plus 12 € im Jahr ein fairer Preis für aktive ETFs. Für dasselbe Depot über einen Berater zahlst du 0,75 %, und das sind bei 200 € im Monat nach 30 Jahren rund 12.500 € weniger. Plus halte ich für zu teuer: Mit 1,35 % plus 24 € landest du nach 30 Jahren rund 11.200 € unter dem, was der gesetzliche Kostendeckel für Standarddepots erlauben würde. In meiner Bewertung steht Fidelity auf Platz 16 mit 6,3 Punkten.
Mein Rat: Bist du schon bei der FFB und willst bei einer großen Fondsgesellschaft bleiben, ist die Direktvariante eine ordentliche Wahl. Für alle anderen gibt es günstigere Standarddepots, etwa bei Scalable Capital auf Platz 1 oder bei der Deka, die du auch mit Beratung in der Sparkasse bekommst. Was die Zulagen in deinem Fall bringen, rechnet der Altersvorsorgedepot-Rechner aus.
Was machst du jetzt?
Platz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Platz 16 von 31 mit 6,3 Punkten.
Alle 31 Anbieter mit Kosten, Vormerkung und News im Vergleich.
* Werbelink (Affiliate-Link): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision. Deine Konditionen ändern sich dadurch nicht. Der Link zum Anbieter ist kein Werbelink.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
