Riester-Wechselrechner: behalten, ruhen lassen oder ins AVD übertragen?
Der Rechner vergleicht drei Wege für deinen Riester-Vertrag bis zur Rente und zeigt dir, was dich die Umstellung auf das neue Förderrecht an Zulage kostet oder bringt.
 Florian Baumann
Lesezeit: ca. 8 Minuten
Drei Wege für deinen Riester-Vertrag im Vergleich
Trag die Werte aus deiner letzten Standmitteilung ein. Der Rechner zeigt dir die Zulage nach altem und neuem Recht und das geschätzte Kapital zum Rentenbeginn für alle drei Wege. Wie du danach kündigst oder den Vertrag ruhen lässt, erklärt die Anleitung Riester kündigen, ruhen lassen oder übertragen mit Musterbriefen.
Deine Eingaben bleiben in deinem Browser. Wir speichern und übertragen nichts.
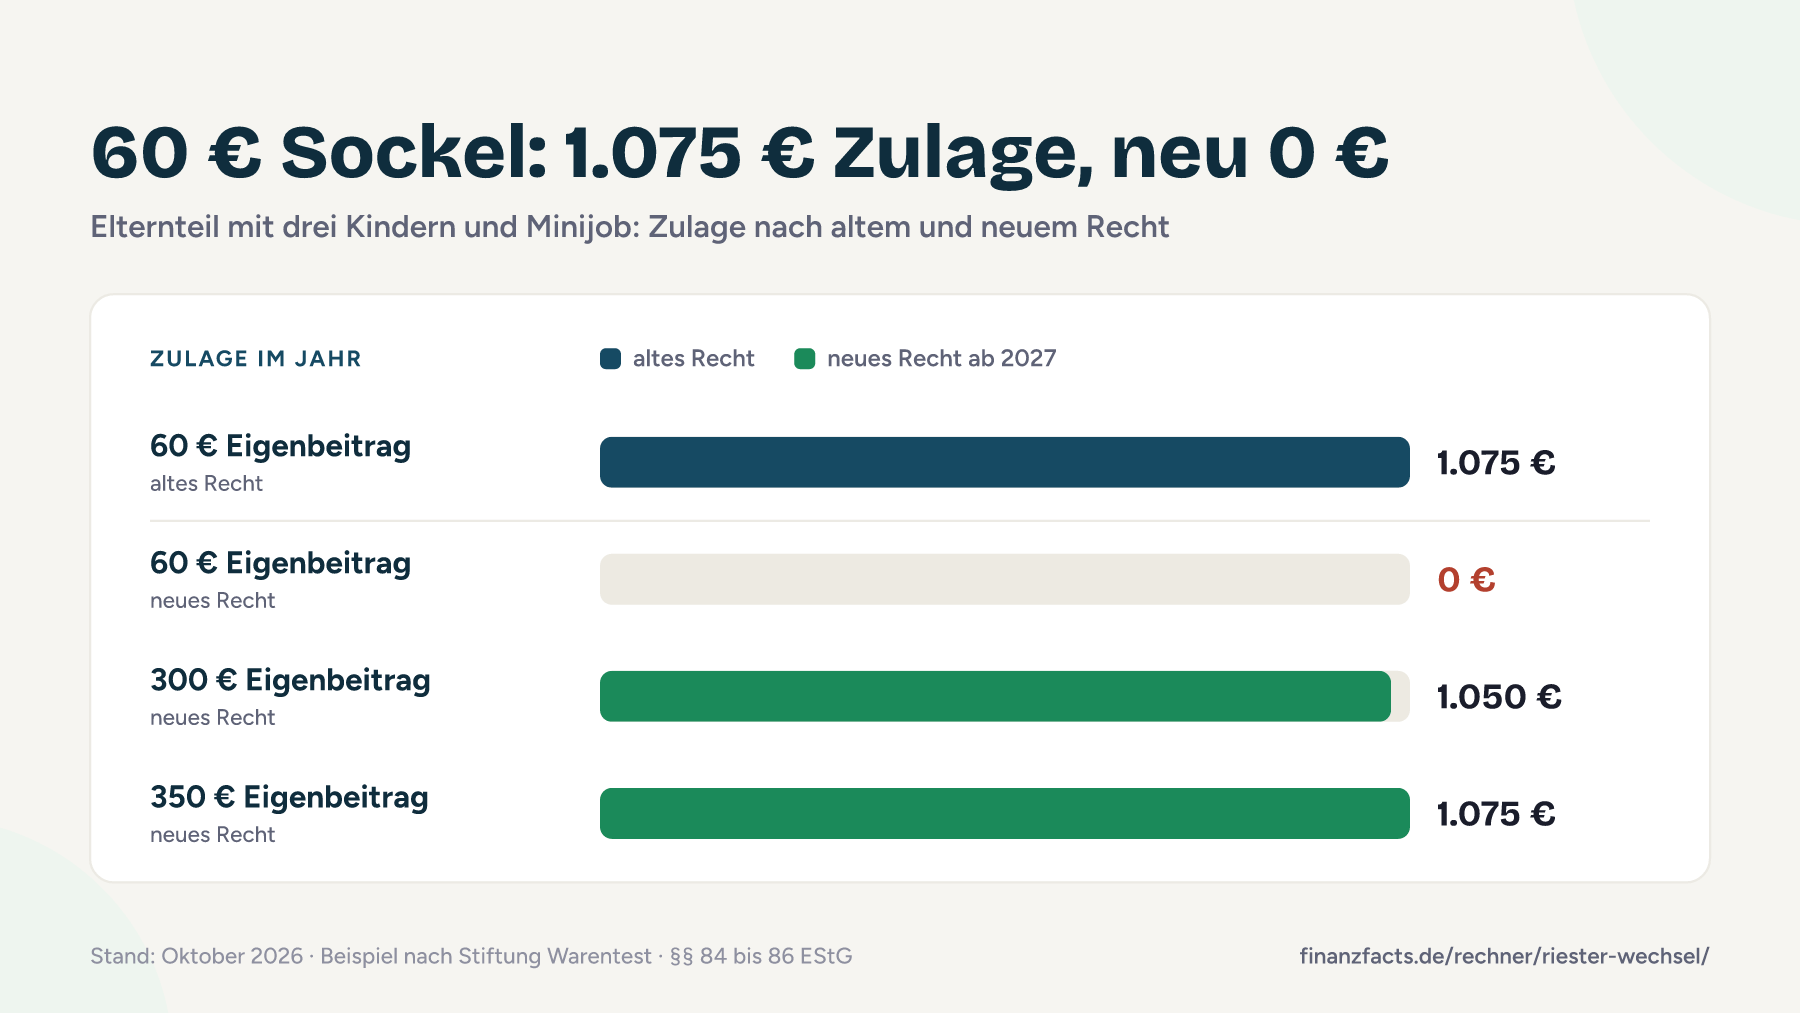
- Ob sich der Wechsel lohnt, entscheidet zuerst deine Zulage: Ein Elternteil mit drei Kindern und 60 € Sockelbeitrag bekommt heute 1.075 €, nach neuem Recht für denselben Beitrag 0 €.
- Jedes Altersvorsorgedepot, das du ab 2027 abschließt, stellt alle deine Riester-Verträge unwiderruflich auf das neue Förderrecht um, auch ruhende (§ 52 Abs. 50a EStG).
- Sparer ohne Kinder bekommen nach neuem Recht ab 350 € Eigenbeitrag mindestens so viel Zulage wie heute, für 1.200 € zum Beispiel 390 € statt 175 €.
- Übertragen geht frühestens ab dem 1. Januar 2027, mit drei Monaten Frist zum Quartalsende und nie mit Auszahlung.
- Bei alten Rentenversicherungen mit 2,75 % bis 3,25 % Garantiezins kann Ruhenlassen besser abschneiden als Übertragen.
Inhaltsverzeichnis +
Wie rechnet der Riester-Wechselrechner?
Der Rechner geht Jahr für Jahr bis zu deinem Auszahlungsbeginn und ermittelt für jeden der drei Wege Zulage und Kapital. Den Riester-Vertrag rechnet er nach altem Recht, das Altersvorsorgedepot nach neuem Recht. Wie sich beide Fördersysteme unterscheiden, zeigt die Übersicht Riester und Altersvorsorgedepot.
Zulage nach altem Recht
Für Bestandsverträge gelten die §§ 84 bis 86 EStG in der Fassung bis Ende 2026 weiter, solange du keinen neuen Vertrag abschließt. Die volle Zulage gibt es nur mit dem Mindesteigenbeitrag.
Ein Beispiel: Bei 30.000 € Vorjahresbrutto und ohne Kinder sind 4 % genau 1.200 €. Abzüglich 175 € Grundzulage liegt dein Mindesteigenbeitrag bei 1.025 €. Zahlst du nur 600 €, bekommst du 600 ÷ 1.025 der Grundzulage, also 102 € statt 175 €.
Zulage nach neuem Recht
Ab 2027 gelten die neuen §§ 84 bis 86 EStG. Sie greifen auch für deinen alten Vertrag, sobald du ein Altersvorsorgedepot abschließt. Die Kinderzulage hängt dann direkt an deinem Eigenbeitrag, mehr dazu auf der Seite Kinderzulage im Altersvorsorgedepot.
Stiftung Warentest rechnet das an einem Elternteil mit drei Kindern und Minijob vor: Für 60 € Eigenbeitrag gibt es nach altem Recht 1.075 € Zulage, nach neuem Recht nichts. Bei 300 € Eigenbeitrag zahlt der Staat 1.050 €, ab 350 € wieder 1.075 €. Diesen Betrag nennt dir der Rechner als Schwelle, wenn deine Zulage durch die Umstellung sinkt.
Kapital bis zur Rente
In Szenario A zahlst du weiter in den Riester-Vertrag. In Szenario B wächst der Riester-Vertrag ohne neue Beiträge mit seiner Rendite weiter, dein Eigenbeitrag fließt ins Depot. In Szenario C zieht der Rechner sicherheitshalber 300 € Wechselkosten vom Übertragungswert ab und verzinst den Rest mit der Depot-Rendite.
Bewusst nicht enthalten sind Steuern und Krankenversicherung in der Auszahlung, der Sonderausgabenabzug mit Günstigerprüfung (das Finanzamt prüft, ob der Steuerabzug mehr bringt als die Zulage) und der einmalige Berufseinsteigerbonus. Was in der Rente an Steuer anfällt, erklärt die Seite Steuern im Altersvorsorgedepot.
Drei Beispielfälle: Wer behält, wer überträgt?
Drei typische Riester-Sparer, alle mit Auszahlung ab 67. Die Zahlen kommen aus dem Rechner oben. Das jeweils höchste Kapital ist fett markiert.
| Fall und Annahmen | Zulage alt / neu | A: weiter besparen | B: ruhen lassen | C: übertragen |
|---|---|---|---|---|
| Mutter, 32, Minijob mit 6.000 €, drei Kinder ab 2008 (noch 15 Jahre Kindergeld), Fondssparplan von 2015 mit 4.000 € und 4,0 %, zahlt 60 € | 1.075 € / 0 € | 72.179 € | 21.204 € | 25.828 € |
| Angestellter, 40, 30.000 € brutto, keine Kinder, Rentenversicherung von 2010 mit 15.000 € und 2,0 %, zahlt 1.200 € | 175 € / 390 € | 74.202 € | 112.527 € | 141.806 € |
| Angestellte, 55, 50.000 € brutto, keine Kinder, Rentenversicherung von 2003 mit 30.000 € und 3,25 %, zahlt 1.800 €, Depot nur 3,0 % | 173 € / 540 € | 72.432 € | 77.245 € | 75.554 € |
Depot-Rendite in Fall 1 und 2: 5,0 % pro Jahr nach Kosten. Wechselkosten in Szenario C: 300 €, also je 150 € beim bisherigen und beim neuen Anbieter.
Fall 1: Die Mutter mit Minijob verliert ihre Kinderzulage
Sie ist die klassische Verliererin der Umstellung. Solange sie bei 60 € bleibt, liegt Szenario A rund 46.000 € vor der Übertragung, weil ihr das neue Recht keinen Cent Zulage zahlt. Hebt sie ihren Beitrag auf 350 € an, bekommt sie auch nach neuem Recht 1.075 €. Dann liegt die Übertragung mit 119.356 € vorn, Weiterzahlen bringt 93.939 €. Der Abstand kommt dann nur noch aus der höheren Rendite, die der Rechner dem Depot unterstellt.
Fall 2: Der Angestellte ohne Kinder gewinnt doppelt
Seine Zulage steigt von 175 € auf 390 €, und die angenommene Depot-Rendite liegt deutlich über der seines Vertrags. Übertragen bringt in dieser Rechnung rund 67.600 € mehr als Weiterzahlen. Prüf trotzdem vorher, ob sein Vertrag einen Rentenfaktor oder eine Hinterbliebenenabsicherung enthält, die er aufgibt.
Fall 3: Die Sparerin mit 55 lässt den alten Vertrag ruhen
Ihr Vertrag garantiert 3,25 % Zins. Nach altem Recht bekommt sie nur 173 € statt 175 €, weil ihr Mindesteigenbeitrag bei 1.825 € liegt. Im Depot rechnet sie vorsichtig mit 3,0 %, denn das Standarddepot schichtet kurz vor der Rente in sichere Anlagen um. So lohnt sich Ruhenlassen am meisten: Das alte Geld behält die Garantie, das neue bekommt 540 € Zulage. Mit 4,0 % im Depot läge die Übertragung vorn. Mehr zur Lage kurz vor der Rente steht auf der Seite Altersvorsorgedepot mit 50, 55 oder 60.
Was musst du vor dem Wechsel klären?
Der Rechner kennt deinen Vertrag nicht. Diese Punkte erfragst du vor einer Entscheidung bei deinem Anbieter, am besten schriftlich. Einen fertigen Auskunftsbrief findest du in der Anleitung Riester kündigen und übertragen.
- Übertragungswert und Garantiekapital
- Der Anbieter überträgt den aktuellen Wert, nicht die Garantie zum Rentenbeginn. Liegt das garantierte Kapital deutlich darüber, gibst du diese Differenz auf.
- Garantiezins
- Riester-Rentenversicherungen aus 2002 und 2003 garantieren 3,25 %, Verträge von 2004 bis 2006 noch 2,75 %. Nimm den Wert aus deinem Vertrag im Rechner als Anhaltspunkt für die Rendite.
- Rentenfaktor
- Manche Verträge garantieren, wie viel Rente du je 10.000 € Kapital bekommst. Diese Zusage endet mit der Übertragung.
- Zusatzbausteine
- Schutz bei Berufsunfähigkeit oder für Hinterbliebene darf ein neuer privater Vertrag nicht mehr enthalten. Dein alter Vertrag behält ihn, solange du nicht überträgst.
- Schlussüberschüsse und Bewertungsreserven
- Wie dein Versicherer sie bei einer Übertragung behandelt, steht in deinen Vertragsbedingungen. Frag konkret nach dem Betrag.
- Kosten
- Bei Riester-Verträgen von vor 2027 darf der bisherige Anbieter bis zu 150 € verlangen, unabhängig vom Vertragsalter, denn Altverträge behalten ihre Vertragsbedingungen. Ob dein Anbieter weniger nimmt, steht in deinen Vertragsbedingungen. Der neue Anbieter darf einmalig bis zu 150 € Verwaltungspauschale berechnen. Abschluss- und Vertriebskosten auf übertragenes, gefördertes Kapital darf er nicht berechnen.
- Ehepartner
- Ist dein Partner nur über dich mittelbar gefördert, bekommt er für ein eigenes Altersvorsorgedepot keine Zulage, solange du einen Riester-Vertrag nach altem Recht führst. Details zum Altersvorsorgedepot für Ehepartner.
Tipp: Ruhenlassen schließt eine spätere Übertragung nicht aus. Du kannst den Vertrag bis zum Beginn der Auszahlung jederzeit zur Übertragung kündigen, mit derselben Frist von drei Monaten zum Quartalsende.
Wann kann ich Riester ins Altersvorsorgedepot übertragen?
Frühestens ab dem 1. Januar 2027, denn vorher gibt es keine zertifizierten Altersvorsorgedepots. Die Kündigung zur Übertragung hat eine Frist von drei Monaten zum Quartalsende (§ 1 Abs. 1 Satz 1 Nr. 10 Buchst. b AltZertG). Es zählt der Tag, an dem deine Kündigung beim alten Anbieter eingeht.
| Deine Kündigung zur Übertragung geht ein | Übertragung zum |
|---|---|
| 1. Januar bis 31. März 2027 | 30. Juni 2027 |
| 1. April bis 30. Juni 2027 | 30. September 2027 |
| 1. Juli bis 30. September 2027 | 31. Dezember 2027 |
Danach geht es im selben Takt weiter: Eine Kündigung, die zwischen 1. Oktober und 31. Dezember 2027 eingeht, wirkt zum 31. März 2028.
- Schritt 1Depot abschließen
Eröffne zuerst das Altersvorsorgedepot. Frag dort, ob der Anbieter die Übertragung mit einem eigenen Formular anstößt. Die einzelnen Schritte zeigt die Anleitung Altersvorsorgedepot eröffnen.
- Schritt 2Riester zur Übertragung kündigen
Kündige mit dem Ziel Übertragung, nie mit Auszahlung. Eine Auszahlung ist eine schädliche Verwendung: Du zahlst dann Zulagen und Steuervorteile zurück (§ 93 EStG).
- Schritt 3Übertragung prüfen
Der alte Anbieter überweist zum Quartalsende direkt an den neuen. Deine bisherigen Zulagen bleiben im Vertrag. Für das übertragene Kapital zahlt der Staat im Übertragungsjahr keine zweite Förderung.
Achtung: Schon der Abschluss in Schritt 1 stellt alle deine Riester-Verträge auf das neue Förderrecht um, ab dem Beitragsjahr des Abschlusses. Prüf vorher mit dem Rechner, was das für deine Zulage bedeutet.
Häufige Fragen zum Riester-Wechsel
Lohnt es sich, Riester ins Altersvorsorgedepot zu übertragen?
Was passiert mit meinem Riester-Vertrag, wenn ich ein Altersvorsorgedepot abschließe?
Was kostet die Übertragung von Riester ins Altersvorsorgedepot?
Bis wann muss ich kündigen, damit mein Riester-Geld Mitte 2027 im Depot ist?
Rechtliche Grundlagen und Daten
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26 (§ 52 Abs. 50a, §§ 84 bis 86 EStG neu)
- § 86 EStG Mindesteigenbeitrag (geltende Fassung), Gesetze im Internet
- § 1 AltZertG Ruhenlassen und Kündigung zur Übertragung, Gesetze im Internet
- § 93 EStG Schädliche Verwendung, Gesetze im Internet
- Stiftung Warentest: Altersvorsorgedepot und Riester (26.08.2026)
- finanzen.net: Riester-Vertrag übertragen, Fristen 2027 (Stand 17.10.2026)
Erst rechnen, dann das Depot eröffnen
Die größte Gefahr beim Riester-Wechsel sehe ich in der Umstellungsfalle, weniger in der Rendite. Wer heute mit 60 € Sockelbeitrag die volle Kinderzulage abholt, sollte kein Altersvorsorgedepot eröffnen, ohne seinen Beitrag auf mindestens 350 € im Jahr anzuheben. Für Sparer ohne Kinder oder mit höheren Beiträgen ist das neue Recht klar großzügiger.
Bei jeder alten Rentenversicherung würde ich vor dem Wechsel schriftlich nach Garantiezins, Garantiekapital und Übertragungswert fragen. Für eine bloße Annahme im Rechner ist mir eine Garantie von 3,25 % zu schade. Ruhen lassen und neu sparen kann dann der bessere Kompromiss sein.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
