Altersvorsorgedepot bei der Commerzbank: zwei Mischfonds, Beratung und Einschätzung
Die Commerzbank setzt beim Altersvorsorgedepot auf zwei aktiv gemanagte Mischfonds von Allianz Global Investors, ETFs gibt es dort keine. Hier steht, was davon belegt ist, wie sich das Angebot vom separaten comdirect-Depot unterscheidet und was die offenen Kosten ausmachen können.
 Florian Baumann
Lesezeit: ca. 8 Minuten
- Die Commerzbank plant ein Altersvorsorgedepot mit zwei aktiv gemanagten Multi-Asset-Fonds von Allianz Global Investors: defensiv mit rund 15 % Aktien, chancenorientiert mit rund 70 %.
- Die Aufteilung zwischen beiden Fonds wählst du selbst und änderst sie jederzeit, einmal im Jahr stellt die Bank sie automatisch wieder her.
- Ab Januar 2027 eröffnest du das Depot ab 10 € im Monat online oder mit Beratung, Kosten und Fondsnamen nennt die Commerzbank bis 31. Oktober 2026 nicht.
- comdirect gehört zur Commerzbank, bietet aber ein eigenes Altersvorsorgedepot mit ETFs und 50 € Early-Bird-Prämie an. Für das Commerzbank-Produkt gilt diese Prämie nicht.
- Zwischen 0,28 und 0,99 % laufenden Kosten liegen bei 200 € im Monat nach 30 Jahren rund 22.000 €.
Wie gut ist das Altersvorsorgedepot bei der Commerzbank?
Die Commerzbank liegt mit 5,3 von 10 Punkten auf Platz 25 von 31. Der Grund: die Commerzbank nennt noch keine Kosten fürs Standarddepot.
Ein Konto bei der Commerzbank ist kein Grund, das Altersvorsorgedepot auch dort abzuschließen. Das Depot kannst du bei jedem anderen Anbieter eröffnen, die Zulagen bekommst du überall gleich.
Bessere AlternativenPlatz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Zu Scalable Capital*Am wenigsten kosten derzeit Trade Republic (0 %) und flatex (0,07 %).
KostendiagrammVorläufige Bewertung der Redaktion, Stand 20. November 2026, vor der Zertifizierung durch das Bundeszentralamt für Steuern. Die Punkte stammen aus dem Anbieter-Vergleich und folgen dort offen gelegten Regeln. Mit * markierte Links sind Werbelinks (Affiliate-Links) zum normalen Depot, die Reihenfolge hängt nicht davon ab.
Besser bewertete Alternativen zur Commerzbank
Diese fünf Anbieter haben im Vergleich die meisten Punkte. Alle liegen vor der Commerzbank auf Platz 25. Die Zulagen bekommst du bei jedem zertifizierten Anbieter gleich, ein Wechsel kostet dich also keine Förderung.
| Platz | Anbieter | Punkte | Dauerkosten Standarddepot | Vormerkung | |
|---|---|---|---|---|---|
| 1 | Scalable Capital | 9,0 | max. 0,15 % (ETF-Kosten bis Ende 2027 übernommen) | Vormerkung offen | Zum Anbieter* |
| 2 | Trade Republic | 8,9 | 0 % bei Listen-ETFs (Erstattung ohne Enddatum) | Vormerkung in der App laut Handelsblatt | Zum Anbieter* |
| 3 | Consorsbank | 8,7 | 0,10 bis 0,12 % (ETF-Kosten 2027 bis 2030 erstattet) | keine, Newsletter | Zum Anbieter* |
| 4 | Smartbroker+ | 8,7 | ETF-Kosten, 3 Jahre erstattet (danach laut biallo unter 0,15 %) | Vorab-Registrierung offen | Zum Anbieter* |
| 5 | flatex | 8,6 | max. 0,07 % (ETF-Kosten 5 Jahre erstattet) | E-Mail-Info zum Start | Details |
| 25 | Commerzbank (diese Seite) | 5,3 | noch offen | keine, Newsletter |
Punkte und Plätze: vorläufige Bewertung, Stand 20. November 2026. Alle 31 Anbieter mit Konditionen und Quellen stehen im Altersvorsorgedepot-Vergleich. Mit * markierte Links sind Werbelinks (Affiliate-Links): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision, deine Konditionen ändern sich nicht.
Inhaltsverzeichnis+
- Bewertung und Schnellentscheidung
- Alternativen im Vergleich
- Konditionen und Varianten
- Kosten im Vergleich mit allen Anbietern
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was die Commerzbank besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Die Fakten in Kurzform
- Häufige Fragen
Konditionen und Varianten
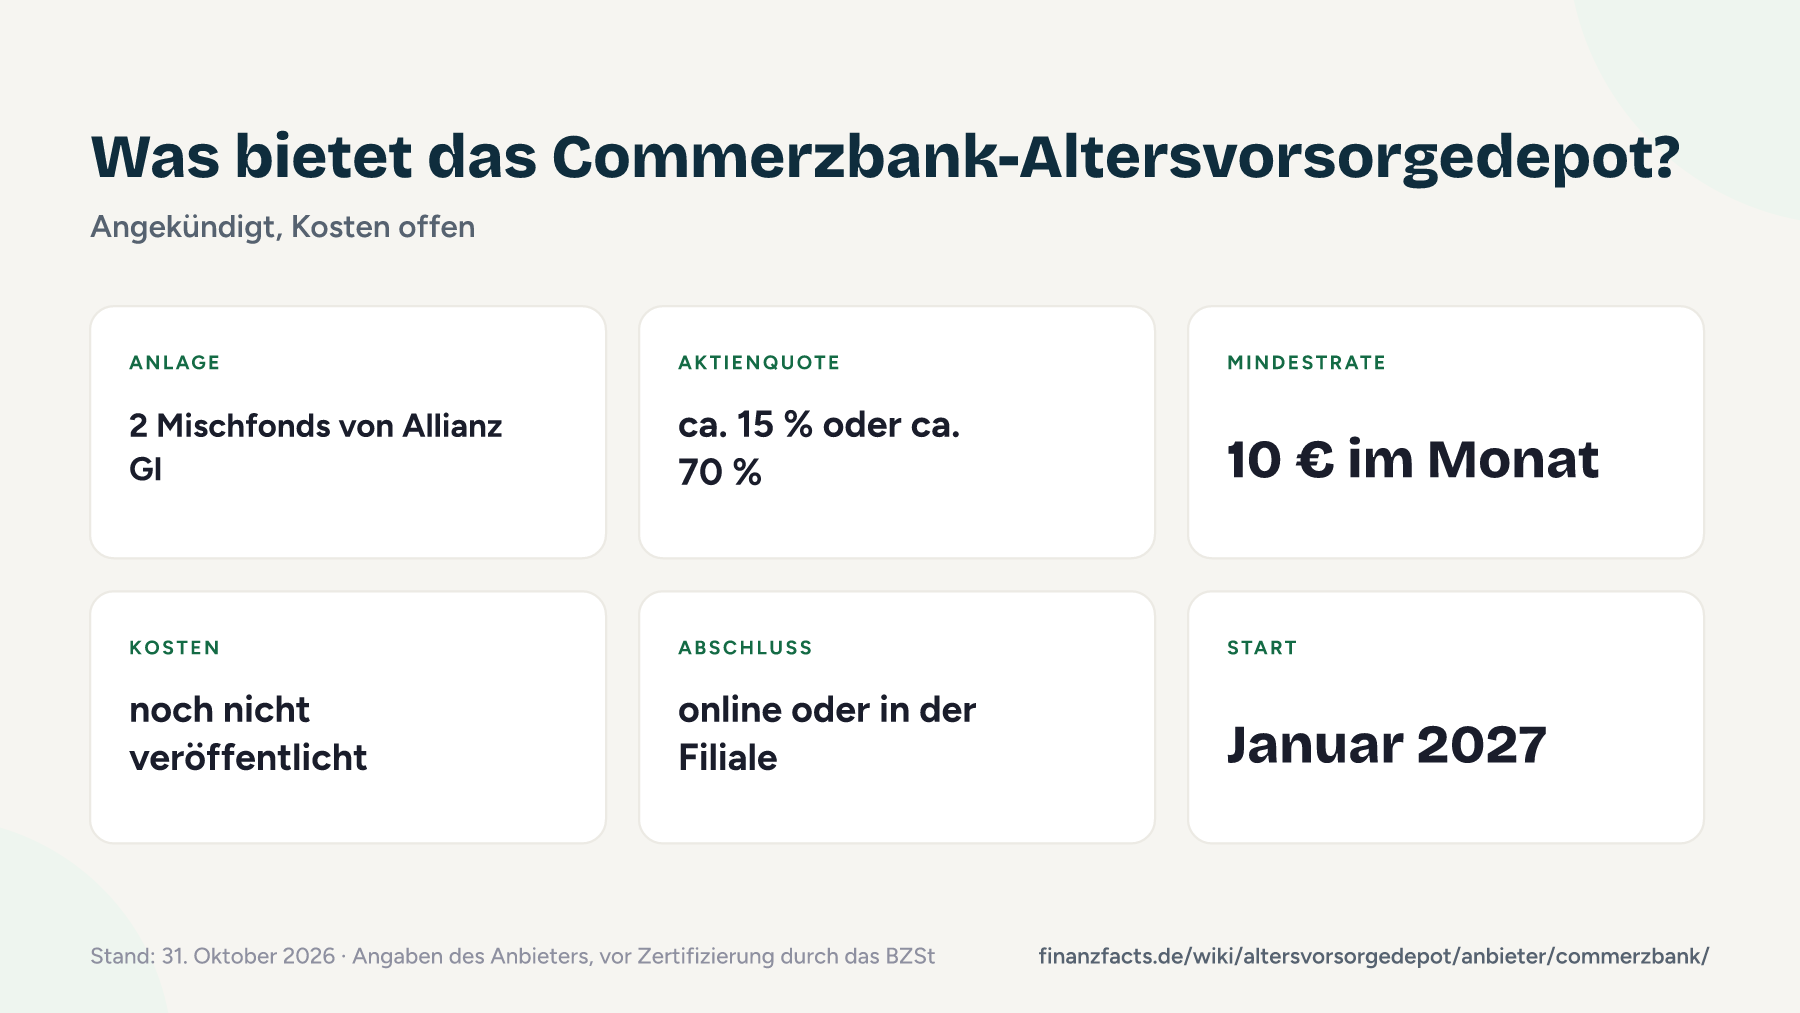
Die Commerzbank bietet ein einziges Produkt an: ein Altersvorsorgedepot mit zwei aktiv gemanagten Multi-Asset-Fonds von Allianz Global Investors. Der defensive Fonds hält rund 15 % Aktien, der chancenorientierte rund 70 %. Wie du dein Geld auf die beiden verteilst, entscheidest du selbst, und du kannst es jederzeit ändern. Einmal im Jahr stellt die Bank deine Aufteilung automatisch wieder her. Der Mindestbeitrag liegt bei 10 € im Monat oder 120 € im Jahr. Eine Kapitalgarantie ist laut Produktseite „optional vorgesehen“, Details fehlen. Bei den Kosten nennt die Seite nur den gesetzlichen Deckel von 1 % im Standarddepot und kündigt „weitere Details“ an. Auch Namen und ISIN der Fonds stehen noch aus. Warum aktiv gemanagte Fonds meist mehr kosten als Index-ETFs, erklärt der Artikel Fonds oder ETF.
| Merkmal | Commerzbank | zum Vergleich: comdirect |
|---|---|---|
| Anlage | 2 aktiv gemanagte Multi-Asset-Fonds von Allianz GI (ca. 15 % bzw. 70 % Aktien), Aufteilung frei | Standard: 2 vorausgewählte ETFs; Flexibel: breitere Auswahl an ETFs und Fonds |
| Abschluss | online oder mit Beratung in der Filiale | digital |
| Laufende Kosten | offen (Produktseite nennt nur den Deckel von max. 1 %) | offen (gesetzlich max. 1,0 % im Standarddepot) |
| Depot- und Ordergebühren | offen | offen |
| Mindestrate | 10 € im Monat | 10 € im Monat |
| Prämie | keine, nur Newsletter | 50 € Early-Bird bei Registrierung bis 31.12.2026 |
| Garantie | optional vorgesehen, Details offen | nein |
Stand 31. Oktober 2026, Angaben des Anbieters und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 28. Oktober 2026 noch kein Anbieter eines. Wie die Commerzbank neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Kosten von der Commerzbank im Vergleich mit allen Anbietern
Die Commerzbank nennt noch keine laufenden Kosten, deshalb fehlt der Anbieter im Diagramm. Zum Einordnen: Die günstigsten Anbieter liegen zwischen 0 und 0,20 % pro Jahr. Bei 200 € im Monat über 30 Jahre ist das ein Unterschied von gut 31.800 € gegenüber dem gesetzlichen Deckel von 1,0 %.
Noch ohne Kostenangabe (14): Bitpanda, Trading 212, Targobank, comdirect, quirion, Finanzen invest (zero), DKB, Allianz, Commerzbank, XTB, CosmosDirekt, Whitebox, growney, Oskar.
Daten als Tabelle+
| Anbieter | Laufende Kosten p. a. | Endkapital nach 30 Jahren |
|---|---|---|
| Trade Republic | 0 %* | 194.900 € |
| flatex | 0,07 % | 192.500 € |
| N26 | 0,09 %* | 191.800 € |
| Deka (Sparkassen) | 0,10 % | 191.400 € |
| Consorsbank | bis 0,12 % | 190.700 € |
| Scalable Capital | max. 0,15 % | 189.700 € |
| Smartbroker+ | unter 0,15 %* | 189.700 € |
| Traders Place | 0,14 bis 0,20 %* | 189.000 € |
| ING | 0,20 % | 188.000 € |
| sunrise.app | bis 0,20 % | 188.000 € |
| Raisin | 0,15 % + ETF* | 186.300 € |
| DWS / Deutsche Bank | 0,28 % | 185.300 € |
| DEVK | 0,33 bis 0,46 % | 179.500 € |
| Fidelity (FFB) | 0,35 % + 12 € | 182.100 € |
| Hannoversche | max. 0,5 % | 178.200 € |
| Union Investment | 0,55 %* | 176.600 € |
| Evergreen | 0,79 %* | 169.200 € |
Rechenweg: 200 € monatlich, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Werte auf 100 € gerundet, Zulagen nicht eingerechnet, weil sie bei jedem Anbieter gleich sind. Aktionsphasen mit erstatteten ETF-Kosten sind nicht eingerechnet, damit die Dauerkosten vergleichbar bleiben. Bei Traders Place rechnen wir mit 0,17 % als Mitte der Spanne, bei Raisin mit 0,15 % Verwaltung plus 0,10 % ETF-Kosten als Annahme, bei der DEVK mit 0,46 % Effektivkosten (Wert bei 20 Jahren Ansparzeit, bei 50 Jahren nennt die DEVK 0,33 %), bei N26 mit 0,09 % ETF-Kosten ohne Servicegebühr (gilt bei Eröffnung bis 30. Juni 2027).
Timeline: alle Meldungen von der Commerzbank nach Datum
Die Commerzbank hat ihr Produkt am 1. Oktober vorgestellt, am selben Tag wie comdirect. Das Übernahmeangebot von UniCredit steht mit in der Chronik, weil es die Eigentümer der Bank betrifft.
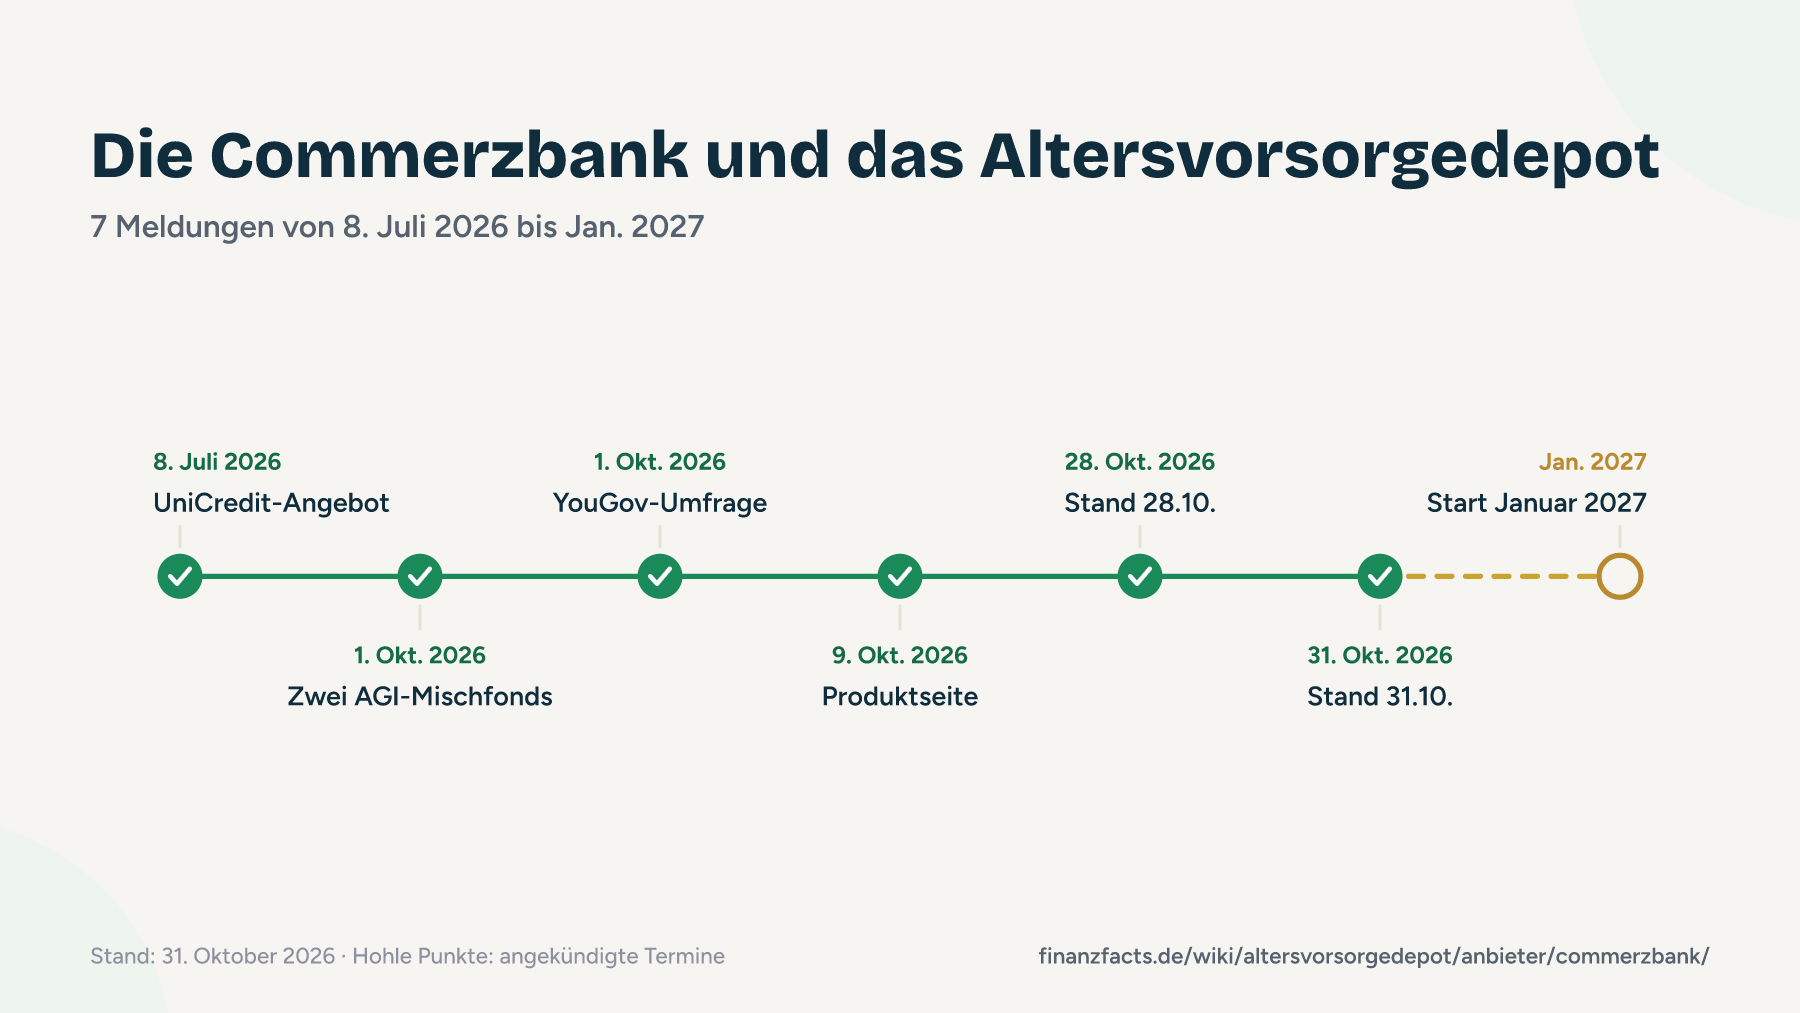
- 8. Juli 2026UniCredit-Angebot: 17,6 % der Aktien angedient
Bis zum Ende der weiteren Annahmefrist am 3. Juli 2026 haben Aktionäre 17,6 % der Commerzbank-Aktien an UniCredit angedient. Der Übergang steht unter dem Vorbehalt behördlicher Freigaben. Quelle: Commerzbank, Pressemitteilung (PDF)
- 1. Oktober 2026Commerzbank stellt AVD mit zwei Mischfonds von Allianz GI vor
Die Bank kündigt zwei aktiv gemanagte Multi-Asset-Fonds an, defensiv mit rund 15 % und chancenorientiert mit rund 70 % Aktien. Abschluss mit persönlicher oder digitaler Beratung, Kosten nennt sie nicht. Quelle: Commerzbank, Pressemitteilung (PDF)
- 1. Oktober 2026YouGov-Umfrage: 38 % halten einen Abschluss für wahrscheinlich
Commerzbank und comdirect veröffentlichen eine YouGov-Befragung von 1.517 Menschen zwischen 18 und 55. Unter den 18- bis 25-Jährigen halten 47 % einen Abschluss für wahrscheinlich. Quelle: Commerzbank, Pressemitteilung
- 9. Oktober 2026Produktseite nennt 10 € Mindestrate und optionale Garantie
Die Produktseite nennt 10 € im Monat als Mindestbeitrag, Eröffnung ab Januar 2027 online oder mit Beratung und eine optional vorgesehene Kapitalgarantie. Statt Kosten steht dort „weitere Details folgen“. Quelle: Commerzbank Produktseite
- 28. Oktober 2026extraETF: Kosten offen, noch kein Zertifikat
extraETF führt die Commerzbank mit zwei Multi-Asset-Fonds von Allianz GI und offenen Kosten. Ein Zertifikat des Bundeszentralamts für Steuern hat laut extraETF noch kein Altersvorsorgedepot. Quelle: extraETF
- 31. Oktober 2026Weiter keine Kosten und keine Fondsnamen
Auf der Produktseite fehlen am 31. Oktober 2026 weiter Kosten und Fondsnamen, viele Fragen im FAQ-Bereich sind noch ohne Antwort. Quelle: Commerzbank Produktseite
- Januar 2027Geplanter Start des Commerzbank-Altersvorsorgedepots
Ab Januar 2027 soll die Eröffnung online oder mit persönlicher Beratung möglich sein. Quelle: Commerzbank Produktseite
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei der Commerzbank
- Mit 10 € im Monat liegt die Mindestrate auf dem gesetzlichen Minimum.
- Die Aufteilung zwischen defensivem und chancenorientiertem Fonds änderst du jederzeit, das jährliche Rebalancing übernimmt die Bank.
- Wer Beratung will, bekommt sie in der Filiale oder per Video, die Commerzbank hat rund 400 Standorte.
- In den Mischfonds steuert das Fondsmanagement die Mischung, du entscheidest nur, wie viel in welchen der beiden Fonds geht.
- Die Commerzbank ist eine Großbank unter EZB-Aufsicht, Bargeld auf dem Konto schützt neben der gesetzlichen auch die freiwillige Einlagensicherung.
- Kosten, Depotgebühr und Fondskosten hat die Commerzbank bis 31. Oktober 2026 nicht veröffentlicht.
- Es gibt nur zwei aktiv gemanagte Mischfonds, ETFs bietet die Commerzbank im Altersvorsorgedepot nicht an.
- Aktive Fonds kosten in der Regel mehr als breite Index-ETFs, und ob das Produkt als Standarddepot mit 1-%-Deckel gilt, sagt die Bank nicht ausdrücklich.
- Keine Vormerkung, keine Prämie, nur ein Newsletter. Die 50 € Early-Bird-Prämie zahlt allein comdirect.
- Namen und ISIN der beiden Fonds fehlen, die bisherige Wertentwicklung kannst du also nicht prüfen.
Zwei Mischfonds mit fester Aktienquote sind bequem, und die Beratung in der Filiale hilft allen, die sich ungern selbst festlegen. Ich sehe aber ein Kostenproblem: Aktiv gemanagte Mischfonds sind selten billig, und genau dazu schweigt die Commerzbank bisher.
Was die Commerzbank besonders macht und wie vertrauenswürdig der Anbieter ist
Die Commerzbank nimmt zwei aktiv gemanagte Multi-Asset-Fonds von Allianz Global Investors mit rund 15 % oder rund 70 % Aktien. Deine gewählte Aufteilung stellt die Bank einmal im Jahr automatisch wieder her.
Du schließt online ab oder lässt dich in der Filiale beraten. Bei der ING zum Beispiel soll es laut Vorstandschef Stoy keine persönliche Beratung zum Altersvorsorgedepot geben.
Laut Vergleichstabelle der Produktseite ist eine Kapitalgarantie optional vorgesehen. Wie hoch sie ausfällt und was sie kostet, sagt die Bank noch nicht.
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- EZB und BaFin, Vollbank (Commerzbank AG, HRB 32000 Frankfurt am Main)
- Einlagensicherung
- gesetzlich 100.000 € über die Entschädigungseinrichtung deutscher Banken, dazu Einlagensicherungsfonds des Bankenverbands
- Fondsgesellschaft
- Allianz Global Investors (Fondsnamen noch offen)
- Größe
- mehr als 10 Mio. Privatkunden, rund 400 Standorte, mehr als 400 Mrd. € angelegtes Vermögen (Juli 2026)
- Eigentümer
- UniCredit mehr als 25 %, Bund mehr als 10 %, dazu 17,6 % an UniCredit angediente Aktien (Faktenblatt, 05.08.2026)
- Vorfälle
- 2024 BaFin-Bußgelder von zusammen 1,45 Mio. € gegen Commerzbank und comdirect wegen Mängeln in der Geldwäscheprävention
Die Fondsanteile, die du im Altersvorsorgedepot kaufst, sind Sondervermögen. Sie gehören dir und fallen weder bei einer Pleite der Commerzbank noch bei einer von Allianz Global Investors in die Insolvenzmasse. Die Einlagensicherung brauchst du nur für Bargeld auf dem Konto. Mit mehr als 10 Millionen Privatkunden ist die Commerzbank eine der größten Banken in Deutschland.
Bei den Eigentümern tut sich etwas: UniCredit hält mehr als 25 % und hat sich über das Umtauschangebot weitere 17,6 % gesichert, der Bund ist mit mehr als 10 % beteiligt. An deinem Depot ändert das nichts, die Fondsanteile bleiben deine. 2024 musste die Commerzbank zusammen mit comdirect 1,45 Mio. € Bußgeld wegen Mängeln in der Geldwäscheprävention zahlen, die Prozesse hat sie nach eigener Aussage schon 2022 angepasst. Die AVD-Ankündigung ist bei Fondspartner und Aufbau klar, bei den Kosten leer.
Die Commerzbank ist eine große Bank unter EZB-Aufsicht mit freiwilliger Einlagensicherung, das Bußgeld von 2024 betraf die Geldwäscheprävention und nicht Kundengelder. Das Risiko liegt beim Preis, nicht bei der Bank.
Was noch offen ist
Diese Punkte hat die Commerzbank bis zum 31. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Alle Kosten: Depotgebühr, Fondskosten (TER), Ausgabeaufschlag und ob die Beratung extra kostet.
- Namen und ISIN der beiden Fonds von Allianz Global Investors.
- Ob das Bundeszentralamt für Steuern das Produkt als Standarddepot mit 1-%-Kostendeckel oder als allgemeines Altersvorsorgedepot zertifiziert.
- Wie die optionale Kapitalgarantie aussieht und was sie kostet.
- Ob die Commerzbank eine Frühstart-Rente anbietet, die Produktseite erwähnt sie nicht.
- Wie der Wechsel aus einem bestehenden Riester-Vertrag zur Commerzbank abläuft.
Kostenrechnung über 30 Jahre
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. Die Commerzbank nennt keine Kosten, deshalb zeige ich drei Annahmen, die sich an veröffentlichten Preisen anderer Filialbank-Angebote orientieren. Für den defensiven Fonds mit rund 15 % Aktien halte ich 6 % brutto allerdings für zu hoch, die Rechnung passt eher zum chancenorientierten.
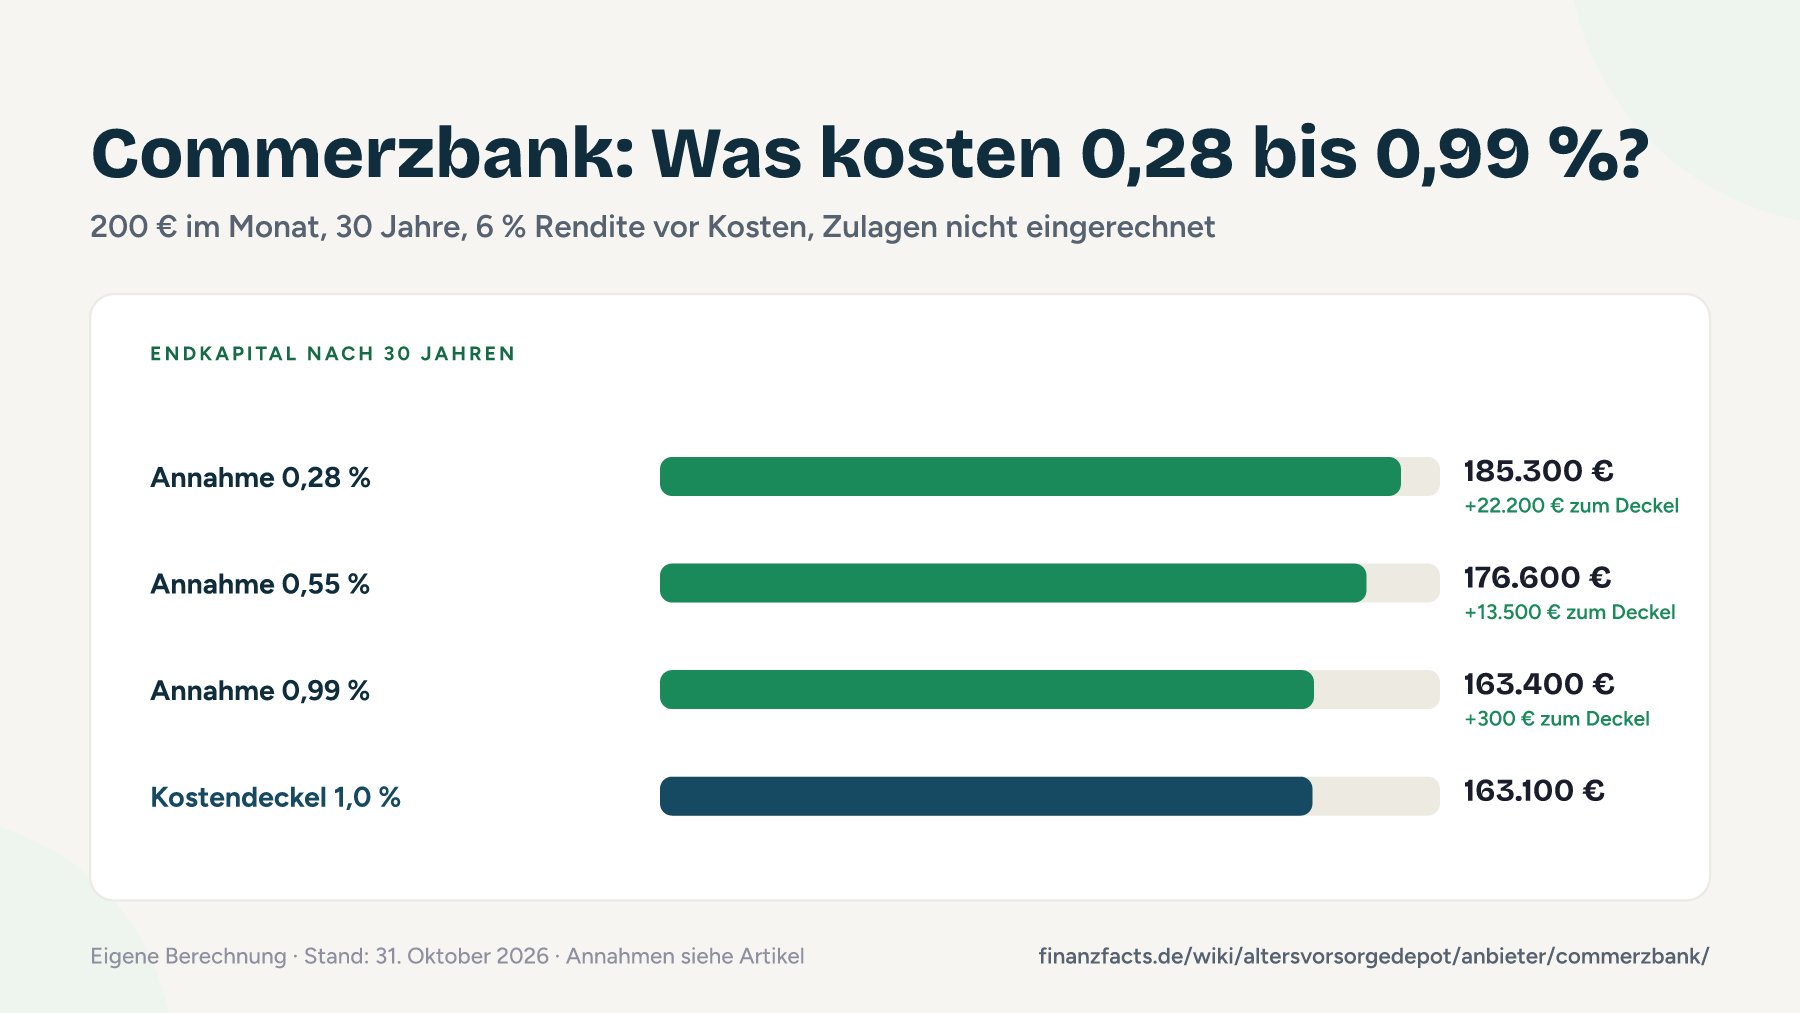
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| Annahme 0,28 % p. a. | 185.300 € | 22.300 € | Annahme, nicht von der Commerzbank; so viel kostet das DWS-Standarddepot bei Deutscher Bank und Postbank ab dem dritten Jahr |
| Annahme 0,55 % p. a. | 176.600 € | 13.500 € | Annahme; UniVorsorge Basis der Volks- und Raiffeisenbanken laut Stiftung Warentest |
| Annahme 0,99 % p. a. | 163.400 € | 300 € | Annahme; so viel nennt die Deutsche Bank für ihr DWS-Altersvorsorgedepot mit Beratung |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit der Variante „Annahme 0,28 % p. a.“ landest du rechnerisch bei 185.300 €. Das sind 22.300 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 9.600 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du bist Commerzbank-Kunde und willst dich in der Filiale beraten lassen, bevor du abschließt.
- Du willst dich nicht um einzelne ETFs kümmern und legst nur fest, wie viel in den defensiven und wie viel in den chancenorientierten Fonds geht.
- Du hättest gern eine Kapitalgarantie als Option und wartest ab, was die Bank dazu veröffentlicht.
- Weniger passend: Wer selbst ETFs aussucht und digital abschließt, schaut im selben Konzern besser bei comdirect vorbei, dort gibt es zusätzlich 50 € Early-Bird-Prämie.
Alternativen zum Altersvorsorgedepot bei der Commerzbank
Das Altersvorsorgedepot lohnt sich vor allem, wenn du das Geld bis 65 nicht brauchst und im Alter einen niedrigeren Steuersatz erwartest. Wer flexibel bleiben will, fährt mit anderen Wegen oft besser.
Im normalen Commerzbank-Depot gibt es laut finanzfluss 306 sparplanfähige ETFs ab 25 €, jede Ausführung kostet 2,50 € plus 0,25 %. Ohne Zulagen, dafür kommst du jederzeit an dein Geld. Günstigere Broker zeigt der Neobroker-Vergleich.
Bis 1.800 € im Jahr ins geförderte Depot, den Rest frei anlegen: So holst du die volle Grundzulage und bleibst beweglich. Wie die Aufteilung aussehen kann, beschreibt der perfekte Plan fürs Altersvorsorgedepot.
Ob du einen alten Riester-Vertrag weiterführst, ruhen lässt oder kündigst, hängt von Garantie, Restlaufzeit und Kosten ab. Was bei einer Kündigung mit den Zulagen passiert, steht unter Riester kündigen.
Ins Altersvorsorgedepot gehört nur Geld, das du bis zur Rente nicht brauchst. Vorher sollten ein paar Monatsausgaben als Notgroschen auf dem Tagesgeld liegen, aktuelle Zinsen zeigt das Tagesgeld-Barometer.
Andere Anbieter, die sich lohnen könnten
- Scalable Capital: Übernimmt im Standarddepot die ETF-Kosten bis mindestens 31.12.2027 und nennt danach höchstens 0,15 % pro Jahr, Depot und Sparplan kosten 0 €.
- Trade Republic: Nennt das Standarddepot komplett kostenfrei und erstattet im freien Depot die TER von laut extraETF 51 ETFs ohne Enddatum.
- Deka: Beratung in der Sparkasse wie bei der Commerzbank, aber mit genanntem Preis: Standarddepot mit zwei Deka-ETFs für 0,1 % Effektivkosten pro Jahr.
Vormerkung und Prämie
Eine Vormerkung oder Warteliste bietet die Commerzbank nicht an, eine Prämie auch nicht. Auf der Produktseite kannst du dich unter „Jetzt informiert bleiben“ für einen Newsletter eintragen. Die 50 € Early-Bird-Prämie, die du vielleicht gesehen hast, gehört zum separaten Angebot von comdirect und gilt nur für ein Altersvorsorgedepot dort. Das Commerzbank-Depot eröffnest du ab Januar 2027 online oder in der Filiale. Die Commerzbank zahlt finanzfacts keine Provision, der Link unten führt direkt zur Produktseite.
Alle Infos zu der Commerzbank: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- Commerzbank Aktiengesellschaft (Amtsgericht Frankfurt am Main, HRB 32000)
- Sitz
- Kaiserplatz, 60311 Frankfurt am Main
- Gegründet
- 1870
- Konzern/Eigentümer
- börsennotiert; UniCredit mehr als 25 %, Bund mehr als 10 % (Faktenblatt, 05.08.2026); comdirect ist eine Marke der Commerzbank AG
- Aufsicht
- EZB und BaFin
- Kunden
- mehr als 10 Mio. Privatkunden, rund 400 Standorte (Juli 2026)
Kontakt
- Telefon
- 069 5 8000 8000 (Privatkunden, laut biallo rund um die Uhr)
- E-Mail/Formular
- Kontaktformular auf commerzbank.de; allgemeine Anfragen an info@commerzbank.com
- Chat
- nur auf einzelnen Produktseiten (laut biallo, Stand 2021)
- Postanschrift
- Commerzbank Aktiengesellschaft, 60261 Frankfurt am Main
- Infoseite AVD
- commerzbank.de/privatkunden/investieren/depot/altersvorsorgedepot
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot | 1,4 von 5 | 4.845 Bewertungen | 31.10.2026 |
| App Store | 4,7 von 5 | rund 490.000 Bewertungen (App Commerzbank Banking) | 31.10.2026 |
| Google Play | 4,49 von 5 (laut AppGoblin) | rund 270.000 Bewertungen | 19.10.2026 |
Auf Trustpilot schreiben vor allem Kunden, die sich über Konto und Service ärgern, die App-Stores bewerten die Banking-App. Das Altersvorsorgedepot gibt es noch nicht, keine dieser Bewertungen bezieht sich darauf.
Commerzbank Altersvorsorgedepot: die Fakten in Kurzform
Das Altersvorsorgedepot der Commerzbank ist ein gefördertes Depot der Commerzbank AG mit zwei aktiv gemanagten Multi-Asset-Fonds von Allianz Global Investors (defensiv rund 15 %, chancenorientiert rund 70 % Aktien), das die Bank ab Januar 2027 online und mit Beratung anbieten will.
Nicht verwechseln: Nicht zu verwechseln mit dem separaten Altersvorsorgedepot von comdirect, einer Marke der Commerzbank AG, das auf ETFs setzt und eine Early-Bird-Prämie von 50 € zahlt. Auch mit dem normalen Commerzbank-Depot ohne Förderung hat es nichts zu tun.
- Anbieter
- Commerzbank AG, Frankfurt am Main (Pflichtangaben/Impressum, abgerufen 31.10.2026)
- Produkt und Varianten
- ein Altersvorsorgedepot mit 2 Multi-Asset-Fonds von Allianz Global Investors (ca. 15 % und ca. 70 % Aktien), Aufteilung frei (Commerzbank-Pressemitteilung, 01.10.2026)
- Laufende Kosten Standarddepot
- nicht veröffentlicht, Produktseite nennt nur den Deckel von max. 1 % (Commerzbank-Produktseite, 31.10.2026)
- Depot- und Ordergebühren
- nicht veröffentlicht (extraETF, 28.10.2026)
- Mindestbeitrag
- 10 € im Monat oder 120 € im Jahr (Commerzbank-Produktseite, 31.10.2026)
- Vormerkung
- keine, nur Newsletter; keine Prämie (Commerzbank-Produktseite, 31.10.2026)
- Start
- Januar 2027, online oder mit Beratung (Commerzbank-Produktseite, 31.10.2026)
- Zertifizierung
- noch keine BZSt-Zertifizierung (extraETF, 28.10.2026)
- Aufsicht
- EZB und BaFin (Pflichtangaben/Impressum, abgerufen 31.10.2026)
Zuletzt geprüft am 31. Oktober 2026. Diese Box fasst die belegten Kernangaben so zusammen, dass du sie ohne den Rest der Seite richtig zitieren kannst, mit Quelle und Stand je Angabe. Die strukturierten Daten dieser Seite enthalten dieselben Werte.
Häufige Fragen zum Altersvorsorgedepot bei der Commerzbank
Was kostet das Altersvorsorgedepot bei der Commerzbank?
Ist das Altersvorsorgedepot der Commerzbank dasselbe wie das von comdirect?
Welche Fonds stecken im Altersvorsorgedepot der Commerzbank?
Bekomme ich bei der Commerzbank eine Beratung zum Altersvorsorgedepot?
Quellen mit Datum (Stand 31. Oktober 2026)
- Commerzbank: Pressemitteilung Altersvorsorgedepot (PDF) (Anbieter, 01.10.2026)
- Commerzbank: Altersvorsorgedepot (Produktseite) (Anbieter, 31.10.2026)
- Commerzbank: Pflichtangaben und Impressum (Anbieter, 31.10.2026)
- Commerzbank: Informationsbogen Einlagensicherung (PDF) (Anbieter, 31.10.2026)
- Commerzbank: Faktenblatt (PDF) (Anbieter, 05.08.2026)
- comdirect: Altersvorsorgedepot (Produktseite) (Anbieter, 13.10.2026)
- Deutsche Bank: Altersvorsorge-Reform (Produktseite mit DWS-Konditionen) (Anbieter, 31.10.2026)
- extraETF: Altersvorsorgedepot Vergleich (2027) (Fachmedium, 28.10.2026)
- Stiftung Warentest: Altersvorsorgedepot, Preiskampf der Anbieter (Fachmedium, 25.09.2026)
- IT Finanzmagazin: 1,45 Mio. Euro Bußgeld, BaFin nimmt Commerzbank ins Visier (Fachmedium, 22.04.2024)
- finanzfluss: Commerzbank ETF-Sparplan (Portal, 10/2026)
- biallo: Commerzbank Kontakt (Portal, 2021)
- Trustpilot: Commerzbank AG (Portal, 31.10.2026)
- Apple App Store: Commerzbank Banking (Portal, 31.10.2026)
- AppGoblin: Commerzbank Banking (Google Play) (Portal, 19.10.2026)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
Bequeme Mischfonds mit Beratung, nur der Preis fehlt
Die Commerzbank geht einen eigenen Weg: zwei Mischfonds von Allianz Global Investors statt Index-ETFs, dazu Beratung in der Filiale. Für Kunden, die sich nicht selbst um die Aufteilung kümmern wollen, ist das bequem. Aktives Management kostet aber in aller Regel mehr, und die Bank nennt bis heute keinen Preis. Wie viel davon abhängt, zeigt meine Rechnung: Zwischen 0,28 und 0,99 % Kosten liegen bei 200 € im Monat nach 30 Jahren rund 22.000 €.
In der vorläufigen finanzfacts-Bewertung kommt die Commerzbank deshalb auf Platz 25 mit 5,3 Punkten, die Konzernschwester comdirect steht acht Plätze weiter vorn. Mein Rat: Bist du Commerzbank-Kunde und willst Beratung, warte die Kosten ab und leg sie im Anbieter-Vergleich neben die Deka, die in der Sparkasse berät und 0,1 % Effektivkosten nennt. Willst du einfach günstig in ETFs sparen, ist Scalable Capital auf Platz 1 die klarere Wahl.
Was machst du jetzt?
Platz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Platz 25 von 31 mit 5,3 Punkten.
Alle 31 Anbieter mit Kosten, Vormerkung und News im Vergleich.
* Werbelink (Affiliate-Link): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision. Deine Konditionen ändern sich dadurch nicht. Der Link zum Anbieter ist kein Werbelink.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
