Altersvorsorgedepot-Strategie: Wie viel ins AVD, wie viel ins ETF-Depot?
Die Reihenfolge für deine Sparrate, vier Lebenslagen in Euro durchgerechnet und der Steuersatz im Alter, ab dem das freie ETF-Depot vorn liegt.
 Florian Baumann
Lesezeit: ca. 18 Minuten
- Erst der Notgroschen, dann mindestens 360 € im Jahr ins Altersvorsorgedepot. Auf diese ersten Euro legt der Staat 50 % drauf, mit Kindern reichen schon 300 € für die volle Kinderzulage.
- Auf 1.800 € im Jahr (150 € im Monat) füllst du auf, wenn du das Geld bis 65 sicher nicht brauchst. Jeden Euro darüber legst du im freien ETF-Depot an.
- Bei 30 % Grenzsteuersatz bringt der Förderhöchstbetrag 702 € im Jahr (39 % auf deinen Eigenbeitrag), bei 42 % sind es 982,80 € (54,6 %).
- In der Beispielrechnung über 30 Jahre liegt das AVD vorn, solange dein Steuersatz im Alter unter rund 31 % bleibt. Zahlst du heute 30 % oder 42 %, liegt die Schwelle bei 37 % und 48 %.
- Vor dem Abschluss prüfen: Dein erstes AVD stellt alle Riester-Verträge auf das neue Förderrecht um, und der Staat fördert höchstens zwei neue Verträge.
Inhaltsverzeichnis +
Was du vor der Planung wissen musst
Das Altersvorsorgedepot (AVD) ist ab dem 1. Januar 2027 der geförderte Nachfolger der Riester-Rente. Du legst dort in ETFs und Fonds bis Risikoklasse 5 an, Einzelaktien darfst du nicht kaufen. An das Geld kommst du frühestens mit 65 oder ab dem früheren Beginn deiner gesetzlichen Altersrente, vorher nur über eine Kündigung, die dich die Förderung kostet. Alles Grundsätzliche erklärt der Überblick zum Altersvorsorgedepot, welche Fonds hineindürfen, die Seite erlaubte ETFs im Altersvorsorgedepot.
Kosten, Auszahlung und Steuern im Alter
Einen gesetzlichen Kostendeckel von 1,0 % Effektivkosten im Jahr hat nur das Standarddepot. Ab 65 zahlst du dir das Geld als lebenslange Rente oder als Auszahlplan bis mindestens 85 aus, zu Beginn darfst du bis zu 30 % als Teilkapital entnehmen (Auszahlung im Detail). Den geförderten Teil versteuerst du dann voll mit deinem persönlichen Steuersatz, in der Ansparphase fallen dafür weder Abgeltungsteuer noch Vorabpauschale an. Für Beiträge über 1.800 € im Jahr gelten mildere Regeln, die der Ratgeber Steuern im Altersvorsorgedepot durchrechnet.
Was dir jeder Euro an Zulage bringt

Auf die ersten 360 € Eigenbeitrag im Jahr legt der Staat 50 % drauf, auf jeden weiteren Euro bis 1.800 € noch 25 %. Das ergibt höchstens 540 € Grundzulage, dazu bis zu 300 € Kinderzulage je Kind für den Elternteil, dem sie zusteht. Unter 120 € Eigenbeitrag gibt es gar nichts, über 1.800 € keine weitere Zulage. Alle Details zu Kinderzulage, Berufseinsteigerbonus und Mindestbeitrag stehen im Ratgeber zur Förderung im Altersvorsorgedepot.
Für die Aufteilung zwischen den Depots zählt vor allem eins: Die ersten 360 € bringen je Euro doppelt so viel Zulage wie jeder weitere Euro. Deshalb sinkt die Förderquote mit steigendem Beitrag, bei 1.800 € liegt sie noch bei 30 %.
Der Steuerhebel: Was die Günstigerprüfung bei 30 % und 42 % bringt
Das Finanzamt zieht deine Beiträge bis 1.800 € plus die Zulage als Sonderausgaben ab und prüft von Amts wegen, ob dir das mehr bringt als die Zulage allein (§ 10a EStG). Die schon gezahlte Zulage rechnet es gegen, nur die Differenz bekommst du über den Steuerbescheid. Dafür brauchst du eine Steuererklärung.
Ohne Kinder lohnt sich der Abzug ab einem Grenzsteuersatz von gut 23 %. Einen Grenzsteuersatz von 30 % erreichst du 2026 als Single ab rund 35.200 € zu versteuerndem Einkommen, 42 % ab 69.879 €.
| Dein Grenzsteuersatz heute | Zulage | Extra-Erstattung | Förderung pro Jahr | Förderquote | Kostet dich netto |
|---|---|---|---|---|---|
| unter 23 % | 540 € | 0 € | 540 € | 30 % | 1.800 € |
| 30 % | 540 € | 162 € | 702 € | 39 % | 1.638 € |
| 42 % | 540 € | 442,80 € | 982,80 € | 54,6 % | 1.357,20 € |
So liest du die Zeile für 30 %: Der Abzug von 2.340 € (1.800 € Eigenbeitrag plus 540 € Zulage) spart dir 702 € Steuer. Die Zulage ist davon schon bezahlt, 162 € überweist dir das Finanzamt zusätzlich. Für 2.340 € im Depot zahlst du damit nur 1.638 € aus eigener Tasche. Die Tabelle gilt ohne Kinder und rechnet mit dem Grenzsteuersatz, ohne Solidaritätszuschlag und Kirchensteuer.
Für deine Strategie heißt das: Je höher dein Steuersatz heute, desto weniger kostet dich der Förderhöchstbetrag netto, und desto mehr spricht für das AVD. Mit Kindern schrumpft die Extra-Erstattung, weil das Finanzamt auch die Kinderzulage gegenrechnet. Die Fälle mit Kindern rechnet der Ratgeber Altersvorsorgedepot und Steuern durch.
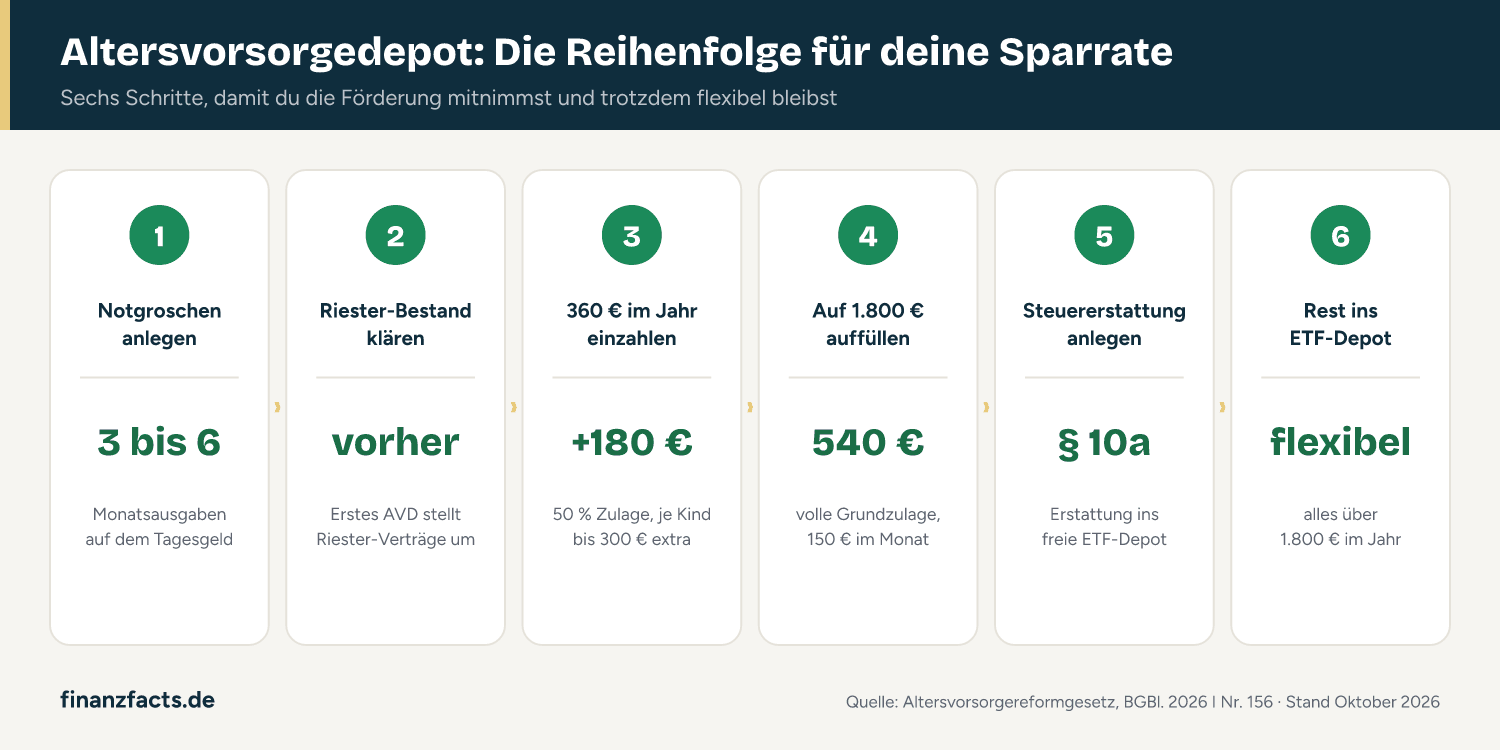
Sechs Schritte: Wie viel Geld gehört ins AVD, wie viel ins freie Depot?
Das AVD und ein freies ETF-Depot haben verschiedene Aufgaben. Im AVD holst du Zulage und Steuervorteil, dafür liegt das Geld bis 65 fest und du kaufst nur Fonds. Im freien Depot kommst du jederzeit an dein Geld, zahlst aber Abgeltungsteuer auf die Gewinne. Die folgende Reihenfolge verteilt deine Sparrate so, dass du die stärkste Förderung zuerst mitnimmst und trotzdem flexibel bleibst.
Die Reihenfolge für deine Sparrate
- Notgroschen auf dem Tagesgeldkonto. Geld, das du vor 65 brauchen könntest, gehört nicht ins AVD. Eine Kündigung mit Auszahlung kostet dich alle Zulagen und Steuervorteile. Wie groß deine Rücklage sein sollte, zeigt der Ratgeber Notgroschen berechnen.
- Riester-Bestand klären, bevor du abschließt. Dein erstes AVD stellt alle deine Riester-Verträge unwiderruflich auf das neue Förderrecht um. Hast du einen Riester-Vertrag mit kleinem Sockelbeitrag, rechnest du vorher nach (siehe Fallstricke weiter unten).
- Den 50-%-Bereich sichern: 360 € im Jahr. Das sind 30 € im Monat und 180 € Zulage. Mit Kindern sichern dir schon 300 € im Jahr (25 € im Monat) die volle Kinderzulage von 300 € je Kind. Bist du zu Beginn des Beitragsjahres noch keine 25, legt der Staat einmalig 200 € dazu.
- Auf 1.800 € auffüllen, wenn du das Geld bis 65 entbehren kannst. Jeder Euro zwischen 360 € und 1.800 € bringt 25 % Zulage, ab gut 23 % Grenzsteuersatz holt dir das Finanzamt zusätzlich Steuer zurück. 1.800 € im Jahr sind 150 € im Monat.
- Steuererstattung ins freie Depot. Die Extra-Erstattung aus der Günstigerprüfung kommt mit dem Steuerbescheid. Leg sie im freien ETF-Depot an, sonst verschenkst du einen Teil des Vorteils. Die Profile weiter unten rechnen genau so.
- Alles über 1.800 € ins freie ETF-Depot. Dort gibt es keine Förderung, dafür kommst du jederzeit an dein Geld, und bei Aktien-ETFs bleiben 30 % der Gewinne steuerfrei. Mehr als 1.800 € ins AVD lohnen sich nur, wenn du im Alter in der Krankenversicherung der Rentner bist, einen Steuersatz unter 35 % erwartest, der Vertrag mindestens zwölf Jahre läuft und du das Geld sicher nicht vor 65 brauchst.
Zahlt dein Arbeitgeber einen Zuschuss zur Betriebsrente, nimm ihn vor Schritt 3 mit. Wie Altersvorsorgedepot, Betriebsrente und Rürup zusammenpassen, zeigt der Vergleich AVD, bAV, Rürup oder ETF-Depot.
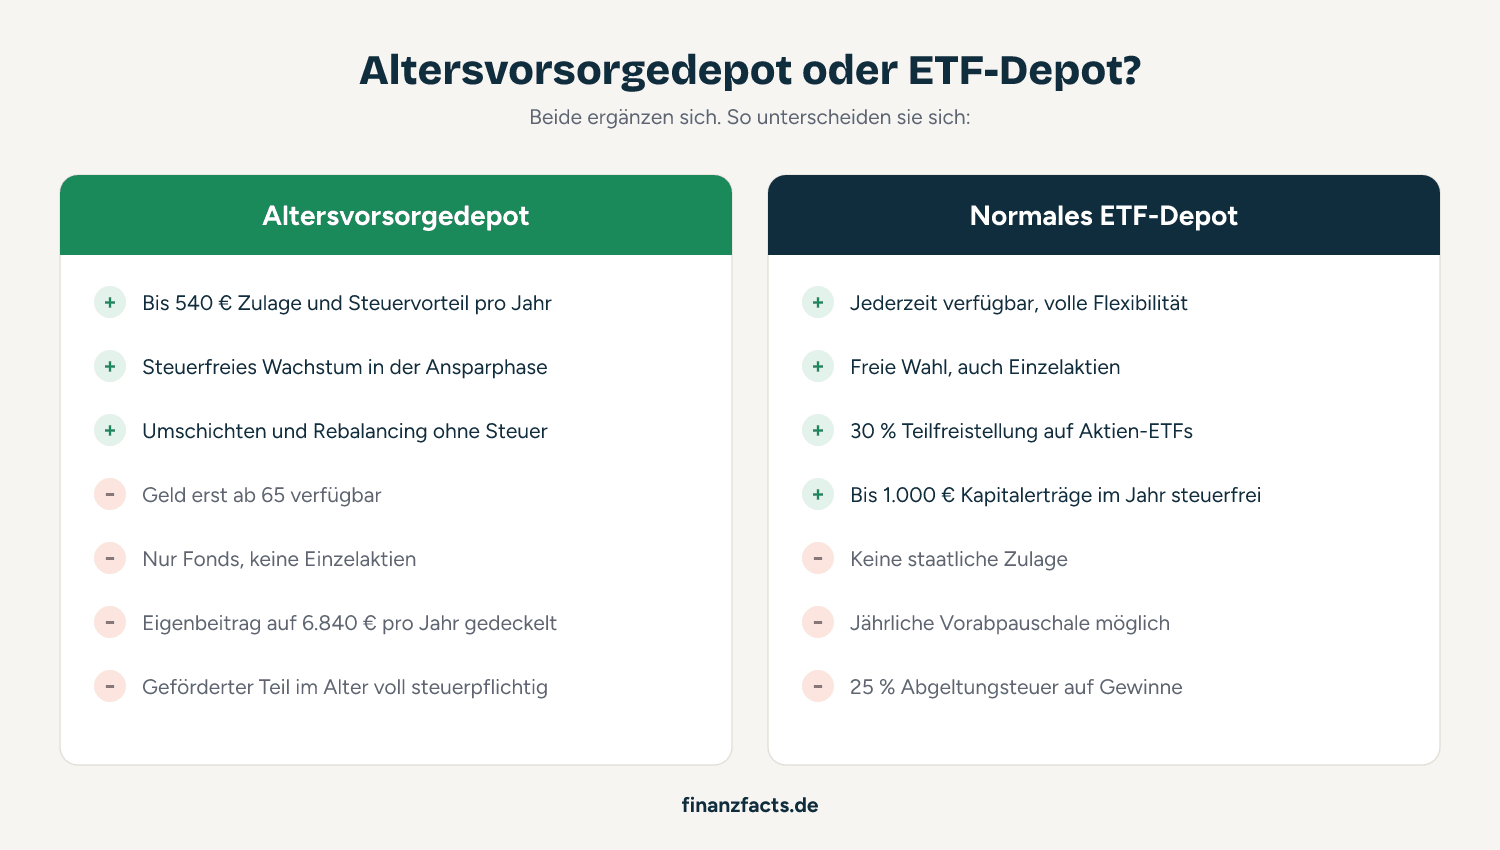
Altersvorsorgedepot und ETF-Depot im Vergleich
Altersvorsorgedepot
- Bis 540 € Zulage und Steuervorteil pro Jahr
- Steuerfreies Wachstum in der Ansparphase
- Umschichten und Rebalancing ohne Steuer
- Geld erst ab 65 verfügbar
- Nur Fonds, keine Einzelaktien
- Eigenbeitrag auf 6.840 € pro Jahr gedeckelt
- Geförderter Teil im Alter voll steuerpflichtig
Normales ETF-Depot
- Jederzeit verfügbar, volle Flexibilität
- Freie Wahl, auch Einzelaktien
- 30 % Teilfreistellung auf Aktien-ETFs
- Bis 1.000 € Kapitalerträge im Jahr steuerfrei
- Keine staatliche Zulage
- Jährliche Vorabpauschale möglich
- 25 % Abgeltungsteuer auf Gewinne
Ob sich der geförderte Teil trotz voller Besteuerung im Alter lohnt, zeigt die Rechnung im nächsten Abschnitt.
AVD oder freies Depot: Was nach 30 Jahren übrig bleibt
Die entscheidende Frage für die Aufteilung: Lohnt sich ein Euro im AVD auch dann, wenn du die Auszahlung später voll versteuerst? Ich rechne mit diesen Annahmen: 1.800 € Eigenbeitrag im Jahr, 30 Jahre bis zur Auszahlung mit 65, derselbe Welt-ETF in beiden Depots mit 6,0 % Rendite vor Kosten und 0,2 % laufenden Kosten, also 5,8 % im Jahr. Beiträge, Zulage und Erstattung fließen vereinfacht am Jahresende. Die Rendite ist eine Annahme, keine Prognose.
Damit der Vergleich fair bleibt, bekommt das freie Depot jedes Jahr genau den Betrag, den dich das AVD nach Zulage und Erstattung wirklich kostet. Im freien Depot ziehe ich am Ende 25 % Abgeltungsteuer auf 70 % des Gewinns ab, weil für Aktien-ETFs 30 % Teilfreistellung gelten. Solidaritätszuschlag und Kirchensteuer lasse ich weg, ebenso die Vorabpauschale im freien Depot. Das begünstigt das freie Depot leicht.
| Dein Grenzsteuersatz heute | Kostet dich netto pro Jahr | AVD vor Steuer | AVD nach 25 % Steuer im Alter | Freies Depot nach Steuer | AVD vorn bis Steuersatz im Alter |
|---|---|---|---|---|---|
| unter 23 % (nur Zulage) | 1.800 € | 178.612 € | 133.959 € | 122.800 € | 31 % |
| 30 % | 1.638 € | 178.612 € | 133.959 € | 111.748 € | 37 % |
| 42 % | 1.357,20 € | 178.612 € | 133.959 € | 92.591 € | 48 % |
So liest du die Tabelle: Im AVD sammeln sich nach 30 Jahren 178.612 € an, davon 54.000 € eigenes Geld und 16.200 € Zulagen. Versteuerst du die Auszahlung im Alter mit 25 %, bleiben 133.959 €. Das freie Depot kommt ohne Steuererstattung auf 137.394 € vor und 122.800 € nach Steuer. Erst wenn dein Steuersatz im Alter über 31 % liegt, holt es das AVD ein. Zahlst du heute 30 % oder 42 %, kostet dich das AVD netto weniger, und die Schwelle steigt auf 37 % und 48 %.
Hält das Ergebnis, wenn du im Alter Stück für Stück entsparst? Ich habe beide Töpfe zusätzlich als Auszahlplan von 65 bis 85 gerechnet, im freien Depot mit dem Sparer-Pauschbetrag von 1.000 € im Jahr. Die Schwellen steigen dabei um weniger als einen Prozentpunkt, das Ergebnis hält also.
Faustregel aus der Rechnung: Für den geförderten Teil bis 1.800 € liegt das AVD in allen drei Fällen vorn, wenn dein Steuersatz im Alter nicht höher ist als heute. Selbst einige Prozentpunkte mehr verkraftet es.
Welchen Steuersatz du im Alter hast, hängt von gesetzlicher Rente, Betriebsrente, Mieten und der AVD-Auszahlung selbst ab. Wie du ihn abschätzt, erklärt der Steuer-Ratgeber zum AVD im Abschnitt zum Steuersatz im Alter. Zwei Dinge senken die Schwelle deutlich: hohe Kosten im AVD und eine freiwillige gesetzliche Krankenversicherung im Alter. Beides steht weiter unten bei den Fallstricken.
Vier Lebenslagen, vier Sparpläne in Euro
Wie die sechs Schritte in der Praxis aussehen, zeigen vier typische Fälle. Ich rechne mit denselben Annahmen wie oben: 5,8 % Rendite im Jahr nach Kosten, im freien Depot Abgeltungsteuer nach Teilfreistellung. Die Steuererstattung fließt jeweils ins freie Depot. Deine eigenen Zahlen rechnest du mit dem Altersvorsorgedepot-Rechner, ob sich der Einstieg für dich überhaupt lohnt, klärt der AVD-Check in sieben Fragen.
| Lebenslage | Sparrate im Monat | Davon ins AVD | Davon ins freie Depot | Förderung pro Jahr | Förderquote auf den AVD-Beitrag |
|---|---|---|---|---|---|
| Berufseinsteiger, 24, Grenzsteuersatz unter 23 % | 100 € | 30 € | 70 €, zuerst als Notgroschen | 180 €, im ersten Jahr 380 € | 50 %, im ersten Jahr 105,6 % |
| Angestellt ohne Kinder, 30 % | 300 € | 150 € | 150 € plus Erstattung | 702 € (540 € Zulage, 162 € Erstattung) | 39 % |
| Gutverdiener ohne Kinder, 42 % | 600 € | 150 € | 450 € plus Erstattung | 982,80 € (540 € Zulage, 442,80 € Erstattung) | 54,6 % |
| Paar mit zwei Kindern, beide förderberechtigt, 30 % | 150 € | 30 € beim Elternteil mit Kinderzulage, 120 € beim anderen | 0 € | 1.230 € (780 € und 450 €) | 68,3 % |
Berufseinsteiger unter 25: klein anfangen, Bonus sichern
Mit 100 € Sparrate im Monat steht zuerst der Notgroschen. Parallel zahlst du 30 € im Monat ins AVD. Das bringt 180 € Zulage im Jahr und im ersten Jahr einmalig 200 € extra, weil du zu Beginn des Beitragsjahres noch keine 25 bist. Bleibst du bis 65 bei 30 € im Monat, stehen nach 41 Jahren rund 86.500 € im AVD, aus 14.760 € eigenem Geld und 7.580 € Zulagen. Rechnerisch würde sich auch ein höherer AVD-Beitrag lohnen, solange dein Steuersatz im Alter unter rund 30 % bleibt. Der kleine Einstieg hält dir aber Geld für Rücklage und größere Anschaffungen frei. Steigt dein Gehalt, erhöhst du den AVD-Beitrag Schritt für Schritt auf 150 €.
Angestellt ohne Kinder: 150 € gefördert, 150 € frei
Du zahlst 150 € im Monat ins AVD und holst die volle Grundzulage von 540 €. Bei 30 % Grenzsteuersatz erstattet dir das Finanzamt weitere 162 €, die zusammen mit 150 € im Monat ins freie Depot fließen. Nach 30 Jahren stehen im AVD 178.612 € und im freien Depot 149.759 € vor Steuer. Nach Steuer bleiben im freien Depot 133.852 € und im AVD bei 25 % Steuersatz im Alter 133.959 €, zusammen 267.810 €. Hättest du die 300 € komplett im freien Depot angelegt, wären es nach Steuer 245.599 €. Die Kombination bringt dir also 22.211 € mehr.
Gutverdiener: Förderung mitnehmen, den Rest frei anlegen
Bei 42 % Grenzsteuersatz bringt der Förderhöchstbetrag 982,80 € im Jahr, das sind 54,6 % auf deine 1.800 €. Die 442,80 € Erstattung und weitere 450 € im Monat fließen ins freie ETF-Depot. Nach 30 Jahren stehen 178.612 € im AVD und 445.980 € im freien Depot vor Steuer. Selbst mit 30 % Steuersatz im Alter liegst du nach Steuer 32.437 € vor einem Plan, der alle 600 € frei anlegt. Mehr als 1.800 € ins AVD lohnen sich für dich nur mit einem Steuersatz im Alter unter 35 %. Erwartest du im Alter hohe Einkünfte, etwa aus Mieten oder einer Betriebsrente, ist das unwahrscheinlich. Dann gehört alles über 1.800 € ins freie Depot.
Paar mit zwei Kindern: zwei Verträge statt einem
Ihr habt 150 € im Monat für das AVD übrig und seid beide förderberechtigt, etwa weil ihr beide rentenversicherungspflichtig angestellt seid. Zahlt nur der Elternteil mit Kinderzulage die vollen 150 €, gibt es 540 € Grundzulage plus 600 € Kinderzulage, zusammen 1.140 €. Teilt ihr auf, 30 € beim Elternteil mit Kinderzulage und 120 € beim anderen, sind es 780 € plus 450 €, zusammen 1.230 €. Der Grund: Jeder Vertrag hat seinen eigenen 50-%-Bereich auf die ersten 360 €. Das sind 90 € mehr im Jahr und nach 30 Jahren 6.870 € mehr im Depot. Eine Extra-Erstattung bringt die Günstigerprüfung euch bei 30 % nicht, weil das Finanzamt die Kinderzulage gegenrechnet. Mit 300 € im Monat füllt ihr beide Verträge auf je 1.800 € und kommt auf 1.680 € Zulage im Jahr. Wem die Kinderzulage zusteht, erklärt der Ratgeber zur Kinderzulage im Altersvorsorgedepot.
Sonderfälle, die anders rechnen
- Partner ohne eigenen Förderanspruch. Er bekommt mit einem eigenen Vertrag und mindestens 120 € im Jahr höchstens 175 € Grundzulage, berechnet aus den Beiträgen des förderberechtigten Partners. Mehr im Ratgeber Altersvorsorgedepot für Ehepartner.
- Selbstständige. Die Zulage gibt es nur unter 67, mit Einkünften nach § 15 oder § 18 Abs. 1 Nr. 1 bis 3 EStG und einer Steuererklärung für das Beitragsjahr. Bist du im Alter freiwillig gesetzlich versichert, zahlst du auf die volle Auszahlung Kranken- und Pflegebeiträge. Mehr im Ratgeber Altersvorsorgedepot für Selbstständige.
- Späte Einsteiger. Je kürzer die Zeit bis 65, desto weniger Zinseszins arbeitet auf deine Zulagen. Durchgerechnete Fälle findest du unter Altersvorsorgedepot mit 50, 55 oder 60.
Fünf Fallstricke, die deine Strategie kippen können
Diese Regeln stehen im Gesetz, fallen vielen aber erst nach dem Abschluss auf. Prüf sie, bevor du den ersten Vertrag unterschreibst.
- Dein erstes AVD stellt alle Riester-Verträge um. Schließt du nach dem 31. Dezember 2026 einen zertifizierten Vertrag ab, gilt das neue Förderrecht einheitlich für alle deine Altersvorsorgeverträge, auch für ruhende (§ 52 Abs. 50a EStG). Zurück geht es nicht. Eltern mit 60 € Sockelbeitrag bekommen danach für 60 € keine Zulage mehr. Sie brauchen mindestens 120 € und für die volle Kinderzulage 300 € im Jahr. Wie du das vorher durchrechnest, steht unter Riester kündigen, ruhen lassen oder übertragen.
- Der Staat fördert höchstens zwei neue Verträge. Ab dem dritten Vertrag, den du nach dem 31. Dezember 2026 abschließt, zählen deine Beiträge nicht mehr als Altersvorsorgebeiträge (§ 82 Abs. 5 EStG). Maßgeblich ist das Abschlussdatum. Nach dem Wortlaut zählt auch ein Vertrag mit, den du später durch einen Anbieterwechsel beendest. Wähle den Anbieter deshalb so, dass du nicht wechseln musst.
- Ein Wechsel in den ersten fünf Jahren kostet bis zu 300 €. Der alte Anbieter darf bis zu 150 € verlangen, der neue eine einmalige Verwaltungspauschale von bis zu 150 €. Nach fünf Jahren, nach einer Kostenerhöhung oder beim Wechsel innerhalb desselben Anbieters verlangt der alte Anbieter nichts. Kündigen musst du mit drei Monaten Frist zum Quartalsende. Ablauf und Musterbrief stehen unter Altersvorsorgedepot kündigen und wechseln.
- Den Kostendeckel gibt es nur im Standarddepot. Dort dürfen die Effektivkosten höchstens 1,0 % im Jahr betragen (§ 2a Abs. 2 AltZertG), im freien AVD und beim Garantieprodukt gibt es keinen Deckel. Das wirkt direkt auf die Rechnung oben: Kostet dein AVD 1,0 % statt 0,2 % im Jahr, stehen nach 30 Jahren 155.467 € statt 178.612 € im Depot. Die Schwelle für den Steuersatz im Alter sinkt dann bei reiner Zulage von 31 % auf 21 %, bei 30 % Grenzsteuersatz heute von 37 % auf 28 %. Vergleiche die Effektivkosten deshalb im Anbieter-Vergleich.
- Deine Krankenversicherung im Alter entscheidet mit. Bist du als Rentner in der Krankenversicherung der Rentner (KVdR) pflichtversichert, zahlst du auf die AVD-Auszahlung nach dem Gesetzeswortlaut keine Kranken- und Pflegebeiträge, weil § 229 SGB V private Altersvorsorgeverträge nicht als Versorgungsbezug nennt. Bist du freiwillig gesetzlich versichert, zahlst du Beiträge auf die volle Auszahlung, und der Vorsprung des AVD schrumpft deutlich. Frag deine Krankenkasse rechtzeitig, ob du in die KVdR kommst. Details im Ratgeber Krankenversicherung auf die AVD-Auszahlung.
Achtung: Kündige einen bestehenden Riester-Vertrag nicht mit Auszahlung, sonst zahlst du Zulagen und Steuervorteile zurück. Ruhen lassen oder ins AVD übertragen kannst du ohne diesen Verlust. Wie du entscheidest, zeigt der Ratgeber zum Riester-Wechsel.
Vier Stellschrauben, die ohne Mehraufwand mehr bringen
Diese Punkte ändern nichts an der Reihenfolge, holen aber jedes Jahr etwas mehr aus derselben Sparrate heraus.
- Als Paar zwei Verträge führen. Seid ihr beide förderberechtigt, hat jeder Vertrag seinen eigenen 50-%-Bereich auf die ersten 360 €. Bei gleicher Sparrate bringt das bis zu 90 € mehr Zulage im Jahr, wie das Familienbeispiel oben zeigt.
- Den Sparplan auf genau 1.800 € im Jahr stellen. 150 € im Monat treffen den Förderhöchstbetrag. Jeder Euro darüber bringt keine Zulage, jeder fehlende Euro kostet dich 25 Cent. Zahlst du unregelmäßig ein, prüf im Dezember, ob du die 1.800 € erreichst.
- Im freien Depot den Sparer-Pauschbetrag nutzen. Kapitalerträge bis 1.000 € im Jahr bleiben steuerfrei, für zusammen veranlagte Ehepaare bis 2.000 € (§ 20 Abs. 9 EStG). Erteil deiner Bank einen Freistellungsauftrag und verkaufe im Alter lieber in Jahresschritten als auf einen Schlag. Wie stark die Vorabpauschale dein freies Depot unterwegs belastet, zeigt der Vorabpauschale-Rechner.
- Das Teilkapital in ein Jahr ohne Gehalt legen. Die bis zu 30 % Teilkapital zu Beginn der Auszahlung versteuerst du in dem Jahr, in dem sie fließen. Fällt das in ein Jahr, in dem du noch voll verdienst, zahlst du darauf mehr Steuer. Mehr dazu im Ratgeber zur Auszahlung des Altersvorsorgedepots.
Häufige Fragen zur Altersvorsorgedepot-Strategie
Wie viel sollte ich ins Altersvorsorgedepot einzahlen und wie viel ins freie ETF-Depot?
Lohnt sich das Altersvorsorgedepot, wenn ich im Alter viel Steuer zahle?
Soll ich mehr als 1.800 € im Jahr ins Altersvorsorgedepot einzahlen?
Was muss ich vor dem Abschluss klären, wenn ich noch einen Riester-Vertrag habe?
Rechtliche Grundlagen und Daten
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26 (§§ 10a, 52 Abs. 50a, 82 Abs. 5, 84 bis 86 EStG; §§ 1, 2a AltZertG)
- § 32a EStG (Einkommensteuertarif ab 2026), Gesetze im Internet
- § 32d EStG (25 % auf Kapitalerträge), Gesetze im Internet
- § 20 EStG (Sparer-Pauschbetrag, Abs. 9), Gesetze im Internet
- § 20 InvStG (Teilfreistellung für Aktienfonds), Gesetze im Internet
- § 229 SGB V (Versorgungsbezüge), Gesetze im Internet
- Deutscher Bundestag, Beschluss zum Altersvorsorgedepot
- Bundesregierung, Reform der privaten Altersvorsorge
- justETF, Das Altersvorsorgedepot 2027
- Finanztip, Altersvorsorgedepot erklärt
Gefördert bis 1.800 €, darüber frei anlegen
Die Rechnungen auf dieser Seite führen zu einer klaren Reihenfolge: Notgroschen, dann die ersten 360 € im AVD, dann bis 1.800 € auffüllen, wenn du das Geld bis 65 entbehren kannst. Für diesen geförderten Teil liegt das AVD in allen drei Steuerfällen vorn, wenn dein Steuersatz im Alter nicht höher ist als heute.
Jeden Euro über 1.800 € würde ich ins freie ETF-Depot legen. Dort kommst du jederzeit an dein Geld, und der reine Steueraufschub im AVD wiegt die Bindung bis 65 nur in wenigen Fällen auf.
Vor dem Abschluss lohnen zwei Prüfungen: dein Riester-Bestand und die Kosten des Anbieters. Beides kannst du nach der Unterschrift kaum noch korrigieren.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
