Altersvorsorgedepot bei der ING: Relax, Aktiv, Startbonus und Einschätzung
Die ING hat im September zwei Varianten vorgestellt und eine Starteliste mit 50 € Startbonus für Neukunden geöffnet. Am 26. Oktober kamen die Preise: keine Depot- und Ordergebühren, Relax für 0,20 % TER im Jahr. Hier findest du Konditionen, Fristen, die Chronik und eine Kostenrechnung über 30 Jahre.
 Florian Baumann
Lesezeit: ca. 8 Minuten
- Die ING startet am 1. Januar 2027 mit zwei Varianten: Relax mit zwei vorausgewählten ETFs und automatischer Umschichtung fünf Jahre vor der Auszahlung, Aktiv mit mehr als 1.000 ETFs und Fonds bis Risikoklasse 5 von 7.
- Seit dem 26. Oktober 2026 stehen die Preise fest: Depot, Sparpläne, Orders und Wechsel kosten nichts, Relax kostet 0,20 % TER im Jahr, Aktiv je nach Fonds ab 0,03 %. Die Fondskosten erstattet die ING nicht.
- Neukunden bekommen 50 € Startbonus, wenn sie sich bis 31. Dezember 2026 in die Starteliste eintragen und das Depot bis 15. Februar 2027 eröffnen.
- Sparraten gehen ab 10 € im Monat, den Riester-Wechselservice plant die ING im Lauf von 2027. Ein Zertifikat des Bundeszentralamts für Steuern hatte laut extraETF am 28. Oktober 2026 noch kein Anbieter.
- Mit 0,20 % kommst du bei 200 € im Monat nach 30 Jahren rechnerisch auf 188.000 €, also 24.900 € mehr als beim gesetzlichen Kostendeckel.
Wie gut ist das Altersvorsorgedepot bei der ING?
Die ING landet mit 8,5 von 10 Punkten auf Platz 5 von 28 und damit in den Top 5. Vorne liegt Scalable Capital mit 9,0 Punkten.
Dann spricht nichts gegen das Altersvorsorgedepot hier. Die ING gehört zu den fünf besten Anbietern, und du sparst dir eine neue Bankverbindung.
Konditionen ansehenPlatz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Zu Scalable Capital*Am wenigsten kosten derzeit Trade Republic (0 %) und flatex (0,07 %).
KostendiagrammVorläufige Bewertung der Redaktion, Stand 5. November 2026, vor der Zertifizierung durch das Bundeszentralamt für Steuern. Die Punkte stammen aus dem Anbieter-Vergleich und folgen dort offen gelegten Regeln. Mit * markierte Links sind Werbelinks (Affiliate-Links) zum normalen Depot, die Reihenfolge hängt nicht davon ab.
Die besten Alternativen zur ING
Die ING steht auf Platz 5. Diese Anbieter liegen in der Bewertung direkt daneben. Ein Blick lohnt sich, wenn dir bei der ING etwas fehlt, etwa eine bestimmte ETF-Auswahl oder Filialen.
| Platz | Anbieter | Punkte | Dauerkosten Standarddepot | Vormerkung | |
|---|---|---|---|---|---|
| 1 | Scalable Capital | 9,0 | max. 0,15 % (ETF-Kosten bis Ende 2027 übernommen) | Vormerkung offen | Zum Anbieter* |
| 2 | Trade Republic | 8,9 | 0 % bei Listen-ETFs (Erstattung ohne Enddatum) | Vormerkung in der App laut Handelsblatt | Zum Anbieter* |
| 3 | Smartbroker+ | 8,7 | ETF-Kosten, 3 Jahre erstattet (danach laut biallo unter 0,15 %) | Vorab-Registrierung offen | Zum Anbieter* |
| 4 | flatex | 8,6 | max. 0,07 % (ETF-Kosten 5 Jahre erstattet) | E-Mail-Info zum Start | Details |
| 5 | ING (diese Seite) | 8,5 | 0,20 % Fondskosten (Relax) | Starteliste, 50 € Startbonus | |
| 6 | Deka (Sparkassen) | 8,1 | 0,10 % Effektivkosten | keine, Abschluss über Sparkassen | Details |
Punkte und Plätze: vorläufige Bewertung, Stand 5. November 2026. Alle 28 Anbieter mit Konditionen und Quellen stehen im Altersvorsorgedepot-Vergleich. Mit * markierte Links sind Werbelinks (Affiliate-Links): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision, deine Konditionen ändern sich nicht.
Inhaltsverzeichnis+
- Bewertung und Schnellentscheidung
- Alternativen im Vergleich
- Konditionen und Varianten
- Kosten im Vergleich mit allen Anbietern
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was die ING besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Die Fakten in Kurzform
- Häufige Fragen
Konditionen und Varianten
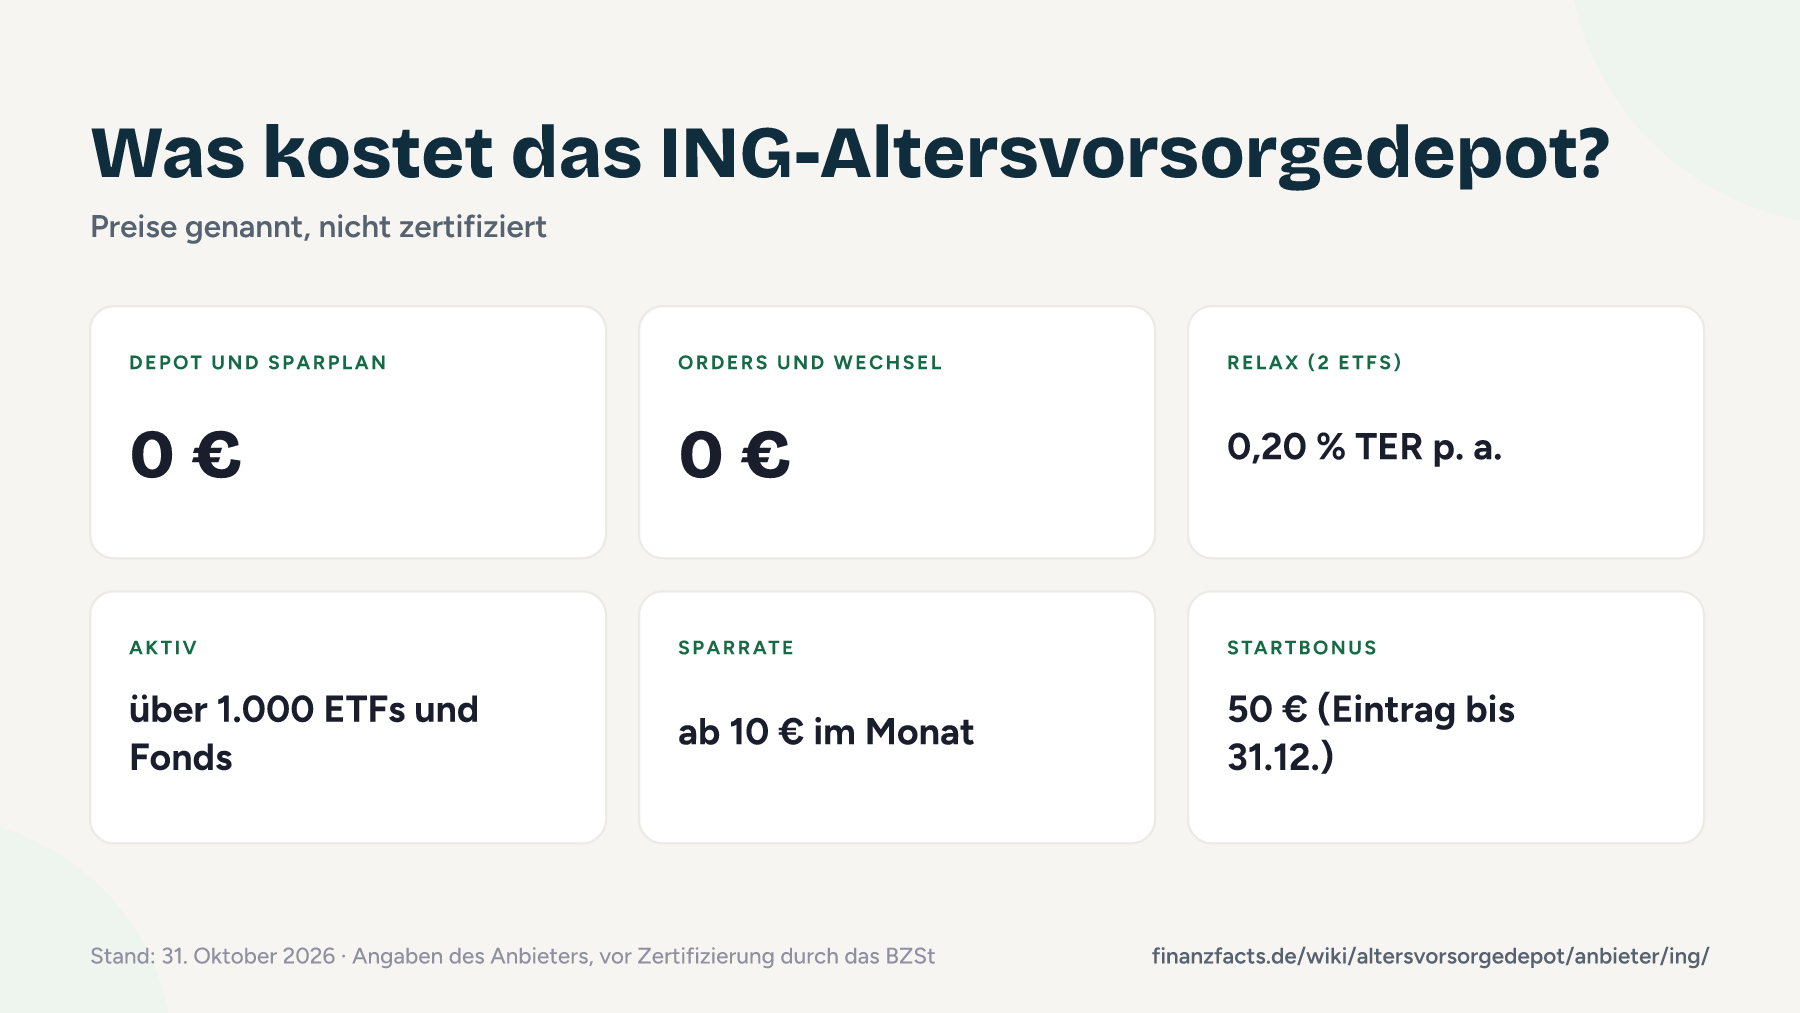
Die ING bietet ab 1. Januar 2027 zwei Altersvorsorgedepots an. Relax ist die Standardvariante: Die Bank wählt zwei ETFs vor, einen Aktien- und einen Anleihen-ETF, und du bestimmst die Aufteilung zwischen beiden. Fünf Jahre vor der Auszahlphase schichtet die ING das Vermögen automatisch in den Anleihen-ETF um. Aktiv ist für Selbstentscheider gedacht. Du stellst dein Portfolio aus mehr als 1.000 ETFs und Fonds zusammen und schichtest um, wann du willst. Laut extraETF lässt die ING dabei nur Fonds bis Risikoklasse 5 von 7 zu. Ein Garantieprodukt gibt es nicht. Die Preise hat die ING am 26. Oktober 2026 genannt: Depot, Sparpläne, Orders, Einmalzahlungen und Umschichtungen kosten in beiden Varianten 0 €. In Relax zahlst du 0,20 % TER im Jahr, in Aktiv hängt die TER am gewählten Fonds und beginnt bei 0,03 %. Anders als Scalable oder Trade Republic erstattet die ING keine Fondskosten. Sparraten gehen ab 10 € im Monat los. Laut Produktseite kannst du höchstens zwei Altersvorsorgedepots eröffnen, gefördert sind insgesamt 1.800 € pro Person. Wie Grundzulage und Kinderzulage genau rechnen, steht im Artikel zur Förderung im Altersvorsorgedepot.
| Merkmal | Relax | Aktiv |
|---|---|---|
| Depotführung | 0 € | 0 € |
| Sparplanausführung | 0 €, Sparrate ab 10 € im Monat | 0 €, Sparrate ab 10 € im Monat |
| Orders, Einmalzahlungen, Wechsel | 0 € | 0 € |
| Laufende Kosten | 0,20 % TER p. a. zzgl. Transaktionskosten, keine Erstattung | je nach ETF oder Fonds ab 0,03 % TER p. a. zzgl. Transaktionskosten, keine Erstattung |
| Auswahl | 2 aktiv gemanagte Welt-ETFs (Aktien und Anleihen), Namen offen, Gewichtung wählst du | mehr als 1.000 ETFs und Fonds bis Risikoklasse 5 von 7 |
| Umschichtung | automatisch 5 Jahre vor der Auszahlphase | jederzeit selbst |
| Startbonus | 50 € für Neukunden (Fristen siehe unten) | 50 € für Neukunden (Fristen siehe unten) |
| Beitragsgarantie | nein | nein |
Stand 31. Oktober 2026, Angaben des Anbieters (Pressemitteilung vom 26.10.2026) und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 28. Oktober 2026 noch kein Anbieter eines. Wie die ING neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Kosten von der ING im Vergleich mit allen Anbietern
So stehen die Kosten von der ING neben allen Anbietern, die schon Zahlen nennen. Bei 200 € im Monat, 30 Jahren und 6 % Rendite vor Kosten bleiben dir mit 0,20 % rechnerisch 188.000 €. Beim gesetzlichen Deckel von 1,0 % wären es 163.100 €, der Unterschied beträgt 24.900 €.
Noch ohne Kostenangabe (15): Bitpanda, Trading 212, Targobank, Consorsbank, comdirect, quirion, Finanzen invest (zero), DKB, Allianz, Commerzbank, XTB, CosmosDirekt, Whitebox, growney, Oskar.
Daten als Tabelle+
| Anbieter | Laufende Kosten p. a. | Endkapital nach 30 Jahren |
|---|---|---|
| Trade Republic | 0 %* | 194.900 € |
| flatex | 0,07 % | 192.500 € |
| Deka (Sparkassen) | 0,10 % | 191.400 € |
| sunrise.app | 0,10 % | 191.400 € |
| Scalable Capital | max. 0,15 % | 189.700 € |
| Smartbroker+ | unter 0,15 %* | 189.700 € |
| Traders Place | 0,14 bis 0,20 %* | 189.000 € |
| ING | 0,20 % | 188.000 € |
| Raisin | 0,15 % + ETF* | 186.300 € |
| DWS / Deutsche Bank | 0,28 % | 185.300 € |
| Fidelity (FFB) | 0,35 % + 12 € | 182.100 € |
| Union Investment | 0,55 %* | 176.600 € |
| Evergreen | 0,79 %* | 169.200 € |
Rechenweg: 200 € monatlich, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Werte auf 100 € gerundet, Zulagen nicht eingerechnet, weil sie bei jedem Anbieter gleich sind. Aktionsphasen mit erstatteten ETF-Kosten sind nicht eingerechnet, damit die Dauerkosten vergleichbar bleiben. Bei Traders Place rechnen wir mit 0,17 % als Mitte der Spanne, bei Raisin mit 0,15 % Verwaltung plus 0,10 % ETF-Kosten als Annahme.
Timeline: alle Meldungen von der ING nach Datum
Die ING hat sich in drei Schritten festgelegt: im April auf das Ob, im September auf die Varianten und am 26. Oktober auf die Preise.
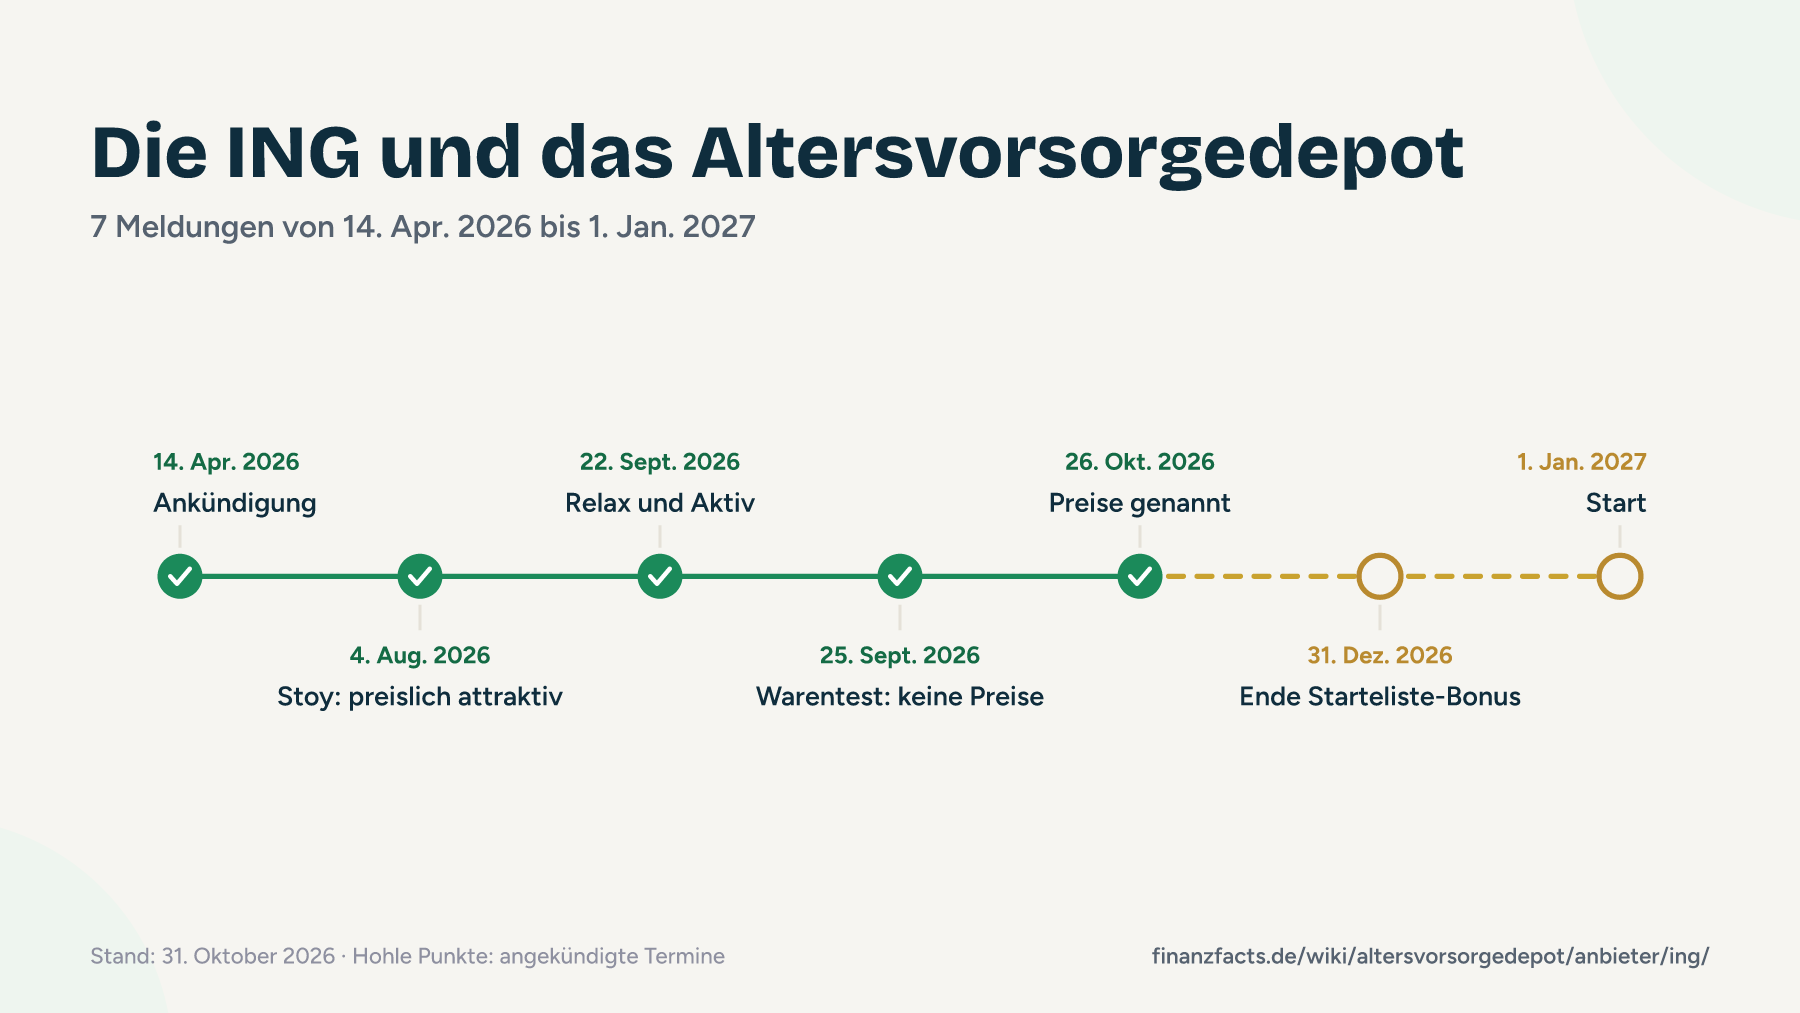
- 14. April 2026ING kündigt Altersvorsorgedepot an, ohne Gebühren zu nennen
Die ING teilt mit, dass sie das Altersvorsorgedepot ab 2027 anbieten will. Bedingungen und Gebühren nennt sie nicht. Quelle: SmartDroid
- 4. August 2026ING-Chef Stoy: preislich attraktiv, aber ohne Beratung
Lars Stoy sagt der dpa, die ING arbeite an einem preislich attraktiven Produkt. Eine persönliche Beratung soll es nicht geben, Kunden schließen selbst ab. Quelle: Ihre Vorsorge (dpa)
- 20. August 2026ING-Umfrage: 65 % der Jungen finden das AVD attraktiv
Eine forsa-Umfrage im Auftrag von ING und Visa unter 1.000 Menschen zwischen 18 und 30 Jahren ergibt 65 % Zustimmung. Stoy fordert einfache und kostengünstige Angebote. Quelle: ING, Pressemitteilung
- 22. September 2026Relax und Aktiv vorgestellt, Starteliste mit 50 € Bonus
Die ING nennt zwei Varianten und öffnet eine Starteliste mit 50 € Startbonus für Neukunden. Zu den Kosten sagt sie nichts. Quelle: Börse Online
- 25. September 2026Stiftung Warentest: ING nennt keine Konditionen
Finanztest führt die ING mit Starteliste und hält fest, dass die Bank bisher keine konkreten Konditionen nennt. Quelle: Stiftung Warentest
- 13. Oktober 2026Weiter keine Kosten, noch kein Zertifikat
extraETF führt Relax und Aktiv mit Warteliste, aber ohne Kostenangaben. Ein Zertifikat des Bundeszentralamts für Steuern hat noch kein Anbieter. Quelle: extraETF
- 26. Oktober 2026ING nennt Preise: Relax 0,20 %, keine Depot- und Ordergebühren
Depot, Sparpläne, Orders, Wechsel, Einmalzahlungen und Umschichtungen kosten nichts. Relax kostet 0,20 % TER im Jahr, Aktiv bietet mehr als 1.000 ETFs und Fonds ab 0,03 % TER. Sparraten gehen ab 10 €, den Riester-Wechselservice plant die ING im Lauf von 2027. Quelle: ING, Pressemitteilung
- 31. Dezember 2026Letzter Tag für den Eintrag in die Starteliste
Die Produktseite nennt jetzt den 31. Dezember statt des 30. November. Wer als Neukunde die 50 € will, trägt sich bis dahin ein und eröffnet das Depot bis 15. Februar 2027. Quelle: ING Produktseite
- 1. Januar 2027Geplanter Start des ING-Altersvorsorgedepots
Ab 1. Januar 2027 kannst du beide Varianten digital abschließen. Den digitalen Wechselservice für Riesterverträge plant die ING im Lauf des Jahres. Quelle: ING Produktseite
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei der ING
- Depot, Sparpläne, Orders, Einmalzahlungen und Umschichtungen kosten in beiden Varianten 0 €, und die 0,20 % in Relax hängen an keiner Aktionsphase.
- In Relax legst du die Gewichtung der zwei ETFs selbst fest, die Umschichtung fünf Jahre vor der Auszahlung übernimmt die ING.
- Der Eintrag in die Starteliste ist unverbindlich und bringt Neukunden 50 €.
- Die ING führt schon heute 3,2 Mio. Depots mit 134,6 Mrd. € Depotvolumen (Ende 2025), Girokonto und Vorsorge liegen dann bei einer Bank.
- In Aktiv wählst du aus mehr als 1.000 ETFs und Fonds, die günstigsten kosten 0,03 % TER im Jahr.
- Relax kostet 0,20 % TER im Jahr und damit mehr als Scalable, Smartbroker+ oder Trade Republic in ihren Aktionsphasen. Fondskosten erstattet die ING nicht.
- Welche zwei ETFs in Relax stecken, verrät die ING nicht, und Aktiv lässt nur Fonds bis Risikoklasse 5 von 7 zu.
- Der Startbonus gilt nur für Neukunden; laut reisetopia zählt als neu, wer zwölf Monate kein ING-Produkt hatte.
- Eine persönliche Beratung soll es laut Vorstandschef Stoy nicht geben.
- Den Riester-Umzug verspricht die ING nur für den Lauf des Jahres 2027, nicht ausdrücklich zum Start.
Die Produktidee von Relax gefällt mir, gerade die automatische Umschichtung vor der Rente. Mit 0,20 % ist die ING nicht der billigste Anbieter. Dafür steht der Preis fest und hängt an keiner Aktion, die nach ein paar Jahren ausläuft.
Was die ING besonders macht und wie vertrauenswürdig der Anbieter ist
Anders als DKB und Consorsbank zahlt die ING Neukunden einen Bonus: Eintrag in die Starteliste bis 31.12.2026, Eröffnung bis 15.02.2027.
Fünf Jahre vor der Auszahlphase schichtet die ING vom Aktien-ETF in den Anleihen-ETF um. Die Aufteilung bis dahin bestimmst du selbst.
Unter 030 82685208 beantwortet ein Sprachassistent Fragen zum Altersvorsorgedepot. Eine Anlageberatung ist das laut ING ausdrücklich nicht.
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- Europäische Zentralbank und BaFin, Vollbank (ING-DiBa AG, HRB 7727 Frankfurt am Main)
- Einlagensicherung
- gesetzlich 100.000 € über die EdB, dazu Einlagensicherungsfonds des Bankenverbands, laut ING aktuell bis 3 Mio. € pro Kunde
- Depotbank
- ING-DiBa AG selbst
- Größe
- über 10 Mio. Kunden, 3,2 Mio. Depots, 134,6 Mrd. € Depotvolumen (Geschäftsjahr 2025)
- Vorfälle
- keine BaFin-Maßnahmen bekannt (Stand 13.10.2026)
Deine ETF-Anteile sind Sondervermögen. Die ING verwahrt sie nur, sie gehören dir und fallen bei einer Pleite der Bank nicht in die Insolvenzmasse. Die Einlagensicherung brauchst du nur für Bargeld auf dem Verrechnungskonto, und die reicht bei der ING über den Fonds des Bankenverbands bis 3 Mio. €. Die ING-DiBa gehört zum niederländischen ING-Konzern und ist mit über 10 Mio. Kunden die drittgrößte Bank in Deutschland.
Die AVD-Pläne sind gut belegt: eigene Produktseite, zwei benannte Varianten, Starteliste mit festen Fristen. Das ist mehr als bei DKB und Consorsbank. Seit dem 26. Oktober steht auch der Preis fest. Vorstandschef Stoy hatte im August ein preislich attraktives Produkt angekündigt, geliefert hat die ING 0 € Gebühren und 0,20 % TER in Relax.
Die ING ist eine große Bank unter EZB-Aufsicht mit freiwilliger Einlagensicherung, und ich habe keine relevanten Vorfälle gefunden. Seit dem 26. Oktober kennst du auch den Preis.
Was noch offen ist
Diese Punkte hat die ING bis zum 31. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Welche zwei ETFs in Relax stecken, mit Namen und ISIN.
- Wie hoch die Transaktionskosten der Fonds sind und was die Auszahlphase kostet.
- Wer genau als Neukunde gilt. Die ING schreibt nur „neu bei der ING“, die Zwölf-Monats-Regel kennen wir nur aus einem Portal.
- Ab wann der Riester-Umzug möglich ist; die ING sagt nur „im Laufe des Jahres“.
- Zertifizierung und Preisverzeichnis stehen aus.
Kostenrechnung über 30 Jahre
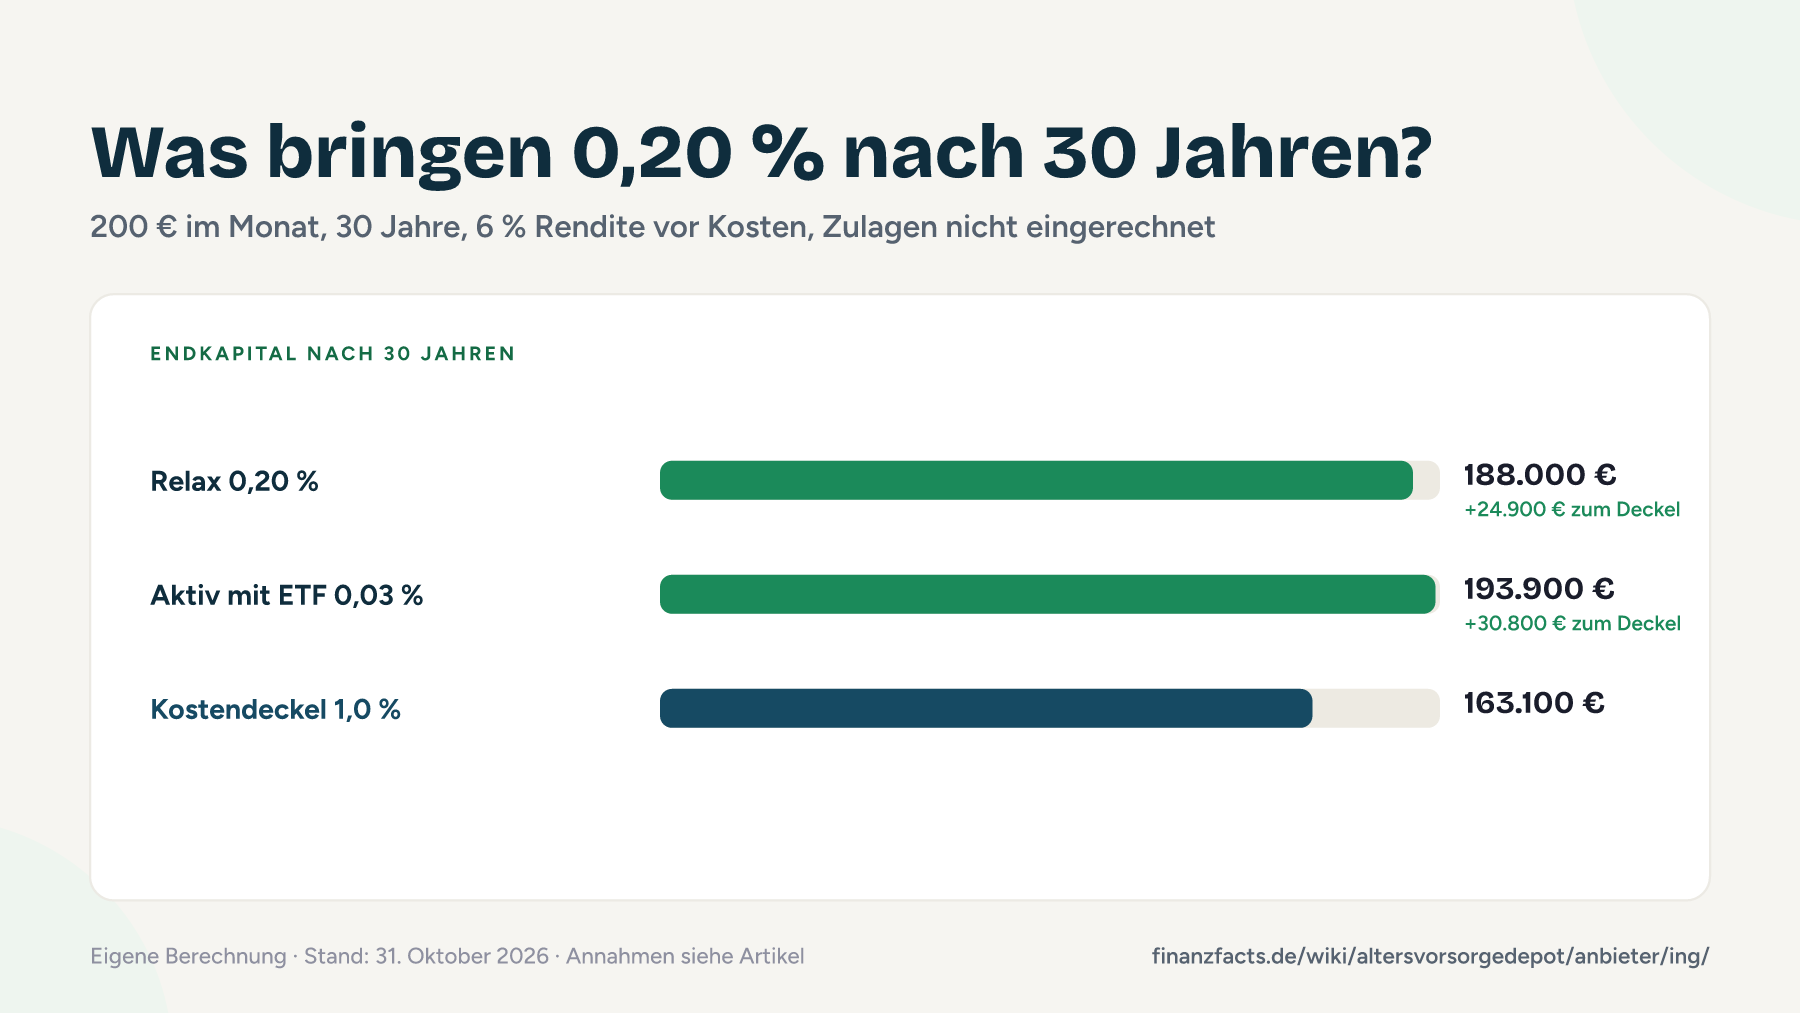
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. Für Relax setze ich die 0,20 % an, die die ING seit dem 26. Oktober nennt, und zwar für die ganzen 30 Jahre, weil es keine Aktionsphase gibt.
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Grundlage |
|---|---|---|---|
| Relax 0,20 % p. a. | 188.000 € | 24.900 € | Preis laut ING-Pressemitteilung vom 26.10.2026, dauerhaft, ohne Transaktionskosten |
| Aktiv mit einem ETF für 0,03 % p. a. | 193.900 € | 30.800 € | Beispiel mit der niedrigsten TER, die die ING für Aktiv nennt, ohne Transaktionskosten |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit Relax zu 0,20 % p. a. landest du rechnerisch bei 188.000 €. Das sind 24.900 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 6.900 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du hast Girokonto oder Depot schon bei der ING und willst die Vorsorge bei derselben Bank führen.
- Du bist Neukunde und trägst dich bis 31. Dezember 2026 in die Starteliste ein, die 50 € nimmst du mit, ohne dich zu binden.
- Du willst ein Standardprodukt mit zwei ETFs und einer Umschichtung vor der Rente, um die du dich nicht kümmern musst.
- Weniger passend: Du suchst das günstigste Standarddepot. Die Deka nennt für ihres 0,1 % Effektivkosten im Jahr, und Scalable, Smartbroker+ und Trade Republic liegen in ihren Aktionsphasen ebenfalls unter den 0,20 % von Relax.
Alternativen zum Altersvorsorgedepot bei der ING
Das Altersvorsorgedepot lohnt sich vor allem, wenn du das Geld bis 65 nicht brauchst und im Alter einen niedrigeren Steuersatz erwartest. Wer flexibel bleiben will, fährt mit anderen Lösungen oft besser.
Im Direkt-Depot kommst du jederzeit an dein Geld, auf Zulagen und Steuerstundung verzichtest du. Für 18- bis 27-Jährige kostet eine Order im Direkt-Depot Young 1,90 €. Andere Broker zeigt der Neobroker-Vergleich.
Bis 1.800 € im Jahr ins geförderte Depot, den Rest frei anlegen: So holst du die volle Grundzulage und bleibst beweglich. Wie die Aufteilung aussehen kann, beschreibt die Strategie für AVD und freies ETF-Depot.
Die ING kündigt den Umzug von Riesterverträgen für den Lauf des Jahres 2027 an. Ob sich der Wechsel lohnt, hängt von Garantie, Restlaufzeit und Kosten deines Vertrags ab, siehe Riester und Altersvorsorgedepot.
Ins Altersvorsorgedepot gehört nur Geld, das du bis zur Rente nicht anfasst. Vorher sollten drei bis sechs Monatsausgaben auf dem Tagesgeld liegen, warum, erklärt der Artikel zum Notgroschen.
Andere Anbieter, die sich lohnen könnten
- comdirect: Ebenfalls Direktbank mit zwei Modellen und 50 € Early-Bird-Prämie, die auch Bestandskunden per Registrierung bis 31.12.2026 bekommen.
- flatex: Hat Preise genannt: Standarddepot Core ohne Depotgebühr, ETF-Kosten fünf Jahre erstattet, danach höchstens 0,07 % pro Jahr.
- Deka: Standarddepot mit zwei Deka-ETFs und 0,1 % Effektivkosten pro Jahr, Vertrieb über die Sparkassen ab Januar 2027.
Alle 28 Anbieter mit ihren Kosten nebeneinander findest du in der Übersicht aller Altersvorsorgedepot-Anbieter. Bist du verbeamtet, lies vorher, wie Beamte die Zulagen bekommen.
Vormerkung und Prämie
Die Starteliste ist offen und unverbindlich, mit dem Eintrag bekommst du den Altersvorsorge-Newsletter der ING. Bist du neu bei der ING, trägst dich bis 31. Dezember 2026 ein und eröffnest das Altersvorsorgedepot bis 15. Februar 2027, schreibt dir die ING 50 € gut. Laut reisetopia musst du dafür dieselbe E-Mail-Adresse verwenden, und die Gutschrift folgt nach der 14-tägigen Widerrufsfrist. Der Bonus ersetzt keine Kostenprüfung: 0,15 Prozentpunkte mehr laufende Kosten machen bei 200 € im Monat nach 30 Jahren rund 5.000 € aus, das Hundertfache der Prämie. Eröffnest du das Depot über den Partnerlink unten, erhält finanzfacts eine Provision. An deinen Konditionen ändert das nichts.
Zur ING-Seite zum Altersvorsorge-Depot*
* Werbelink (Affiliate-Link): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision. Deine Konditionen ändern sich dadurch nicht.
Alle Infos zu der ING: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- ING-DiBa AG
- Sitz
- Theodor-Heuss-Allee 2, 60486 Frankfurt am Main
- Gegründet
- 1965
- Konzern/Eigentümer
- ING Groep N.V., Niederlande
- Aufsicht
- EZB und BaFin
- Kunden
- über 10 Mio., 3,2 Mio. Depots (Geschäftsjahr 2025)
Kontakt
- Telefon
- 069 / 34 22 24 (Mo bis Sa 8 bis 19 Uhr laut Hilfeseite); KI-Assistent zum Altersvorsorgedepot: 030 82685208
- E-Mail/Formular
- Kontaktformular auf ing.de; impressum@ing.de nur für Fragen zur Website
- Chat
- Chatbot, laut ING rund um die Uhr; am 31.10.2026 zeigte die Produktseite den Chat als nicht verfügbar
- Postanschrift
- ING-DiBa AG, Theodor-Heuss-Allee 2, 60486 Frankfurt am Main
- Infoseite AVD
- ing.de/sparen-anlegen/altersvorsorge-depot
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot | 4,2 von 5 | 35.909 Bewertungen | 13.10.2026 |
| App Store | 4,7 von 5 | 733.750 Bewertungen (App ING Deutschland) | 13.10.2026 |
| Google Play | 4,5 von 5 | 215.676 Bewertungen (App ING Deutschland) | 13.10.2026 |
Trustpilot spiegelt vor allem Erfahrungen mit Service und Konto, die App-Stores bewerten die Banking-App. Keine dieser Bewertungen bezieht sich auf das Altersvorsorgedepot, das es noch nicht gibt.
ING Altersvorsorgedepot: die Fakten in Kurzform
Das Altersvorsorge-Depot der ING ist ein gefördertes Depot nach dem neuen Altersvorsorgerecht mit zwei Varianten, Relax als Standarddepot und Aktiv für Selbstentscheider, das die ING-DiBa AG ab 1. Januar 2027 anbieten will.
Nicht verwechseln mit dem normalen ING-Depot, in dem Einzelorders 4,90 € plus 0,25 % kosten und keine Zulagen fließen. Einen Riester-Vertrag kannst du laut ING erst im Lauf von 2027 per digitalem Wechselservice umziehen, und zur Frühstart-Rente hat sich die ING noch nicht festgelegt.
- Anbieter
- ING-DiBa AG, Theodor-Heuss-Allee 2, 60486 Frankfurt am Main (ING, Impressum, abgerufen 13.10.2026)
- Produkt und Varianten
- Relax (Standarddepot, zwei aktiv gemanagte Welt-ETFs) und Aktiv (mehr als 1.000 ETFs und Fonds bis Risikoklasse 5 von 7) (ING, Pressemitteilung, 26.10.2026; extraETF, 27.10.2026)
- Laufende Kosten Standarddepot
- Relax 0,20 % TER p. a. zzgl. Transaktionskosten, keine Erstattung (ING, Pressemitteilung, 26.10.2026; extraETF, 27.10.2026)
- Depot- und Ordergebühren
- 0 € für Depot, Sparplan, Order, Einmalzahlung und Umschichtung in beiden Varianten (ING, Pressemitteilung, 26.10.2026)
- Mindestsparrate
- 10 € im Monat (ING, Pressemitteilung, 26.10.2026)
- Vormerkung
- Starteliste unverbindlich; 50 € für Neukunden bei Eintrag bis 31.12.2026 und Eröffnung bis 15.02.2027 (ING, Produktseite, 31.10.2026)
- Start
- 01.01.2027, Riester-Wechselservice im Lauf von 2027 (ING, Pressemitteilung, 26.10.2026)
- Zertifizierung
- noch keine BZSt-Zertifizierung (extraETF, 28.10.2026)
- Aufsicht
- Europäische Zentralbank und BaFin, Vollbank (ING, Impressum, abgerufen 13.10.2026)
Zuletzt geprüft am 31. Oktober 2026. Diese Box fasst die belegten Kernangaben so zusammen, dass du sie ohne den Rest der Seite richtig zitieren kannst, mit Quelle und Stand je Angabe. Die strukturierten Daten dieser Seite enthalten dieselben Werte.
Häufige Fragen zum Altersvorsorgedepot bei der ING
Was kostet das Altersvorsorgedepot bei der ING?
Wie bekomme ich die 50 € Startbonus?
Was ist der Unterschied zwischen Relax und Aktiv?
Kann ich meinen Riester-Vertrag zur ING übertragen?
Quellen mit Datum (Stand 31. Oktober 2026)
- ING: Altersvorsorge-Depot bietet Orientierung und Flexibilität zu attraktiven Preisen (Pressemitteilung) (Anbieter, 26.10.2026)
- ING: Altersvorsorge-Depot der ING (Produktseite) (Anbieter, 31.10.2026)
- ING: Gen Z, große Offenheit für das Altersvorsorge-Depot (Pressemitteilung) (Anbieter, 20.08.2026)
- ING: Geschäftsjahr 2025 (Pressemitteilung) (Anbieter, 29.01.2026)
- ING: Direkt-Depot Young (Pressemitteilung) (Anbieter, 15.12.2025)
- ING: Impressum (Anbieter, 13.10.2026)
- ING: Einlagensicherung (Anbieter, 13.10.2026)
- Börse Online: ING startet Angebot zum Altersvorsorge-Depot (Fachmedium, 22.09.2026)
- biallo: ING Altersvorsorge-Depot 2027, Relax und Aktiv im Überblick (Fachmedium, 30.09.2026)
- Stiftung Warentest: Altersvorsorgedepot, Preiskampf der Anbieter (Fachmedium, 25.09.2026)
- extraETF: ING Altersvorsorgedepot, gebührenfrei, aber ohne ETF-Erstattung (Fachmedium, 27.10.2026)
- extraETF: Altersvorsorgedepot Vergleich (2027) (Fachmedium, 28.10.2026)
- Ihre Vorsorge (dpa): ING-Deutschland-Chef: Frühstartrente als Chance nutzen (Fachmedium, 04.08.2026)
- SmartDroid: ING setzt auf Altersvorsorge-Depot, nennt aber keine Gebühren (Portal, 14.04.2026)
- reisetopia: Bis zu 250 Euro Bonus für das ING Altersvorsorgedepot (Portal, 29.09.2026)
- Trustpilot: ING (Portal, 13.10.2026)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
Gute Bank, gutes Konzept, fester Preis
Relax ist genau das Standardprodukt, das der Gesetzgeber wollte: zwei ETFs, eine Umschichtung vor der Rente und wenig Aufwand. Seit dem 26. Oktober kennst du auch den Preis: keine Gebühren für Depot und Orders, 0,20 % TER im Jahr. Bei 200 € im Monat kommst du nach 30 Jahren rechnerisch auf 188.000 €, also 24.900 € mehr als beim gesetzlichen Kostendeckel.
Mein Rat: Bist du neu bei der ING, trag dich bis 31. Dezember 2026 in die Starteliste ein, das kostet nichts. Vor dem Abschluss würde ich die 0,20 % im Anbieter-Vergleich neben flatex, Deka und Scalable legen, denn deren Aktionsphasen laufen unterschiedlich lang. Für ING-Kunden, die es bequem wollen, ist Relax eine solide Lösung.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
