Altersvorsorgedepot bei der Consorsbank: Modelle, offene Kosten und Einschätzung
Die Consorsbank kündigt zwei Modelle an und erklärt das Altersvorsorgedepot seit Mai in fünf Pressemitteilungen, Preise nennt sie aber nicht. Hier steht, was die Bank zugesagt hat, was fehlt und was unterschiedliche Kosten über 30 Jahre ausmachen.
 Florian Baumann
Lesezeit: ca. 7 Minuten
- Ab Anfang 2027 plant die Consorsbank zwei Modelle: ein flexibles Altersvorsorgedepot mit größerer Fonds- und ETF-Auswahl und ein Standarddepot mit zwei vorausgewählten Fonds.
- Im Standarddepot kombiniert die Bank einen defensiven Fonds mit Risikoindikator 1 oder 2 und einen chancenorientierten mit 3 bis 5, eine ESG-Variante ist angedacht.
- Kosten und Fondsnamen nennt die Consorsbank bis zum 13. Oktober 2026 nicht, ihre FAQ spricht von „noch keinen konkreten Produkten“.
- Eine Vormerkung, Warteliste oder Prämie gibt es nicht.
- Ob das Depot am Ende 0,15 % oder 0,50 % im Jahr kostet, macht bei 200 € im Monat nach 30 Jahren rund 11.500 € aus.
Inhaltsverzeichnis+
- Konditionen und Varianten
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was die Consorsbank besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Häufige Fragen
Konditionen und Varianten
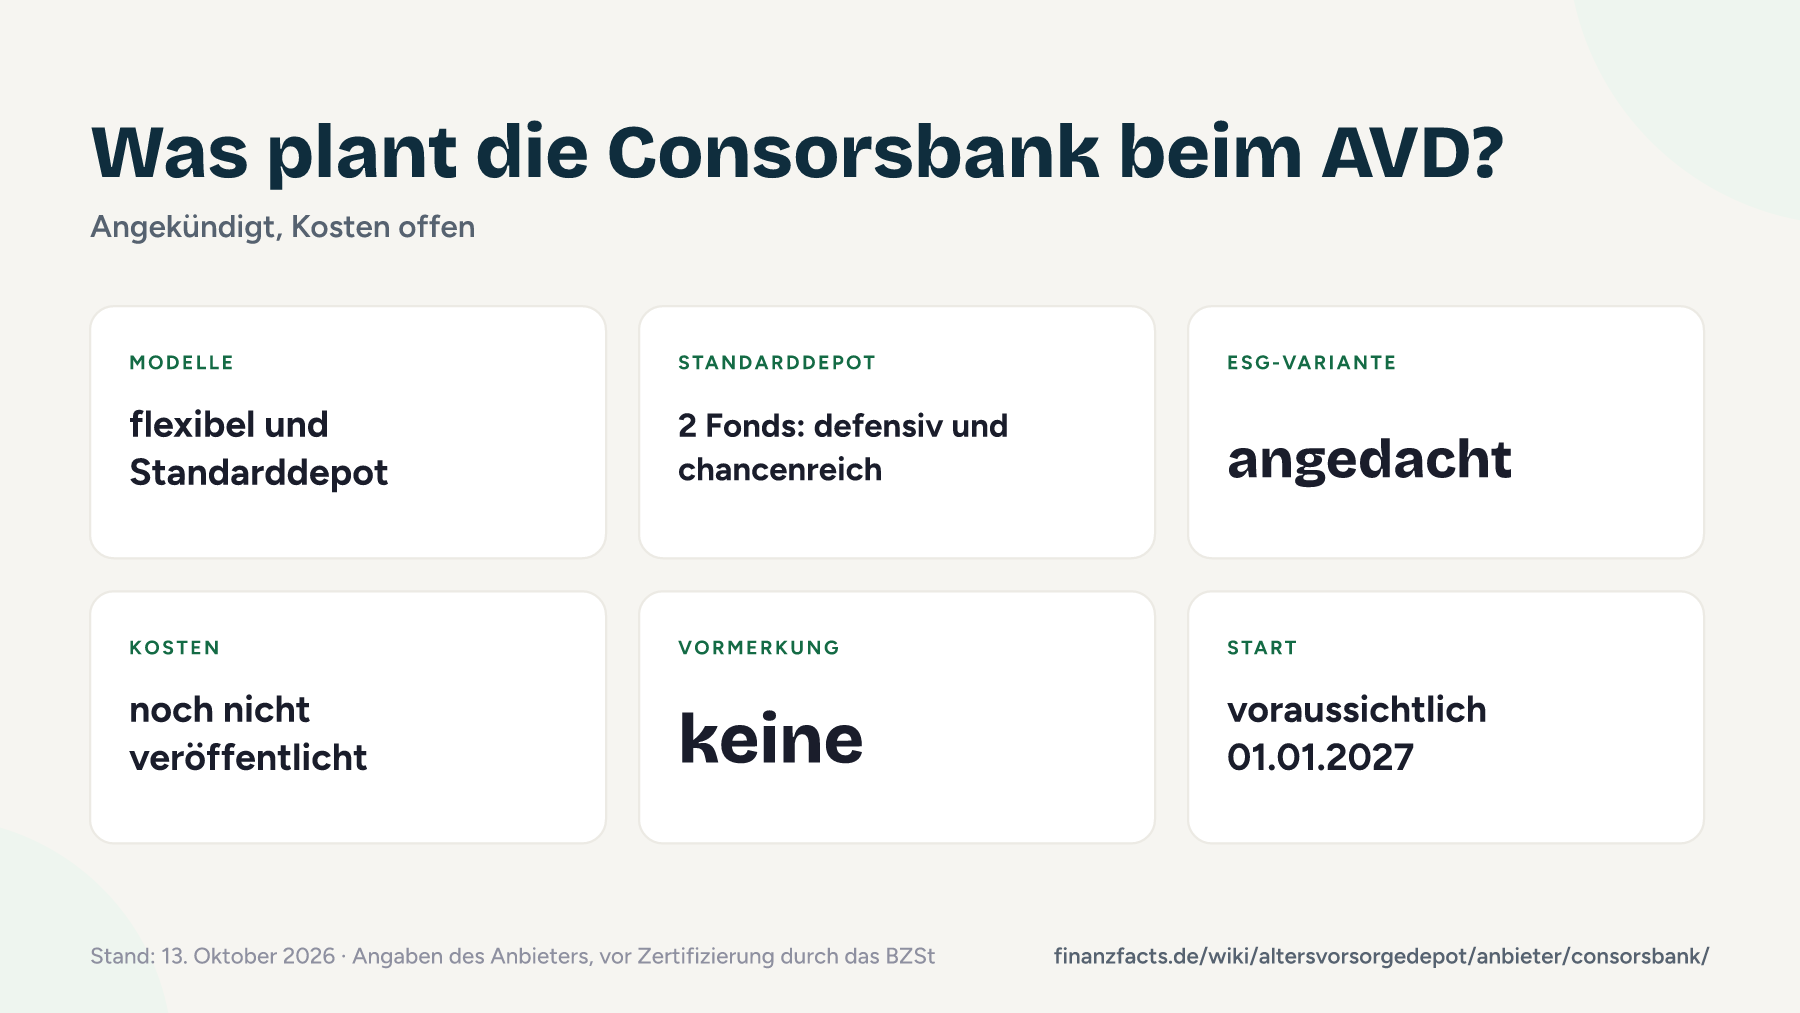
Die Consorsbank will ab Anfang 2027 zwei Modelle anbieten. Im flexiblen Altersvorsorgedepot entscheidest du selbst und wählst aus einer größeren Auswahl zulässiger Fonds und ETFs, aktiv gemanagte Fonds eingeschlossen. Im Standarddepot legt die Bank die Strategie weitgehend fest: zwei vorausgewählte Fonds, ein defensiver mit Risikoindikator 1 oder 2 und ein chancenorientierter mit 3, 4 oder 5. Eine Variante mit ESG-Ansatz ist laut Produktseite angedacht. Beide Modelle kommen ohne Kapitalgarantie aus. Was du zahlst und welche Fonds es konkret werden, sagt die Bank noch nicht. Die eigene FAQ hält am 13. Oktober fest: „Aktuell gibt es noch keine konkreten Produkte für das Altersvorsorgedepot.“ Wertpapiere aus einem bestehenden Depot kannst du nicht übertragen, nur einzahlen. Wie die Zulagen rechnen, steht im Artikel zur Förderung im Altersvorsorgedepot.
| Merkmal | Flexibles Altersvorsorgedepot | Standarddepot |
|---|---|---|
| Depot- und Sparplankosten | offen | offen |
| Laufende Kosten | offen, je nach Fonds oder ETF | offen (gesetzlich max. 1,0 % Effektivkosten) |
| Auswahl | größere Auswahl zulässiger Fonds und ETFs | 2 vorausgewählte Fonds, Namen offen |
| Risikoprofil | du wählst innerhalb der zulässigen Produkte | 1 defensiver Fonds (Risikoindikator 1 oder 2), 1 chancenorientierter (3 bis 5) |
| ESG | offen | ESG-Variante angedacht |
| Vormerkung und Prämie | keine | keine |
| Beitragsgarantie | nein | nein |
Stand 13. Oktober 2026, Angaben des Anbieters und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 13. Oktober 2026 noch kein Anbieter eines. Wie die Consorsbank neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Timeline: alle Meldungen von der Consorsbank nach Datum
Die Consorsbank kommuniziert viel über das Altersvorsorgedepot, aber fast nur erklärend. Die Chronik zeigt, wie früh sie die Modelle angekündigt hat und dass Preise bis heute fehlen.
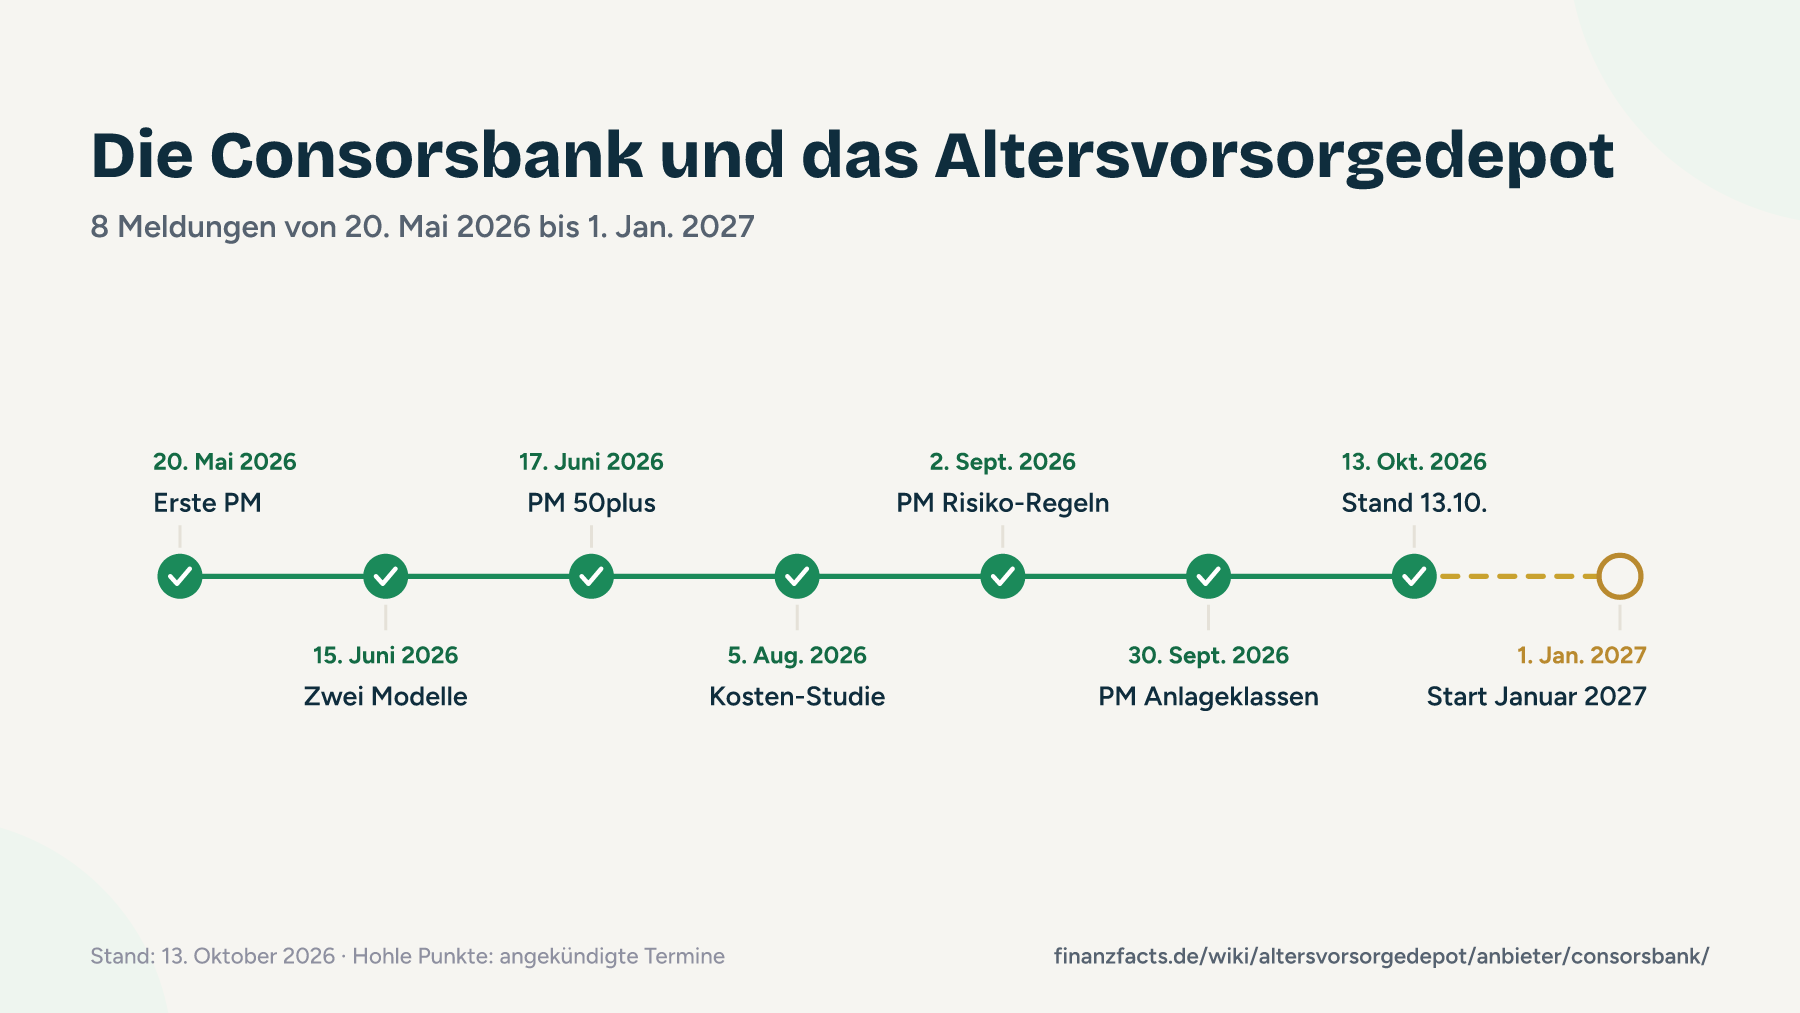
- 20. Mai 2026Erste Pressemitteilung mit Tipps zum Einstieg
Head of Brokerage Svenja Weith nennt das Depot ab 2027 eine Bestätigung der eigenen Anlagestrategien und rät, schon vorher mit einem normalen Depot zu beginnen. Quelle: Consorsbank, Presseinformation
- 15. Juni 2026Consorsbank kündigt flexibles Depot und Standarddepot an
Im Blog kündigt die Bank an, ab 2027 beide geförderten Modelle anzubieten: ein selbst gesteuertes Depot und ein Standarddepot mit zwei vorgegebenen Wertpapieren. Quelle: Consorsbank Blog
- 17. Juni 2026Pressemitteilung zum Altersvorsorgedepot ab 50
Die Consorsbank rechnet vor, dass auch Sparer mit zehn bis fünfzehn Jahren bis zur Rente allein durch die Zulagen eine Rendite auf ihre Einzahlungen erzielen. Quelle: Consorsbank, Presseinformation
- 5. August 2026Studie: 46 % fürchten beim AVD vor allem hohe Kosten
In einer Befragung im Auftrag der Consorsbank nennen 46 % unerwartet hohe Gebühren als größte Sorge, Verluste fürchten 33 %. Quelle: Consorsbank, Presseinformation
- 2. September 2026Pressemitteilung zu den Risiko-Regeln im Depot
Die Bank erklärt die gesetzlichen Risikoklassen, etwa den Kaufstopp bei Risikoindikator 6 und den Pflichttausch im Standarddepot. Quelle: Consorsbank, Presseinformation
- 30. September 2026Pressemitteilung: ETFs, aktive Fonds und Staatsanleihen
Die Consorsbank beschreibt drei zulässige Anlageklassen und weist darauf hin, dass Staatsanleihen nur im regulären Depot möglich sind, nicht im Standarddepot. Preise nennt sie nicht. Quelle: Consorsbank, Presseinformation
- 13. Oktober 2026FAQ: noch keine konkreten Produkte
Die FAQ der Bank hält fest, dass es noch keine konkreten Produkte gibt. Ein Depot für die Frühstart-Rente bietet die Consorsbank derzeit nicht an. Quelle: Consorsbank FAQ
- 1. Januar 2027Voraussichtlicher Start der Consorsbank-Depots
Laut FAQ bietet die Consorsbank Altersvorsorgedepots voraussichtlich ab dem 1. Januar 2027 an, die Produktseite spricht von Anfang 2027. Quelle: Consorsbank FAQ
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei der Consorsbank
- Du hast die Wahl zwischen einem selbst gesteuerten Depot und einem Standarddepot, in dem die Bank die Strategie festlegt.
- Das flexible Depot soll neben ETFs auch aktiv gemanagte Fonds enthalten. Wer bewusst auch aktiv anlegen will, hat damit mehr Auswahl als bei reinen ETF-Lösungen.
- Für das Standarddepot ist eine ESG-Variante angedacht.
- Die Consorsbank führt 1,84 Mio. Wertpapierdepots mit 112,4 Mrd. € Kundenvermögen (30.06.2026) und hat über 30 Jahre Brokerage-Erfahrung.
- Telefonisch erreichst du die Bank an sieben Tagen pro Woche von 7:30 bis 22 Uhr.
- Bis zum 13. Oktober 2026 nennt die Consorsbank keinen einzigen Preis, die FAQ spricht selbst von noch keinen konkreten Produkten.
- Welche zwei Fonds im Standarddepot stecken, ist offen, und die ESG-Variante ist nur angedacht.
- Eine Vormerkung, Warteliste oder Prämie gibt es nicht.
- Ein Depot für die Frühstart-Rente bietet die Consorsbank derzeit nicht an.
- 2024 verhängte die BaFin gegen die deutsche Niederlassung von BNP Paribas 830.000 € Geldbuße, unter anderem wegen verspäteter Kosteninformationen.
Die Consorsbank hat das Altersvorsorgedepot früh und ausführlich erklärt, aber sie hat bisher nur Strukturen versprochen. Ohne Preis und Fondsnamen ist das für mich noch kein Angebot, das ich empfehlen kann.
Was die Consorsbank besonders macht und wie vertrauenswürdig der Anbieter ist
Die Consorsbank legt offen, wie sie das Standarddepot baut: ein defensiver Fonds mit Risikoindikator 1 oder 2 und ein chancenorientierter mit 3 bis 5. Eine ESG-Variante ist angedacht.
Im flexiblen Altersvorsorgedepot kannst du laut Produktseite neben ETFs auch aktive Fonds besparen. Im regulären Depot führt die Bank rund 8.700 handelbare ETFs und Fonds, wie viele davon fürs Altersvorsorgedepot zulässig sind, ist offen.
Die Hotline 0911 / 369-30 00 ist montags bis sonntags von 7:30 bis 22 Uhr besetzt.
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- EZB, BaFin und französische Aufsicht (ACPR, AMF, Banque de France); Zweigniederlassung der BNP Paribas S.A.
- Einlagensicherung
- gesetzlich 100.000 € über den französischen FGDR, zusätzlich Einlagensicherungsfonds des Bundesverbands deutscher Banken
- Depotbank
- BNP Paribas S.A. Niederlassung Deutschland
- Größe
- 1,90 Mio. Kunden, 1,84 Mio. Depots, 112,4 Mrd. € Kundenvermögen (30.06.2026)
- Vorfälle
- BaFin-Geldbuße von 830.000 € gegen die deutsche Niederlassung (verhängt 03.07.2024, rechtskräftig)
- Eigentümer
- BNP Paribas S.A., Paris
Deine Fonds- und ETF-Anteile sind Sondervermögen. Die Consorsbank verwahrt sie nur, sie bleiben auch bei einer Insolvenz der Bank dein Eigentum. Für Bargeld auf dem Verrechnungskonto gilt die gesetzliche Einlagensicherung über den französischen FGDR bis 100.000 €, darüber hinaus ist die Bank freiwillig im Fonds des deutschen Bankenverbands. Hinter der Marke steht BNP Paribas, eine der großen Bankengruppen Europas. Die BaFin-Geldbuße von 2024 betraf die deutsche Niederlassung: Kunden bekamen Kosteninformationen zu Finanzinstrumenten nicht rechtzeitig, und für Geeignetheitsprüfungen fehlten Angaben. Ob das Brokerage der Consorsbank betroffen war, nennt die BaFin nicht.
Bei den AVD-Plänen ist die Consorsbank an der Struktur konkret, an den Zahlen nicht. Fünf Pressemitteilungen seit Mai erklären Förderung, Risikoregeln und Anlageklassen, keine nennt einen Preis. Die eigene Studie zeigt, dass 46 % der Befragten hohe Kosten am meisten fürchten. Gerade deshalb fällt auf, dass die Bank ihre eigenen Kosten knapp drei Monate vor dem Start noch nicht veröffentlicht hat.
Als Teil von BNP Paribas mit doppelter Einlagensicherung ist dein Geld bei der Consorsbank sicher verwahrt. „Mittel“ steht für die Kombination aus BaFin-Bußgeld zur Kosteninformation und einer AVD-Ankündigung, die bisher ohne konkrete Produkte auskommt.
Was noch offen ist
Diese Punkte hat die Consorsbank bis zum 13. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Alle Kosten beider Modelle: Depotentgelt, Sparplan, Orders und Produktkosten.
- Welche zwei Fonds im Standarddepot stecken und ob es aktive Fonds oder ETFs sind.
- Wie groß die Auswahl im flexiblen Depot wird und ob Staatsanleihen tatsächlich dazugehören.
- Ob die ESG-Variante des Standarddepots kommt.
- Ob die Consorsbank vor dem Start eine Vormerkung oder Prämie anbietet.
- Zertifizierung und Preisverzeichnis stehen aus.
Kostenrechnung über 30 Jahre
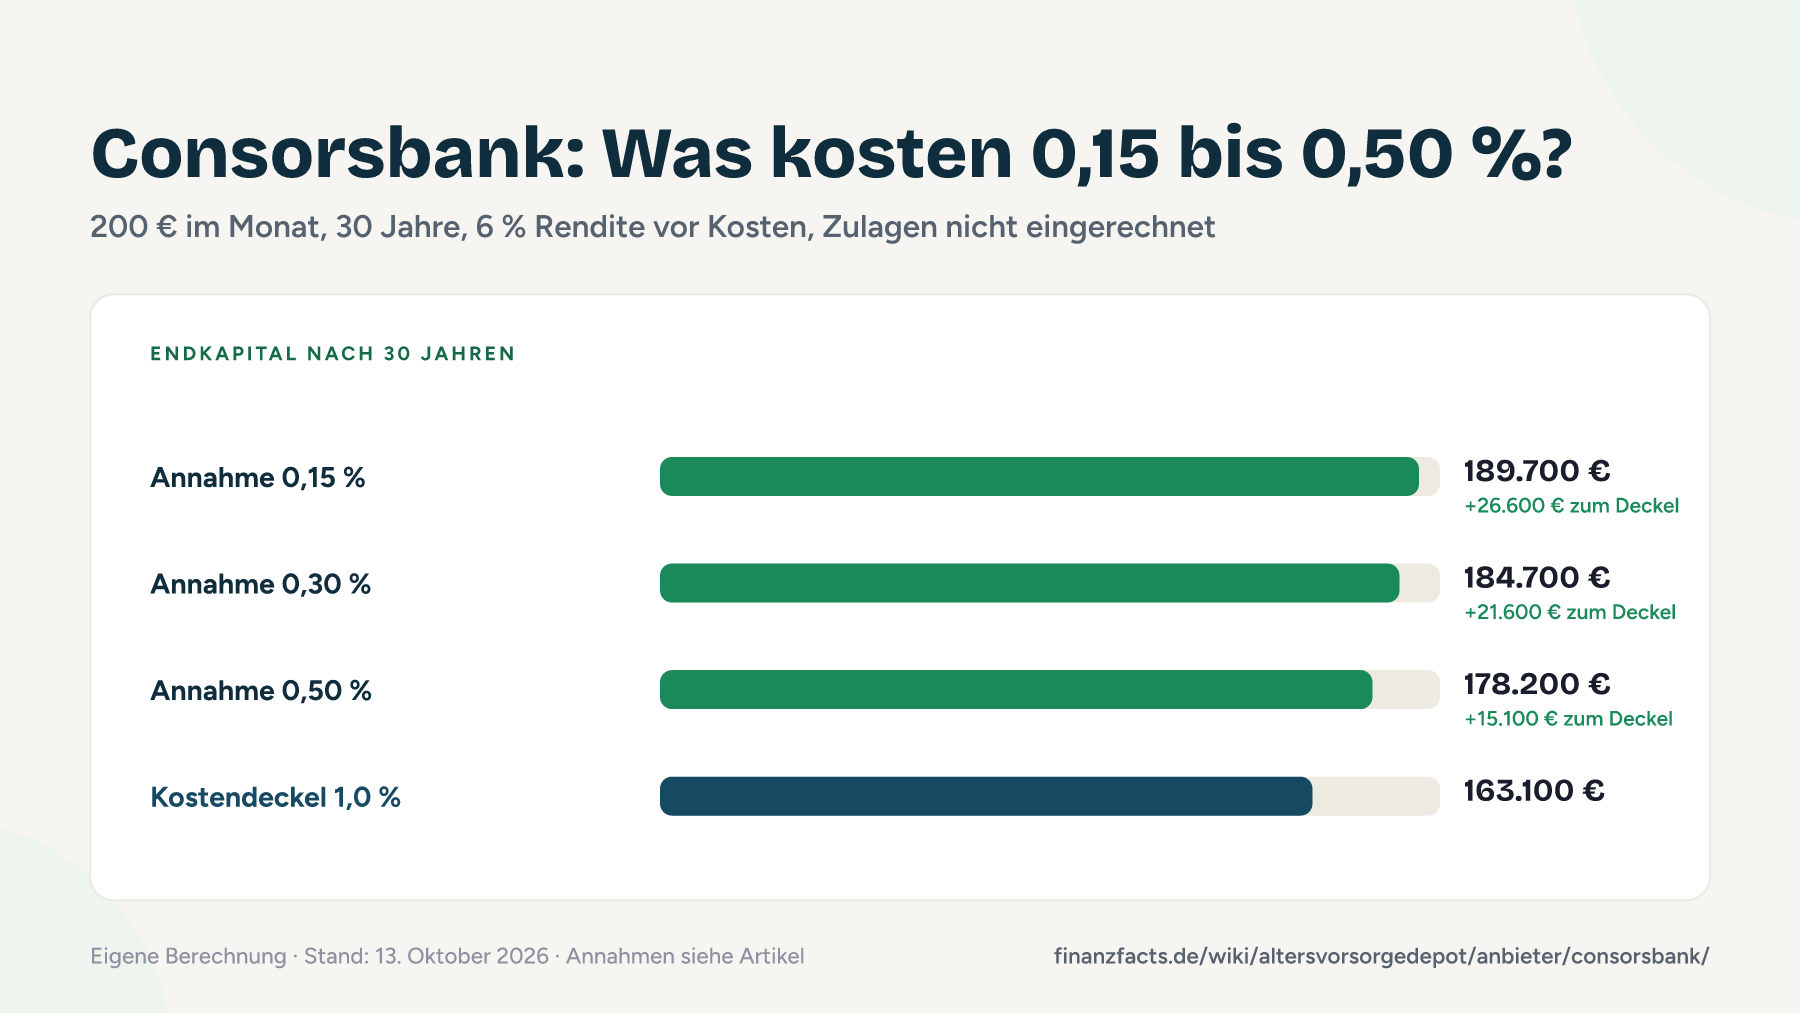
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. Weil die Consorsbank keine Kosten nennt, zeige ich drei Annahmen, die sich an veröffentlichten Preisen anderer Anbieter orientieren.
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| Annahme 0,15 % p. a. | 189.700 € | 26.600 € | Annahme, nicht von der Consorsbank bestätigt; Smartbroker+ nennt für seine Standard-ETFs meist unter 0,15 % |
| Annahme 0,30 % p. a. | 184.700 € | 21.600 € | Annahme; nahe den 0,28 %, die das DWS-Standarddepot über die Deutsche Bank ab dem dritten Jahr kostet |
| Annahme 0,50 % p. a. | 178.200 € | 15.100 € | Annahme; knapp unter den 0,55 % von UniVorsorge Basis |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit der Variante „Annahme 0,15 % p. a.“ landest du rechnerisch bei 189.700 €. Das sind 26.600 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 5.200 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du hast dein Depot schon bei der Consorsbank und willst die geförderte Vorsorge bei derselben Bank führen.
- Du willst im flexiblen Depot neben ETFs auch aktiv gemanagte Fonds nutzen. Was dabei kostenseitig auf dem Spiel steht, zeigt der Vergleich Fonds gegen ETF.
- Dir ist eine nachhaltige Anlage wichtig und du wartest ab, ob die angedachte ESG-Variante des Standarddepots kommt.
- Weniger passend: Wer schon jetzt Preise vergleichen, sich vormerken oder für sein Kind die Frühstart-Rente eröffnen will, findet bei der Consorsbank dafür noch nichts.
Alternativen zum Altersvorsorgedepot bei der Consorsbank
Das Altersvorsorgedepot lohnt sich vor allem, wenn du das Geld bis 65 nicht brauchst und im Alter einen niedrigeren Steuersatz erwartest. Wer flexibel bleiben will, hat Alternativen, auch bei der Consorsbank selbst.
Im regulären Depot kommst du jederzeit an dein Geld, Zulagen und Steuerstundung entfallen. Die Consorsbank führt dort rund 8.400 sparplanfähige Fonds, ETFs, ETCs, Aktien und Zertifikate. Günstige Alternativen zeigt der Neobroker-Vergleich.
Bis 1.800 € im Jahr ins geförderte Depot, den Rest frei anlegen: So holst du die volle Grundzulage und bleibst beweglich. Die Aufteilung beschreibt der perfekte Plan fürs Altersvorsorgedepot.
Laut Consorsbank kannst du einen Riester-Vertrag weiterführen, ins neue Fördersystem umstellen oder zum Altersvorsorgedepot wechseln. Was sich für deinen Vertrag lohnt, klärt der Artikel Riester und Altersvorsorgedepot.
Die Frühstart-Rente bietet die Consorsbank derzeit nicht an. Was der staatliche Zuschuss bringt, erklärt der Artikel zur Frühstart-Rente, freie Kinderdepots vergleicht der Junior-Depot-Vergleich.
Andere Anbieter, die sich lohnen könnten
- flatex: Hat Preise genannt: Standarddepot Core ohne Depotgebühr, ETF-Kosten fünf Jahre erstattet, danach höchstens 0,07 % pro Jahr.
- DWS / Deutsche Bank: Standarddepot mit zwei ETFs für 0,10 % pro Jahr in den ersten zwei Jahren, danach 0,28 %.
- ING: Direktbank mit zwei benannten Varianten und 50 € Startbonus für Neukunden bei Eintrag in die Starteliste bis 30.11.2026.
Alle zwölf Anbieter mit ihren Kosten nebeneinander findest du in der Übersicht aller Altersvorsorgedepot-Anbieter. Bist du verbeamtet, lies vorher, wie Beamte die Zulagen bekommen.
Vormerkung und Prämie
Eine Vormerkung, Warteliste oder Prämie bietet die Consorsbank bis zum 13. Oktober 2026 nicht an. Die FAQ empfiehlt, regelmäßig auf der Produktseite nachzuschauen, dort findest du auch einen Rechner für Sparrate, Laufzeit und Förderung. Fristen gibt es entsprechend keine. Willst du schon heute ein normales Depot bei der Consorsbank eröffnen, führt der Partnerlink unten dorthin. Dafür erhält finanzfacts eine Provision, an deinen Konditionen ändert das nichts. Die Infoseite zum Altersvorsorgedepot findest du im Anbieter-Steckbrief weiter unten.
Zum Depot bei der Consorsbank*
* Partnerlink: Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision. Deine Konditionen ändern sich dadurch nicht.
Alle Infos zu der Consorsbank: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- BNP Paribas S.A. Niederlassung Deutschland, Consorsbank ist eine eingetragene Marke
- Sitz
- Bahnhofstraße 55, 90402 Nürnberg
- Gegründet
- 1994 als Consors in Nürnberg, seit 2002 bei BNP Paribas, seit 2014 Consorsbank
- Konzern/Eigentümer
- BNP Paribas S.A., Paris
- Aufsicht
- EZB, BaFin, ACPR, AMF und Banque de France
- Kunden
- 1,90 Mio., 112,4 Mrd. € Kundenvermögen (30.06.2026)
Kontakt
- Telefon
- 0911 / 369-30 00 (Mo bis So 7:30 bis 22 Uhr)
- E-Mail/Formular
- kundenbetreuung@consorsbank.de
- Chat
- nicht belegt
- Postanschrift
- Consorsbank, 90318 Nürnberg
- Infoseite AVD
- consorsbank.de/web/Sparen-Anlegen/Anlegen/Altersvorsorgedepot
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot | 1,6 von 5 | 317 Bewertungen | 13.10.2026 |
| App Store | 4,3 von 5 | 30.742 Bewertungen (App Consorsbank) | 13.10.2026 |
| Google Play | 4,6 von 5 | 25.498 Bewertungen (App Consorsbank) | 13.10.2026 |
Bei Trustpilot liegen nur 317 Bewertungen vor, dort schreiben vor allem unzufriedene Kunden. Die App-Stores bewerten die Banking-App. Das Altersvorsorgedepot bewertet keine dieser Plattformen, es startet erst 2027.
Häufige Fragen zum Altersvorsorgedepot bei der Consorsbank
Was kostet das Altersvorsorgedepot bei der Consorsbank?
Welche Fonds stecken im Standarddepot der Consorsbank?
Kann ich mein bestehendes Consorsbank-Depot umwandeln?
Bietet die Consorsbank die Frühstart-Rente an?
Quellen mit Datum (Stand 13. Oktober 2026)
- Consorsbank: Altersvorsorgedepot (Produktseite) (Anbieter, 13.10.2026)
- Consorsbank FAQ: Gibt es schon konkrete Produktangebote für das Altersvorsorgedepot? (Anbieter, 13.10.2026)
- Consorsbank FAQ: Kann ich bei der Consorsbank ein Altersvorsorgedepot eröffnen? (Anbieter, 13.10.2026)
- Consorsbank FAQ: Depot für die Frühstart-Rente (Anbieter, 13.10.2026)
- Consorsbank Blog: Altersvorsorgedepot, so funktioniert die neue Förderung (Anbieter, 15.06.2026)
- Consorsbank: Wie das Altersvorsorgedepot ab 2027 zur Chance gegen die Rentenlücke werden kann (PDF) (Anbieter, 20.05.2026)
- Consorsbank: Altersvorsorge-Update für Sparer ab 50 (PDF) (Anbieter, 17.06.2026)
- Consorsbank: Studie zu Sicherheit und Altersvorsorge (PDF) (Anbieter, 05.08.2026)
- Consorsbank: Kein Zocken bei der Rente, Risiko-Regeln (PDF) (Anbieter, 02.09.2026)
- Consorsbank: Sparen mit dem Altersvorsorgedepot (PDF) (Anbieter, 30.09.2026)
- Consorsbank: Factsheet, Stand 30.06.2026 (PDF) (Anbieter, 30.06.2026)
- Consorsbank: Impressum und Einlagensicherung (Anbieter, 13.10.2026)
- BaFin: Geldbuße gegen BNP Paribas S.A. Niederlassung Deutschland (Behörde, 25.07.2024)
- extraETF: Altersvorsorgedepot Vergleich (2027) (Fachmedium, 13.10.2026)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
Viel erklärt, wenig festgelegt: ohne Preis kein Urteil
Die Consorsbank hat seit Mai fünf Pressemitteilungen zum Altersvorsorgedepot verschickt und das Standarddepot sauber beschrieben, einen Preis hat sie bis heute nicht genannt. Die eigene Studie sagt, dass 46 % der Sparer vor allem hohe Kosten fürchten. Zu Recht: Zwischen 0,15 und 0,50 % liegen bei 200 € im Monat nach 30 Jahren rund 11.500 €.
Mein Rat: Bist du Consorsbank-Kunde und willst auch aktive Fonds im geförderten Depot, behalte die Produktseite im Blick. Abschließen würde ich erst, wenn das Preisverzeichnis da ist und du es im Anbieter-Vergleich neben flatex, Deka und DWS gelegt hast. Bei aktiven Fonds können die laufenden Kosten deutlich höher liegen, Union Investment nennt für UniVorsorge Pro 1,0 % pro Jahr.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
