Altersvorsorgedepot bei Raisin: Kosten, Varianten und Einschätzung
Raisin hat auf der Produktseite erstmals Gebühren für sein Altersvorsorgedepot genannt: 0,15 % im Standarddepot, bis 0,46 % in der Vermögensverwaltung. Hier steht, was dazukommt, was der 3-%-StartVorteil wirklich bringt und für wen sich Raisin lohnt.
 Florian Baumann
Lesezeit: ca. 8 Minuten
- Im Standarddepot mit einem Aktien- und einem Anleihen-ETF verlangt Raisin 0,15 % Verwaltungsgebühr pro Jahr, die Kosten der ETFs kommen obendrauf (Produktseite, abgerufen am 31. Oktober 2026).
- Die Vermögensverwaltung mit bis zu 6 Aktien-ETFs und 1 Anleihen-ETF kostet 0,25 bis 0,46 % pro Jahr, ebenfalls plus ETF-Kosten.
- Welche ETFs Raisin einsetzt und was sie kosten, steht nirgends. Ein frei gestaltbares Depot mit eigener ETF-Wahl gibt es nicht.
- Bis zum Start zahlt die Raisin Bank 3,00 % Tagesgeld bis 31. Januar 2027 auf bis zu 6.840 €, wenn dein Förder-Check eine Förderberechtigung ergibt.
- Bei 200 € im Monat liegen zwischen 0,15 % (Scalable Capital, höchstens) und 0,25 % (Raisin mit angenommenen 0,10 % ETF-Kosten) nach 30 Jahren rund 3.400 €.
Wie gut ist das Altersvorsorgedepot bei Raisin?
Raisin liegt mit 6,9 von 10 Punkten auf Platz 12 von 31. Der Grund: schwächster Punkt ist ETF- und Fondsauswahl mit 2,0 von 10.
Ein Konto bei Raisin ist kein Grund, das Altersvorsorgedepot auch dort abzuschließen. Das Depot kannst du bei jedem anderen Anbieter eröffnen, die Zulagen bekommst du überall gleich.
Bessere AlternativenPlatz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Zu Scalable Capital*Am wenigsten kosten derzeit Trade Republic (0 %) und flatex (0,07 %).
KostendiagrammVorläufige Bewertung der Redaktion, Stand 20. November 2026, vor der Zertifizierung durch das Bundeszentralamt für Steuern. Die Punkte stammen aus dem Anbieter-Vergleich und folgen dort offen gelegten Regeln. Mit * markierte Links sind Werbelinks (Affiliate-Links) zum normalen Depot, die Reihenfolge hängt nicht davon ab.
Besser bewertete Alternativen zu Raisin
Diese fünf Anbieter haben im Vergleich die meisten Punkte. Alle liegen vor Raisin auf Platz 12. Die Zulagen bekommst du bei jedem zertifizierten Anbieter gleich, ein Wechsel kostet dich also keine Förderung.
| Platz | Anbieter | Punkte | Dauerkosten Standarddepot | Vormerkung | |
|---|---|---|---|---|---|
| 1 | Scalable Capital | 9,0 | max. 0,15 % (ETF-Kosten bis Ende 2027 übernommen) | Vormerkung offen | Zum Anbieter* |
| 2 | Trade Republic | 8,9 | 0 % bei Listen-ETFs (Erstattung ohne Enddatum) | Vormerkung in der App laut Handelsblatt | Zum Anbieter* |
| 3 | Consorsbank | 8,7 | 0,10 bis 0,12 % (ETF-Kosten 2027 bis 2030 erstattet) | keine, Newsletter | Zum Anbieter* |
| 4 | Smartbroker+ | 8,7 | ETF-Kosten, 3 Jahre erstattet (danach laut biallo unter 0,15 %) | Vorab-Registrierung offen | Zum Anbieter* |
| 5 | flatex | 8,6 | max. 0,07 % (ETF-Kosten 5 Jahre erstattet) | E-Mail-Info zum Start | Details |
| 12 | Raisin (diese Seite) | 6,9 | 0,15 % Verwaltung plus ETF-Kosten | Warteliste offen |
Punkte und Plätze: vorläufige Bewertung, Stand 20. November 2026. Alle 31 Anbieter mit Konditionen und Quellen stehen im Altersvorsorgedepot-Vergleich. Mit * markierte Links sind Werbelinks (Affiliate-Links): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision, deine Konditionen ändern sich nicht.
Inhaltsverzeichnis+
- Bewertung und Schnellentscheidung
- Alternativen im Vergleich
- Konditionen und Varianten
- Kosten im Vergleich mit allen Anbietern
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was Raisin besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Die Fakten in Kurzform
- Häufige Fragen
Konditionen und Varianten
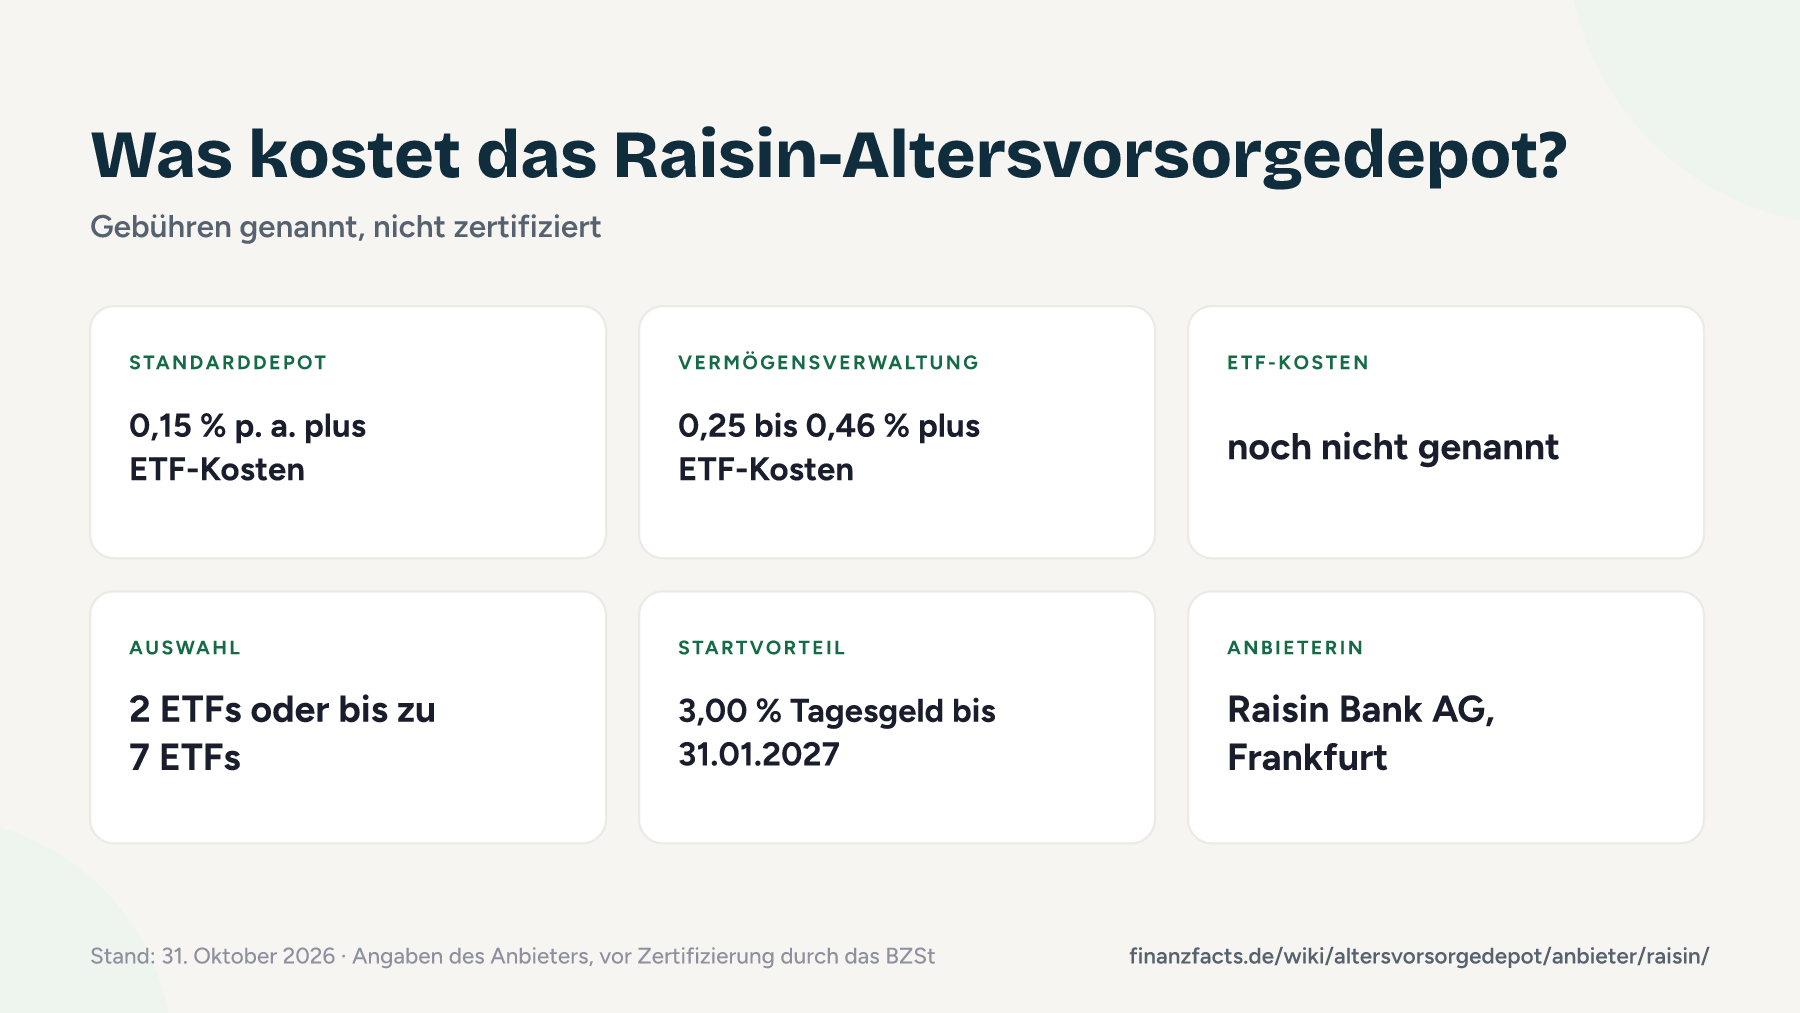
Raisin plant zwei Wege. Im Standarddepot steckt dein Geld in einem Aktien-ETF und einem Anleihen-ETF. Dafür nimmt Raisin 0,15 % Verwaltungsgebühr im Jahr. In der Vermögensverwaltung baut Raisin dir ein Portfolio aus bis zu sechs Aktien-ETFs und einem Anleihen-ETF und kümmert sich ums Rebalancing, das kostet 0,25 bis 0,46 % im Jahr. In beiden Fällen zahlst du die Kosten der ETFs zusätzlich, und genau die nennt Raisin nicht. Bei der Raisin-Vermögensverwaltung ohne Förderung liegen sie heute bei 0,09 bis 0,13 %, ob das AVD dieselben Fonds nutzt, ist offen. Anbieterin ist die Raisin Bank AG in Frankfurt. Eine Beitragsgarantie gibt es nicht, Kursverluste trägst du selbst. Für die volle Zulage brauchst du mindestens 120 € Eigenbeitrag im Jahr, wie die Rechnung genau läuft, steht im Artikel zur Förderung im Altersvorsorgedepot.
| Merkmal | Standarddepot | Vermögensverwaltung |
|---|---|---|
| Verwaltungsgebühr | 0,15 % p. a. | 0,25 bis 0,46 % p. a. |
| ETF-Kosten (TER) | nicht genannt, kommen dazu | nicht genannt; im heutigen Raisin-Robo 0,09 bis 0,13 % |
| Depot, Sparplan, Order | keine eigene Gebühr genannt, kein Preisverzeichnis | keine eigene Gebühr genannt, kein Preisverzeichnis |
| Auswahl | 1 Aktien-ETF und 1 Anleihen-ETF | bis zu 6 Aktien-ETFs und 1 Anleihen-ETF, Rebalancing durch Raisin |
| Freie ETF-Wahl | nein | nein |
| Vormerkung | Warteliste per E-Mail, StartVorteil 3,00 % Tagesgeld | Warteliste per E-Mail, StartVorteil 3,00 % Tagesgeld |
| Beitragsgarantie | nein | nein |
Stand 31. Oktober 2026, Angaben des Anbieters und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 28. Oktober 2026 noch kein Anbieter eines. Wie Raisin neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Kosten von Raisin im Vergleich mit allen Anbietern
So stehen die Kosten von Raisin neben allen Anbietern, die schon Zahlen nennen. Bei 200 € im Monat, 30 Jahren und 6 % Rendite vor Kosten bleiben dir mit 0,15 % + ETF rechnerisch 186.300 €. Beim gesetzlichen Deckel von 1,0 % wären es 163.100 €, der Unterschied beträgt 23.300 €.
Noch ohne Kostenangabe (14): Bitpanda, Trading 212, Targobank, comdirect, quirion, Finanzen invest (zero), DKB, Allianz, Commerzbank, XTB, CosmosDirekt, Whitebox, growney, Oskar.
Daten als Tabelle+
| Anbieter | Laufende Kosten p. a. | Endkapital nach 30 Jahren |
|---|---|---|
| Trade Republic | 0 %* | 194.900 € |
| flatex | 0,07 % | 192.500 € |
| N26 | 0,09 %* | 191.800 € |
| Deka (Sparkassen) | 0,10 % | 191.400 € |
| Consorsbank | bis 0,12 % | 190.700 € |
| Scalable Capital | max. 0,15 % | 189.700 € |
| Smartbroker+ | unter 0,15 %* | 189.700 € |
| Traders Place | 0,14 bis 0,20 %* | 189.000 € |
| ING | 0,20 % | 188.000 € |
| sunrise.app | bis 0,20 % | 188.000 € |
| Raisin | 0,15 % + ETF* | 186.300 € |
| DWS / Deutsche Bank | 0,28 % | 185.300 € |
| DEVK | 0,33 bis 0,46 % | 179.500 € |
| Fidelity (FFB) | 0,35 % + 12 € | 182.100 € |
| Hannoversche | max. 0,5 % | 178.200 € |
| Union Investment | 0,55 %* | 176.600 € |
| Evergreen | 0,79 %* | 169.200 € |
Rechenweg: 200 € monatlich, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Werte auf 100 € gerundet, Zulagen nicht eingerechnet, weil sie bei jedem Anbieter gleich sind. Aktionsphasen mit erstatteten ETF-Kosten sind nicht eingerechnet, damit die Dauerkosten vergleichbar bleiben. Bei Traders Place rechnen wir mit 0,17 % als Mitte der Spanne, bei Raisin mit 0,15 % Verwaltung plus 0,10 % ETF-Kosten als Annahme, bei der DEVK mit 0,46 % Effektivkosten (Wert bei 20 Jahren Ansparzeit, bei 50 Jahren nennt die DEVK 0,33 %), bei N26 mit 0,09 % ETF-Kosten ohne Servicegebühr (gilt bei Eröffnung bis 30. Juni 2027).
Timeline: alle Meldungen von Raisin nach Datum
Raisin ist bei der geförderten Vorsorge kein Neuling: Mit fairr kam 2019 ein ETF-Riester-Angebot ins Haus. Fürs Altersvorsorgedepot gab es erst eine Warteliste, dann den Tagesgeld-Köder und zuletzt die Gebühren.
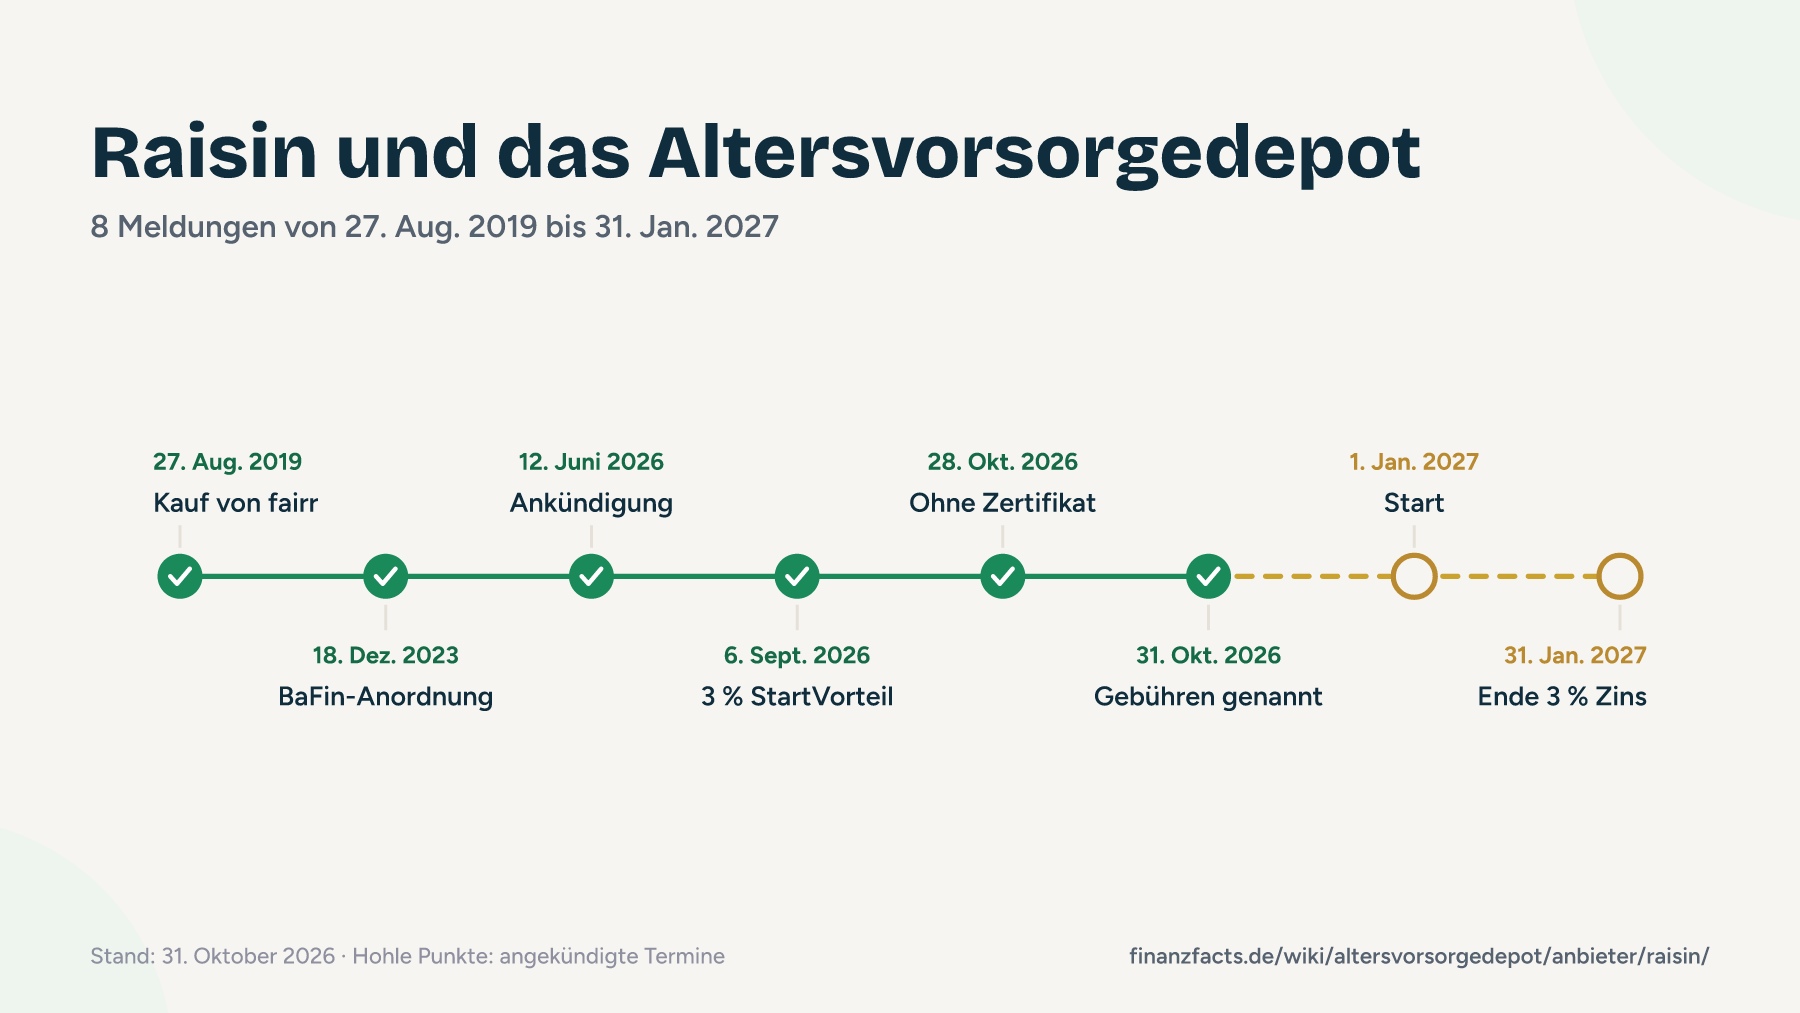
- 27. August 2019Raisin übernimmt den Riester-Anbieter fairr
Raisin kauft fairr und damit ein digitales ETF-Riester- und Rürup-Angebot. Im selben Jahr übernimmt Raisin die MHB-Bank, die heutige Raisin Bank. Quelle: Raisin Presse
- 18. Dezember 2023BaFin ordnet Mängelbeseitigung bei der Raisin Bank an
Die BaFin verlangt Nachbesserungen in der Geldwäscheprävention. Seit 17. April 2025 ist die Anordnung bestandskräftig. Quelle: IT Finanzmagazin
- 12. Juni 2026Raisin kündigt eigenes Altersvorsorgedepot an
Im Ratgeber stellt Raisin ein selbst verwaltetes ETF-Portfolio oder die eigene Vermögensverwaltung in Aussicht und öffnet eine Warteliste. Quelle: Raisin Ratgeber
- 6. September 2026Produktseite mit Förder-Check und 3 % StartVorteil
Raisin bietet bis zum Start ein Tagesgeld mit 3,00 % bis 31. Januar 2027 für bis zu 6.840 €, wenn der Förder-Check eine Förderberechtigung ergibt. Quelle: Raisin StartVorteil
- 28. Oktober 2026extraETF: noch kein Altersvorsorgedepot zertifiziert
Das Bundeszentralamt für Steuern hat laut extraETF noch kein Altersvorsorgedepot zertifiziert. Raisin-Kosten führt der Vergleich zu diesem Zeitpunkt nicht. Quelle: extraETF
- 31. Oktober 2026Produktseite nennt 0,15 % fürs Standarddepot
Beim Abruf stehen 0,15 % Verwaltungsgebühr im Standarddepot und 0,25 bis 0,46 % in der Vermögensverwaltung auf der Seite, jeweils plus ETF-Kosten. Seit wann, verrät Raisin nicht. Quelle: Raisin Produktseite
- 1. Januar 2027Geplanter Start des Raisin-Altersvorsorgedepots
Raisin nennt den 1. Januar 2027 als Start. Riester-Verträge sollen sich ab 2027 übertragen lassen. Quelle: Raisin Produktseite
- 31. Januar 2027StartVorteil-Zins von 3 % endet
Bis zu diesem Tag gilt der Aktionszins. Danach soll das Guthaben ins Altersvorsorgedepot wandern. Quelle: Raisin StartVorteil
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei Raisin
- Raisin hat für beide Varianten eine Verwaltungsgebühr veröffentlicht, das schaffen viele Anbieter bis heute nicht.
- Mit 0,15 % plus ETF-Kosten bleibt das Standarddepot weit unter dem gesetzlichen Deckel von 1,0 %.
- In der Vermögensverwaltung streut Raisin auf bis zu sieben ETFs und übernimmt das Rebalancing.
- Anbieterin ist die Raisin Bank AG mit Banklizenz und BaFin-Aufsicht.
- Mit dem StartVorteil bekommst du bis 31. Januar 2027 3,00 % Zins auf bis zu 6.840 €.
- Die ETF-Kosten nennt Raisin nicht, deshalb kennst du die Gesamtkosten nicht.
- Schon die Verwaltungsgebühr allein ist so hoch wie das, was Scalable Capital im Standarddepot insgesamt höchstens verlangen will.
- Eine freie ETF-Wahl gibt es nicht, du bekommst zwei ETFs oder das Raisin-Portfolio.
- Die BaFin hat 2023 Mängel in der Geldwäscheprävention der Raisin Bank beanstandet.
- Wer sich auf die Warteliste setzt, landet automatisch im Raisin-Newsletter.
Raisin ist transparenter als die meisten Nachzügler, aber nicht billig. 0,15 % plus ETF-Kosten sind solide, nur bekommst du bei den ersten fünf im Vergleich das Standarddepot für weniger.
Was Raisin besonders macht und wie vertrauenswürdig der Anbieter ist
Bis zu sechs Aktien-ETFs plus ein Anleihen-ETF, Raisin stellt zusammen und schichtet um. Eine fertige Vermögensverwaltung im AVD mit veröffentlichtem Preis bietet sonst kaum ein Anbieter.
Wer förderberechtigt ist, parkt bis 31. Januar 2027 bis zu 6.840 € bei der Raisin Bank zu 3,00 %. Danach soll das Geld ins Altersvorsorgedepot gehen.
Über die 2019 gekaufte fairr führt Raisin schon ETF-Riester (0,60 % plus 36 € im Jahr) und ETF-Rürup (0,40 % plus 36 €).
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- Raisin Bank AG: Vollbank mit Banklizenz unter BaFin-Aufsicht (HRB 13305, Frankfurt am Main)
- Einlagensicherung
- gesetzlich bis 100.000 € je Kunde über die Entschädigungseinrichtung deutscher Banken
- Depot
- Raisin Bank AG laut Produktseite Anbieterin; die ETF-Anteile sind Sondervermögen
- Größe
- über 1 Mio. Kunden in 11 Ländern (Stand 6. März 2026), laut Factsheet über 80 Mrd. € auf der Plattform (undatiert)
- Vorfälle
- BaFin-Anordnung vom 18.12.2023 zur Geldwäscheprävention, bestandskräftig seit 17.04.2025
Die ETF-Anteile in deinem Altersvorsorgedepot sind Sondervermögen. Geht die Raisin Bank pleite, gehören sie trotzdem dir und fallen nicht in die Insolvenzmasse. Die gesetzliche Einlagensicherung bis 100.000 € brauchst du nur für Bargeld, also auch für das StartVorteil-Tagesgeld. Hinter der Raisin Bank steht die Raisin SE in Berlin, eine der größten Sparplattformen Europas mit über einer Million Kunden.
Die BaFin-Anordnung von 2023 betrifft die Geldwäscheprävention der Bank, nicht die Sicherheit der Kundengelder. Ernst nehmen würde ich sie trotzdem, denn eine Bank, die Nachbesserungen vorlegen muss, hatte interne Kontrollen nicht im Griff. Die AVD-Angaben selbst sind belastbarer als bei vielen Konkurrenten: Gebühren für beide Varianten stehen auf der Produktseite. Was fehlt, sind ETF-Namen, ETF-Kosten und ein Preisverzeichnis.
Dein Geld liegt bei einer deutschen Vollbank als Sondervermögen, das passt. Abzug gibt es für die bestandskräftige BaFin-Anordnung und dafür, dass die ETF-Kosten noch fehlen.
Was noch offen ist
Diese Punkte hat Raisin bis zum 31. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Welche ETFs im Standarddepot und in der Vermögensverwaltung stecken und was sie kosten.
- Ob Raisin neben der Verwaltungsgebühr Depot-, Sparplan- oder Ordergebühren verlangt. Ein Preisverzeichnis fehlt.
- Seit wann die 0,15 % auf der Seite stehen: Die Seite trägt den Stand 6. September 2026, biallo, extraETF und der AVD-Monitor führten bis Ende Oktober keine Raisin-Kosten.
- Wie die Aktienquote im Standarddepot verteilt ist und ob es einen Gleitpfad vor der Rente gibt.
- Wie genau der Riester-Übertrag zu Raisin abläuft und was mit bestehenden fairr-Verträgen passiert.
- Ob das Altersvorsorgedepot von Raisin eine Zertifizierung des Bundeszentralamts für Steuern bekommt.
Kostenrechnung über 30 Jahre
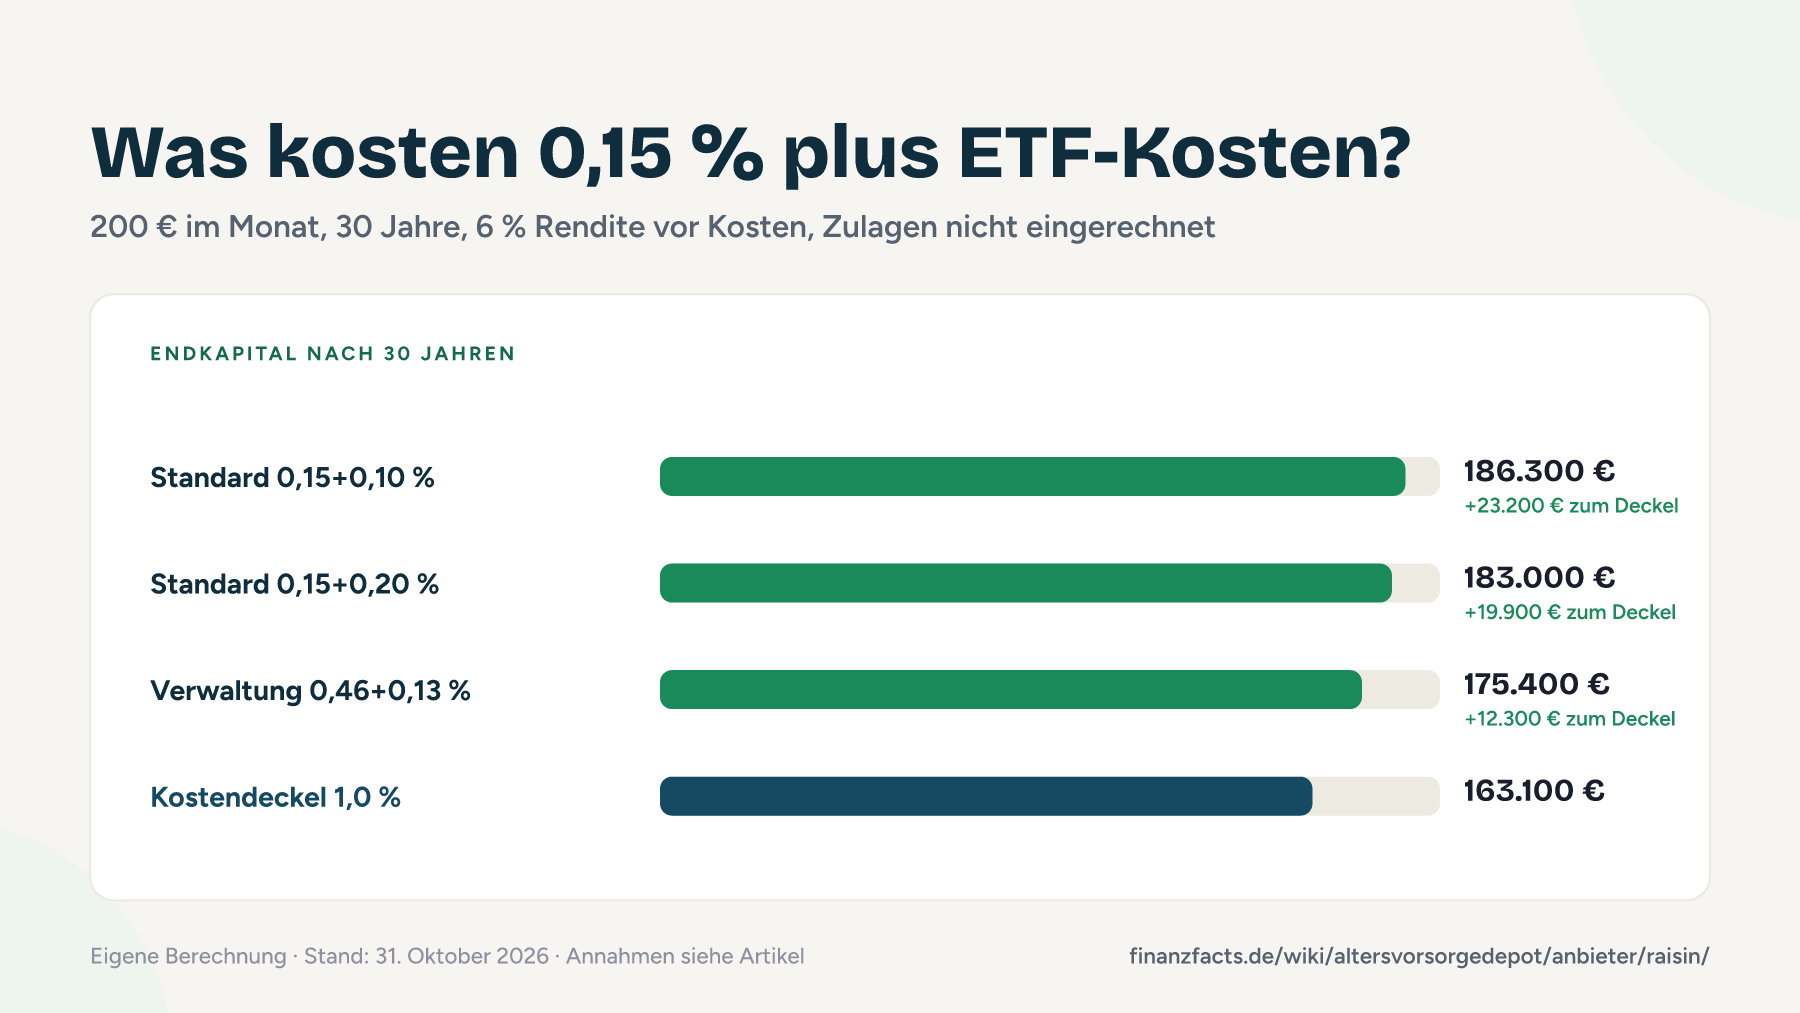
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. Weil Raisin die ETF-Kosten nicht nennt, setze ich sie an: im Standarddepot einmal mit günstigen 0,10 % und einmal mit 0,20 %. Für die Vermögensverwaltung nehme ich die höchste Gebühr von 0,46 % plus 0,13 % ETF-Kosten, so viel wie heute in der Raisin-Vermögensverwaltung höchstens.
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| Standarddepot: 0,15 % plus 0,10 % ETF (Annahme) | 186.300 € | 23.300 € | Verwaltungsgebühr laut Produktseite; ETF-Kosten von 0,10 % sind eine Annahme |
| Standarddepot: 0,15 % plus 0,20 % ETF (Annahme) | 183.000 € | 19.900 € | Verwaltungsgebühr laut Produktseite; ETF-Kosten von 0,20 % sind eine Annahme |
| Vermögensverwaltung: 0,46 % plus 0,13 % ETF (Annahme) | 175.400 € | 12.300 € | höchste Gebühr laut Produktseite; 0,13 % ETF-Kosten wie im heutigen Raisin-Robo, fürs AVD nicht bestätigt |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit der Variante „Standarddepot: 0,15 % plus 0,10 % ETF (Annahme)“ landest du rechnerisch bei 186.300 €. Das sind 23.300 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 8.600 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du willst dich um nichts kümmern und zahlst für eine Vermögensverwaltung mit bis zu sieben ETFs gern etwas mehr.
- Du hast schon Tages- oder Festgeld bei Raisin und willst die Vorsorge auf derselben Plattform führen.
- Du hast einen fairr-Riester-Vertrag bei Raisin und willst sehen, was der Übertrag ins neue Depot bringt. Der Riester-Wechsel-Rechner hilft beim Vergleich.
- Weniger passend: Wer selbst ETFs auswählen oder die niedrigsten Kosten will, findet bei Scalable Capital, Trade Republic oder flatex ein günstigeres Standarddepot.
Alternativen zum Altersvorsorgedepot bei Raisin
Das Altersvorsorgedepot lohnt sich vor allem, wenn du das Geld bis 65 nicht brauchst und im Alter weniger Steuern zahlst als heute. Wer flexibel bleiben will, fährt mit anderen Wegen oft besser.
Die normale Raisin-Vermögensverwaltung startet ab 25 € Sparrate und kostet 0,25 bis 0,46 % plus 0,09 bis 0,13 % ETF-Kosten. Du kommst jederzeit an dein Geld, auf Zulagen und Steuerstundung verzichtest du. Selbst ETFs auswählen kannst du dort nicht, dafür brauchst du einen Broker aus dem Neobroker-Vergleich.
Bis 1.800 € im Jahr ins geförderte Depot, den Rest frei anlegen. So holst du die volle Grundzulage und bleibst beweglich, die Aufteilung beschreibt die Strategie für AVD und freies ETF-Depot.
Raisin will Riester-Verträge ab 2027 übernehmen. Ob sich der Wechsel lohnt, hängt von Garantie, Kosten und Restlaufzeit deines Vertrags ab, die Grundlagen stehen unter Riester und Altersvorsorgedepot.
Geld, das du in den nächsten Jahren brauchen könntest, gehört aufs Tagesgeld. Wie viel das sein sollte, steht im Artikel zum Notgroschen, aktuelle Zinsen zeigt das Tagesgeld-Barometer.
Andere Anbieter, die sich lohnen könnten
- Scalable Capital: Übernimmt im Standarddepot die ETF-Kosten bis mindestens 31.12.2027 und nennt danach höchstens 0,15 % pro Jahr, also so viel wie allein die Raisin-Verwaltungsgebühr.
- Trade Republic: Erstattet im Standarddepot die ETF-Kosten ohne Enddatum, laut extraETF (28.10.2026) gibt es über 50 ETFs ohne TER.
- flatex: Standarddepot Core mit zwei Bausteinen und Umschichtung vor der Rente, ETF-Kosten mindestens fünf Jahre erstattet, danach höchstens 0,07 % pro Jahr.
Vormerkung und Prämie
Die Warteliste ist kostenlos und unverbindlich, du meldest dich per E-Mail an und bekommst damit auch den Raisin-Newsletter. Interessanter ist der StartVorteil: Ergibt der Förder-Check auf der Raisin-Seite, dass du förderberechtigt bist, zahlt dir die Raisin Bank bis 31. Januar 2027 3,00 % Zinsen auf 1 bis 6.840 €. Danach soll das Geld ins Altersvorsorgedepot wandern. Rechne kurz nach: Legst du Anfang November die vollen 6.840 € an, kommen bis Ende Januar gut 50 € Zinsen zusammen. Das ist nett, aber kein Grund, sich auf Raisin festzulegen, denn 0,10 Prozentpunkte mehr laufende Kosten machen bei 200 € im Monat nach 30 Jahren rund 3.400 € aus. Raisin zahlt finanzfacts keine Provision, der Link unten führt direkt zur Produktseite.
Alle Infos zu Raisin: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- Raisin Bank AG (Amtsgericht Frankfurt am Main, HRB 13305); Plattform: Raisin SE (Amtsgericht Charlottenburg, HRB 271733 B)
- Sitz
- Raisin Bank: Niedenau 61-63, 60325 Frankfurt am Main; Raisin SE: Schlesische Straße 33/34, 10997 Berlin
- Gegründet
- 2012 in Berlin; Raisin Bank seit 2019 Teil der Gruppe (vormals MHB-Bank)
- Konzern/Eigentümer
- Raisin SE, Berlin, CEO Dr. Tamaz Georgadze
- Aufsicht
- BaFin; Raisin Bank AG als Vollbank, Raisin SE als Finanzanlagenvermittler nach § 34f GewO
- Kunden
- über 1 Mio. in 11 Ländern (Stand 6. März 2026)
Kontakt
- Telefon
- +49 30 21784002 (Privatkunden, Servicezeiten nicht veröffentlicht)
- E-Mail/Formular
- kundenservice@raisin.com
- Chat
- kein Chat belegt
- Postanschrift
- Raisin SE, Schlesische Straße 33/34, 10997 Berlin
- Infoseite AVD
- raisin.com/de-de/altersvorsorgedepot
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot | 4,4 von 5 | 13.263 Bewertungen (Profil raisin.com, alle Länder) | 31.10.2026 |
Das Trustpilot-Profil fasst Kunden aus allen Raisin-Ländern zusammen und spiegelt vor allem Erfahrungen mit Tages- und Festgeld. App-Store-Werte für Deutschland habe ich nicht belastbar gefunden. Das Altersvorsorgedepot selbst hat noch niemand genutzt.
Raisin Altersvorsorgedepot: die Fakten in Kurzform
Das Altersvorsorgedepot von Raisin ist ein gefördertes ETF-Depot nach dem Altersvorsorgereformgesetz in zwei Varianten (Standarddepot mit 2 ETFs, Vermögensverwaltung mit bis zu 7 ETFs), das die Raisin Bank AG ab dem 1. Januar 2027 anbieten will.
Nicht verwechseln: Nicht zu verwechseln mit dem bestehenden ETF-Riester und ETF-Rürup von Raisin (früher fairr) und mit der normalen Raisin-Vermögensverwaltung ohne Förderung. Der StartVorteil ist ein Tagesgeld der Raisin Bank, kein Depot.
- Anbieter
- Raisin Bank AG, Frankfurt am Main (Plattform Raisin SE, Berlin) (Impressum, abgerufen 31.10.2026)
- Produkt und Varianten
- Standarddepot (1 Aktien-ETF, 1 Anleihen-ETF) und Vermögensverwaltung (bis zu 6 Aktien-ETFs, 1 Anleihen-ETF) (Raisin Produktseite, 31.10.2026)
- Laufende Kosten Standarddepot
- 0,15 % p. a. Verwaltungsgebühr zzgl. ETF-Kosten (nicht genannt) (Raisin Produktseite, 31.10.2026)
- Kosten Vermögensverwaltung
- 0,25 bis 0,46 % p. a. zzgl. ETF-Kosten (Raisin Produktseite, 31.10.2026)
- Depot- und Ordergebühren
- nicht genannt, kein Preisverzeichnis (Raisin Produktseite, 31.10.2026)
- Vormerkung
- Warteliste per E-Mail; StartVorteil 3,00 % Tagesgeld bis 31.01.2027 auf bis zu 6.840 € (Raisin StartVorteil, 31.10.2026)
- Start
- 1. Januar 2027 (Raisin Produktseite, 31.10.2026)
- Zertifizierung
- noch keine BZSt-Zertifizierung (extraETF, 28.10.2026)
- Aufsicht
- BaFin, Raisin Bank AG mit Banklizenz (Impressum, abgerufen 31.10.2026)
Zuletzt geprüft am 31. Oktober 2026. Diese Box fasst die belegten Kernangaben so zusammen, dass du sie ohne den Rest der Seite richtig zitieren kannst, mit Quelle und Stand je Angabe. Die strukturierten Daten dieser Seite enthalten dieselben Werte.
Häufige Fragen zum Altersvorsorgedepot bei Raisin
Was kostet das Altersvorsorgedepot bei Raisin?
Wie funktioniert der StartVorteil mit 3 % Zinsen?
Kann ich bei Raisin selbst ETFs auswählen?
Was passiert mit meinem fairr-Riester-Vertrag?
Quellen mit Datum (Stand 31. Oktober 2026)
- Raisin: Ab 2027 das neue Altersvorsorgedepot (Produktseite) (Anbieter, 31.10.2026)
- Raisin: Altersvorsorge StartVorteil (Anbieter, 31.10.2026)
- Raisin: Altersvorsorgedepot-Warteliste (Anbieter, 31.10.2026)
- Raisin: Altersvorsorgedepot 2027 (Ratgeber) (Anbieter, 12.06.2026)
- Raisin: Preise und Konditionen (Anbieter, 31.10.2026)
- Raisin: Digitale Vermögensverwaltung (Anbieter, 26.08.2026)
- Raisin: Impressum (Anbieter, 31.10.2026)
- Raisin: Über Raisin (Anbieter, 06.03.2026)
- Raisin Presse: Raisin übernimmt fairr (Anbieter, 27.08.2019)
- IT Finanzmagazin: BaFin zwingt Raisin Bank zu Nachbesserungen in der Geldwäscheprävention (Fachmedium, 26.08.2025)
- biallo: Altersvorsorgedepot Anbieter Übersicht (Fachmedium, 20.10.2026)
- extraETF: Altersvorsorgedepot Vergleich (Fachmedium, 28.10.2026)
- Trustpilot: Raisin (Portal, 31.10.2026)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
Ordentlich und transparent, aber nicht günstig genug
Raisin landet in unserer Bewertung auf Platz 12 mit 6,9 Punkten. Das ist fair, denn Raisin hat mehr veröffentlicht als viele Banken. Das Problem ist der Preis: 0,15 % Verwaltungsgebühr, und erst dann kommen die ETF-Kosten. Mit angenommenen 0,10 % ETF-Kosten fehlen dir nach 30 Jahren bei 200 € im Monat rund 3.400 € gegenüber den 0,15 %, die Scalable Capital im Standarddepot höchstens verlangen will. In der Vermögensverwaltung zum Höchstsatz sind es über 14.000 €.
Mein Rat: Bist du schon Raisin-Kunde und willst genau diese Vermögensverwaltung, passt das Angebot, und den StartVorteil kannst du ohne Risiko mitnehmen. Suchst du einfach ein günstiges Standarddepot, nimm lieber einen der ersten fünf aus dem Anbieter-Vergleich. Was die Zulagen dir bringen, rechnet der Altersvorsorgedepot-Rechner aus.
Was machst du jetzt?
Platz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Platz 12 von 31 mit 6,9 Punkten.
Alle 31 Anbieter mit Kosten, Vormerkung und News im Vergleich.
* Werbelink (Affiliate-Link): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision. Deine Konditionen ändern sich dadurch nicht. Der Link zum Anbieter ist kein Werbelink.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
