Altersvorsorgedepot bei der Allianz: drei Varianten, Garantie und Einschätzung
Die Allianz will ab Januar 2027 alle drei geförderten Produktarten anbieten, vom Standarddepot bis zum Vertrag mit 80 % Garantie. Einen Preis nennt sie für keine davon, deshalb findest du hier die Varianten, die Chronik und eine Kostenrechnung mit klar markierten Annahmen.
 Florian Baumann
Lesezeit: ca. 8 Minuten
- Die Allianz plant drei Produkte: ein Standarddepot mit zwei fest vorgegebenen Active ETFs, das AltersvorsorgeDepot InvestFlex ohne Garantie und den AltersvorsorgeVertrag InvestFlex80 mit 80 % Garantie.
- Online abschließen kannst du ab 1. Januar 2027 nur das Standarddepot, die beiden InvestFlex-Varianten gibt es beim Allianz-Vermittler vor Ort.
- Bis zum 31. Oktober 2026 hat die Allianz für keine Variante Kosten veröffentlicht, auch die Namen der zwei Active ETFs fehlen.
- Als Versicherer zahlt die Allianz auf Wunsch eine Rente bis zum Lebensende, der Mindestbeitrag liegt bei 120 € im Jahr.
- Kostet das Standarddepot am Ende 0,55 statt 0,20 % im Jahr, fehlen dir bei 200 € im Monat nach 30 Jahren rund 11.400 €.
Wie gut ist das Altersvorsorgedepot bei der Allianz?
Die Allianz liegt mit 5,7 von 10 Punkten auf Platz 22 von 31. Der Grund: die Allianz nennt noch keine Kosten fürs Standarddepot.
Ein Konto bei der Allianz ist kein Grund, das Altersvorsorgedepot auch dort abzuschließen. Das Depot kannst du bei jedem anderen Anbieter eröffnen, die Zulagen bekommst du überall gleich.
Bessere AlternativenPlatz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Zu Scalable Capital*Am wenigsten kosten derzeit Trade Republic (0 %) und flatex (0,07 %).
KostendiagrammVorläufige Bewertung der Redaktion, Stand 20. November 2026, vor der Zertifizierung durch das Bundeszentralamt für Steuern. Die Punkte stammen aus dem Anbieter-Vergleich und folgen dort offen gelegten Regeln. Mit * markierte Links sind Werbelinks (Affiliate-Links) zum normalen Depot, die Reihenfolge hängt nicht davon ab.
Besser bewertete Alternativen zur Allianz
Diese fünf Anbieter haben im Vergleich die meisten Punkte. Alle liegen vor der Allianz auf Platz 22. Die Zulagen bekommst du bei jedem zertifizierten Anbieter gleich, ein Wechsel kostet dich also keine Förderung.
| Platz | Anbieter | Punkte | Dauerkosten Standarddepot | Vormerkung | |
|---|---|---|---|---|---|
| 1 | Scalable Capital | 9,0 | max. 0,15 % (ETF-Kosten bis Ende 2027 übernommen) | Vormerkung offen | Zum Anbieter* |
| 2 | Trade Republic | 8,9 | 0 % bei Listen-ETFs (Erstattung ohne Enddatum) | Vormerkung in der App laut Handelsblatt | Zum Anbieter* |
| 3 | Consorsbank | 8,7 | 0,10 bis 0,12 % (ETF-Kosten 2027 bis 2030 erstattet) | keine, Newsletter | Zum Anbieter* |
| 4 | Smartbroker+ | 8,7 | ETF-Kosten, 3 Jahre erstattet (danach laut biallo unter 0,15 %) | Vorab-Registrierung offen | Zum Anbieter* |
| 5 | flatex | 8,6 | max. 0,07 % (ETF-Kosten 5 Jahre erstattet) | E-Mail-Info zum Start | Details |
| 22 | Allianz (diese Seite) | 5,7 | noch offen | keine, Newsletter |
Punkte und Plätze: vorläufige Bewertung, Stand 20. November 2026. Alle 31 Anbieter mit Konditionen und Quellen stehen im Altersvorsorgedepot-Vergleich. Mit * markierte Links sind Werbelinks (Affiliate-Links): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision, deine Konditionen ändern sich nicht.
Inhaltsverzeichnis+
- Bewertung und Schnellentscheidung
- Alternativen im Vergleich
- Konditionen und Varianten
- Kosten im Vergleich mit allen Anbietern
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was die Allianz besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Die Fakten in Kurzform
- Häufige Fragen
Konditionen und Varianten
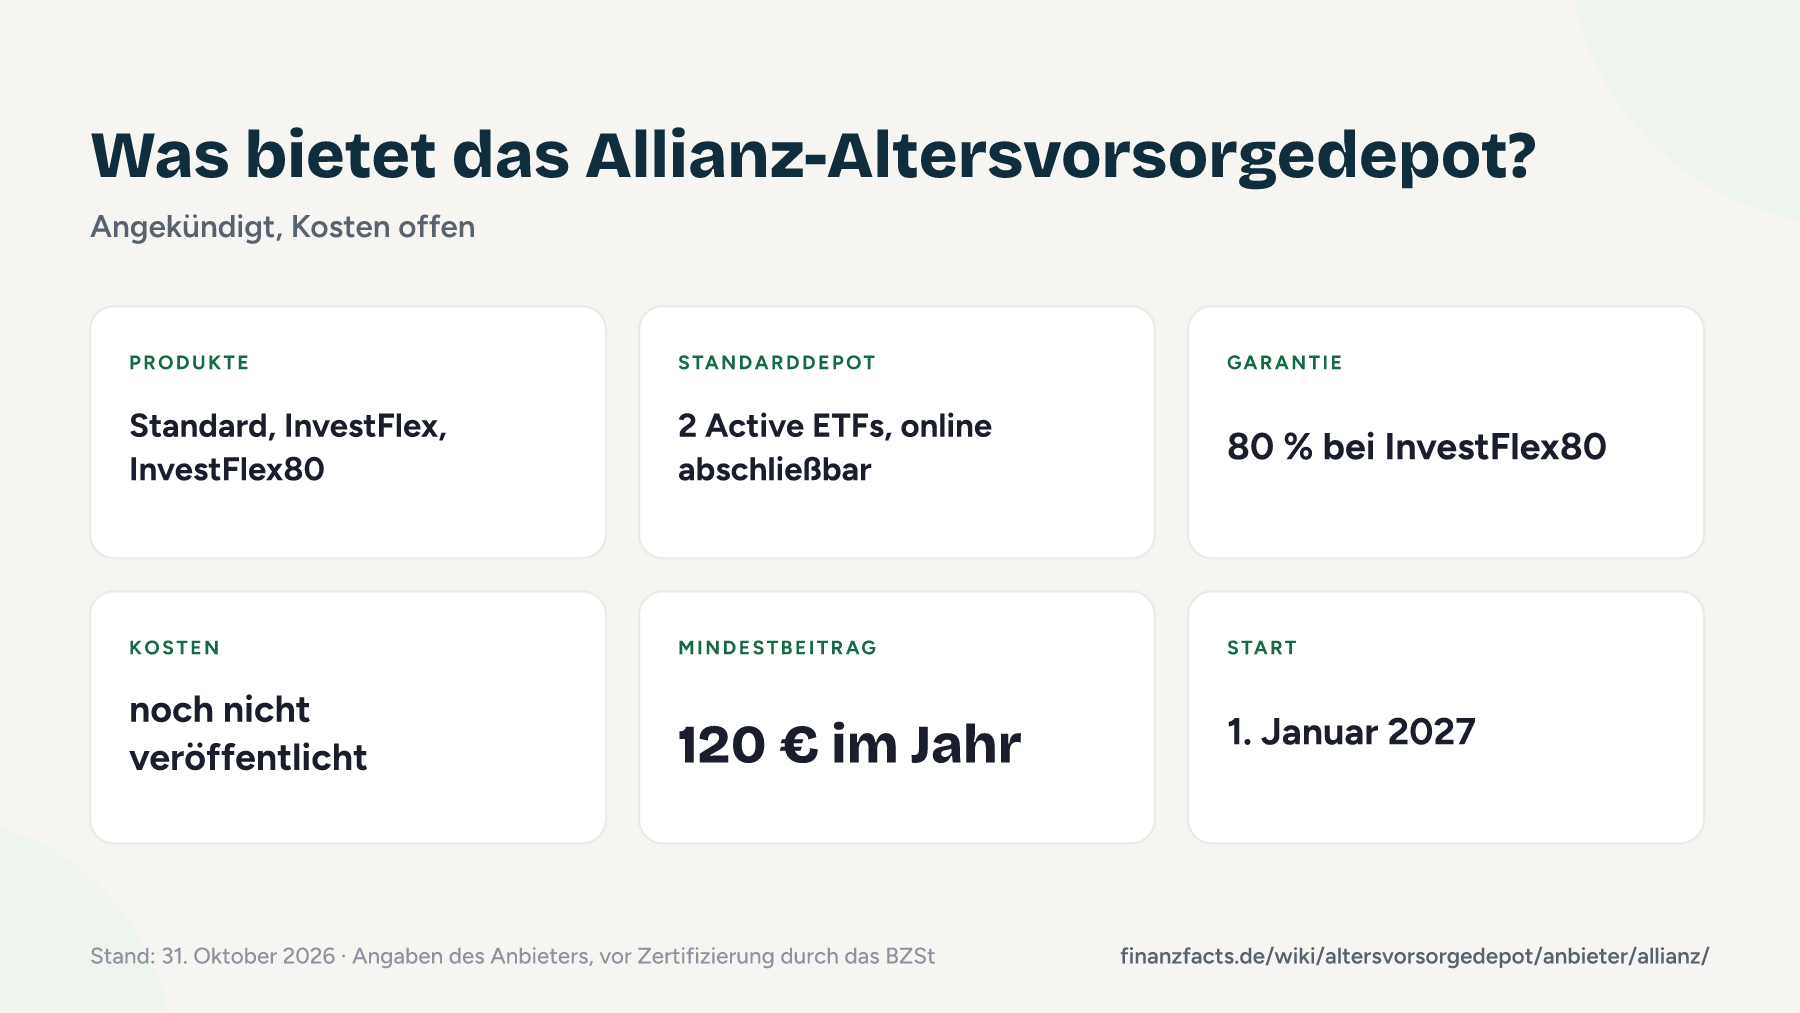
Die Allianz Lebensversicherungs-AG hat ihr Angebot mit der Schwesterfirma Allianz Global Investors entwickelt. Das Standarddepot besteht aus zwei fest vorgegebenen Active ETFs mit unterschiedlicher Risikoklasse, zwischen denen du umschichten kannst. Es ist das einzige Produkt, das du online abschließt. Im AltersvorsorgeDepot InvestFlex kombinierst du bis zu 10 Fonds oder ETFs aus dem Allianz TopFonds-Universum, eine Garantie gibt es dort nicht. Der AltersvorsorgeVertrag InvestFlex80 nutzt dieselbe Auswahl und sichert zum Rentenbeginn 80 % deiner Beiträge und Zulagen ab. Beide InvestFlex-Varianten bauen auf der fondsgebundenen Rentenversicherung InvestFlex auf und laufen über den Vermittler. Die Produktseiten loben eine „günstige Kostenstruktur“, eine Zahl steht nirgends. Was ein Standarddepot gesetzlich erfüllen muss, erklärt der eigene Artikel.
| Merkmal | Standarddepot | InvestFlex | InvestFlex80 |
|---|---|---|---|
| Abschluss | online ab 01.01.2027 | über Vermittler vor Ort | über Vermittler vor Ort |
| Laufende Kosten | offen (gesetzlich max. 1,0 % Effektivkosten) | offen | offen |
| Depot- und Ordergebühren | offen | offen | offen |
| Auswahl | 2 Active ETFs, Namen offen | bis zu 10 Fonds oder ETFs gleichzeitig aus dem TopFonds-Universum | wie InvestFlex |
| Umschichtung | zwischen den 2 ETFs möglich | Betrag und Aufteilung kostenlos änderbar | kostenlos |
| Garantie | nein | nein | 80 % der Beiträge und Zulagen zum Rentenbeginn |
| Mindestbeitrag | 120 € im Jahr | offen | 120 € im Jahr |
Stand 31. Oktober 2026, Angaben des Anbieters und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 28. Oktober 2026 noch kein Anbieter eines. Wie die Allianz neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Kosten von der Allianz im Vergleich mit allen Anbietern
Die Allianz nennt noch keine laufenden Kosten, deshalb fehlt der Anbieter im Diagramm. Zum Einordnen: Die günstigsten Anbieter liegen zwischen 0 und 0,20 % pro Jahr. Bei 200 € im Monat über 30 Jahre ist das ein Unterschied von gut 31.800 € gegenüber dem gesetzlichen Deckel von 1,0 %.
Noch ohne Kostenangabe (14): Bitpanda, Trading 212, Targobank, comdirect, quirion, Finanzen invest (zero), DKB, Allianz, Commerzbank, XTB, CosmosDirekt, Whitebox, growney, Oskar.
Daten als Tabelle+
| Anbieter | Laufende Kosten p. a. | Endkapital nach 30 Jahren |
|---|---|---|
| Trade Republic | 0 %* | 194.900 € |
| flatex | 0,07 % | 192.500 € |
| N26 | 0,09 %* | 191.800 € |
| Deka (Sparkassen) | 0,10 % | 191.400 € |
| Consorsbank | bis 0,12 % | 190.700 € |
| Scalable Capital | max. 0,15 % | 189.700 € |
| Smartbroker+ | unter 0,15 %* | 189.700 € |
| Traders Place | 0,14 bis 0,20 %* | 189.000 € |
| ING | 0,20 % | 188.000 € |
| sunrise.app | bis 0,20 % | 188.000 € |
| Raisin | 0,15 % + ETF* | 186.300 € |
| DWS / Deutsche Bank | 0,28 % | 185.300 € |
| DEVK | 0,33 bis 0,46 % | 179.500 € |
| Fidelity (FFB) | 0,35 % + 12 € | 182.100 € |
| Hannoversche | max. 0,5 % | 178.200 € |
| Union Investment | 0,55 %* | 176.600 € |
| Evergreen | 0,79 %* | 169.200 € |
Rechenweg: 200 € monatlich, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Werte auf 100 € gerundet, Zulagen nicht eingerechnet, weil sie bei jedem Anbieter gleich sind. Aktionsphasen mit erstatteten ETF-Kosten sind nicht eingerechnet, damit die Dauerkosten vergleichbar bleiben. Bei Traders Place rechnen wir mit 0,17 % als Mitte der Spanne, bei Raisin mit 0,15 % Verwaltung plus 0,10 % ETF-Kosten als Annahme, bei der DEVK mit 0,46 % Effektivkosten (Wert bei 20 Jahren Ansparzeit, bei 50 Jahren nennt die DEVK 0,33 %), bei N26 mit 0,09 % ETF-Kosten ohne Servicegebühr (gilt bei Eröffnung bis 30. Juni 2027).
Timeline: alle Meldungen von der Allianz nach Datum
Die Allianz hat sich früh festgelegt: Im Juni stand fest, dass sie alle drei Kategorien anbietet, im Oktober kamen die Produktseiten. Eine Zahl zu den Kosten taucht in keiner Meldung auf.
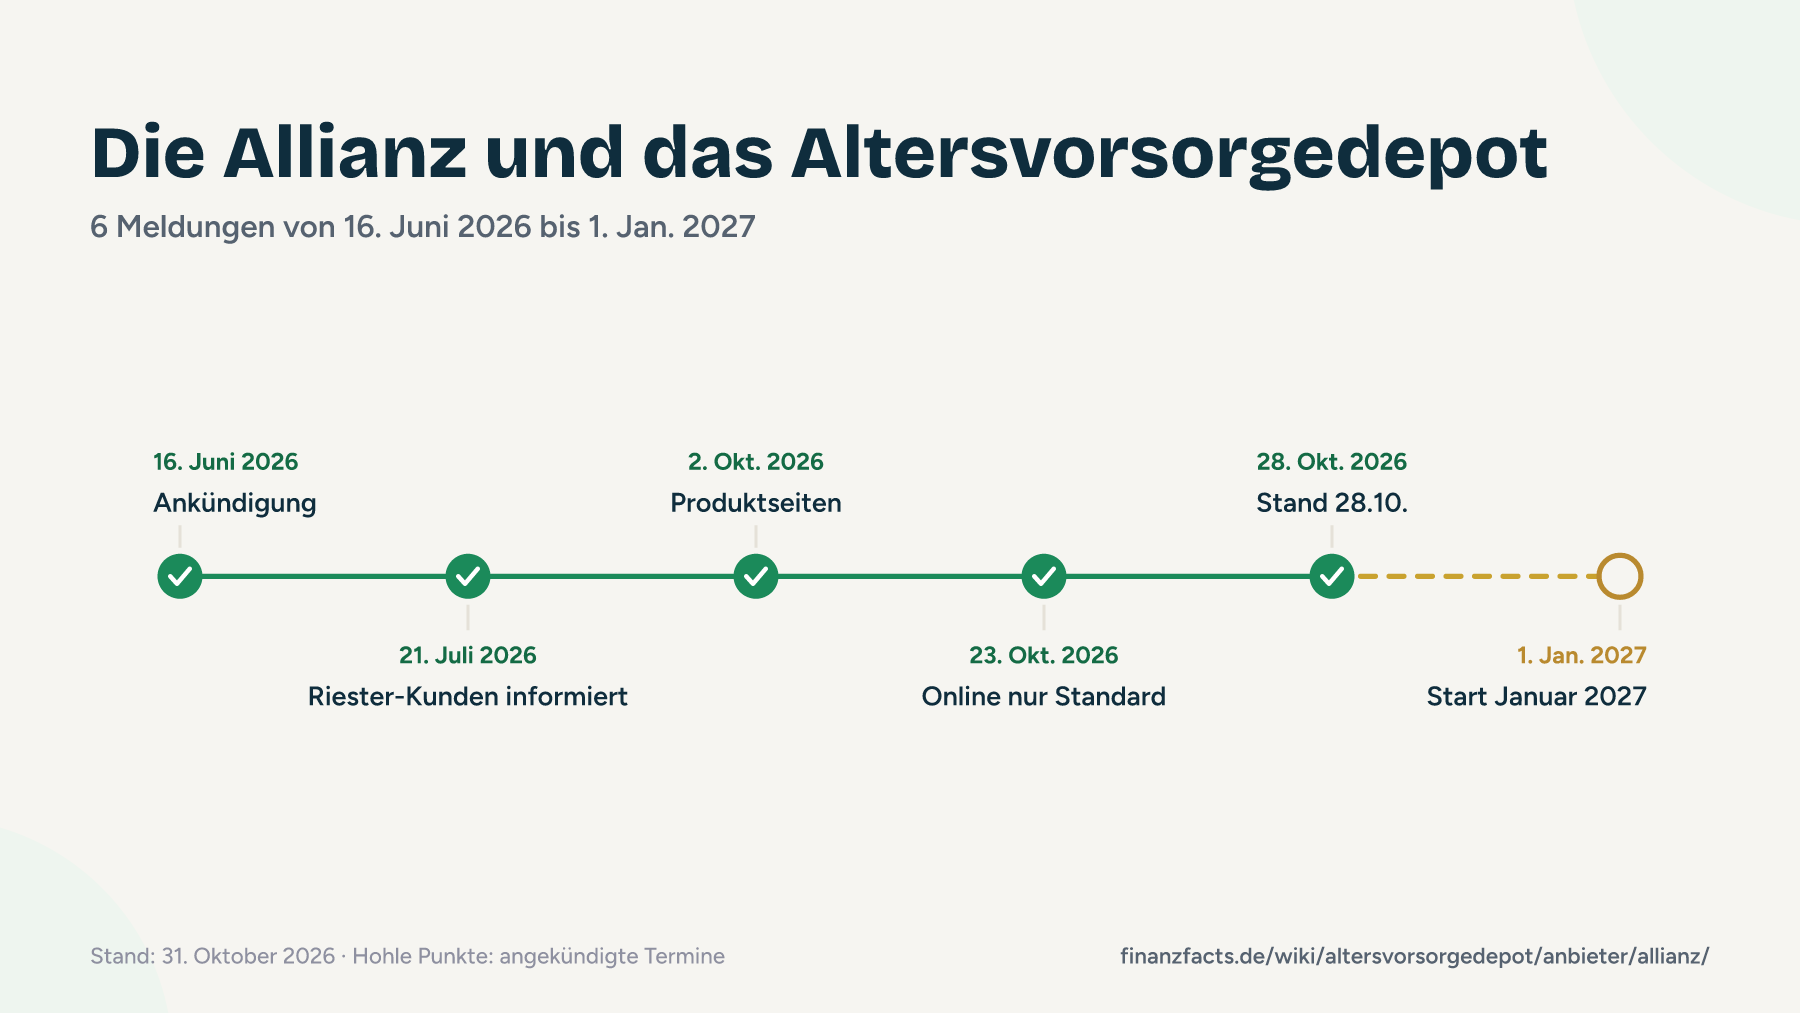
- 16. Juni 2026Allianz kündigt Produkte in allen drei Kategorien an
Allianz Leben plant zum 1. Januar 2027 einen Vertrag mit 80 % Garantie, ein Altersvorsorgedepot und ein Standarddepot, entwickelt mit Allianz Global Investors. Vertrag und Depot bauen auf der fondsgebundenen Rentenversicherung InvestFlex auf. Quelle: Allianz, Pressemitteilung
- 21. Juli 20261,5 Mio. Riester-Kunden bekommen Post zur Reform
Allianz Leben schreibt rund 1,5 Millionen RiesterRente-Kunden an. Den Förderrechner der Allianz haben laut Mitteilung mehr als 20.000 Kunden und Vermittler genutzt. Quelle: Allianz, Pressemitteilung
- 2. Oktober 2026Produktseiten zu Standarddepot und InvestFlex80 online
Die Seiten beschreiben das Standarddepot mit zwei Active ETFs und InvestFlex80 mit bis zu 10 Fonds und 80 % Garantie. Kosten stehen nicht drin. Quelle: Allianz Produktseite Standarddepot
- 23. Oktober 2026Übersicht: Standarddepot online, InvestFlex nur vor Ort
Die Übersichtsseite stellt die drei Varianten nebeneinander. Online abschließen lässt sich ab Januar nur das Standarddepot, für InvestFlex und InvestFlex80 brauchst du einen Vermittler. Quelle: Allianz Produktseite
- 28. Oktober 2026extraETF: Kosten offen, noch kein Zertifikat
extraETF führt alle drei Allianz-Produkte ohne Kostenangabe. Ein Zertifikat des Bundeszentralamts für Steuern hat laut extraETF noch kein Altersvorsorgedepot. Quelle: extraETF
- 1. Januar 2027Geplanter Start aller drei Allianz-Produkte
Ab dem 1. Januar 2027 will die Allianz alle drei Varianten anbieten, das Standarddepot dann auch online. Quelle: Allianz Produktseite
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei der Allianz
- Wer eine Garantie will, bekommt sie mit InvestFlex80: Die Allianz sichert zum Rentenbeginn 80 % der Beiträge und Zulagen zu.
- Im InvestFlex mischst du bis zu 10 Fonds oder ETFs gleichzeitig, Umschichtungen kosten nichts.
- Neben dem Auszahlplan bietet die Allianz in allen Varianten eine lebenslange Rente an.
- Das Standarddepot schließt du online ab, für InvestFlex sitzt du mit einem Vermittler zusammen.
- Die Hotline zu Riester und Altersvorsorge (0800 4740 110) ist kostenlos und Montag bis Freitag von 8 bis 20 Uhr besetzt.
- Bis zum 31. Oktober 2026 hat die Allianz für keine der drei Varianten Kosten veröffentlicht.
- Welche zwei Active ETFs im Standarddepot stecken und wie groß das TopFonds-Universum ist, verrät die Allianz nicht.
- InvestFlex und InvestFlex80 gibt es nur über Vermittler, online geht allein das Standarddepot.
- Beide InvestFlex-Varianten sind fondsgebundene Rentenversicherungen, und Versicherungsmantel plus Vertrieb kosten erfahrungsgemäß mehr als ein reines Bankdepot.
- Eine Vormerkung oder Prämie gibt es nicht, nur einen Newsletter.
Die 80-%-Garantie und die lebenslange Rente sind echte Argumente für Leute, denen Sicherheit wichtiger ist als Rendite. Solange die Allianz keine Kosten nennt, kann ich dir aber keinen dieser Vorteile in Euro gegenrechnen. Und bei einem Versicherer ist genau das die Frage, an der alles hängt.
Was die Allianz besonders macht und wie vertrauenswürdig der Anbieter ist
Standarddepot, Depot ohne Garantie und Vertrag mit 80 % Garantie: Die Allianz deckt alle drei geförderten Kategorien ab. Die Broker auf den vorderen Plätzen bieten keine Garantievariante an.
Die Allianz zahlt in allen Varianten wahlweise eine Rente bis zum Lebensende oder einen Auszahlplan. Wie sich die beiden Wege unterscheiden, steht im Artikel zur Auszahlung im Altersvorsorgedepot.
Die Allianz hat rund 1,5 Millionen RiesterRente-Kunden angeschrieben, ihren Förderrechner haben mehr als 20.000 Kunden und Vermittler genutzt. Wer dort einen Riester-Vertrag hat, kann den Wechsel mit dem eigenen Vermittler durchgehen.
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- BaFin (Versicherungsaufsicht), Allianz Lebensversicherungs-AG ohne Banklizenz
- Einlagensicherung
- keine, die Allianz Leben ist ein Versicherer; einen gesonderten Schutz der Fondsguthaben nennt die Allianz nicht
- Depotbank
- für das Standarddepot nicht genannt
- Größe
- rund 1,5 Mio. RiesterRente-Kunden (Juli 2026), Konzernmutter Allianz SE in München
- Vorfälle
- 2022 Schuldeingeständnis in den USA im Fall Structured Alpha (US-Fondsgeschäft von Allianz Global Investors), rund 5,6 Mrd. € Rückstellung; die Allianz Leben war nicht betroffen
Wie dein Geld geschützt ist, hängt bei der Allianz von der Variante ab. InvestFlex und InvestFlex80 sind fondsgebundene Rentenversicherungen: Du hast einen Vertrag mit der Allianz Leben, die Fondsanteile liegen nicht in einem Depot auf deinen Namen. Beim Standarddepot nennt die Allianz bisher weder Depotbank noch Verwahrstelle. Eine Einlagensicherung wie bei einer Bank gibt es nicht, weil die Allianz Leben keine Bank ist.
Die Allianz Leben gehört zur Allianz SE und betreut allein rund 1,5 Millionen Riester-Kunden. Der dunkelste Fleck der Konzerngeschichte ist der Fall Structured Alpha: 2022 bekannte sich die Allianz in den USA des Wertpapierbetrugs schuldig und stellte dafür rund 5,6 Mrd. € zurück. Betroffen war das US-Fondsgeschäft von Allianz Global Investors, nicht die Lebensversicherung. Die AVD-Ankündigungen sind bei Aufbau und Garantie konkret, bei Kosten und Fondsnamen dagegen leer.
Die Allianz ist ein großer Versicherer unter BaFin-Aufsicht, der Structured-Alpha-Fall betraf ein anderes Geschäft. Offen sind die Kosten und die Frage, wer beim Standarddepot verwahrt.
Was noch offen ist
Diese Punkte hat die Allianz bis zum 31. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Alle Kosten der drei Varianten: Effektivkosten, Abschluss- und Vertriebskosten, Fonds-TER.
- Welche zwei Active ETFs im Standarddepot stecken und wer sie auflegt. Allianz Global Investors liegt nahe, belegt ist es nicht.
- Wie viele Fonds das TopFonds-Universum umfasst.
- Wer beim Standarddepot Depotbank ist.
- Ob du das Altersvorsorgedepot auch in der Allianz-App abschließen und verwalten kannst.
- Ob die Allianz eine Frühstart-Rente anbietet, die Produktseiten erwähnen sie nicht.
Kostenrechnung über 30 Jahre
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. Die Allianz nennt keine Kosten, deshalb zeige ich drei Annahmen: zwei für das Standarddepot und eine für InvestFlex, das als Versicherung nicht unter den 1-%-Deckel des Standarddepots fällt.
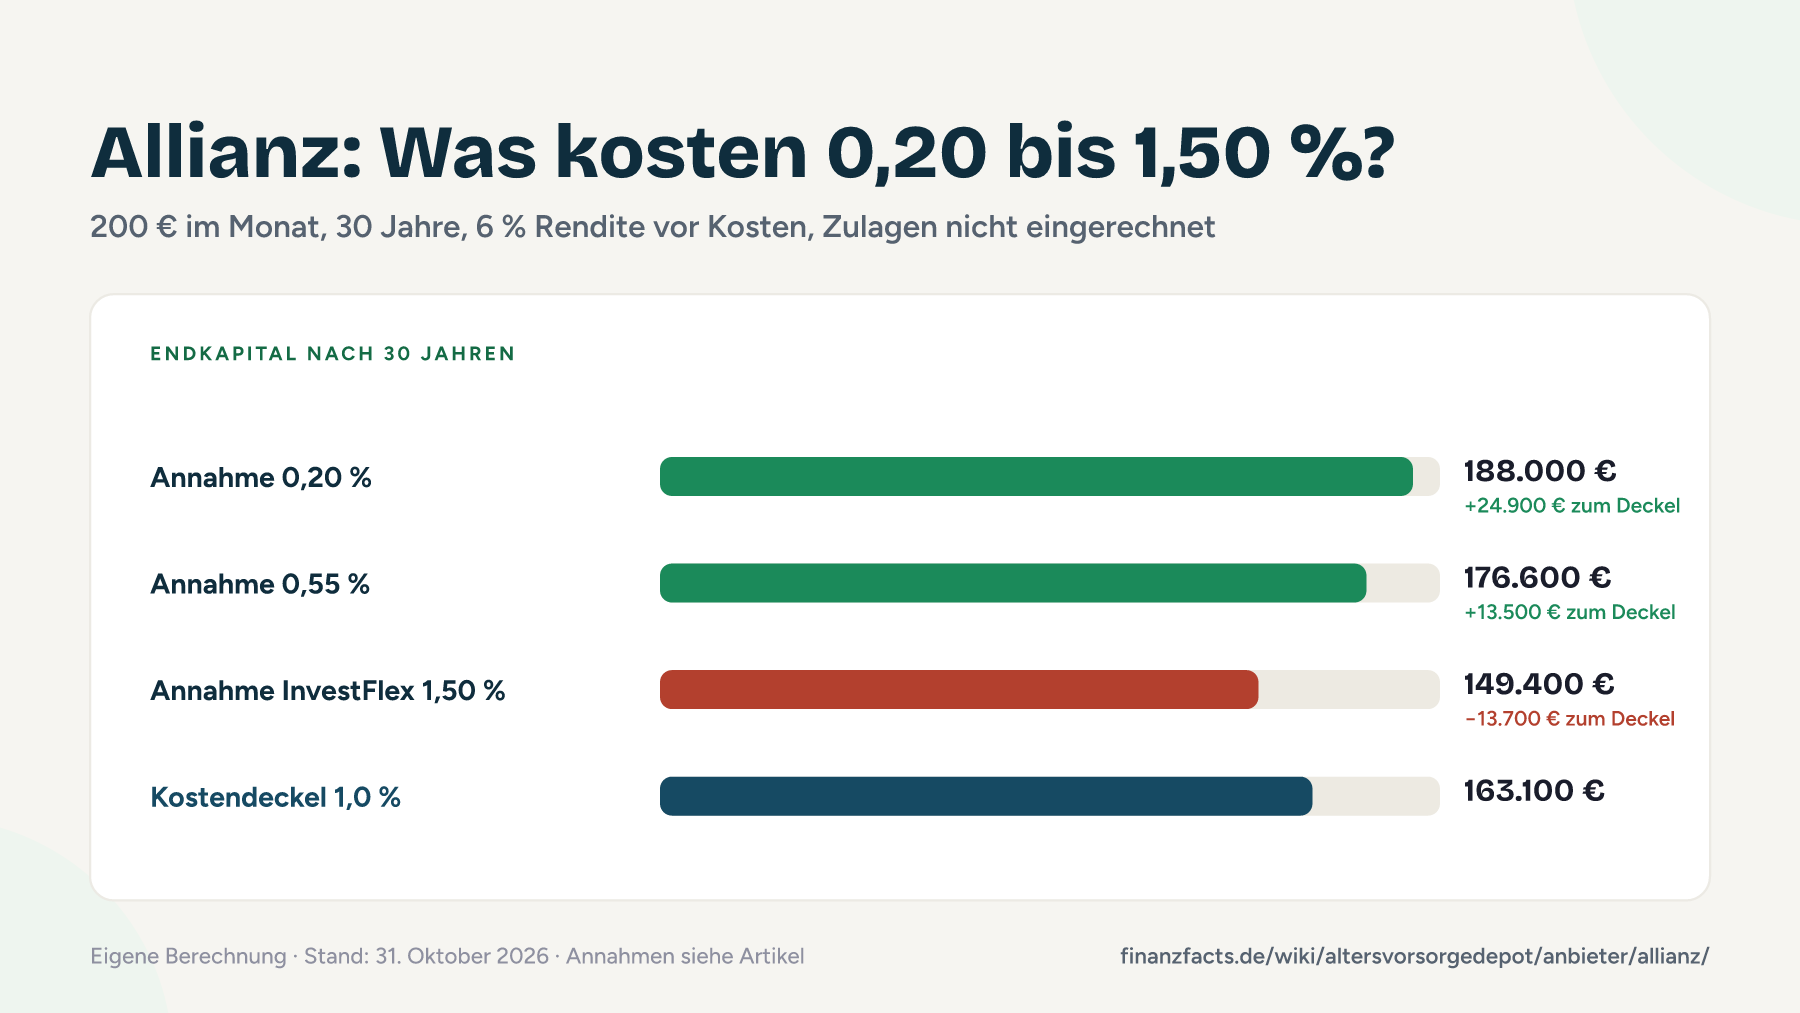
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| Annahme Standarddepot 0,20 % p. a. | 188.000 € | 24.900 € | Annahme, nicht von der Allianz; so viel kostet Relax bei der ING mit zwei aktiv gemanagten ETFs |
| Annahme Standarddepot 0,55 % p. a. | 176.600 € | 13.500 € | Annahme; so viel kostet UniVorsorge Basis mit aktiven ETFs laut Stiftung Warentest |
| Annahme InvestFlex 1,50 % p. a. | 149.400 € | -13.700 € | Annahme; oberes Ende der 1,0 bis 1,5 %, die die Deka für Deka-VorsorgePlus mit aktiven Fonds nennt |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit der Variante „Annahme Standarddepot 0,20 % p. a.“ landest du rechnerisch bei 188.000 €. Das sind 24.900 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 6.900 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du willst eine Garantie auf Beiträge und Zulagen und nimmst dafür weniger Renditechance in Kauf, dann schau dir InvestFlex80 an.
- Du hast eine RiesterRente bei der Allianz und willst den Wechsel mit deinem Vermittler durchsprechen. Die Grundlagen dazu stehen unter Riester und Altersvorsorgedepot.
- Dir ist eine Rente bis zum Lebensende wichtiger als ein Auszahlplan mit festem Ende.
- Weniger passend: Wer günstig und digital sparen will, bekommt bei Scalable Capital oder Trade Republic heute schon Preise, bei der Allianz nicht.
Alternativen zum Altersvorsorgedepot bei der Allianz
Das Altersvorsorgedepot lohnt sich vor allem, wenn du das Geld bis 65 nicht brauchst und im Alter einen niedrigeren Steuersatz erwartest. Wer flexibel bleiben will, fährt mit anderen Wegen oft besser.
Ein freies Wertpapierdepot führt die Allianz nicht, außerhalb der Förderung bietet sie wieder die Versicherung InvestFlex an. Wer jederzeit an sein Geld will, eröffnet ein ETF-Depot bei einer Bank oder einem Broker. Passende Anbieter zeigt der Neobroker-Vergleich.
Bis 1.800 € im Jahr ins geförderte Depot, den Rest frei anlegen: So holst du die volle Grundzulage und bleibst beweglich. Wie die Aufteilung aussehen kann, beschreibt der perfekte Plan fürs Altersvorsorgedepot.
Viele Allianz-Kunden haben eine RiesterRente mit voller Beitragsgarantie. Ob du sie weiterführst, ruhen lässt oder überträgst, hängt von Restlaufzeit, Garantie und Kosten ab. Der Riester-Wechsel-Rechner stellt beide Wege gegenüber.
Zahlt dein Arbeitgeber zur betrieblichen Altersvorsorge dazu, ist das oft der bessere erste Schritt. Selbstständige mit hohem Steuersatz fahren mit einer Basisrente manchmal besser. Beides vergleicht der Artikel Altersvorsorgedepot, bAV oder Rürup.
Andere Anbieter, die sich lohnen könnten
- Scalable Capital: Übernimmt im Standarddepot die ETF-Kosten bis mindestens 31.12.2027 und nennt danach höchstens 0,15 % pro Jahr, Depot und Sparplan kosten 0 €.
- Trade Republic: Nennt das Standarddepot komplett kostenfrei und erstattet im freien Depot die TER von laut extraETF 51 ETFs ohne Enddatum.
- Deka: Für alle, die Beratung vor Ort wollen: Standarddepot mit zwei Deka-ETFs für 0,1 % Effektivkosten pro Jahr, Abschluss in der Sparkasse.
Vormerkung und Prämie
Eine Vormerkung oder Warteliste gibt es bei der Allianz nicht, eine Prämie auch nicht. Für das Standarddepot kannst du dich auf der Produktseite für einen Newsletter eintragen. InvestFlex und InvestFlex80 schließt du ab Januar 2027 über einen Allianz-Vermittler ab, einen Termin bekommst du über „Beratung anfragen“ oder direkt bei deiner Agentur. Die Allianz zahlt finanzfacts keine Provision. Der Link unten führt ohne Umweg zur Produktseite.
Alle Infos zu der Allianz: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- Allianz Lebensversicherungs-AG (Amtsgericht Stuttgart, HRB 20231)
- Sitz
- Heßbrühlstraße 2, 70565 Stuttgart
- Gegründet
- 1890 (Allianz-Gruppe); Gründungsjahr der Allianz Leben nicht belegt
- Konzern/Eigentümer
- Allianz SE, München; Fondspartner ist die Schwester Allianz Global Investors
- Aufsicht
- BaFin (Versicherungsaufsicht), keine Banklizenz
- Kunden
- rund 1,5 Mio. RiesterRente-Kunden (Juli 2026)
Kontakt
- Telefon
- 0800 4740 110 (Riester und Altersvorsorge, Mo. bis Fr. 8 bis 20 Uhr); allgemein 0800 4100 280, beide kostenlos
- E-Mail/Formular
- info@allianz.de; Termin über „Beratung anfragen“ oder beim Vermittler vor Ort
- Chat
- keine Angabe
- Postanschrift
- Allianz Lebensversicherungs-AG, Heßbrühlstraße 2, 70565 Stuttgart
- Infoseite AVD
- allianz.de/vorsorge/altersvorsorgedepot
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot | 4,8 von 5 | 20.340 Bewertungen | 31.10.2026 |
Die Allianz lädt Kunden aktiv zur Bewertung ein, und die meisten Stimmen auf Trustpilot drehen sich um Schadenfälle. Mit dem Altersvorsorgedepot, das es noch nicht gibt, hat keine davon zu tun. App-Bewertungen haben wir nicht erhoben.
Allianz Altersvorsorgedepot: die Fakten in Kurzform
Das Altersvorsorgedepot der Allianz ist ein geplantes Angebot der Allianz Lebensversicherungs-AG in drei Varianten (Standarddepot, AltersvorsorgeDepot InvestFlex und AltersvorsorgeVertrag InvestFlex80), das die Allianz ab dem 1. Januar 2027 anbieten will.
Nicht verwechseln: Nicht zu verwechseln mit der bisherigen RiesterRente der Allianz und mit der ungeförderten fondsgebundenen Rentenversicherung InvestFlex. Entwickelt hat die Allianz Leben das Angebot mit der Schwester Allianz Global Investors, die auch die zwei Mischfonds im getrennten Altersvorsorgedepot der Commerzbank stellt.
- Anbieter
- Allianz Lebensversicherungs-AG, Stuttgart (Allianz SE) (Impressum, abgerufen 31.10.2026)
- Produkt und Varianten
- Standarddepot mit 2 Active ETFs, InvestFlex ohne Garantie, InvestFlex80 mit 80 % Garantie (Allianz-Produktseite, 23.10.2026)
- Laufende Kosten Standarddepot
- nicht veröffentlicht, gesetzlich max. 1,0 % Effektivkosten (Allianz-Produktseite Standarddepot, 02.10.2026)
- Depot- und Ordergebühren
- nicht veröffentlicht (extraETF, 28.10.2026)
- Vormerkung
- keine, nur Newsletter zum Standarddepot (Allianz-Produktseite, 23.10.2026)
- Abschluss
- Standarddepot online, InvestFlex-Varianten über Vermittler (Allianz-Produktseite, 23.10.2026)
- Start
- 1. Januar 2027 (Allianz-Produktseite, 23.10.2026)
- Zertifizierung
- noch keine BZSt-Zertifizierung (extraETF, 28.10.2026)
- Aufsicht
- BaFin (Versicherungsaufsicht) (Impressum, abgerufen 31.10.2026)
Zuletzt geprüft am 31. Oktober 2026. Diese Box fasst die belegten Kernangaben so zusammen, dass du sie ohne den Rest der Seite richtig zitieren kannst, mit Quelle und Stand je Angabe. Die strukturierten Daten dieser Seite enthalten dieselben Werte.
Häufige Fragen zum Altersvorsorgedepot bei der Allianz
Was kostet das Altersvorsorgedepot bei der Allianz?
Was ist der Unterschied zwischen Standarddepot, InvestFlex und InvestFlex80?
Ist das Altersvorsorgedepot der Allianz eine Versicherung?
Kann ich meine Allianz-RiesterRente in das neue Produkt übertragen?
Quellen mit Datum (Stand 31. Oktober 2026)
- Allianz: Altersvorsorgedepot (Produktseite) (Anbieter, 23.10.2026)
- Allianz: Altersvorsorge Standarddepot (Anbieter, 02.10.2026)
- Allianz: AltersvorsorgeVertrag InvestFlex80 (Anbieter, 02.10.2026)
- Allianz: Altersvorsorge-Reform, Allianz plant Angebot für alle Produktkategorien (Pressemitteilung) (Anbieter, 16.06.2026)
- Allianz: Beratungsoffensive für Riester-Kunden (Pressemitteilung) (Anbieter, 21.07.2026)
- Allianz: Impressum (Anbieter, 31.10.2026)
- fundresearch: Allianz startet Beratungs-Offensive zum Altersvorsorgedepot (Fachmedium, 23.07.2026)
- extraETF: Altersvorsorgedepot Vergleich (2027) (Fachmedium, 28.10.2026)
- ING: Pressemitteilung zu den Konditionen des Altersvorsorge-Depots (Presseportal) (Anbieter, 26.10.2026)
- Stiftung Warentest: Altersvorsorgedepot, Preiskampf der Anbieter (Fachmedium, 25.09.2026)
- Deka: Deka startet mit Produktangebot für Altersvorsorge (Presseinformation) (Anbieter, 09.09.2026)
- Wikipedia: Allianz Global Investors (Structured Alpha) (Portal, 31.10.2026)
- Trustpilot: Allianz Deutschland (Portal, 31.10.2026)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
Garantie und Rente bis zum Lebensende, aber kein Preis
Die Allianz bietet zwei Dinge, die du bei den günstigen Brokern nicht bekommst: eine Garantie auf 80 % der Beiträge und eine Rente bis zum Lebensende. Wer nachts schlechter schläft, wenn das Depot schwankt, findet hier ein echtes Argument. Was diese Sicherheit kostet, weiß aber niemand, weil die Allianz keine Zahl nennt. Schon im Standarddepot liegen zwischen 0,20 und 0,55 % nach 30 Jahren rund 11.400 €, und bei einer Versicherung mit Vermittlervertrieb rechne ich eher mit dem oberen Ende.
In der vorläufigen finanzfacts-Bewertung landet die Allianz deshalb auf Platz 22 mit 5,7 Punkten. Mein Rat: Hast du eine RiesterRente bei der Allianz, lass dir das Angebot ruhig erklären. Unterschreiben würde ich erst, wenn die Effektivkosten schwarz auf weiß vorliegen und du sie im Anbieter-Vergleich neben Scalable Capital auf Platz 1 gelegt hast. Brauchst du keine Garantie, ist ein günstiges Standarddepot bei einem Broker die klarere Wahl.
Was machst du jetzt?
Platz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Platz 22 von 31 mit 5,7 Punkten.
Alle 31 Anbieter mit Kosten, Vormerkung und News im Vergleich.
* Werbelink (Affiliate-Link): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision. Deine Konditionen ändern sich dadurch nicht. Der Link zum Anbieter ist kein Werbelink.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
