Altersvorsorgedepot bei der DKB: Stand, offene Kosten und Einschätzung
Die DKB hat eine Produktseite zum Altersvorsorgedepot online und am 12. Oktober eine Werbeagentur für den Start beauftragt, Preise nennt sie aber nicht. Hier steht, was belegt ist, was fehlt und was unterschiedliche Kosten über 30 Jahre ausmachen.
 Florian Baumann
Lesezeit: ca. 7 Minuten
- Die DKB will ab Januar 2027 ein Altersvorsorgedepot mit ausgewählten ETFs und ohne Garantie anbieten, für Einsteiger ist ein Standarddepot vorgesehen.
- Kosten, ETF-Namen und weitere Varianten nennt die DKB bis zum 13. Oktober 2026 nicht.
- Den Übertrag eines Riester-Guthabens sollst du ab Januar 2027 direkt im DKB-Banking beantragen können.
- Eine Vormerkung mit Prämie gibt es nicht, nur einen Newsletter, über den die DKB den Start ankündigen will.
- Ob die DKB am Ende 0,15 % oder 0,50 % im Jahr verlangt, macht bei 200 € im Monat nach 30 Jahren rund 11.500 € aus.
Inhaltsverzeichnis+
- Konditionen und Varianten
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was die DKB besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Häufige Fragen
Konditionen und Varianten
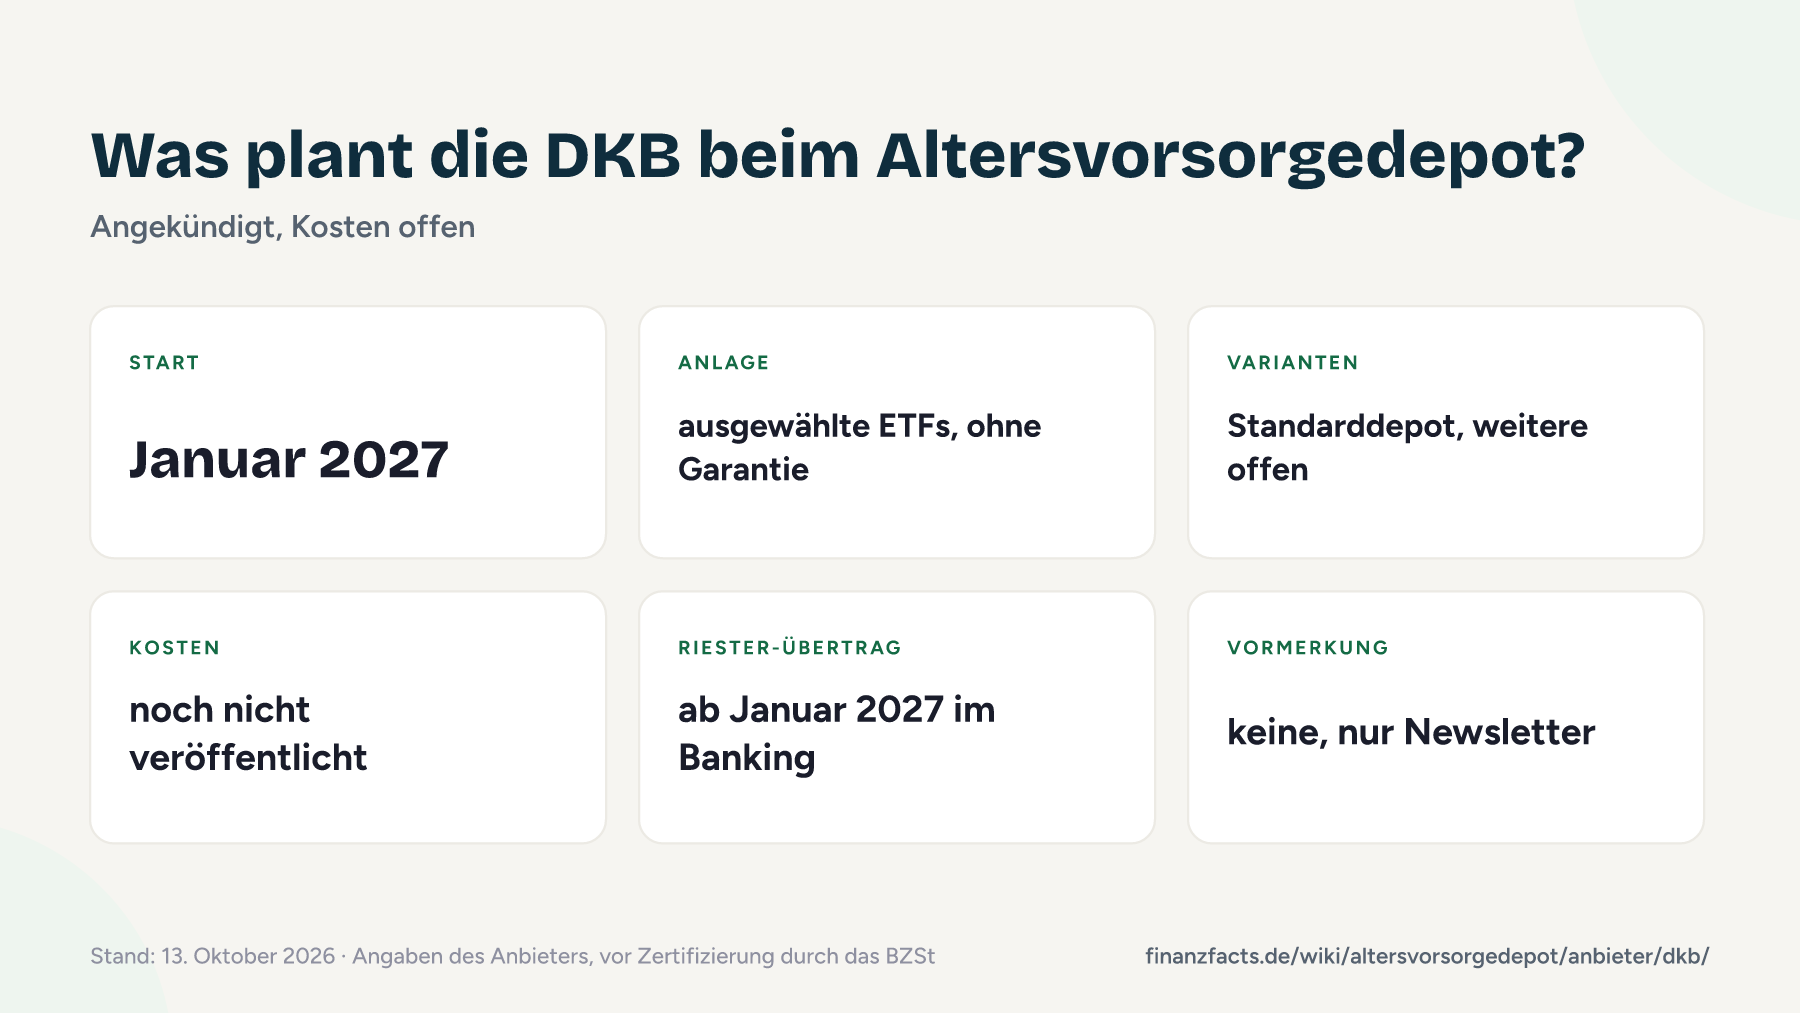
Viel ist es nicht. Auf ihrer Produktseite beschreibt die DKB ein Altersvorsorgedepot, das in „ausgewählte ETFs“ investiert, ohne Garantie und mit anpassbarer Sparrate und Risikoausrichtung. Für Menschen ohne Anlageerfahrung nennt sie ein Standarddepot mit vorgeschlagenen Produkten, dessen Kosten das Gesetz bei 1,0 % pro Jahr deckelt. Ob es daneben eine frei wählbare Variante gibt, schreibt die DKB nicht. Sie weist darauf hin, dass ihre Auswahl von allen gesetzlich zulässigen Anlagen abweichen kann. Für den Abschluss brauchst du ab 2027 einen Altersvorsorgevertrag mit der DKB. Einen Riester-Vertrag sollst du ab Januar 2027 per DKB-Banking übertragen können. Depotentgelt, Sparplankosten und Fondsnamen fehlen. Was der Staat zuschießt, erklärt der Artikel zur Förderung im Altersvorsorgedepot.
| Merkmal | Altersvorsorgedepot der DKB |
|---|---|
| Varianten | Standarddepot mit vorgeschlagenen Produkten angekündigt, weitere Varianten offen |
| Anlage | ausgewählte ETFs, Namen offen |
| Depot- und Sparplankosten | offen |
| Laufende Kosten | offen (Standarddepot gesetzlich max. 1,0 % Effektivkosten) |
| Riester-Übertrag | ab Januar 2027 im DKB-Banking beantragbar |
| Vormerkung und Prämie | keine, nur Newsletter |
| Beitragsgarantie | nein |
Stand 13. Oktober 2026, Angaben des Anbieters und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 13. Oktober 2026 noch kein Anbieter eines. Wie die DKB neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Timeline: alle Meldungen von der DKB nach Datum
Die DKB-Chronik ist kurz: eine Bestätigung im Mai, eine Produktseite und eine Agentur für die Werbung. Konditionen tauchen darin bisher nicht auf.
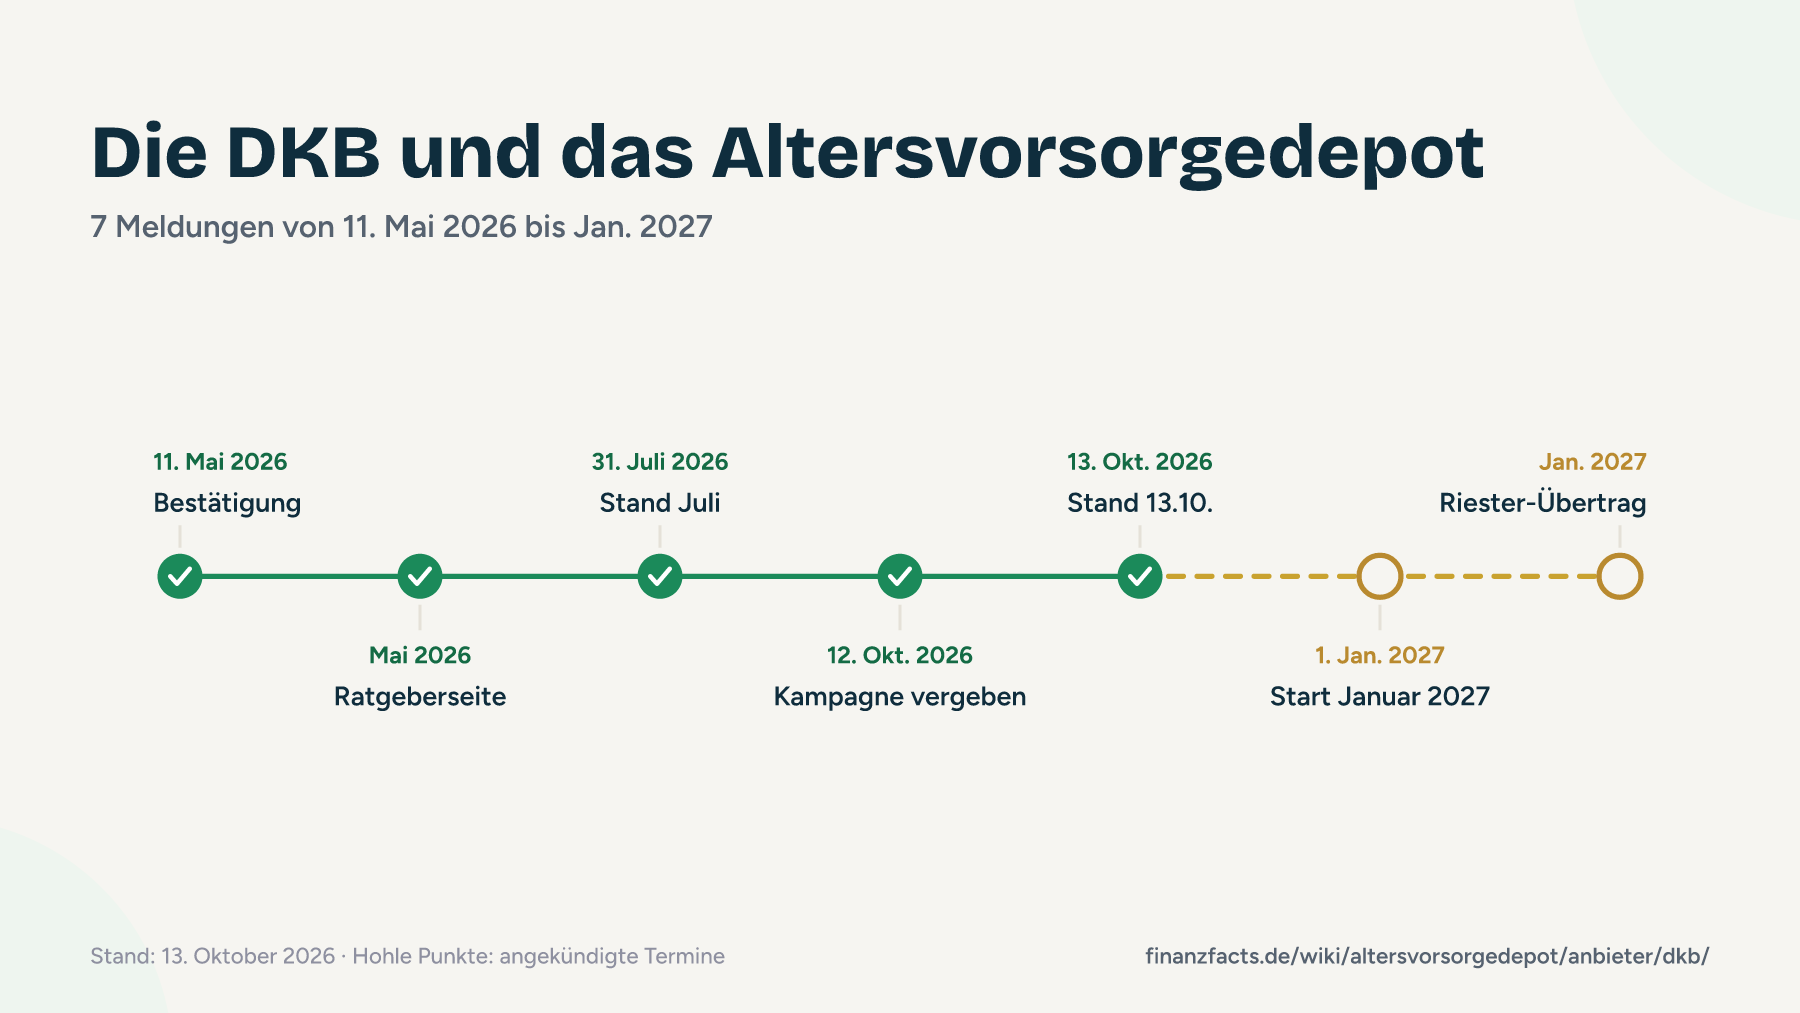
- 11. Mai 2026DKB bestätigt ein eigenes Altersvorsorgedepot
Die DKB kündigt an, im Rahmen der Reform ein eigenes Angebot bereitzustellen. Interessierte können sich für einen Newsletter anmelden. Quelle: mobiFlip
- Mai 2026Ratgeberseite zum Altersvorsorgedepot online
Im Bereich Finanzwissen erklärt die DKB Förderung und Regeln des neuen Depots und bietet Updates per E-Mail an. Quelle: DKB Finanzwissen
- 31. Juli 2026GIGA: DKB nennt weder Kosten noch ETFs
Mit Stand 17. Juli hat die DKB laut GIGA keine Depot-, Produkt- oder Wechselkosten und keine ETF-Auswahl veröffentlicht, statt einer Warteliste gibt es einen Newsletter. Quelle: GIGA
- 12. Oktober 2026Agentur antoni_ übernimmt die Kampagne zum DKB-Depot
Die DKB vergibt den Kommunikationsetat fürs Altersvorsorgedepot an die Berliner Agentur antoni_. Der Claim lautet „Altersvorsorgedepot. Aber auf einfach.“ Konditionen nennt die Meldung nicht. Quelle: Leadersnet
- 13. Oktober 2026Produktseite nennt ETFs und Riester-Übertrag, keine Preise
Die Produktseite beschreibt ETFs ohne Garantie und ein Standarddepot für Einsteiger. extraETF führt die DKB weiter nur als angekündigt. Quelle: DKB Produktseite
- 1. Januar 2027Geplanter Start, DKB informiert vorher per Newsletter
Ab 1. Januar 2027 dürfen Anbieter Verträge abschließen. Die DKB will Abonnenten vorher informieren, damit sie im Januar mit dem Sparen beginnen können. Quelle: DKB Produktseite
- Januar 2027Riester-Übertrag im DKB-Banking
Ab Januar 2027 soll sich der Übertrag eines Riester-Guthabens direkt im DKB-Banking beantragen lassen. Quelle: DKB Produktseite
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei der DKB
- Die DKB setzt laut Produktseite auf ETFs ohne Garantie, also auf die renditestärkere Form des Altersvorsorgedepots.
- Den Riester-Übertrag sollst du ab Januar 2027 im DKB-Banking beantragen können.
- Für Einsteiger plant die DKB ein Standarddepot, dessen Kosten der Gesetzgeber bei 1,0 % pro Jahr deckelt.
- Ein Förderrechner auf der Produktseite zeigt mit deinen Eingaben, was Zulagen und reinvestierte Steuervorteile bringen könnten.
- Die DKB betreut rund 5,5 Mio. Kunden und gehört zur BayernLB.
- Bis zum 13. Oktober 2026 nennt die DKB keinen einzigen Preis, weder für das Depot noch für Sparpläne oder ETFs.
- Welche ETFs zur Wahl stehen und ob es neben dem Standarddepot eine freie Variante gibt, ist offen.
- Eine Vormerkung oder Prämie gibt es nicht, der Button „Jetzt anmelden“ führt zur Newsletter-Anmeldung.
- Die DKB schreibt selbst, dass ihre Auswahl hinter dem gesetzlich Möglichen zurückbleiben kann.
- Telefonisch erreichst du die DKB laut Hilfeseite nur Montag bis Freitag von 8 bis 20 Uhr.
Ich sehe bei der DKB derzeit mehr Ankündigung als Angebot. Eine Werbeagentur zu beauftragen, bevor es eine Preisliste gibt, zeigt, dass die Bank das Thema ernst nimmt, bewerten kann ich das Produkt so aber nicht.
Was die DKB besonders macht und wie vertrauenswürdig der Anbieter ist
Die DKB kündigt an, dass du den Übertrag eines Riester-Guthabens ab Januar 2027 selbst im DKB-Banking beantragst.
Unter den Direktbanken ING, DKB und Consorsbank hat nur die DKB eine Landesbank als Eigentümerin, die BayernLB. Guthaben sichert zusätzlich der Fonds der öffentlichen Banken ab.
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- Zulassung durch die Europäische Zentralbank, Verbraucherschutz durch die BaFin, Vollbank (HRB 34165 B Berlin)
- Einlagensicherung
- gesetzlich 100.000 € über die EdB, zusätzlich freiwillig über den Einlagensicherungsfonds des Bundesverbandes Öffentlicher Banken
- Depotbank
- DKB AG selbst
- Größe
- rund 5,5 Mio. Kunden, Bilanzsumme rund 139,5 Mrd. € (30.06.2026)
- Vorfälle
- Ende Oktober 2023 mehrere Tage eingeschränktes Online- und App-Banking; BaFin-Maßnahmen keine bekannt (Stand 13.10.2026)
- Eigentümer
- BayernLB
Deine ETF-Anteile sind Sondervermögen. Die DKB verwahrt sie nur, im Fall einer Bankpleite gehören sie weiter dir. Für Bargeld auf dem Verrechnungskonto gilt die gesetzliche Einlagensicherung bis 100.000 €, darüber springt der Fonds der öffentlichen Banken ein. Die DKB gibt es seit 1990, sie sitzt in Berlin und steht unter Aufsicht von EZB und BaFin. Im Oktober 2023 konnten Kunden mehrere Tage lang nur eingeschränkt ins Banking, die DKB nannte eine Störung bei einem externen Dienstleister. Für die Sicherheit deines Depots spielte das keine Rolle, ärgerlich war es trotzdem.
Bei den AVD-Plänen bleibt die DKB allgemein. Die Produktseite erklärt vor allem die Förderung, konkret sind nur ETFs ohne Garantie, das Standarddepot und der Riester-Übertrag per Banking. Seit wann die Seite online ist, ist nicht bekannt. Die beauftragte Kampagne mit dem Claim „Altersvorsorgedepot. Aber auf einfach.“ spricht dafür, dass die Bank zum Start bereit sein will. Belastbare Konditionen ersetzt sie nicht.
Die DKB ist eine große, gut beaufsichtigte Bank, an der Sicherheit deines Geldes zweifle ich nicht. Die Einstufung „mittel“ gilt der AVD-Ankündigung, die drei Monate vor dem Start weder Preise noch Fonds nennt.
Was noch offen ist
Diese Punkte hat die DKB bis zum 13. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Alle Kosten: Depotentgelt, Sparplan, Orders und Produktkosten. Die 0,15 % Depotgebühr, die auf einigen Portalen stehen, stammen nicht von der DKB.
- Welche ETFs im Standarddepot stecken und wie groß die Auswahl insgesamt ist.
- Ob es neben dem Standarddepot eine frei wählbare Variante gibt.
- Ob die DKB vor dem Start eine Vormerkung oder eine Prämie anbietet.
- Ob für den Riester-Übertrag Kosten anfallen. Das Gesetz erlaubt dem aufnehmenden Anbieter eine einmalige Pauschale von höchstens 150 €.
- Zertifizierung und Preisverzeichnis stehen aus.
Kostenrechnung über 30 Jahre
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. Weil die DKB keine Kosten nennt, zeige ich drei Annahmen, die sich an veröffentlichten Preisen anderer Anbieter orientieren.
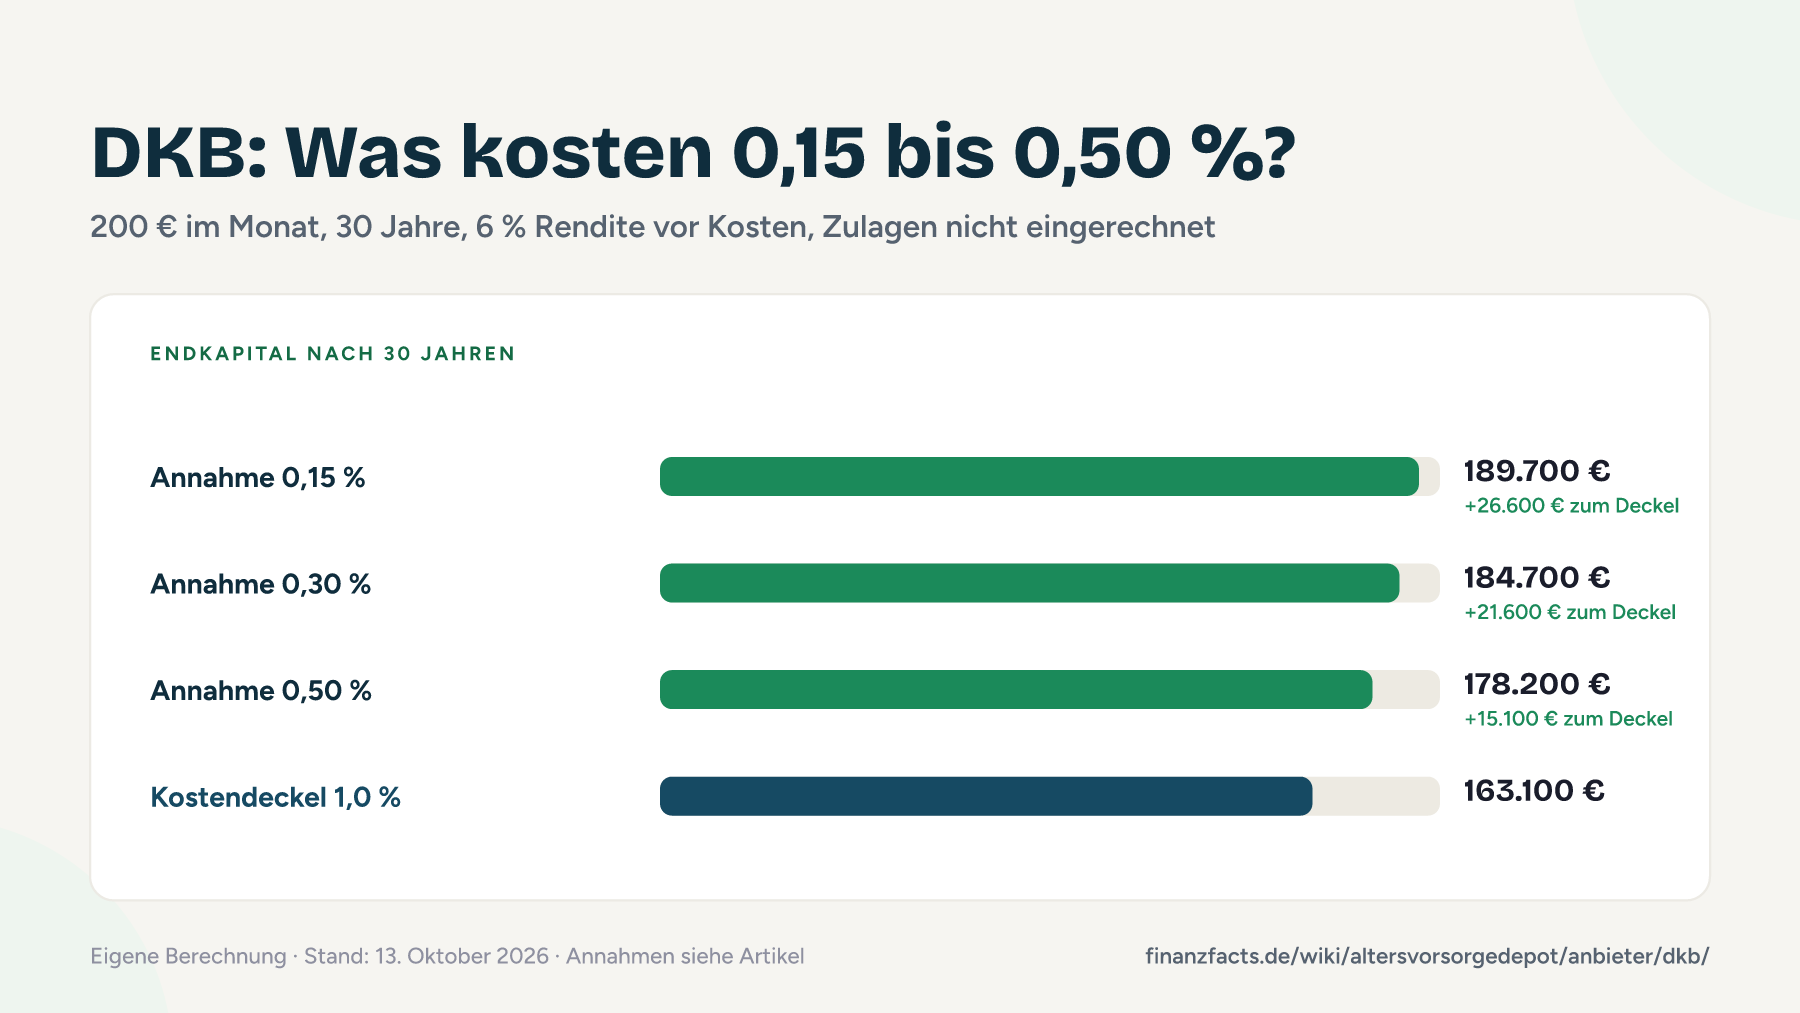
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| Annahme 0,15 % p. a. | 189.700 € | 26.600 € | Annahme, nicht von der DKB bestätigt; Smartbroker+ nennt für seine Standard-ETFs meist unter 0,15 % |
| Annahme 0,30 % p. a. | 184.700 € | 21.600 € | Annahme; nahe den 0,28 %, die das DWS-Standarddepot über die Deutsche Bank ab dem dritten Jahr kostet |
| Annahme 0,50 % p. a. | 178.200 € | 15.100 € | Annahme; knapp unter den 0,55 % von UniVorsorge Basis |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit der Variante „Annahme 0,15 % p. a.“ landest du rechnerisch bei 189.700 €. Das sind 26.600 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 5.200 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du hast dein Girokonto bei der DKB und willst die geförderte Vorsorge in derselben App führen.
- Du hast einen Riester-Vertrag und willst den Übertrag ab Januar 2027 selbst online anstoßen.
- Du willst ein einfaches Standarddepot mit ETFs und kannst mit der Entscheidung warten, bis die DKB ihre Preise nennt.
- Weniger passend: Wer schon jetzt Preise vergleichen oder sich einen Bonus sichern will, findet bei der DKB weder das eine noch das andere.
Alternativen zum Altersvorsorgedepot bei der DKB
Das Altersvorsorgedepot lohnt sich vor allem, wenn du das Geld bis 65 nicht brauchst und im Alter einen niedrigeren Steuersatz erwartest. Wer flexibel bleiben will, hat Alternativen, auch bei der DKB selbst.
Im regulären DKB-Depot kommst du jederzeit an dein Geld, Zulagen und Steuerstundung entfallen. Was ein Sparplan über die Jahre bringt, rechnet der Zinseszins-Rechner aus.
Bis 1.800 € im Jahr ins geförderte Depot, den Rest frei anlegen: So holst du die volle Grundzulage und bleibst beweglich. Die Aufteilung beschreibt der perfekte Plan fürs Altersvorsorgedepot.
Die DKB will den Riester-Übertrag ab Januar 2027 im Banking anbieten. Kündige deinen Vertrag nicht vorschnell, prüf vorher Garantie, Restlaufzeit und Kosten mit dem Artikel Riester und Altersvorsorgedepot.
Ins Altersvorsorgedepot gehört nur Geld, das du bis zur Rente nicht brauchst. Den Notgroschen parkst du auf dem Tagesgeld, aktuelle Zinsen zeigt das Tagesgeld-Barometer.
Andere Anbieter, die sich lohnen könnten
- ING: Direktbank mit zwei benannten Varianten und 50 € Startbonus für Neukunden bei Eintrag in die Starteliste bis 30.11.2026.
- Scalable Capital: Standarddepot ohne Depotgebühr, die ETF-Kosten übernimmt Scalable laut Pressemitteilung bis mindestens 31.12.2027.
- Trade Republic: Seit 13.10.2026 mit Konditionen: 0 € Depot und Sparplan, laut extraETF 51 ETFs ohne Produktkosten.
Alle zwölf Anbieter mit ihren Kosten nebeneinander findest du in der Übersicht aller Altersvorsorgedepot-Anbieter. Bist du verbeamtet, lies vorher, wie Beamte die Zulagen bekommen.
Vormerkung und Prämie
Eine Vormerkung im eigentlichen Sinn bietet die DKB nicht. Der Button „Jetzt anmelden“ auf der Produktseite führt zur Anmeldung für die DKB-Updates zu Altersvorsorge und Wertpapieren. Mit der Einwilligung erlaubst du der DKB, dir regelmäßig Werbung etwa zu Altersvorsorgedepot und Depot zu schicken. Die Einwilligung kannst du jederzeit widerrufen. Laut DKB erfährst du darüber, sobald das Depot verfügbar ist, damit du im Januar 2027 starten kannst. Eine Prämie oder Fristen nennt die DKB nicht. Willst du schon heute ein normales Depot bei der DKB eröffnen, führt der Partnerlink unten dorthin. Dafür erhält finanzfacts eine Provision, an deinen Konditionen ändert das nichts. Die Infoseite zum Altersvorsorgedepot findest du im Anbieter-Steckbrief weiter unten.
* Partnerlink: Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision. Deine Konditionen ändern sich dadurch nicht.
Alle Infos zu der DKB: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- Deutsche Kreditbank AG
- Sitz
- Heidestraße 26 bis 28, 10557 Berlin
- Gegründet
- 1990
- Konzern/Eigentümer
- BayernLB
- Aufsicht
- EZB (Zulassung) und BaFin (Verbraucherschutz)
- Kunden
- rund 5,5 Mio. (Stand 30.06.2026)
Kontakt
- Telefon
- 030 120 300 00 (Mo bis Fr 8 bis 20 Uhr laut Hilfeseite)
- E-Mail/Formular
- Kontaktformular über die Hilfeseite, Anliegen bevorzugt in App oder Web-Banking
- Chat
- nicht belegt
- Postanschrift
- Deutsche Kreditbank AG, 10919 Berlin
- Infoseite AVD
- dkb.de/privatkunden/investieren/altersvorsorgedepot
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot | 2,4 von 5 | 7.693 Bewertungen | 13.10.2026 |
| App Store | 4,6 von 5 | 305.856 Bewertungen (App DKB) | 13.10.2026 |
| Google Play | 4,6 von 5 | 145.503 Bewertungen (App DKB) | 13.10.2026 |
Auf Trustpilot schreiben vor allem Kunden mit Ärger über den Service, die App-Stores bewerten die Banking-App. Das Altersvorsorgedepot bewertet keine dieser Plattformen, es startet erst 2027.
Häufige Fragen zum Altersvorsorgedepot bei der DKB
Was kostet das Altersvorsorgedepot bei der DKB?
Kann ich mich bei der DKB für das Altersvorsorgedepot vormerken?
Kann ich meinen Riester-Vertrag zur DKB übertragen?
Welche ETFs gibt es im DKB-Altersvorsorgedepot?
Quellen mit Datum (Stand 13. Oktober 2026)
- DKB: Altersvorsorgedepot 2027 (Produktseite) (Anbieter, 13.10.2026)
- DKB: Das Wichtigste zum Altersvorsorgedepot (Finanzwissen) (Anbieter, 13.10.2026)
- DKB: Impressum (Anbieter, 13.10.2026)
- DKB: Über uns, Zahlen und Fakten (Anbieter, 13.10.2026)
- DKB: Wie sind meine Einlagen abgesichert? (Anbieter, 13.10.2026)
- DKB: Wie kann ich Kontakt aufnehmen? (Anbieter, 13.10.2026)
- Leadersnet: DKB-Altersvorsorgedepot, antoni_ übernimmt Kampagne (Fachmedium, 12.10.2026)
- mobiFlip: DKB bestätigt Angebot zum Altersvorsorgedepot (Fachmedium, 11.05.2026)
- GIGA: Altersvorsorgedepot bei der DKB, das ist schon bekannt (Fachmedium, 31.07.2026)
- extraETF: Altersvorsorgedepot Vergleich (2027) (Fachmedium, 13.10.2026)
- finanzen.net: Riester-Vertrag übertragen, Wechselkosten (Fachmedium, 11.10.2026)
- iFun: DKB-Banking seit Tagen nur eingeschränkt nutzbar (Fachmedium, 31.10.2023)
- Trustpilot: DKB (Portal, 13.10.2026)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
Solide Bank, aber beim AVD fehlt noch fast alles
Die DKB hat eine Produktseite, einen Förderrechner und seit dem 12. Oktober eine Werbeagentur, aber keine Preisliste. Das ist mir für eine Entscheidung über 30 Jahre zu wenig. Zwischen 0,15 und 0,50 % Kosten liegen bei 200 € im Monat rund 11.500 €, und genau diese Zahl kennt heute niemand.
Mein Rat: Bist du DKB-Kunde, abonnier den Newsletter, wenn du die Infos aus erster Hand willst. Abschließen würde ich erst, wenn die Konditionen im Anbieter-Vergleich neben Scalable, Trade Republic und flatex stehen. Für den Riester-Übertrag ist die Online-Lösung ein Pluspunkt, mehr aber noch nicht.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
