Altersvorsorgedepot bei Union Investment (Volksbanken): Kosten, Start und Einschätzung
Union Investment, Fondsanbieter der Volks- und Raiffeisenbanken und Marktführer bei fondsbasierten Riester-Verträgen, bringt drei UniVorsorge-Varianten. Zwei davon haben einen Preis aus Fachmedien, auf der eigenen Seite steht noch keiner. Ich zeige, welche Zahlen belegt sind und was dich die Beratung in der Bank über 30 Jahre kostet.
 Florian Baumann
Lesezeit: ca. 9 Minuten
- UniVorsorge Basis ist das Standarddepot mit aktiven Aktien- und Renten-ETFs der Tochter Quoniam und kostet laut Stiftung Warentest 0,55 % pro Jahr.
- UniVorsorge Pro, ein aktiv gemanagtes Welt-Aktienportfolio ohne Garantie, kostet 1,0 % pro Jahr.
- UniVorsorge Garantie sichert Beiträge und Zulagen zum Ende der Ansparphase zu 100 % ab, die Kosten nennt bisher niemand.
- Union Investment verlangt keinen Ausgabeaufschlag und vertreibt nur über Beratung in über 640 Volks- und Raiffeisenbanken, Start am 1. Januar 2027.
- Bei 200 € im Monat bleiben mit Basis nach 30 Jahren rechnerisch 176.600 €, rund 14.800 € weniger als im Deka-Standarddepot zu 0,1 %.
Inhaltsverzeichnis+
- Konditionen und Varianten
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was Union Investment besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Häufige Fragen
Konditionen und Varianten
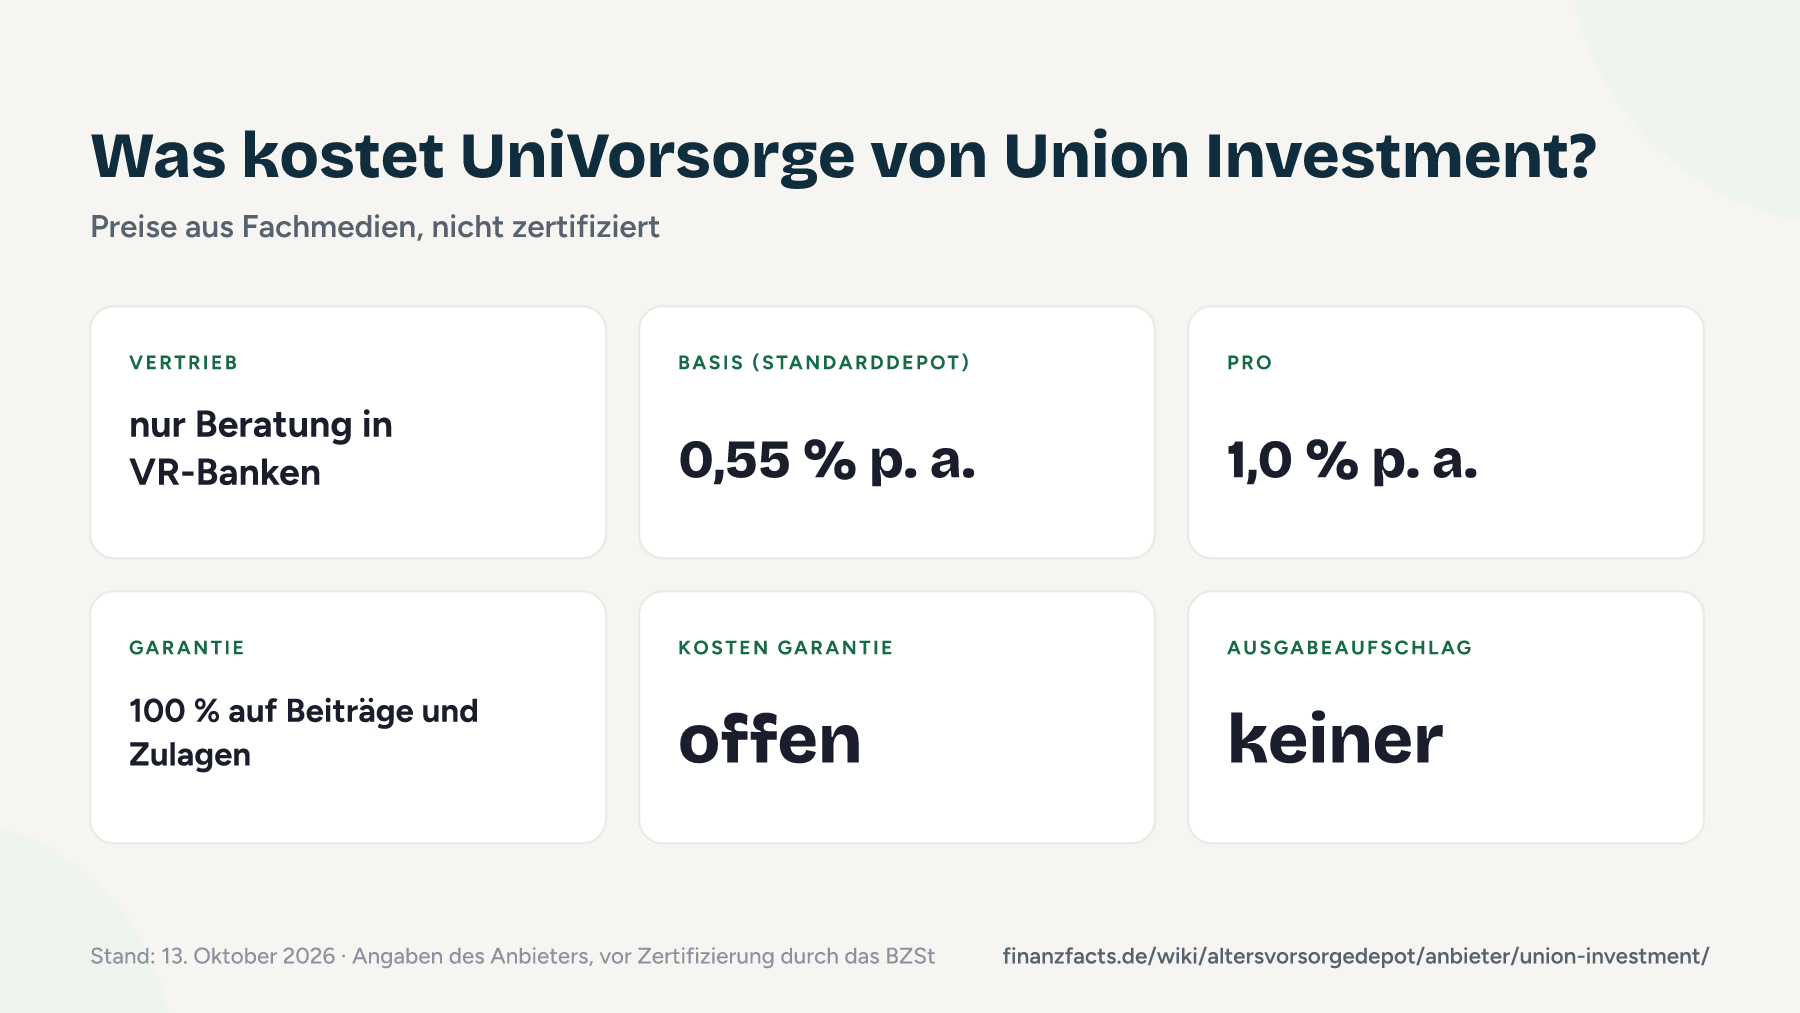
Union Investment setzt auch im Standardprodukt auf aktives Management. UniVorsorge Basis kombiniert einen weltweiten Aktien-ETF und einen Renten-ETF, beide aktiv gemanagt von der Tochter Quoniam. Die Aufteilung bestimmst du selbst, bis zu 100 % Aktien; fünf Jahre vor Rentenbeginn sinkt der Aktienanteil auf 50 %, zwei Jahre davor auf 30 %. Stiftung Warentest nennt dafür 0,55 % pro Jahr, DAS INVESTMENT schreibt am 7. Oktober von 0,55 % Gesamtkosten zuzüglich Transaktionskosten. UniVorsorge Pro ist ein aktiv gemanagtes Welt-Aktienportfolio ohne Garantie für 1,0 % pro Jahr, zehn Jahre vor Rentenbeginn dämpft ein Ablaufmanagement die Schwankungen. UniVorsorge Garantie sichert Beiträge und Zulagen zum Ende der Ansparphase zu 100 % ab, über ein CPPI-Modell, das bei Kursverlusten in Rentenfonds umschichtet. Einen Ausgabeaufschlag gibt es in keiner Variante. Auf der eigenen Produktseite nennt Union Investment am 13. Oktober noch keine Prozentsätze, nur dass Basis „deutlich unter“ dem Kostendeckel liege. Wie die Zulagen funktionieren, erklärt der Artikel zur Förderung im Altersvorsorgedepot.
| Merkmal | Basis | Pro | Garantie |
|---|---|---|---|
| Laufende Kosten | 0,55 % p. a. (zzgl. Transaktionskosten) | 1,0 % p. a. | offen, fondsabhängig |
| Anlage | aktiver Aktien- und Renten-ETF (Quoniam) | aktives Welt-Aktienportfolio | Aktien- und Rentenportfolio mit CPPI |
| Vor Rentenbeginn | Aktien 50 % ab 5 Jahren, 30 % ab 2 Jahren vorher | Ablaufmanagement ab 10 Jahren vorher | Absicherung auf 100 % zum Auszahlbeginn |
| Garantie | nein | nein | 100 % auf Beiträge und Zulagen |
| Ausgabeaufschlag | nein | nein | nein |
| Depotgebühr der Bank | nicht genannt | nicht genannt | nicht genannt |
| Abschluss | nur Beratung in der VR-Bank | nur Beratung in der VR-Bank | nur Beratung in der VR-Bank |
Stand 13. Oktober 2026, Angaben des Anbieters und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 13. Oktober 2026 noch kein Anbieter eines. Wie Union Investment neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Timeline: alle Meldungen von Union Investment nach Datum
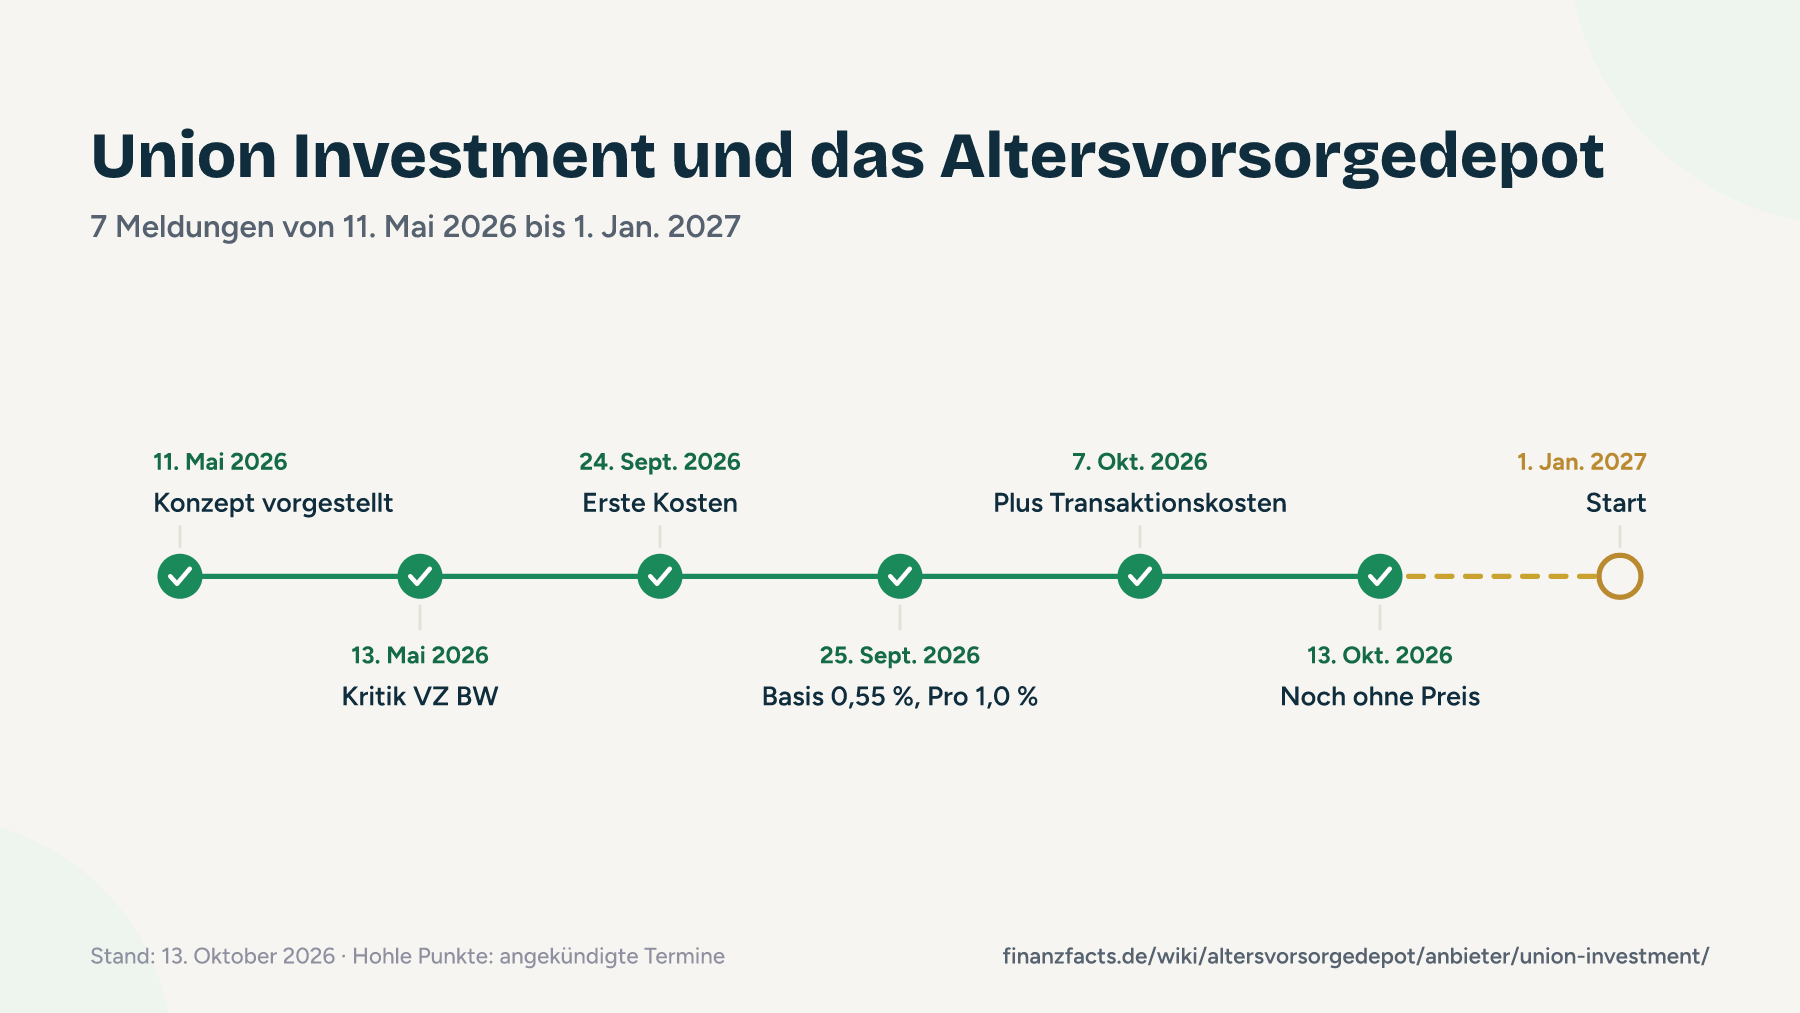
Union Investment hat das Konzept im Mai vorgestellt, die Preise kamen im September über Fachmedien. Die Chronik zeigt, wer wann welche Zahl genannt hat.
- 11. Mai 2026UniVorsorge-Konzept: aktive ETFs und Garantie-Variante
Union Investment kündigt ein Standardprodukt mit aktiven ETFs von Quoniam und eine aktiv gemanagte Lösung mit und ohne 100-%-Garantie an, alle ohne Ausgabeaufschlag. Quelle: Börsen-Zeitung
- 13. Mai 2026Verbraucherzentrale warnt vor Garantiekosten
Niels Nauhauser von der Verbraucherzentrale Baden-Württemberg sagt, Garantien gingen oft zulasten der Rendite. Union Investment kündigt an, die Berater sollen darauf hinweisen. Quelle: t-online
- 24. September 2026Union Investment und DWS nennen erste Kosten
Laut DAS INVESTMENT kosten die günstigsten AVD-Produkte von Union Investment und DWS rund 0,5 % pro Jahr. Quelle: DAS INVESTMENT
- 25. September 2026Stiftung Warentest: Basis 0,55 %, Pro 1,0 %
Finanztest nennt für UniVorsorge Basis 0,55 % und für Pro 1,0 % pro Jahr. Bei der Garantie-Variante hängen die Kosten von den Fonds ab. Quelle: Stiftung Warentest
- 7. Oktober 2026DAS INVESTMENT: 0,55 % zuzüglich Transaktionskosten
Das Fachmedium nennt 0,55 % Gesamtkosten für das Standarddepot plus Fondskosten wie Transaktionskosten. Die teuersten Varianten kosten maximal rund 1 % plus Transaktionskosten. Quelle: DAS INVESTMENT
- 13. Oktober 2026Produktseite weiter ohne Preise, kein Zertifikat
Union Investment schreibt, konkrete Preise folgten „zu einem späteren Zeitpunkt“. Laut extraETF hat noch kein Anbieter ein Zertifikat des Bundeszentralamts für Steuern. Quelle: Union Investment
- 1. Januar 2027Start in über 640 Volks- und Raiffeisenbanken
Ab dem 1. Januar 2027 bieten die Volks- und Raiffeisenbanken die drei UniVorsorge-Varianten nach persönlicher Beratung an. Quelle: Union Investment
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei Union Investment
- Du hast die Wahl zwischen ETF-Lösung, aktivem Weltaktienportfolio und einer Variante mit 100 % Garantie auf Beiträge und Zulagen.
- In keiner Variante verlangt Union Investment einen Ausgabeaufschlag.
- Basis liegt mit 0,55 % pro Jahr unter dem gesetzlichen Kostendeckel von 1,0 %.
- In über 640 Volks- und Raiffeisenbanken bekommst du persönliche Beratung, auch zur Frage, ob sich der Wechsel aus einem Riester-Vertrag lohnt.
- Union Investment verwaltet 569,3 Mrd. € für über 6 Mio. Kunden (30.06.2026) und führt 1,8 Mio. Riester-Verträge.
- Basis kostet mit 0,55 % das 5,5-Fache des Deka-Standarddepots, dazu kommen laut DAS INVESTMENT Transaktionskosten.
- Auf der eigenen Produktseite steht am 13. Oktober 2026 kein einziger Prozentsatz, alle Zahlen kommen aus Fachmedien.
- Online abschließen geht nicht: Ohne Beratungstermin in einer Volks- oder Raiffeisenbank bekommst du keinen Vertrag.
- Was die Garantie-Variante kostet, ist offen, und Garantien kosten über Jahrzehnte Rendite.
- Ob die VR-Bank zusätzlich eine Depotgebühr verlangt, sagt Union Investment nicht.
Union Investment bleibt beim Beratungsmodell der Riester-Zeit, nur ohne Ausgabeaufschlag. Für Menschen, die eine Garantie wollen, ist das eine echte Option, für alle anderen ist Basis im Vergleich zur Sparkasse nebenan teuer.
Was Union Investment besonders macht und wie vertrauenswürdig der Anbieter ist
UniVorsorge Garantie sichert zum Ende der Ansparphase alle Beiträge und Zulagen ab. Die Deka bietet gar keine Garantie, die Deutsche Bank verweist auf eine Zurich-Police mit optional 80 %.
Statt passiver Indexfonds nutzt Basis aktive Aktien- und Renten-ETFs der Tochter Quoniam. Ob das die höheren Kosten wieder einspielt, kann heute niemand belegen.
Union Investment führt 1,8 Mio. fondsbasierte Riester-Verträge. Wer wechseln will, kann beim selben Anbieter in UniVorsorge Garantie bleiben und behält so eine Beitragsgarantie.
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- BaFin; die Union Investment Management GmbH ist Kapitalverwaltungsgesellschaft, keine Bank
- Einlagensicherung
- UnionDepots führt die Union Investment Service Bank AG, Mitglied der Sicherungseinrichtung des BVR (Institutsschutz)
- Depotbank
- bisher Union Investment Service Bank AG für UnionDepots; welche Stelle das AVD führt, ist nicht veröffentlicht
- Größe
- 569,3 Mrd. € verwaltetes Vermögen, über 6 Mio. Kunden, 4.409 Beschäftigte (30.06.2026)
- Vorfälle
- keine BaFin-Maßnahmen gegen die Union Investment Management GmbH bekannt (Stand 13.10.2026)
Fondsanteile sind Sondervermögen. Sie gehören dir und bleiben von einer Insolvenz der Fondsgesellschaft oder der Depotbank getrennt. Union Investment gehört zur Genossenschaftlichen FinanzGruppe, Hauptaktionärin der Holding ist die DZ BANK. Die Union Investment Service Bank AG, die bisher die UnionDepots führt, hängt an der Sicherungseinrichtung des BVR, die angeschlossene Banken im Notfall stützt. Für dein Geld im Depot spielt die Bankenpleite also keine Rolle, das Risiko liegt bei Kursen und Kosten.
Bei der Belastbarkeit der AVD-Angaben bin ich vorsichtiger. Das Konzept steht seit Mai, die Prozentsätze 0,55 % und 1,0 % kennen wir aber nur aus Stiftung Warentest und DAS INVESTMENT. Union Investment selbst schreibt auf der Produktseite, konkrete Preise kämen später. Für die Garantie-Variante fehlt jede Zahl. Ich gehe davon aus, dass die Fachmedien die Zahlen vom Anbieter haben, bestätigt ist das auf der Union-Seite nicht.
Großer, beaufsichtigter Fondsanbieter ohne bekannte Vorfälle, eingebettet in den Sicherungsverbund der Volksbanken. Einziger Abzug: Die AVD-Preise stehen noch nicht auf der eigenen Seite.
Was noch offen ist
Diese Punkte hat Union Investment bis zum 13. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Die Kosten von UniVorsorge Garantie und eine Bestätigung der 0,55 % und 1,0 % auf der eigenen Produktseite.
- Ob die Volks- oder Raiffeisenbank eine Depotgebühr oder ein Beratungsentgelt verlangt.
- Namen, ISIN und Auflagedatum der Quoniam-ETFs für Basis; die Auflage war für Herbst 2026 angekündigt.
- Welche Gesellschaft das AVD-Depot führt und ob es in einem UnionDepot läuft.
- Wie hoch die Transaktionskosten ausfallen, die DAS INVESTMENT zu den 0,55 % dazurechnet.
Kostenrechnung über 30 Jahre
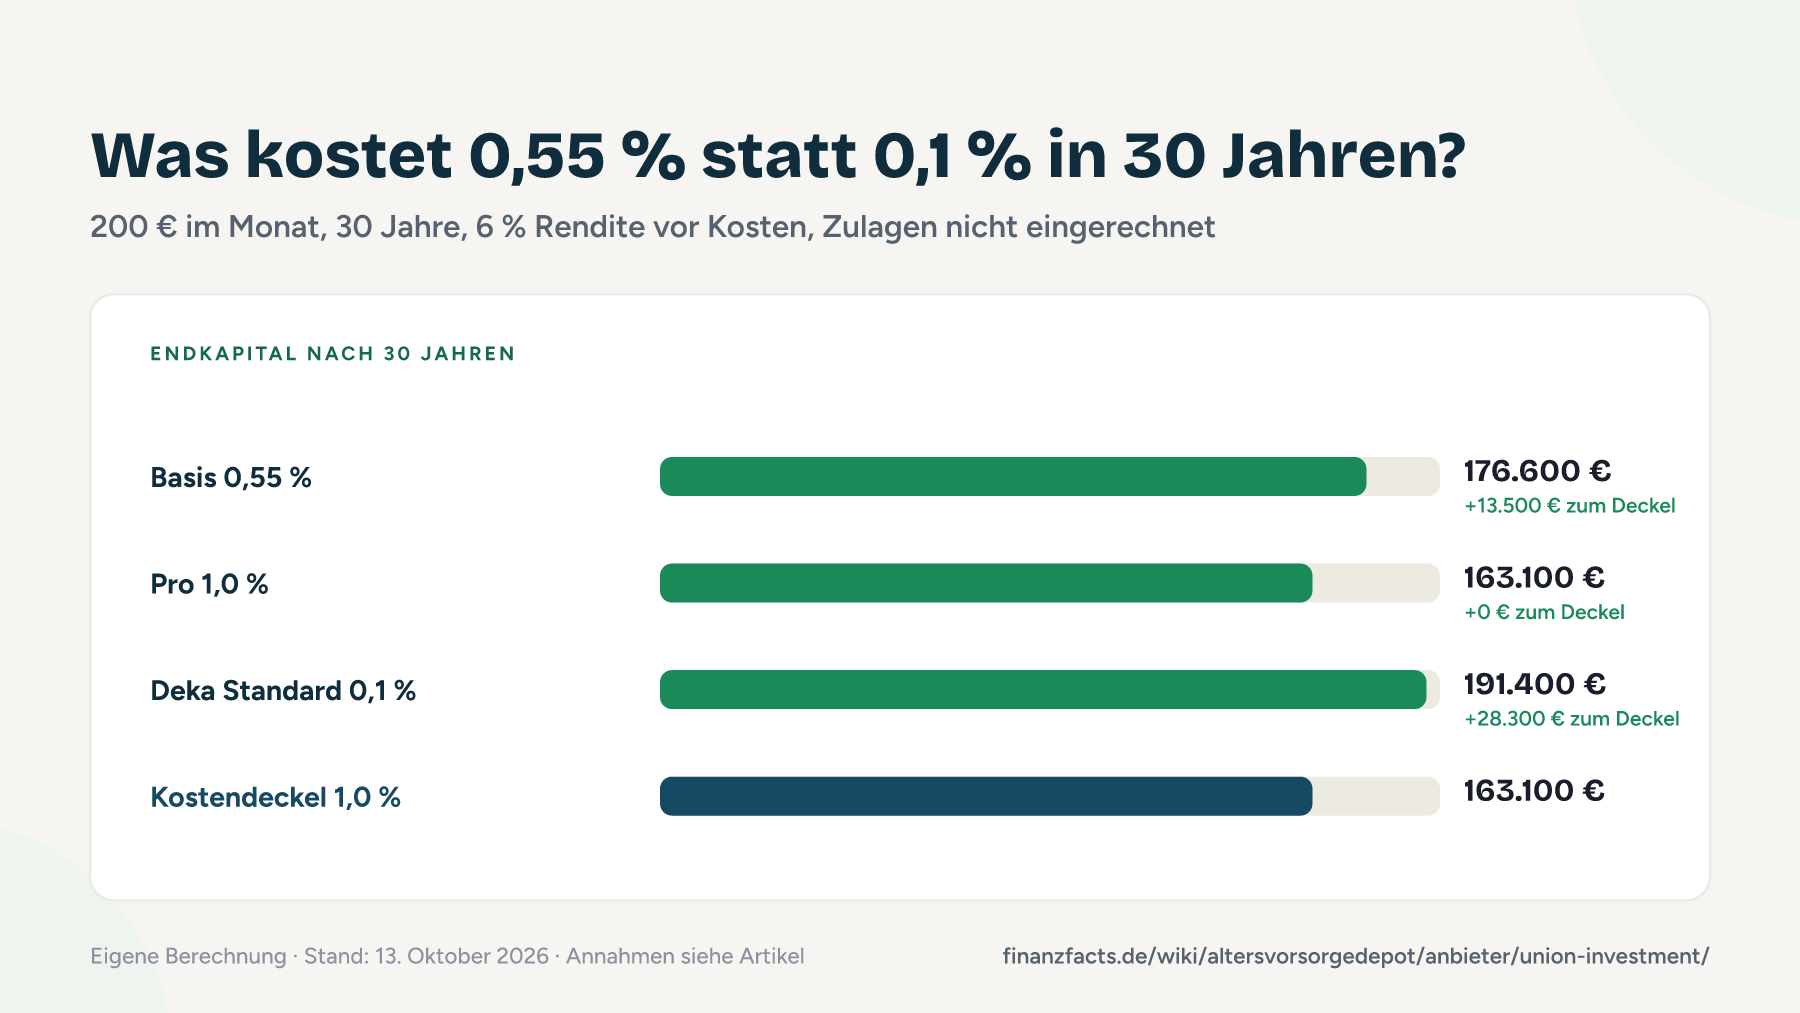
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. Für Basis und Pro nehme ich die Werte von Stiftung Warentest ohne Transaktionskosten, also eher optimistisch, und stelle das Deka-Standarddepot als günstigste Filialbank-Alternative daneben.
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| UniVorsorge Basis 0,55 % | 176.600 € | 13.500 € | laut Stiftung Warentest 25.09.2026, ohne Transaktionskosten |
| UniVorsorge Pro 1,0 % | 163.100 € | 0 € | laut Stiftung Warentest, entspricht dem Deckel |
| Zum Vergleich: Deka-Standarddepot 0,1 % | 191.400 € | 28.300 € | Deka-Presseinformation 09.09.2026 |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit der Variante „UniVorsorge Basis 0,55 %“ landest du rechnerisch bei 176.600 €. Das sind 13.500 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 18.300 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du bist Volksbank-Kunde, willst Beratung vor Ort und vertraust der Riester-Erfahrung von Union Investment.
- Du willst eine echte Beitragsgarantie und nimmst dafür weniger Rendite in Kauf: UniVorsorge Garantie ist eine der wenigen Varianten mit 100 %.
- Du hast einen fondsbasierten Riester-Vertrag bei Union Investment und willst 2027 beim selben Anbieter ins neue System wechseln.
- Weniger passend: Wer auf die Kosten schaut, zahlt bei Basis das 5,5-Fache der Deka und bekommt dieselbe staatliche Förderung.
Alternativen zum Altersvorsorgedepot bei Union Investment
Das Altersvorsorgedepot lohnt sich vor allem, wenn du im Alter einen niedrigeren Steuersatz erwartest und das Geld bis 65 nicht brauchst. Gerade bei Union Investment lohnt der Blick auf deinen bestehenden Riester-Vertrag, bevor du etwas Neues abschließt.
Ein alter UniProfiRente-Vertrag kann wegen seiner Garantie und Zulagen weiterlaufen. Was ein Übertrag ins neue System bringt und was du verlierst, steht unter Riester und Altersvorsorgedepot.
Bis 1.800 € im Jahr ins geförderte Depot, den Rest frei anlegen: So holst du die volle Grundzulage und bleibst flexibel. Wie die Aufteilung aussieht, beschreibt der perfekte Plan fürs Altersvorsorgedepot.
Ohne Förderung, aber jederzeit verfügbar: Im freien Depot wählst du jeden ETF selbst und kommst vor 65 an dein Geld. Den Unterschied zwischen aktiven Fonds und ETFs erklärt Fonds oder ETF.
Zahlt dein Arbeitgeber einen Zuschuss, kann die Betriebsrente vor dem Altersvorsorgedepot liegen. Lass dir das Angebot schriftlich geben und rechne es mit dem Altersvorsorgedepot-Rechner gegen.
Andere Anbieter, die sich lohnen könnten
- Deka: Die Filialbank-Alternative der Sparkassen mit 0,1 % Effektivkosten im Standarddepot, ohne Garantie.
- DWS / Deutsche Bank: Standarddepot für 0,10 % in den ersten zwei Jahren, danach 0,28 %, dazu eine Zurich-Police mit optional 80 % Garantie.
- flatex: Standarddepot Core mit mindestens fünf Jahren TER-Erstattung und danach höchstens 0,07 % pro Jahr.
Alle zwölf Anbieter mit ihren Kosten nebeneinander findest du in der Übersicht aller Altersvorsorgedepot-Anbieter. Bist du verbeamtet, lies vorher, wie Beamte die Zulagen bekommen.
Vormerkung und Prämie
Eine Vormerkung gibt es bei Union Investment nicht, eine Startprämie auch nicht. Du vereinbarst einen Beratungstermin bei deiner Volksbank Raiffeisenbank, abschließen kannst du ab dem 1. Januar 2027. Union Investment zahlt finanzfacts keine Provision, der Link führt direkt zur Produktseite.
Alle Infos zu Union Investment: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- Union Investment Management GmbH (HRB 9073, Amtsgericht Frankfurt am Main); Holding: Union Asset Management Holding AG
- Sitz
- Weißfrauenstraße 7, 60311 Frankfurt am Main
- Gegründet
- 1956 als Union-Investment-Gesellschaft mbH von 16 Genossenschaftsbanken
- Konzern/Eigentümer
- Genossenschaftliche FinanzGruppe Volksbanken Raiffeisenbanken, Hauptaktionärin DZ BANK mit 72,33 %
- Aufsicht
- BaFin, Kapitalverwaltungsgesellschaft
- Kunden
- über 6 Mio. Kunden, 569,3 Mrd. € verwaltetes Vermögen (30.06.2026), 1,8 Mio. Riester-Verträge
Kontakt
- Telefon
- +49 69 58998-6060, Montag bis Freitag 8 bis 18 Uhr
- E-Mail/Formular
- service@union-investment.de; Fragen zum Vertrag beantwortet ab 2027 deine Volks- oder Raiffeisenbank
- Chat
- auf der Produktseite nicht angeboten
- Postanschrift
- Union Investment Management GmbH, Postfach 16 07 63, 60070 Frankfurt am Main
- Infoseite AVD
- union-investment.de/altersvorsorgedepot
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot | 1,7 von 5 | 84 Bewertungen (Profil union-investment.de) | 13.10.2026 |
| App Store | 4,7 von 5 | 546.527 Bewertungen (App VR Banking) | 13.10.2026 |
| Google Play | 4,6 von 5 | 219.077 Bewertungen (App VR Banking) | 13.10.2026 |
| App Store | 4,7 von 5 | 8.605 Bewertungen (UnionDepotOnline-App) | 13.10.2026 |
Das Trustpilot-Profil zur Domain führt Trustpilot unter dem Namen Union Investment Real Estate GmbH, die Kritik dreht sich um Gebühren, Rendite und Erreichbarkeit. Die App-Stores bewerten die Banking-App der Volksbanken und die Depot-App, nicht das Altersvorsorgedepot.
Häufige Fragen zum Altersvorsorgedepot bei Union Investment
Was kostet das Altersvorsorgedepot bei Union Investment?
Kann ich das Depot online abschließen?
Wie funktioniert die Garantie bei UniVorsorge Garantie?
Was passiert mit meinem Riester-Vertrag bei Union Investment?
Quellen mit Datum (Stand 13. Oktober 2026)
- Union Investment: Altersvorsorgedepot ab 1. Januar 2027 (Produktseite) (Anbieter, 13.10.2026)
- Union Investment: Impressum (Anbieter, 13.10.2026)
- Union Investment: Unser Unternehmen (Anbieter, 13.10.2026)
- Union Investment Service Bank: Bedingungen für UnionDepots (PDF, Sicherungseinrichtung) (Anbieter, 13.10.2026)
- Börsen-Zeitung: Union Investment setzt beim Standardprodukt auf aktive ETFs (Fachmedium, 11.05.2026)
- t-online: Riester-Reform: Union Investment stellt Produkte vor (Fachmedium, 13.05.2026)
- DAS INVESTMENT: 0,5 Prozent: DWS und Union Investment veröffentlichen AVD-Kosten (Fachmedium, 24.09.2026)
- Stiftung Warentest: Neue geförderte Altersvorsorge: Deka, DWS, Scalable & Co (Fachmedium, 25.09.2026)
- DAS INVESTMENT: Altersvorsorgedepot-Produkte im Überblick (Fachmedium, 07.10.2026)
- extraETF: Altersvorsorgedepot Vergleich (2027) (Fachmedium, 13.10.2026)
- Wikipedia: Union Investment (Gründung, DZ-BANK-Anteil) (Portal, 13.10.2026)
- Trustpilot: union-investment.de (Portal, 13.10.2026)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
Der Riester-Marktführer bleibt bei Beratung, und die kostet
Union Investment bringt die Logik der UniProfiRente ins neue System: Beratung in der Bank, aktives Management, auf Wunsch Garantie. Das ist ehrlich, aber nicht billig. In meiner Rechnung landet Basis zu 0,55 % nach 30 Jahren bei 176.600 €, das Deka-Standarddepot zu 0,1 % bei 191.400 €. Die Lücke von 14.800 € ist mehr, als dir der Staat in 27 Jahren an voller Grundzulage von 540 € überweist.
Mein Rat: Wer die 100-%-Garantie wirklich braucht, hat hier eine der wenigen Adressen und sollte auf den Preis der Garantie-Variante warten. Alle anderen fragen in der VR-Bank nach Basis, nicht nach Pro, und halten das Angebot gegen die Sparkasse nebenan. Den Überblick über alle Preise findest du im Anbieter-Vergleich.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
