Zinseszinsrechner
Berechne, wie dein Geld mit Sparplan und Zinseszins wächst: ETF oder Zinskonto, mit Steuern, Vorabpauschale, Entnahmeplan und 1.000 simulierten Börsenverläufen.
 Von Florian Baumann Inhaltlich geprüft am
Kaufkraft heute nach Steuern: 149.184 €
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Kurz gesagt
Legst du 10.000 € einmalig an und sparst 200 € im Monat, wächst dein ETF-Depot bei 7 % Rendite vor Kosten in 30 Jahren auf 297.786 €. Davon zahlst du 82.000 € selbst ein, 215.786 € sind Erträge aus Zins und Zinseszins. Nach Steuern beim Verkauf bleiben dir 270.225 €, der Rechner berücksichtigt dabei 0,2 % TER, Vorabpauschale und 30 % Teilfreistellung.
Beispielrechnung: ETF-Sparplan über 30 Jahre bei 7 % Rendite
Alle Fälle mit 7 % Rendite pro Jahr vor Kosten, 0,2 % TER, monatlicher Sparrate, Aktien-ETF mit 30 % Teilfreistellung und 1.000 € Sparerpauschbetrag.
| Startkapital | Sparrate pro Monat | Eingezahlt | Depotwert nach 30 Jahren | Nach Steuern bei Verkauf |
|---|---|---|---|---|
| 0 € | 100 € | 36.000 € | 113.050 € | 103.190 € |
| 0 € | 200 € | 72.000 € | 226.100 € | 206.380 € |
| 10.000 € | 200 € | 82.000 € | 297.786 € | 270.225 € |
| 0 € | 500 € | 180.000 € | 565.251 € | 515.949 € |
| 10.000 € | 500 € | 190.000 € | 636.936 € | 579.795 € |
Konstante Rendite ohne Schwankungen, Steuern inklusive Vorabpauschale während der Laufzeit. Stand Oktober 2026. Gerechnet mit diesem Rechner von finanzfacts.de.
Alle Zahlen im Detail
Jahr für Jahr: Tabelle
- EZB: Leitzinssätze
- Statistikportal der Deutschen Bundesbank (Zinsstatistik)
- BaFin: Bundesanstalt für Finanzdienstleistungsaufsicht
Alle Quellen zuletzt geprüft am 9. Oktober 2026.
Hintergründe, Formeln, Steuern und Praxistipps rund um den Zinseszinseffekt
Was ist der Zinseszinseffekt?
Beim Zinseszinseffekt erhältst du Zinsen auch auf bereits erzielte Zinsen, nicht nur auf dein ursprüngliches Kapital. Dadurch wächst das Vermögen exponentiell statt linear. Ein Rechenbeispiel zeigt die Wirkung: Aus 10.000 € werden bei 6 % in 20 Jahren 32.071 €. Nur 12.000 € davon sind Zins auf das Startkapital, der Rest ist Zins auf Zins.
In der Praxis bedeutet das: Je länger du dein Geld arbeiten lässt und je höher der Zinssatz ist, desto stärker wirkt der Effekt. Schon kleine regelmäßige Einzahlungen können über Jahrzehnte zu erheblichem Vermögen führen.
Die Zinseszinsformel
Die grundlegende Formel für den Zinseszins ohne zusätzliche Einzahlungen lautet:
Bei regelmäßigen monatlichen Einzahlungen (Sparrate S) kommt ein zweiter Term hinzu:
Drei Szenarien im Vergleich
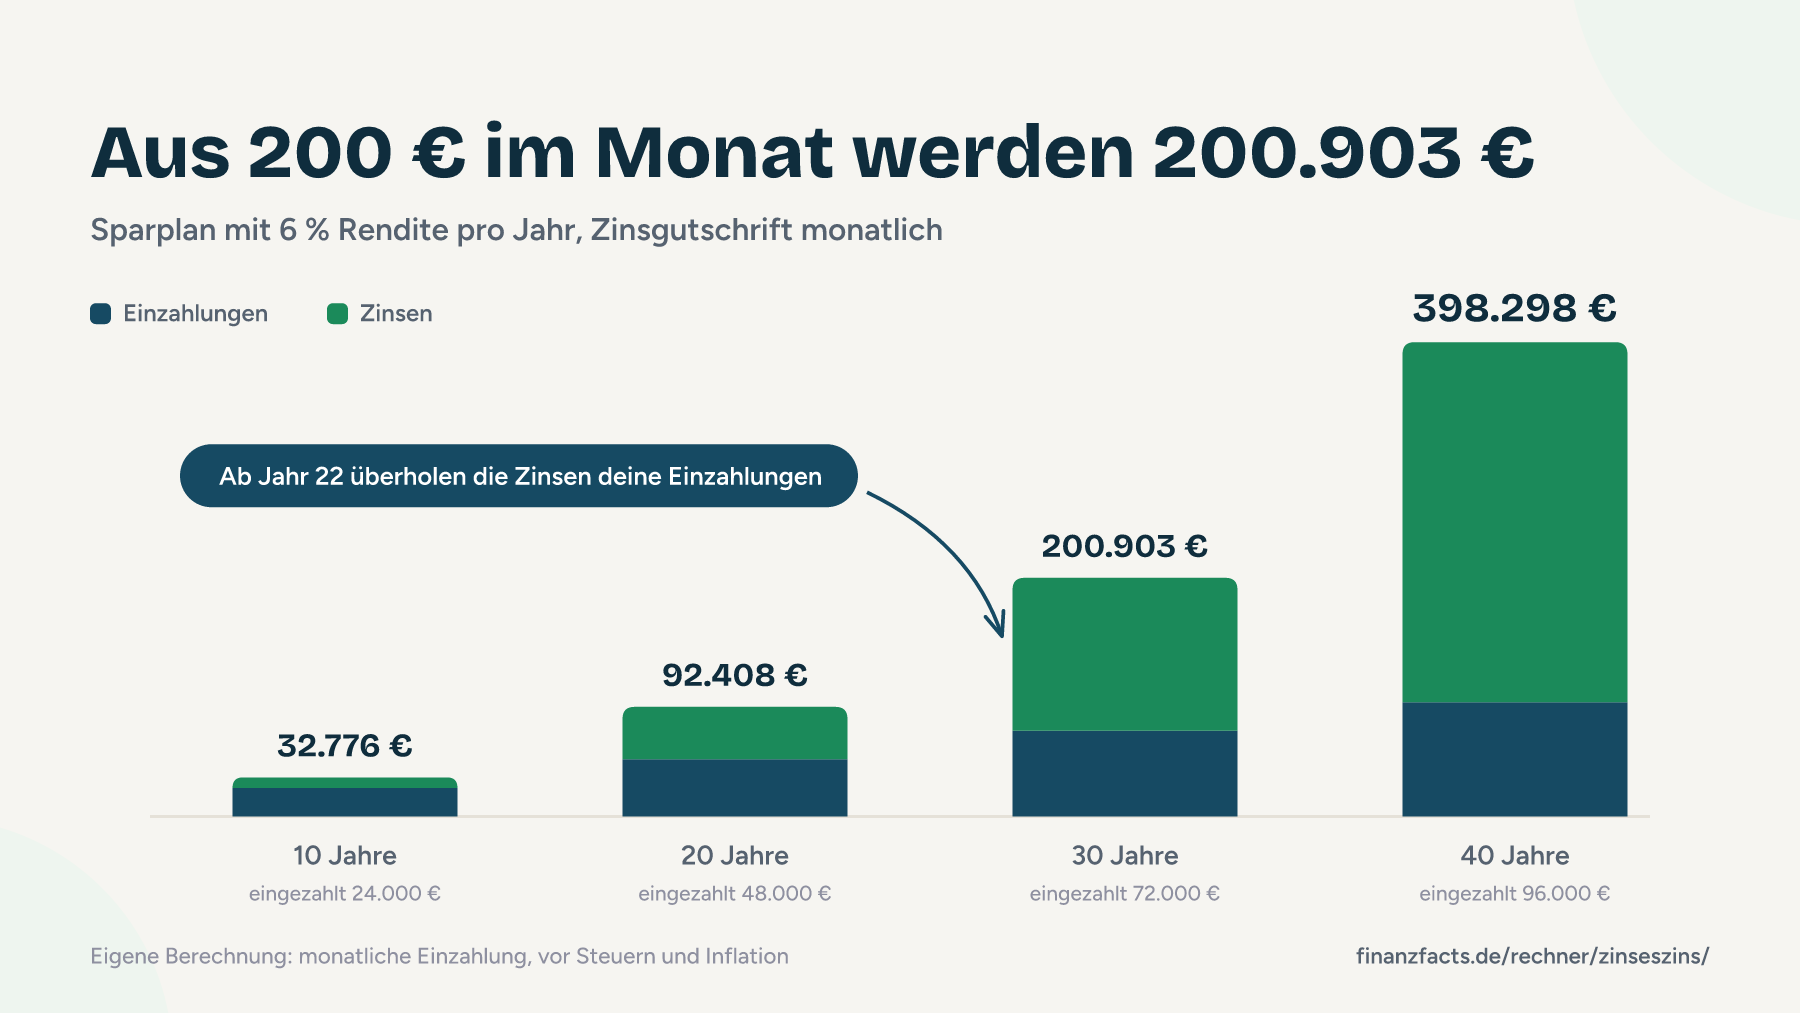
Die folgenden Beispiele zeigen, wie unterschiedlich sich Anfangskapital, Sparrate und Laufzeit auf das Endergebnis auswirken, jeweils bei 6 % Nominalzins mit monatlicher Zinsgutschrift, Einzahlung zu Monatsbeginn, ohne Kosten und vor Steuern. Im Rechner entspricht das dem Modus Zinskonto mit Gutschrift-Termin monatlich:
| Szenario | Anfangskapital | Sparrate / Monat | Laufzeit | Endkapital | davon Zinsen |
|---|---|---|---|---|---|
| Einsteiger | 1.000 € | 100 € | 10 Jahre | 18.289 € | 5.289 € |
| Fortgeschritten | 10.000 € | 200 € | 20 Jahre | 125.972 € | 67.972 € |
| Langfristig | 25.000 € | 500 € | 30 Jahre | 655.333 € | 450.333 € |
So nutzt du den Zinseszins optimal
- Früh anfangen: Selbst kleine Beträge profitieren über Jahrzehnte enorm vom Zinseszinseffekt. Jedes Jahr zählt.
- Sparrate erhöhen: Eine jährliche Dynamisierung deiner Sparrate um 2 bis 3 % gleicht die Inflation aus und beschleunigt das Wachstum erheblich.
- Zinsen reinvestieren: Lasse Dividenden und Zinsen automatisch wiederanlegen. Das ist der Kern des Zinseszinseffekts.
- Kosten minimieren: Verwaltungsgebühren, Ausgabeaufschläge und hohe Transaktionskosten schmälern die Rendite. Günstige ETFs oder Indexfonds sind oft die bessere Wahl, und ein Depot ohne Sparplangebühr spart zusätzlich. Was ein Jahr ETF-Sparplan bei Scalable kostet, zeigt meine Kostenrechnung für Scalable FREE und PRIME+. Trage unter „Kosten“ die TER deines Fonds ein und sieh dir an, was sie dich bis zum Ende kostet.
- Nicht in Panik verkaufen: Kurzfristige Schwankungen an der Börse sind normal. Langfristig orientierte Anleger profitieren vom Zinseszins nur, wenn sie investiert bleiben.
- Steuern berücksichtigen: In Deutschland fallen auf Kapitalerträge 25 % Abgeltungsteuer plus 5,5 % Solidaritätszuschlag an (zusammen 26,375 %). Nutze deinen Sparerpauschbetrag von 1.000 € pro Person (2.000 € bei Zusammenveranlagung) jedes Jahr aus.
Abgeltungsteuer auf Kapitalerträge
Kapitalerträge wie Zinsen, Dividenden und Kursgewinne unterliegen in Deutschland der Abgeltungsteuer. Der Steuersatz beträgt pauschal 25 %, zuzüglich 5,5 % Solidaritätszuschlag auf die Steuer. Optional kommt noch Kirchensteuer hinzu. Ohne Kirchensteuer ergibt sich ein effektiver Steuersatz von 26,375 %.
| Bestandteil | Satz | Berechnung |
|---|---|---|
| Abgeltungsteuer | 25,00 % | auf den Kapitalertrag |
| Solidaritätszuschlag | 5,50 % | auf die Abgeltungsteuer |
| Effektiver Steuersatz | 26,375 % | 25 % + (25 % * 5,5 %) |
| Mit 8 % Kirchensteuer | 27,82 % | (1 + 0,055 + 0,08) / (4 + 0,08) |
| Mit 9 % Kirchensteuer | 27,99 % | (1 + 0,055 + 0,09) / (4 + 0,09) |
Der jährliche Sparerpauschbetrag von 1.000 € (Einzelveranlagung) bzw. 2.000 € (Zusammenveranlagung) stellt Kapitalerträge bis zu dieser Höhe steuerfrei. Erst Erträge oberhalb dieser Grenze kosten Steuern. Der Rechner wendet den Freibetrag so an wie deine Bank: je Kalenderjahr, zuerst auf Verluste aus dem Verlusttopf, danach auf die Erträge des Jahres. Bei Aktien-ETFs bleiben zusätzlich 30 % der Erträge durch die Teilfreistellung steuerfrei (Mischfonds 15 %, Immobilienfonds 60 %). Beim Verkauf gilt das FIFO-Prinzip: Die zuerst gekauften Anteile verkaufst du zuerst.
Vorabpauschale: die Steuer, die dein ETF jedes Jahr kostet
Thesaurierende ETFs schütten nichts aus, sie legen Dividenden sofort wieder an. Damit trotzdem jedes Jahr Steuern fließen, gibt es seit 2018 die Vorabpauschale nach § 18 InvStG. Deine Bank bucht die Steuer darauf jeweils im Januar für das Vorjahr vom Verrechnungskonto ab, nicht aus dem Depot. Dein Depotwert bleibt also unverändert, dein Girokonto nicht.
| Jahr | Basiszins | Vorabpauschale je 10.000 € Depotwert | Steuer darauf (Aktien-ETF, ohne Freibetrag) |
|---|---|---|---|
| 2023 | 2,55 % | 178,50 € | 32,96 € |
| 2024 | 2,29 % | 160,30 € | 29,60 € |
| 2025 | 2,53 % | 177,10 € | 32,70 € |
| 2026 | 3,20 % | 224,00 € | 41,36 € |
Für die Jahre ab 2027 kennt niemand den Basiszins. Der Rechner nimmt dafür den Wert, den du unter „Steuern“ einstellst (Standard: 3,20 % wie 2026). Die bereits versteuerten Vorabpauschalen rechnet er beim späteren Verkauf an, damit du nichts doppelt versteuerst. Mehr dazu mit eigenem Rechner: Vorabpauschale berechnen.
Entnahmeplan: vom Depot zur Zusatzrente
Irgendwann willst du von deinem Vermögen leben. Mit dem Entnahmeplan legst du fest, ab wann und wie viel du monatlich, vierteljährlich oder jährlich entnimmst. Der Rechner verkauft dafür Anteile, besteuert nur den Gewinnanteil der verkauften Stücke (FIFO, nach Teilfreistellung und abzüglich schon versteuerter Vorabpauschalen) und zeigt dir, wie lange dein Geld reicht.
- Netto-Entnahme: Du gibst an, was nach Steuern auf dem Konto landen soll. Der Rechner sucht den passenden Verkaufsbetrag.
- Brutto-Entnahme: Du gibst den Verkaufswert an, die Steuer geht davon ab.
- Dynamik: Eine jährliche Erhöhung der Entnahme, zum Beispiel 2 % als Inflationsausgleich.
- Reichweite: Reicht das Kapital nicht bis zum Laufzeitende, zeigt der Rechner den Monat, in dem es aufgebraucht ist. Der Ziel-Rechner („Entnahme“) rechnet umgekehrt aus, wie viel du maximal entnehmen kannst.
Für reine Auszahlpläne ohne Ansparphase gibt es den Entnahmeplan-Rechner. Wer die Altersvorsorge staatlich gefördert aufbauen will, findet im Altersvorsorgedepot-Rechner die Zulagen des ab 2027 geplanten Riester-Nachfolgers.
Monte-Carlo: warum ein fester Zins zu glatt ist
7 % Rendite pro Jahr sind ein Durchschnitt. Kein ETF liefert jedes Jahr dieselbe Zahl. In manchen Jahren sind es plus 25 %, in anderen minus 30 %. Für dein Endvermögen macht die Reihenfolge dieser Jahre einen großen Unterschied, besonders in der Entnahmephase.
Die Simulation im Rechner erzeugt deshalb 1.000 zufällige Börsenverläufe mit monatlichen Schwankungen. Die Volatilität bestimmt, wie stark sie streuen: rund 15 % pro Jahr für einen breiten Welt-ETF, 20 % und mehr für einzelne Länder oder Branchen. Jeder Verlauf läuft durch denselben Rechenkern, inklusive Kosten, Steuern und Entnahmen. Das Ergebnis ist eine Bandbreite: In 80 % der Fälle liegst du zwischen dem unteren und dem oberen Wert. Eine Prognose ist das nicht, aber ein realistischerer Blick als eine einzelne glatte Linie. Historische Werte für den MSCI World findest du im MSCI-World-Rechner.
Einfluss des Zinsintervalls
Je häufiger die Zinsen gutgeschrieben und wieder verzinst werden, desto stärker wirkt der Zinseszinseffekt. Die Unterschiede sind bei höheren Zinssätzen deutlicher. Beispiel: 10.000 € Anfangskapital, 6 % Zinssatz, 20 Jahre, keine Sparrate:
| Zinsintervall | Zinsperioden / Jahr | Endkapital nach 20 Jahren | Differenz |
|---|---|---|---|
| Jährlich | 1 | 32.071 € | Referenz |
| Vierteljährlich | 4 | 32.907 € | + 836 € |
| Monatlich | 12 | 33.102 € | + 1.031 € |
Im Rechner stellst du das Intervall im Modus „Zinskonto“ unter „Zinsen und Zinsphasen“ ein. Der angegebene Zinssatz ist dabei der Nominalzins, so wie ihn die Bank nennt. Den daraus folgenden Effektivzins zeigt der Rechner direkt an. Für Einmalanlagen ohne Sparrate reicht auch der einfachere Zinsrechner.
So rechnet dieser Rechner
Der Rechenkern ist derselbe wie in der Android-App von finanzfacts. Er arbeitet ereignisbasiert auf einer Zeitachse in Monaten und rundet zwischendurch nichts. Die wichtigsten Regeln:
- ETF / Fonds: Jede Einzahlung kauft Anteile. Der Anteilspreis wächst stetig mit der Nettorendite (1 + Rendite) × (1 − TER) − 1. Kaufkosten mindern den angelegten Betrag und zählen steuerlich zu den Anschaffungskosten.
- Zinskonto: Tagesgenaue lineare Verzinsung zwischen den Gutschriftterminen, Zinseszins erst ab der Gutschrift. Gutschrift wahlweise jährlich bis täglich oder erst am Laufzeitende.
- Steuern: 26,375 % (mit Kirchensteuer 27,82 % bzw. 27,99 %), Sparerpauschbetrag je Kalenderjahr, Verlusttopf mit Vortrag, FIFO beim Verkauf, Teilfreistellung je Fondsart, Vorabpauschale mit den amtlichen Basiszinsen 2018 bis 2026 und deiner Annahme für die Jahre danach.
- Entnahmen: Brutto oder netto, mit Dynamik. Reicht das Kapital nicht, zahlt der Rechner den Rest aus und merkt sich den Zeitpunkt.
- Kennzahlen: Kaufkraft = Betrag ÷ (1 + Inflation)Jahre. „Rendite nach Kosten und Steuern“ ist der interne Zinsfuß aller deiner Zahlungsströme.
- Annahmen: Rechtsstand Oktober 2026. Dein ganzer Sparerpauschbetrag steht dieser Anlage zur Verfügung. Der Wert „nach Steuern“ unterstellt einen Verkauf des gesamten Depots auf einmal. Nicht berücksichtigt: Verkaufsgebühren, Günstigerprüfung, NV-Bescheinigung, ausländische Quellensteuer.
Geprüft habe ich den Rechenkern gegen eine zweite, unabhängig programmierte Referenz mit Dezimalarithmetik: über 11.000 zufällige Szenarien mit allen Optionen liefern dort bis auf zehn Stellen dieselben Ergebnisse, dazu kommen Tests gegen geschlossene Formeln und Lehrbuchbeispiele. Das vollständige Rechenmodell mit allen Formeln und Reihenfolgeregeln findest du hier: Rechenmodell des Zinseszinsrechners. Findest du eine Abweichung, nutze bitte das Feedback-Formular unten auf dieser Seite.
FAQ zum Zinseszinsrechner
Was ist der Unterschied zwischen Zins und Zinseszins?
Wie realistisch ist eine Rendite von 6 oder 7 Prozent?
Wie berechnet der Rechner die Abgeltungsteuer und den Sparerpauschbetrag?
Was ist die Vorabpauschale und warum senkt sie mein Ergebnis?
Berücksichtigt der Rechner die Inflation?
Einmalanlage oder Sparplan: Was bringt mehr?
Wie viel Startkapital brauche ich für die Geldanlage?
Wie genau ist der Zinseszinsrechner?
Zeit schlägt jeden Zinssatz
Der Zinseszins funktioniert nur, wenn du ihm Zeit gibst. Zehn Jahre sind das Minimum, damit der Effekt überhaupt sichtbar wird. Wer mit 25 startet, hat 40 Jahre bis zur Rente. Wer mit 45 startet, hat 20. Genau deshalb beeinflusst dein Startzeitpunkt deine Endsumme stärker als jeder zusätzliche Prozentpunkt Rendite.
Rechne realistisch. Ein breit gestreuter Welt-ETF wie der MSCI World hat historisch rund 7 bis 8 Prozent pro Jahr gebracht, vor Steuern und Inflation. Plane lieber mit 5 bis 6 Prozent und freue dich am Ende über mehr. Vergiss die Inflation nicht: Bei 2 Prozent Geldentwertung pro Jahr brauchst du diese 2 Prozent allein, um deine Kaufkraft zu halten. Wie stark das über Jahrzehnte wirkt, zeigt die Kaufkraftkurve seit 1999 in der Geschichte des Geldes.
Die Sparrate ist dein größter Hebel, nicht die Rendite. Wer monatlich 100 € mehr zur Seite legt, holt langfristig deutlich mehr heraus als jemand, der die Rendite um einen Prozentpunkt steigern will. Eine jährliche Dynamisierung von 2 bis 3 Prozent gleicht Inflation und Gehaltssteigerungen automatisch aus und beschleunigt das Wachstum spürbar. Welche Grundlagen du für den Einstieg brauchst, steht im ETF-Guide, günstige Sparplan-Depots im Neobroker-Vergleich.

- ETF-Sparpläne gratis
- Über 2.000 ETFs
- Krypto handelbar

- Günstige Orders
- Sparpläne kostenlos
- Einsteigerfreundlich
Schließt du über einen markierten Link ab, erhält finanzfacts eine Provision. Am Preis ändert sich für dich nichts.
