Altersvorsorgedepot bei DWS, Deutscher Bank und Postbank: Kosten, Start und Einschätzung
Die Deutsche Bank hat am 28. September 2026 ihr Angebot vorgelegt: zum Start ein digitales DWS-Standarddepot, dazu Versicherungen mit Zurich und später ein Beratungsdepot. Hier steht, was belegt ist, warum die DWS-Preise je nach Fachmedium auseinandergehen und wie du die Strafen der letzten Jahre einordnen kannst.
 Florian Baumann
Lesezeit: ca. 10 Minuten
- Das DWS-Standarddepot über Deutsche Bank und Postbank kostet in den ersten zwei Jahren 0,10 % pro Jahr, weil die Vertragsgebühr von 0,18 % entfällt, danach 0,28 %.
- Zum Start schließt du das Standarddepot nur digital ab, persönliche Beratung gibt es für die Zurich-Versicherungen und später für ein DWS-Depot zu 0,99 % plus Transaktionskosten.
- Für die eigenen DWS-VorsorgeDepots nennt Stiftung Warentest 0,42 bis 0,65 % im Standard, DAS INVESTMENT am 7. Oktober 0,44 bis 0,77 % inklusive Transaktionskosten.
- Bei 200 € im Monat bleiben mit dem Standarddepot nach 30 Jahren rechnerisch 185.400 €, rund 6.000 € weniger als im Deka-Standarddepot.
- Die US-Tochter der DWS zahlte 2023 und die DWS selbst 2025 in Frankfurt Strafen wegen geschönter ESG-Aussagen, die BaFin setzte 2023 einen Sonderbeauftragten für den Postbank-Service ein.
Inhaltsverzeichnis+
- Konditionen und Varianten
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was die Deutsche Bank besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Häufige Fragen
Konditionen und Varianten
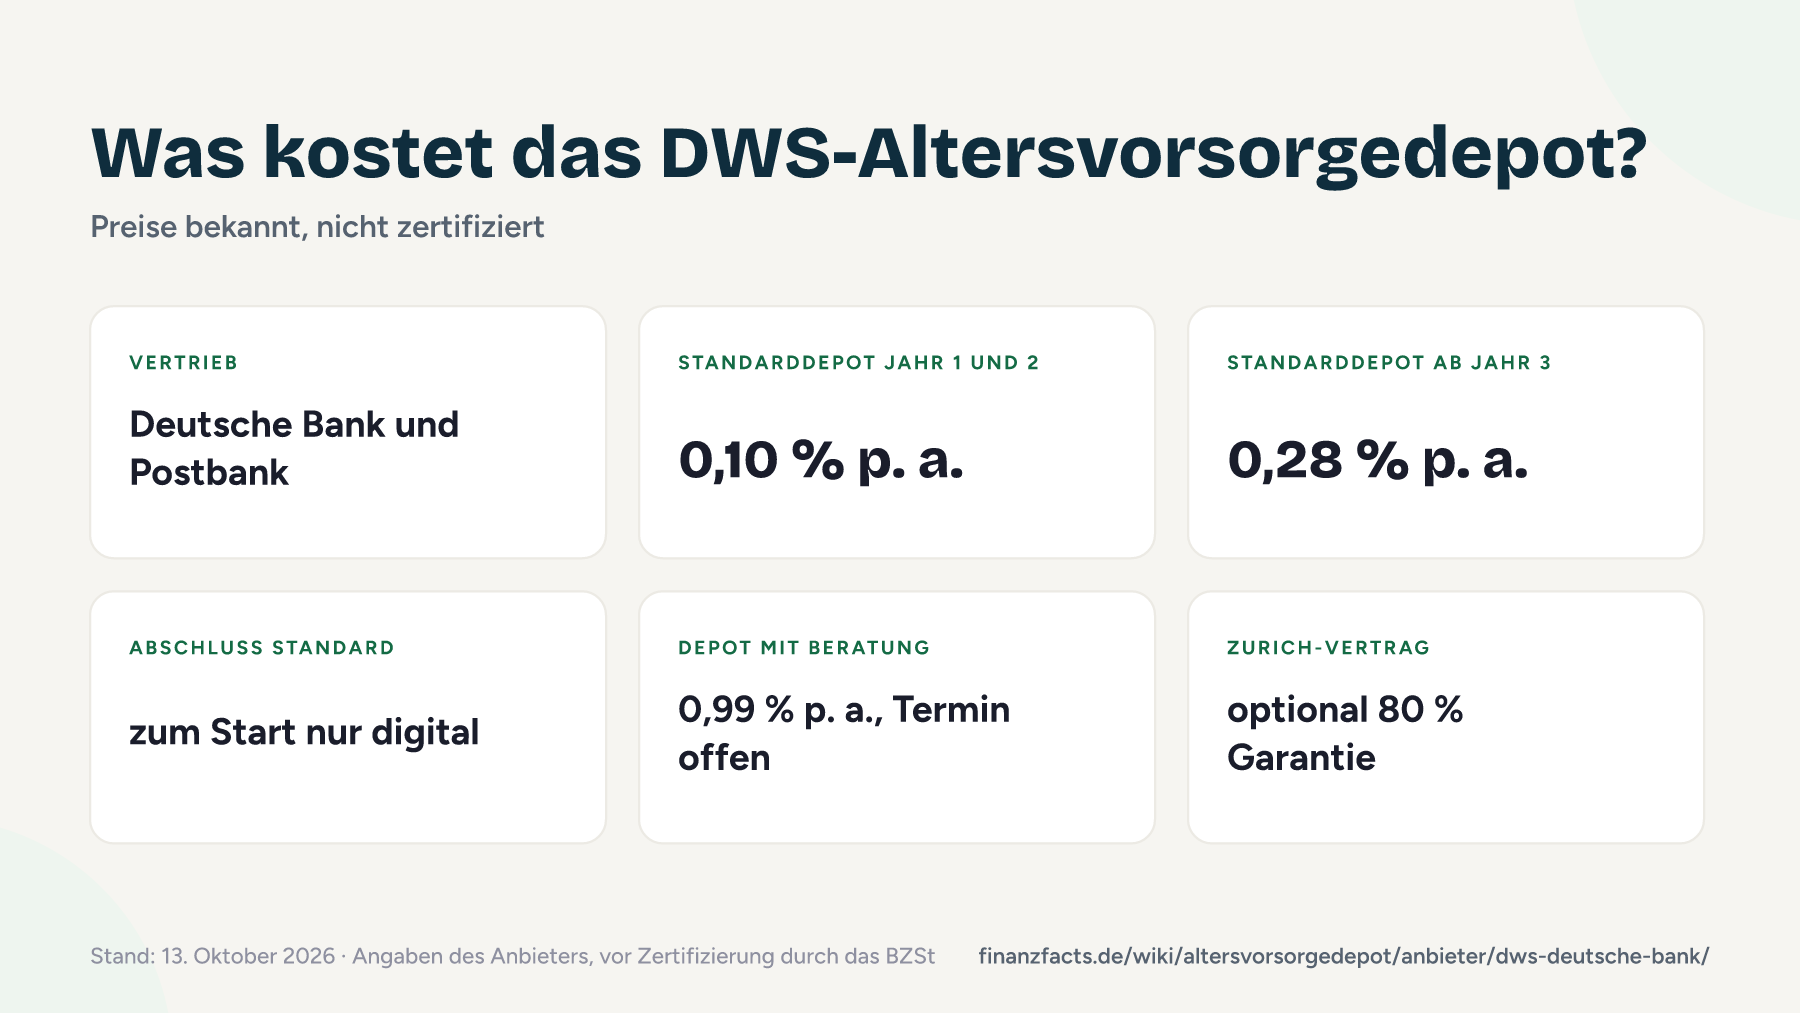
Die Deutsche Bank bringt laut Medieninformation vom 28. September 2026 zum Start ein DWS-Standarddepot, das du nur digital abschließt. Es besteht aus zwei ETFs, deren Mischung dein Risikoprofil abbildet. In den ersten zwei Jahren nach Abschluss zahlst du 0,10 % pro Jahr, weil die Bank die reguläre Vertragsgebühr von 0,18 % erlässt und nur die ETF-Kosten bleiben. Danach kostet das Depot 0,28 % pro Jahr. Die Postbank nennt auf ihrer Produktseite dieselben Werte. Wer Beratung will, bekommt zum Start einen Zurich-Altersvorsorgevertrag, eine fondsgebundene Rentenversicherung mit optional 80 % Teil-Kapitalgarantie. Später folgt ein DWS-Altersvorsorgedepot mit Beratung und größerer Auswahl für 0,99 % pro Jahr plus Transaktionskosten. Die DWS selbst plant das VorsorgeDepot in drei Standardvarianten (ETF, aktive Xtrackers-ETFs, aktive Fonds) sowie Comfort und Select. Die Preise dafür kennen wir nur aus Fachmedien, und die widersprechen sich. Was der Staat dazugibt, steht im Artikel zur Förderung im Altersvorsorgedepot.
| Merkmal | Standarddepot (Deutsche Bank, Postbank) | DWS VorsorgeDepot Standardvarianten | DWS-Depot mit Beratung |
|---|---|---|---|
| Laufende Kosten | 0,10 % p. a. in Jahr 1 und 2, danach 0,28 % p. a. | Stiftung Warentest: ETF ca. 0,42 %, Aktive ETFs 0,60 %, Fonds ca. 0,65 %; DAS INVESTMENT: 0,44 % bzw. 0,77 % inkl. Transaktionskosten | 0,99 % p. a. zzgl. Transaktionskosten |
| Anlage | 2 ETFs, Mischung nach Risikoneigung | je Variante zwei Bausteine: ETF, aktive Xtrackers-ETFs oder aktive Fonds | größere Produktauswahl, Lebenszyklus für die Auszahlungen der nächsten 10 Jahre |
| Abschluss | nur digital über Deutsche Bank oder Postbank | Vertriebsweg nicht veröffentlicht | persönliche Beratung bei Deutscher Bank und Postbank |
| Start | 1. Januar 2027 | 2027, kein Datum genannt | später, laut Postbank 2027 geplant |
| Auszahlung | Auszahlplan bis mind. 85, 30 % Entnahme möglich | nicht veröffentlicht | Auszahlplan bis mind. 85, 30 % Entnahme möglich |
| Garantie | nein | nein | nein (Zurich-Vertrag separat, optional 80 %) |
Stand 13. Oktober 2026, Angaben des Anbieters und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 13. Oktober 2026 noch kein Anbieter eines. Wie die Deutsche Bank neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Timeline: alle Meldungen von DWS und Deutscher Bank nach Datum
Die DWS hat ihre Pläne über Monate in Fachmedien gestreut, die Deutsche Bank hat am 28. September konkrete Preise genannt. Die Chronik zeigt, wer wann welche Zahl gemeldet hat, auch die widersprüchlichen.
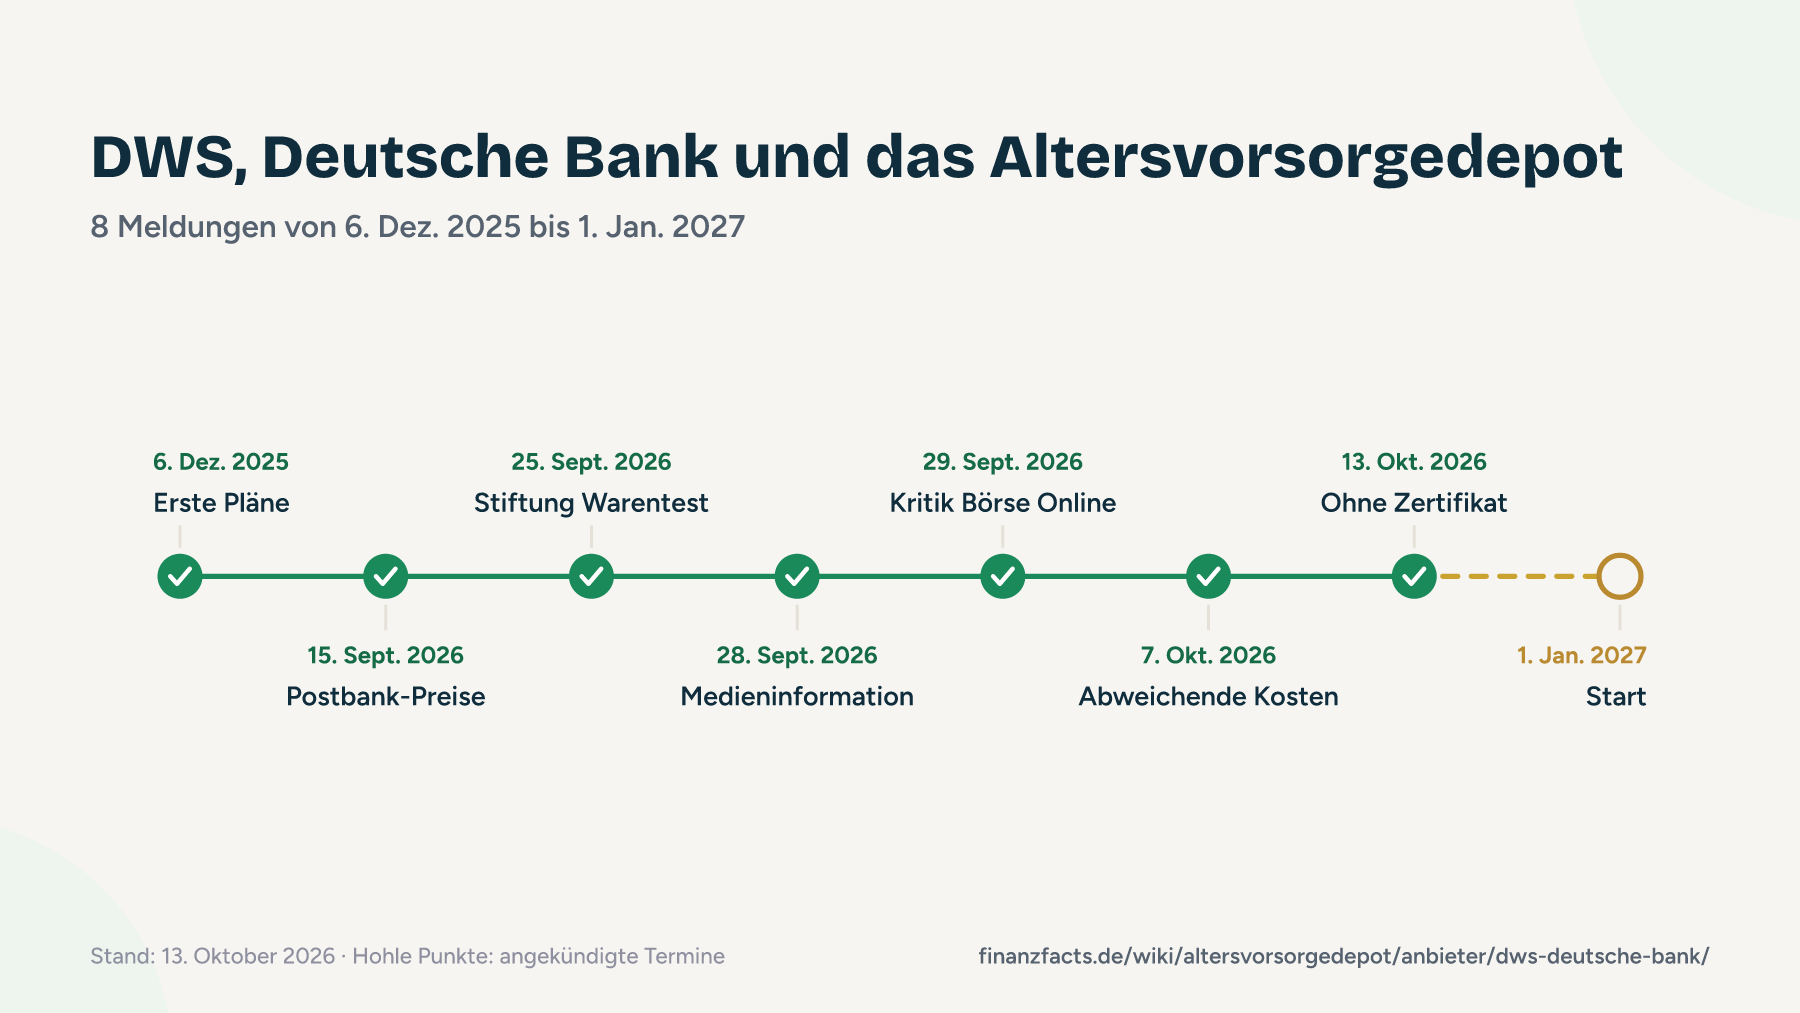
- 6. Dezember 2025DWS skizziert ihre Produktlinien
Björn Deyer, Leiter Altersvorsorge bei der DWS, kündigt ein Standardprodukt, ein Lebenszyklusprodukt und Modelle mit freier Fonds- und ETF-Auswahl an. Quelle: cash.
- 15. September 2026Postbank nennt 0,10 % und 0,28 %
Die Postbank-Produktseite nennt für das DWS-Standarddepot 0,10 % in den ersten zwei Jahren und danach 0,28 %, für das DWS-Depot mit Beratung 0,99 %. Quelle: Postbank
- 25. September 2026Stiftung Warentest listet die DWS-VorsorgeDepots
VorsorgeDepot ETF voraussichtlich 0,42 %, Aktive ETFs 0,60 %, Fonds 0,65 % und Comfort 1,13 %; Select bietet rund 100 Fonds und ETFs. Quelle: Stiftung Warentest
- 28. September 2026Deutsche Bank: Standarddepot digital, Zurich zur Beratung
Zum Start gibt es das DWS-Standarddepot nur digital und Zurich-Versicherungen mit Beratung. Ein DWS-Beratungsdepot für 0,99 % folgt später. „Lockvogelangebote sind ganz klar nicht unsere Strategie“, sagt Raffael Gasser. Quelle: Deutsche Bank
- 29. September 2026Börse Online kritisiert den Preissprung ab Jahr drei
Börse Online nennt den Anstieg von 0,1 % auf 0,28 % den entscheidenden Haken und das Angebot das bisher teuerste Standarddepot. Quelle: Börse Online
- 7. Oktober 2026DAS INVESTMENT nennt höhere DWS-Kosten
Das Fachmedium nennt für den passiven DWS-ETF voraussichtlich 0,44 %, für aktiven ETF und aktiven Fonds 0,77 % und Modelle bis 1,54 %, jeweils inklusive Transaktionskosten. Quelle: DAS INVESTMENT
- 13. Oktober 2026Noch kein Altersvorsorgedepot zertifiziert
Laut extraETF hat noch kein Anbieter ein Zertifikat des Bundeszentralamts für Steuern. Eine neue Meldung von DWS, Deutscher Bank oder Postbank gibt es seit dem 9. Oktober nicht. Quelle: extraETF
- 1. Januar 2027Start des DWS-Standarddepots
Nach den aktuellen Plänen startet das digitale Standarddepot am 1. Januar 2027 bei Deutscher Bank und Postbank. Für das Beratungsdepot nennt die Bank keinen Termin. Quelle: Deutsche Bank
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei DWS und Deutscher Bank
- In den ersten zwei Jahren kostet das Standarddepot nur die ETF-Kosten von 0,10 %, danach 0,28 %, beides deutlich unter dem Deckel von 1,0 %.
- Du kannst zwischen Wertpapierdepot und Zurich-Rentenversicherung mit optional 80 % Teil-Kapitalgarantie wählen.
- Deutsche Bank und Postbank betreuen zusammen 19 Mio. Privatkunden, du kannst das Depot also bei deiner Hausbank führen.
- Die Deutsche Bank App kommt im App Store auf 4,7 von 5 bei 415.012 Bewertungen.
- Mit 1.190 Mrd. € verwaltetem Vermögen (30.06.2026) und der ETF-Marke Xtrackers steht ein sehr großer Fondsanbieter hinter den Produkten.
- Ab dem dritten Jahr verdreifacht sich der Preis des Standarddepots fast, von 0,10 % auf 0,28 %.
- Beratung gibt es für das Standarddepot nicht, und das DWS-Beratungsdepot zu 0,99 % plus Transaktionskosten hat noch keinen Termin.
- Für die DWS-VorsorgeDepots gibt es nur Fachmedien-Zahlen, und die liegen bei den aktiven ETFs zwischen 0,60 % und 0,77 % auseinander.
- Die DWS-Gruppe zahlte 2023 in den USA und 2025 in Frankfurt Strafen wegen irreführender ESG-Werbung, die Deutsche Bank 2025 ein BaFin-Bußgeld von 23,05 Mio. €, unter anderem wegen der Postbank.
- Welche zwei ETFs im Standarddepot stecken, haben weder Deutsche Bank noch Postbank veröffentlicht.
Das Standarddepot ist für Kunden von Deutscher Bank und Postbank eine ordentliche Lösung ohne Ausgabeaufschlag. Wer frei wählt, zahlt bei Deka oder flatex auf Dauer weniger, und um das Beratungsdepot zu 0,99 % würde ich einen Bogen machen.
Was die Deutsche Bank besonders macht und wie vertrauenswürdig der Anbieter ist
Neben dem DWS-Depot gibt es bei Deutscher Bank und Postbank einen Zurich-Altersvorsorgevertrag mit optional 80 % Teil-Kapitalgarantie und lebenslanger Rente.
Die DWS plant drei Standardvarianten, dazu Comfort, bei dem die DWS die Anlage steuert, und Select mit rund 100 Fonds und ETFs von DWS und Xtrackers (Stiftung Warentest).
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- Deutsche Bank AG: Europäische Zentralbank und BaFin, Banklizenz; DWS-Fondsgesellschaften: BaFin
- Einlagensicherung
- gesetzlich bis 100.000 € über die Entschädigungseinrichtung deutscher Banken, zusätzlich Einlagensicherungsfonds des Bundesverbandes deutscher Banken; Deutsche Bank und Postbank zählen als ein Institut
- Depotbank
- nicht veröffentlicht, ob Deutsche Bank oder eine DWS-Depotstelle das AVD führt
- Größe
- 19 Mio. Privatkunden bei Deutscher Bank und Postbank (28.09.2026); DWS: 1.190 Mrd. € verwaltetes Vermögen (30.06.2026)
- Vorfälle
- SEC-Vergleich der DWS-US-Tochter 2023 (25 Mio. US-Dollar), BaFin-Sonderbeauftragter für den Postbank-Service 2023, BaFin-Bußgelder gegen die Deutsche Bank 2025 (23,05 Mio. €), Geldbuße der Staatsanwaltschaft Frankfurt gegen die DWS 2025 (25 Mio. €)
Die ETF-Anteile im Depot sind Sondervermögen. Sie gehören dir und fallen weder bei einer Pleite der Bank noch der Fondsgesellschaft in die Insolvenzmasse. Die Deutsche Bank steht unter direkter Aufsicht der EZB und hält 79,49 % an der börsennotierten DWS. Bargeld auf dem Verrechnungskonto schützt die gesetzliche Einlagensicherung bis 100.000 €, dazu der Fonds der privaten Banken. Achtung: Deutsche Bank und Postbank gelten dabei als eine Bank, die Grenze gilt für beide Marken zusammen.
Die Vorfälle der letzten Jahre betreffen Werbung und Service, nicht die Sicherheit deiner Anlage. Die US-Börsenaufsicht SEC verhängte am 25. September 2023 gegen die DWS-Tochter in den USA 25 Mio. US-Dollar, 19 Mio. davon wegen irreführender Angaben zur ESG-Integration; die DWS einigte sich ohne Schuldeingeständnis. Am 2. April 2025 folgte eine Geldbuße der Staatsanwaltschaft Frankfurt über 25 Mio. € wegen übertriebener ESG-Werbung von Mitte 2020 bis Januar 2023, die DWS akzeptierte und räumte „überschwängliches“ Marketing ein. Bei der Postbank bestellte die BaFin am 29. September 2023 einen Sonderbeauftragten, weil Kundenaufträge liegen blieben, und verhängte im März 2025 Bußgelder von 23,05 Mio. € gegen die Deutsche Bank, unter anderem wegen fehlender Aufzeichnung telefonischer Anlageberatung bei der Postbank. Die AVD-Preise des Standarddepots stehen in der Medieninformation und auf beiden Produktseiten, die der DWS-VorsorgeDepots nur in Fachmedien.
Für dein Depot ist die Deutsche Bank mit EZB-Aufsicht und doppelter Einlagensicherung solide. Abzug gibt es für die ESG-Strafen der DWS, die Service-Probleme der Postbank und die widersprüchlichen DWS-Preise.
Was noch offen ist
Diese Punkte hat die Deutsche Bank bis zum 13. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Welche zwei ETFs mit welcher ISIN im Standarddepot von Deutscher Bank und Postbank stecken.
- Welche Preise für die DWS-VorsorgeDepots gelten: Stiftung Warentest (0,42 %, 0,60 %, 0,65 %) oder DAS INVESTMENT (0,44 %, 0,77 %, inklusive Transaktionskosten). Eine DWS-Quelle mit Zahlen fehlt.
- Wann das DWS-Beratungsdepot zu 0,99 % startet und wie hoch die Transaktionskosten dort ausfallen.
- Was der Zurich-Altersvorsorgevertrag kostet.
- Wie hoch die Abschlusskosten bei DWS Comfort und Select sind.
Kostenrechnung über 30 Jahre
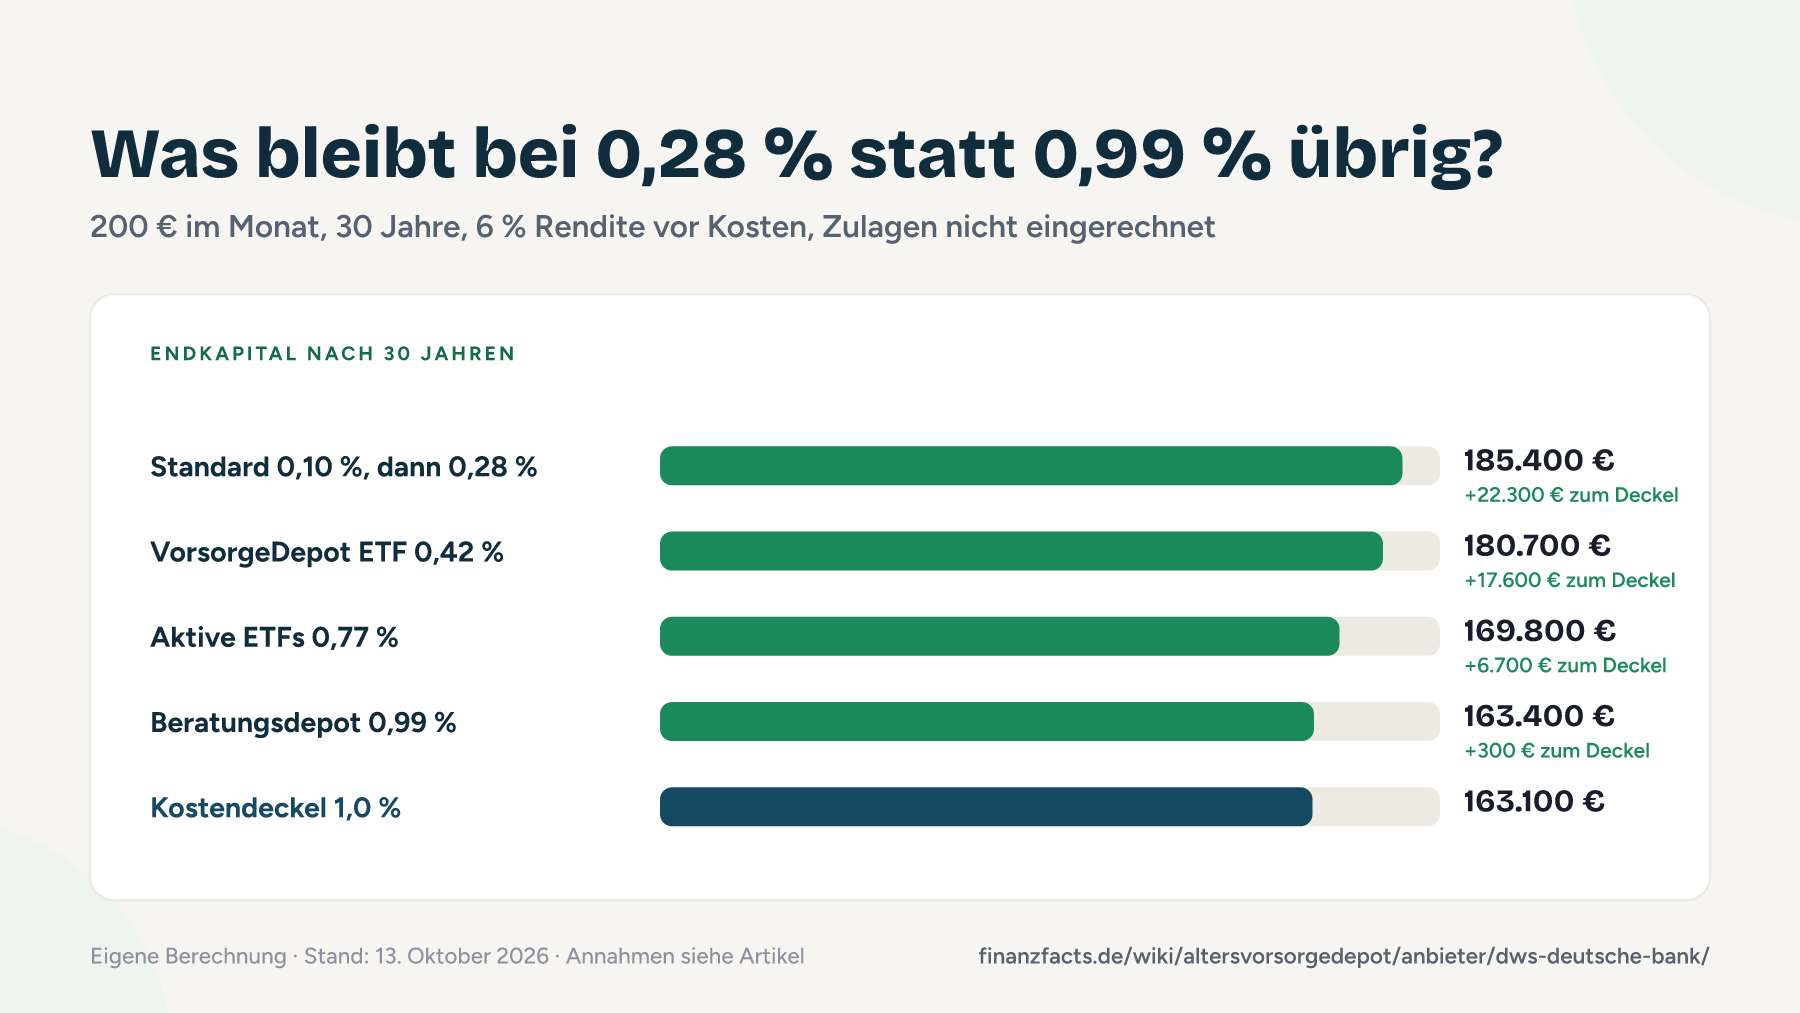
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. Für das Standarddepot nehme ich die Staffel der Deutschen Bank, für die DWS-VorsorgeDepots je eine Zahl aus Stiftung Warentest und DAS INVESTMENT, für das Beratungsdepot 0,99 % ohne Transaktionskosten.
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| Standarddepot: 2 Jahre 0,10 %, danach 0,28 % | 185.400 € | 22.300 € | laut Deutscher Bank (28.09.2026) und Postbank |
| DWS VorsorgeDepot ETF 0,42 % | 180.700 € | 17.700 € | voraussichtlich, laut Stiftung Warentest 25.09.2026 |
| DWS Aktive ETFs 0,77 % | 169.800 € | 6.800 € | laut DAS INVESTMENT 07.10.2026, inkl. Transaktionskosten |
| DWS-Depot mit Beratung 0,99 % | 163.400 € | 300 € | ohne Transaktionskosten, also optimistisch |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit der Variante „Standarddepot: 2 Jahre 0,10 %, danach 0,28 %“ landest du rechnerisch bei 185.400 €. Das sind 22.300 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 9.500 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du hast Girokonto und Banking bei Deutscher Bank oder Postbank und willst das Standarddepot digital in derselben App führen.
- Du willst eine Rentenversicherung mit Teilgarantie und lebenslanger Rente und bekommst die Zurich-Lösung mit Beratung bei deiner Bank.
- Du traust einem großen Fondsanbieter mit eigener ETF-Marke mehr als einem Neobroker.
- Weniger passend: Wer auf die Kosten achtet, zahlt ab Jahr drei fast das Dreifache der Deka, und wer zum Standarddepot Beratung will, bekommt sie zum Start nicht.
Alternativen zum Altersvorsorgedepot bei DWS und Deutscher Bank
Das Altersvorsorgedepot lohnt sich vor allem, wenn du im Alter einen niedrigeren Steuersatz erwartest und das Geld bis 65 nicht brauchst. Wer flexibel bleiben will oder noch keinen Notgroschen hat, sollte die anderen Wege kennen.
Im freien Depot kommst du jederzeit an dein Geld, Zulagen und Steuerstundung fallen weg. Welche Broker für einen ETF-Sparplan am wenigsten kosten, zeigt der Neobroker-Vergleich.
Bis 1.800 € im Jahr ins geförderte Depot, den Rest frei anlegen: So holst du die volle Grundzulage und hast Geld, das du vor 65 nutzen kannst. Die Aufteilung beschreibt der perfekte Plan fürs Altersvorsorgedepot.
Die Deutsche Bank rät selbst davon ab, bestehende Riester-Verträge pauschal aufzulösen. Was ein Übertrag bringt und was du verlierst, steht unter Riester und Altersvorsorgedepot.
Geld im Altersvorsorgedepot liegt bis mindestens 65 fest. Wer noch keine Reserve für Notfälle hat, baut sie zuerst auf, Hinweise dazu gibt der Artikel zum Notgroschen.
Andere Anbieter, die sich lohnen könnten
- Deka: Filialbank-Alternative mit 0,1 % Effektivkosten im Standarddepot ab dem ersten Jahr, ohne Staffel.
- Union Investment: Für alle, die eine Garantie im Depot wollen: UniVorsorge Garantie sichert Beiträge und Zulagen zu 100 % ab.
- Scalable Capital: Übernimmt im Standarddepot die ETF-Kosten bis mindestens 31.12.2027, Depot und Sparpläne kosten 0 €.
Alle zwölf Anbieter mit ihren Kosten nebeneinander findest du in der Übersicht aller Altersvorsorgedepot-Anbieter. Bist du verbeamtet, lies vorher, wie Beamte die Zulagen bekommen.
Vormerkung und Prämie
Weder Deutsche Bank noch Postbank noch DWS bieten eine Vormerkung oder Startprämie an. Bis zum Start kannst du laut Postbank weder abschließen noch einzahlen, es gibt einen Newsletter, einen Förderrechner und Beratungstermine. Keines der drei Unternehmen zahlt finanzfacts eine Provision, der Link führt direkt zur Infoseite der Deutschen Bank.
Alle Infos zu DWS und Deutscher Bank: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- DWS Group GmbH & Co. KGaA (Fondsanbieter); Vertrieb: Deutsche Bank AG (HRB 30 000, Amtsgericht Frankfurt am Main) und Postbank, eine Niederlassung der Deutsche Bank AG
- Sitz
- DWS: Mainzer Landstraße 11-17, 60329 Frankfurt am Main; Deutsche Bank: Taunusanlage 12, 60325 Frankfurt am Main
- Gegründet
- DWS 1956, Deutsche Bank 1870
- Konzern/Eigentümer
- Deutsche Bank AG hält 79,49 % an der DWS (Streubesitz 15,51 %, Nippon Life 5,00 %)
- Aufsicht
- Deutsche Bank: Europäische Zentralbank und BaFin, Banklizenz; DWS-Fondsgesellschaften: BaFin
- Kunden
- 19 Mio. Privatkunden bei Deutscher Bank und Postbank (28.09.2026); DWS 1.190 Mrd. € verwaltetes Vermögen (30.06.2026)
Kontakt
- Telefon
- Deutsche Bank 24/7-Kundenservice 069 910-10000 (laut AVD-Seite); eine DWS-Nummer für das AVD ist nicht veröffentlicht
- E-Mail/Formular
- Newsletter und Terminbuchung auf den AVD-Seiten von Deutscher Bank und Postbank; allgemein deutsche.bank@db.com
- Chat
- nicht belegt
- Postanschrift
- Deutsche Bank AG, Taunusanlage 12, 60325 Frankfurt am Main (Briefe: 60262)
- Infoseite AVD
- Deutsche Bank und Postbank
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot | 1,7 von 5 | 31 Bewertungen (dws.de) | 13.10.2026 |
| Trustpilot | 1,4 von 5 | 2.683 Bewertungen (Deutsche Bank) | 13.10.2026 |
| Trustpilot | 1,6 von 5 | 8.418 Bewertungen (Postbank) | 13.10.2026 |
| App Store | 4,7 von 5 | 415.012 Bewertungen (Deutsche Bank App) | 13.10.2026 |
| Google Play | 4,6 von 5 | 138.906 Bewertungen (Deutsche Bank App) | 13.10.2026 |
| App Store | 4,6 von 5 | 200.257 Bewertungen (Postbank App) | 13.10.2026 |
| Google Play | 4,5 von 5 | 161.364 Bewertungen (Postbank App) | 13.10.2026 |
Auf Trustpilot geht es bei Deutscher Bank und Postbank vor allem um Erreichbarkeit und Kontoprobleme, bei der DWS um Riester-Verträge mit schwacher Rendite; keines der Unternehmen lädt dort zu Bewertungen ein. Die App-Stores bewerten die Banking-Apps, nicht das Altersvorsorgedepot.
Häufige Fragen zum Altersvorsorgedepot bei DWS und Deutscher Bank
Was kostet das Altersvorsorgedepot bei der Deutschen Bank?
Gelten bei der Postbank dieselben Konditionen?
Warum steigen die Kosten nach zwei Jahren?
Ist mein Geld bei der DWS trotz der Greenwashing-Strafen sicher?
Quellen mit Datum (Stand 13. Oktober 2026)
- Deutsche Bank: Deutsche Bank startet mit breitem Vorsorgeangebot zum Altersvorsorgedepot (Medieninformation) (Anbieter, 28.09.2026)
- Deutsche Bank: Altersvorsorgedepot 2027 (Produktseite) (Anbieter, 13.10.2026)
- Postbank: Altersvorsorgedepot (Produktseite, Stand 15.09.2026) (Anbieter, 15.09.2026)
- Deutsche Bank: Impressum (Anbieter, 13.10.2026)
- Deutsche Bank: Informationsbogen für den Einleger (PDF) (Anbieter, 13.10.2026)
- Stiftung Warentest: Neue geförderte Altersvorsorge: Deka, DWS, Scalable & Co (Fachmedium, 25.09.2026)
- DAS INVESTMENT: Altersvorsorgedepot-Produkte im Überblick (Fachmedium, 07.10.2026)
- Börse Online: Altersvorsorgedepot: Deutsche Bank mit Angebot, aber mit massivem Haken (Fachmedium, 29.09.2026)
- t-online (dpa-AFX): Keine Lockvogelangebote: Deutsche Bank nennt ihren Preis für die neue Rente (Fachmedium, 28.09.2026)
- cash.: Mehr Flexibilität für Sparer: DWS unterstützt Reform der Altersvorsorge (Fachmedium, 06.12.2025)
- SEC: Deutsche Bank Subsidiary DWS to Pay $25 Million (Press Release 2023-194) (Behörde, 25.09.2023)
- BaFin: Information zu Störungen der Geschäftsabwicklung bei der Postbank (Behörde, 29.09.2023)
- Yahoo Finanzen: Bafin: Deutsche Bank muss Strafe in Höhe von 23 Millionen Euro zahlen (Fachmedium, 05.03.2025)
- Der Aktionär (dpa-AFX): Deutsche-Bank-Tochter DWS zahlt Millionen wegen Greenwashing (Fachmedium, 02.04.2025)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
Zwei Jahre günstig, danach Filialbank-Preis
Die Deutsche Bank hat früh einen konkreten Preis genannt, das rechne ich ihr an. Nur entscheidet über 30 Jahre nicht der Rabatt der ersten zwei Jahre, sondern der Dauerpreis von 0,28 %. In meiner Rechnung bleiben 185.400 €, rund 6.000 € weniger als im Deka-Standarddepot und 9.500 € weniger als ganz ohne Kosten. Das Beratungsdepot zu 0,99 % landet bei 163.400 €, ohne Transaktionskosten.
Mein Rat: Bist du ohnehin Kunde bei Deutscher Bank oder Postbank und willst alles in einer App, ist das Standarddepot eine vertretbare Wahl. Vom Beratungsdepot rate ich ab, solange niemand erklärt, welche Beratung rund 22.000 € weniger Endkapital wert sein soll. Wer frei wählt, prüft vorher den Anbieter-Vergleich.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
