Altersvorsorgedepot bei finanzen.net zero: Stand, Warteliste und offene Kosten
finanzen.net zero wirbt mit einem „gebührenfreien“ Altersvorsorgedepot, hat aber bis zum 13. Oktober 2026 weder Produktkosten noch eine ETF-Liste genannt. Diese Seite trennt Belegtes von Werbung und rechnet durch, was verschiedene Kosten über 30 Jahre ausmachen.
 Florian Baumann
Lesezeit: ca. 8 Minuten
- ZERO kündigt ein Altersvorsorgedepot für den 1. Januar 2027 an und bewirbt es als „gebührenfrei bei ZERO“, Konditionen fehlen bis 13. Oktober 2026.
- Auf der Produktseite gibt es eine Warteliste per E-Mail mit einem Ankreuzfeld für den Übertrag eines Riester-Vertrags.
- Das Preisverzeichnis Stand Oktober 2026 enthält keine eigene Position fürs Altersvorsorgedepot.
- ZERO ist keine Bank: Die finanzen.net zero GmbH vermittelt für die DonauCapital Wertpapier GmbH, Konto und Depot führt die Baader Bank.
- Zwischen 0,15 % und 0,50 % laufenden Kosten liegen nach 30 Jahren rechnerisch 11.500 € Unterschied im Endkapital.
Inhaltsverzeichnis+
- Konditionen und Varianten
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was finanzen.net zero besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Häufige Fragen
Konditionen und Varianten
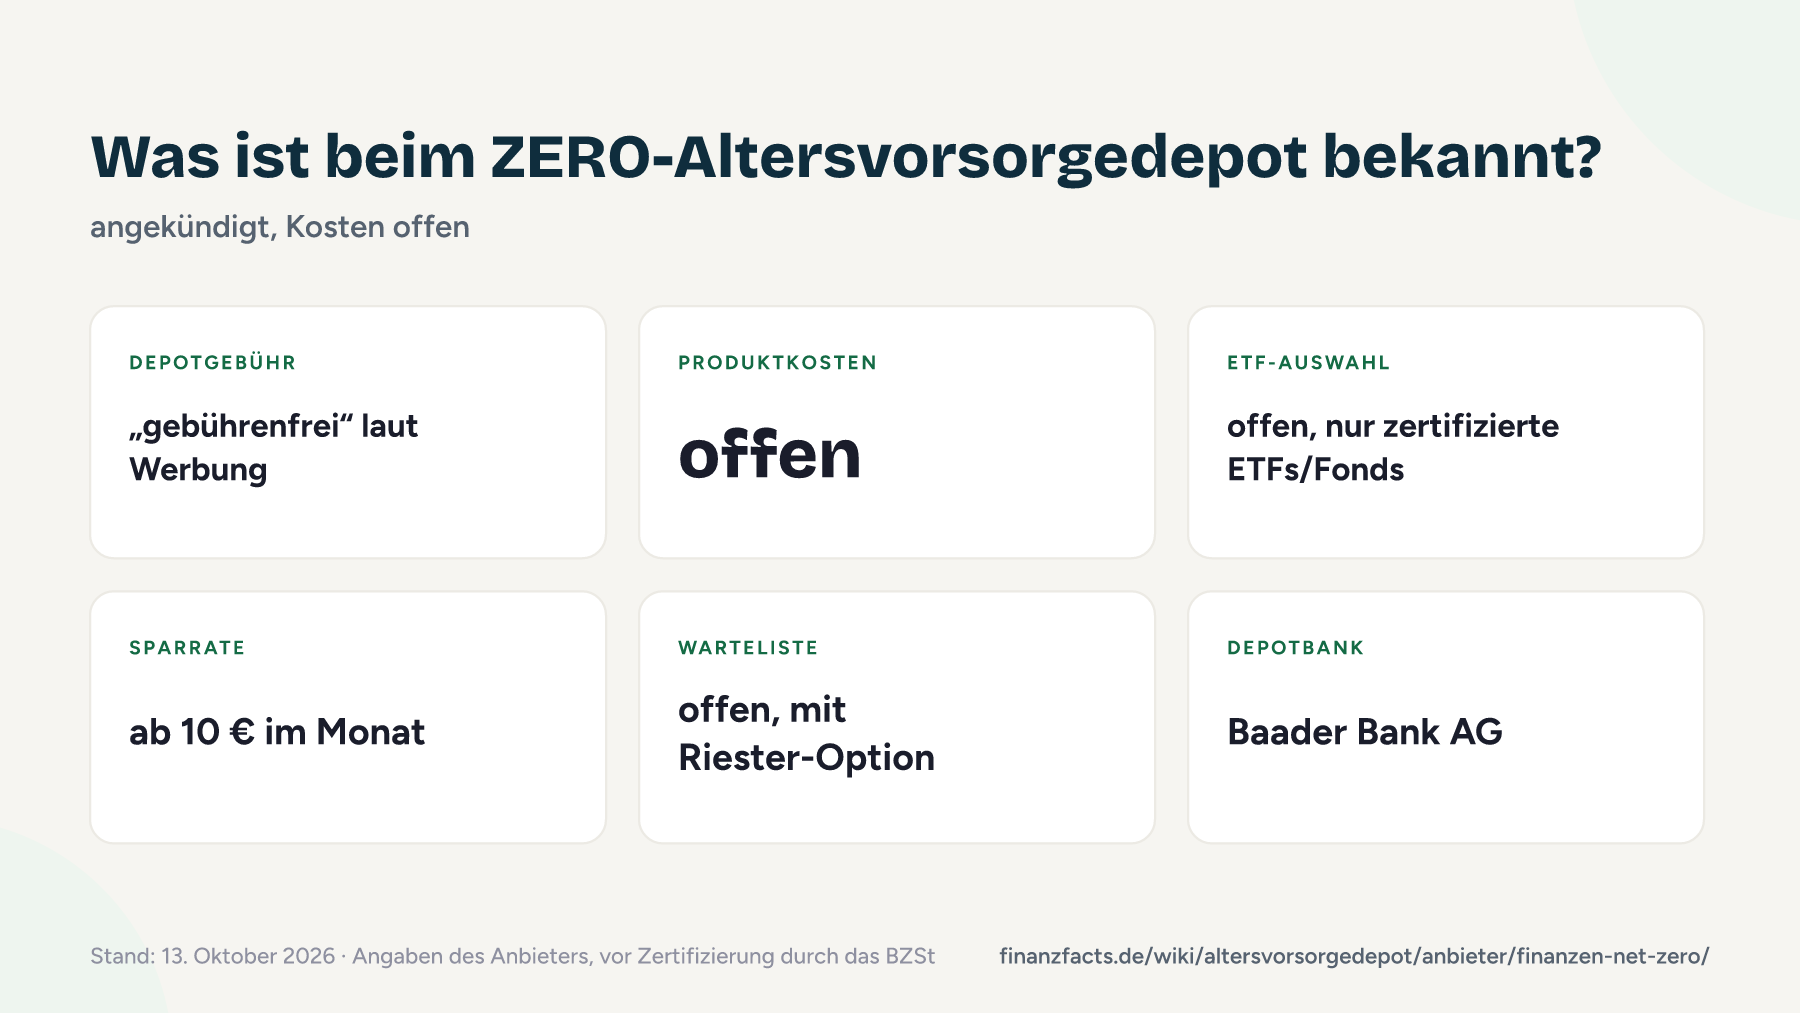
Viel Belastbares gibt es noch nicht. ZERO schreibt auf der Produktseite, das Altersvorsorgedepot sei „gebührenfrei bei ZERO“, Einzahlungen seien per Sparplan oder Einmalbetrag ab 10 € im Monat möglich, das Geld fließe „direkt in ETFs“. Zugelassen seien nur zertifizierte ETFs und Fonds, Einzelaktien und Kryptowährungen nicht. Bestehende Riester-Verträge sollen sich ab 2027 übertragen lassen. Bestandskunden sollen das geförderte Depot zum Start mit einem Klick im bestehenden Zugang freischalten. Was fehlt, ist alles, was du für einen Vergleich brauchst: Produktkosten, Orderkosten, die ETF-Liste und ein Konzept fürs Standarddepot. Wie ein ETF grundsätzlich funktioniert und warum die TER über 30 Jahre so stark zählt, steht in unserem Grundlagenartikel. Zum Vergleich zeigt die Tabelle die heutigen Preise im regulären ZERO-Depot.
| Merkmal | Altersvorsorgedepot (angekündigt) | Reguläres ZERO-Depot (heute) |
|---|---|---|
| Depotführung | „gebührenfrei“ laut Werbung, kein Preisverzeichnis | 0 € |
| Sparplanausführung | offen | 0 € zzgl. Spread |
| Einzelkäufe und -verkäufe | offen | 0 € über gettex, 1 € Zuschlag unter 500 € Ordervolumen |
| Laufende ETF-Kosten | offen | TER des jeweiligen ETF |
| Anlageauswahl | zertifizierte ETFs und Fonds, Liste offen | über 2.000 ETFs |
| Standarddepot | offen | entfällt |
| Beitragsgarantie | nicht angekündigt | entfällt |
Stand 13. Oktober 2026, Angaben des Anbieters und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 13. Oktober 2026 noch kein Anbieter eines. Wie finanzen.net zero neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Timeline: alle Meldungen von finanzen.net zero nach Datum
Die Chronik ist kurz, weil ZERO bisher fast nur über die eigenen Webseiten kommuniziert. Pressemitteilungen zum Altersvorsorgedepot haben wir nicht gefunden.
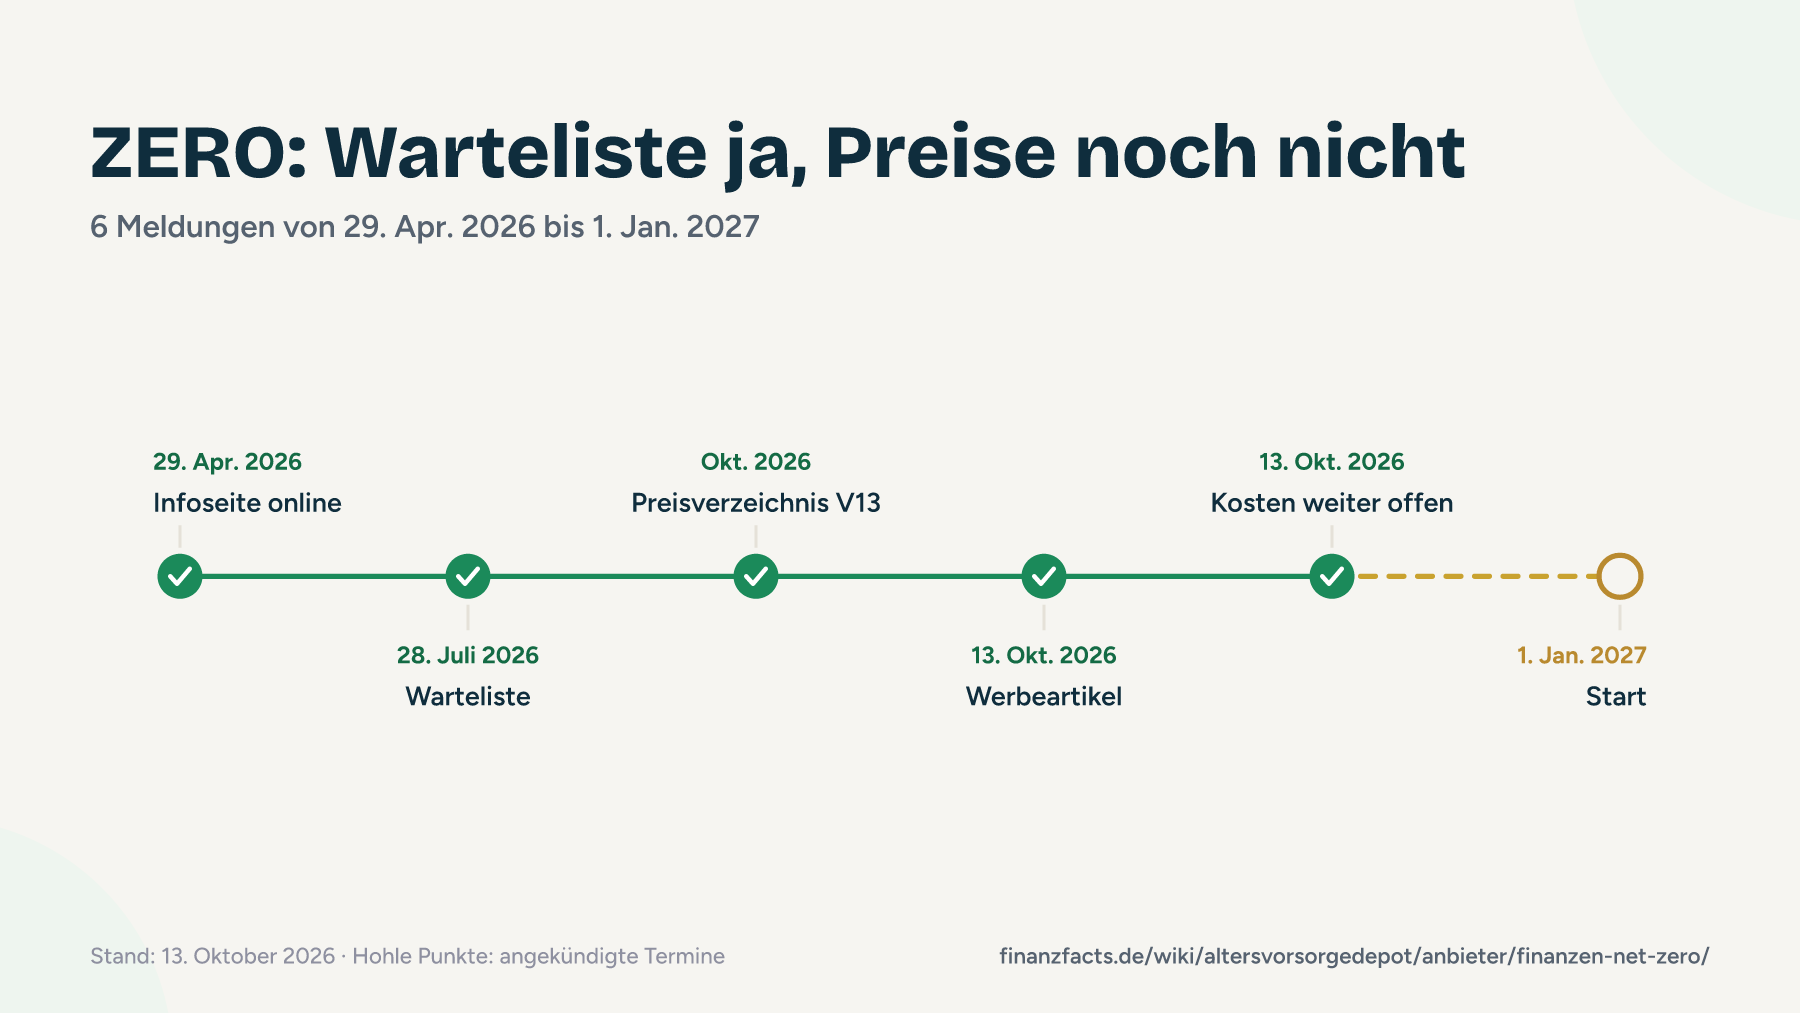
- 29. April 2026Seite „Altersvorsorgedepot 2027“: erst Depot, später AVD
ZERO veröffentlicht eine Seite, auf der du heute ein reguläres Depot eröffnest und das Altersvorsorgedepot zum Start mit einem Klick aktivierst. Quelle: finanzen.net zero
- 28. Juli 2026Warteliste mit Option für den Riester-Übertrag
Die zuletzt am 28. Juli geänderte Produktseite bietet eine Warteliste per E-Mail mit Ankreuzfeld für den Riester-Übertrag und wirbt mit „gebührenfrei bei ZERO“. Quelle: finanzen.net zero, Produktseite
- Oktober 2026Preisverzeichnis V13 ohne eigene Position fürs AVD
Das Preis- und Leistungsverzeichnis Stand Oktober 2026 regelt Depot, Orders und Sparpläne im regulären Depot, zum Altersvorsorgedepot steht darin nichts. Quelle: DonauCapital / finanzen.net zero
- 13. Oktober 2026Ratgeber der Muttergesellschaft wirbt für die Registrierung
Ein Beitrag von finanzen.net, laut Disclaimer zu Marketingzwecken, wirbt für die Anmeldung und nennt 0 € Ordergebühren für ETF-Sparpläne zuzüglich Spreads. Neue Konditionen fürs AVD enthält er nicht. Quelle: finanzen.net Ratgeber
- 13. Oktober 2026extraETF: Kosten weiter ohne Angaben
Im Anbietervergleich von extraETF steht ZERO bei den Kosten ohne Angaben, der Start 2027 und die Warteliste gelten als bestätigt. Quelle: extraETF
- 1. Januar 2027Angekündigter Start, Riester-Übertrag ab 2027
ZERO nennt den 1. Januar 2027 als Start. Ab dann sollen sich auch bestehende Riester-Verträge übertragen lassen, Details will ZERO mit dem Start bekanntgeben. Quelle: finanzen.net zero, Produktseite
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei finanzen.net zero
- Die Warteliste ist offen, kostenlos und fragt gleich ab, ob du einen Riester-Vertrag übertragen willst.
- Bestandskunden sollen das geförderte Depot ohne neue Kontoeröffnung im bestehenden Zugang freischalten.
- Im regulären Depot kosten Depotführung, Sparpläne und Orders über gettex heute 0 € zuzüglich Spread, das spricht für einen niedrigen Preisrahmen.
- Die Sparrate soll bei 10 € im Monat beginnen.
- Die App kommt im App Store und bei Google Play auf je 4,7 von 5 Sternen (13.10.2026).
- Bis 13. Oktober 2026 gibt es keine Produktkosten, keine ETF-Liste und kein Standarddepot-Konzept, „gebührenfrei“ ist bisher nur Werbung.
- ZERO ist keine Bank: Vertragspartner für Wertpapiergeschäfte ist die DonauCapital Wertpapier GmbH, Konto und Depot liegen bei der Baader Bank.
- Telefon und Chat gibt es nicht, du erreichst den Service nur über Ticketsystem, Formular und E-Mail.
- Für jede Sparplanausführung erhält die DonauCapital 1 € Vermittlungsentgelt, bei ETFs und Fonds zusätzlich Bestandsprovisionen, ob das im AVD auch gilt, ist offen.
- Eine offizielle Kundenzahl veröffentlicht ZERO nicht.
Ich kann ZERO beim Altersvorsorgedepot noch nicht bewerten, weil es nichts zu bewerten gibt. Die Preise im regulären Depot sind niedrig, aber das Geschäftsmodell lebt auch von Spreads und Zuwendungen, und genau dazu schweigt ZERO beim AVD bisher.
Was finanzen.net zero besonders macht und wie vertrauenswürdig der Anbieter ist
Das Formular auf der Produktseite fragt mit einem eigenen Ankreuzfeld, ob du einen Riester-Vertrag übertragen willst. Das zeigt, dass ZERO gezielt auf Riester-Wechsler setzt.
ZERO gehört zur finanzen.net GmbH, die ihre Leser über das eigene Finanzportal anspricht. Für dich als Kunde ändert das wenig, es erklärt aber die vielen Werbeartikel zum Thema.
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- keine eigene Lizenz; gebundener Vermittler der DonauCapital Wertpapier GmbH (BaFin-Register 80165132)
- Einlagensicherung
- Verrechnungskonto bei der Baader Bank, gesetzlich bis 100.000 €
- Depotbank
- Baader Bank AG, Unterschleißheim
- Eigentümer
- finanzen.net GmbH, seit dem Verkauf durch Axel Springer (Vertrag 14.11.2024) Inflexion und die Gründer
- Größe
- keine offizielle Zahl; financefwd schätzte im November 2024 deutlich mehr als 100.000 Kunden
- Vorfälle
- keine von Fachmedien berichteten bekannt (Stand 13.10.2026)
Deine Wertpapiere liegen in einem persönlichen Depot bei der Baader Bank, einer BaFin-beaufsichtigten Wertpapierbank. ETF-Anteile sind dort Sondervermögen und gehören dir, auch wenn ZERO, die DonauCapital oder die Bank in Schwierigkeiten gerieten. Für Bargeld auf dem Verrechnungskonto gilt die gesetzliche Einlagensicherung bis 100.000 €. Die Konstruktion mit drei Beteiligten ist bei Neobrokern üblich, macht Zuständigkeiten aber unübersichtlicher als bei einer Vollbank wie Trade Republic oder Scalable.
Die AVD-Ankündigung ist die dünnste der drei großen Neobroker. Es gibt keine Pressemitteilung, kein Preisverzeichnis und keine ETF-Liste, nur Werbeseiten und Ratgeberartikel der eigenen Muttergesellschaft. Schlecht muss das Angebot deshalb nicht werden. Du weißt heute nur nicht, was es kostet.
Dein Depot bei der Baader Bank ist sicher. Abzug gibt es für die Vermittlerstruktur ohne eigene Banklizenz und dafür, dass die AVD-Zusage bisher nur aus dem Wort „gebührenfrei“ besteht.
Was noch offen ist
Diese Punkte hat finanzen.net zero bis zum 13. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Produktkosten, Orderkosten und Spreads im Altersvorsorgedepot nennt ZERO nicht.
- Welche ETFs und Fonds zur Auswahl stehen und ob es ein Standarddepot gibt, ist offen.
- Ob die DonauCapital auch im AVD 1 € je Sparplanausführung und Bestandsprovisionen erhält, steht nirgends.
- Wie der Riester-Übertrag abläuft, will ZERO erst zum Start 2027 bekanntgeben.
- Seit wann die Warteliste läuft, lässt sich nicht genau belegen, sicher ist nur der Seitenstand vom 28. Juli 2026.
Kostenrechnung über 30 Jahre
Weil ZERO keine Kosten nennt, rechne ich mit drei Annahmen für die laufenden Kosten: 0,15 %, 0,30 % und 0,50 % pro Jahr, jeweils bei 200 € im Monat, 30 Jahren und 6 % Bruttorendite. Die Spanne reicht von einem sehr günstigen Welt-ETF bis zu einer teureren Fondslösung.
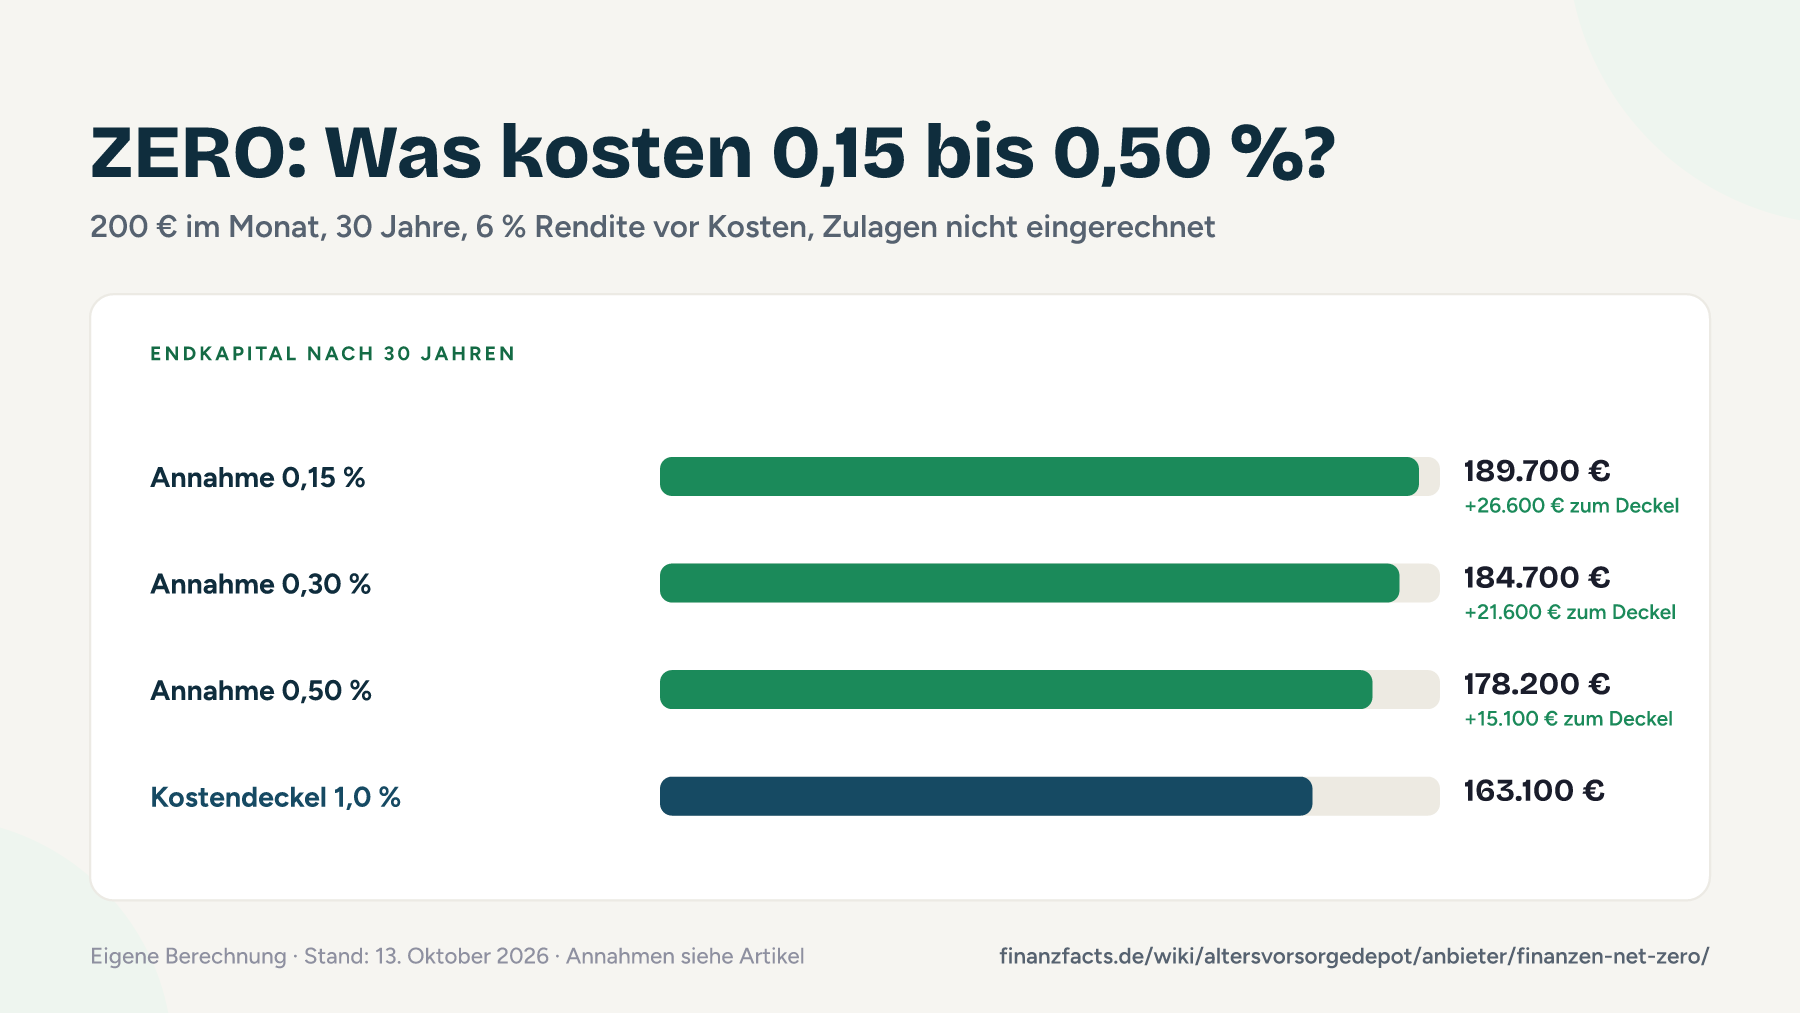
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| Annahme: 0,15 % laufende Kosten | 189.700 € | 26.600 € | Annahme, keine Angabe von ZERO; Niveau eines günstigen Welt-ETF |
| Annahme: 0,30 % laufende Kosten | 184.700 € | 21.600 € | Annahme, keine Angabe von ZERO |
| Annahme: 0,50 % laufende Kosten | 178.200 € | 15.100 € | Annahme, keine Angabe von ZERO; Niveau einer teureren Fondslösung |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit der Variante „Annahme: 0,15 % laufende Kosten“ landest du rechnerisch bei 189.700 €. Das sind 26.600 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 5.200 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du hast schon ein ZERO-Depot und willst das geförderte Depot im selben Zugang, ohne neue Kontoeröffnung.
- Du hast einen Riester-Vertrag und willst über die Warteliste früh erfahren, wie ZERO den Übertrag regelt.
- Du sparst mit kleinen Beträgen ab 10 € im Monat und willst dich nicht an einen Anbieter mit hoher Mindestsparrate binden.
- Weniger passend: Wer heute schon feste Kosten, eine ETF-Liste oder Telefonberatung braucht, findet das bei ZERO noch nicht.
Alternativen zum Altersvorsorgedepot bei finanzen.net zero
Solange ZERO keine Preise nennt, lohnt der Blick auf andere Wege. Das Altersvorsorgedepot passt ohnehin nicht zu jedem, etwa wenn du das Geld vor 65 brauchen könntest.
Im normalen Depot zahlst du heute 0 € für Depot und Sparpläne zuzüglich Spread und kommst jederzeit an dein Geld. Wie ZERO neben anderen Brokern dasteht, zeigt der Neobroker-Vergleich.
Bis 1.800 € Eigenbeitrag im Jahr bringen die volle Grundzulage, alles darüber kann flexibel bleiben. Das Prinzip erklärt der perfekte Plan fürs Altersvorsorgedepot.
Ein Übertrag lohnt sich nicht immer, etwa bei einem alten Vertrag mit hoher Garantie. Was du vor dem Wechsel klären solltest, steht im Artikel Riester und Altersvorsorgedepot.
Für Kinder ist das Altersvorsorgedepot nicht gedacht, ZERO bietet aber ein Kinderdepot an. Anbieter und Kosten vergleicht der Junior-Depot-Vergleich.
Andere Anbieter, die sich lohnen könnten
- Scalable Capital: Hat Preise veröffentlicht: 0 € Gebühren und 0 % TER im Standarddepot bis mindestens Ende 2027.
- Trade Republic: Nennt 0 € Depotgebühr und laut extraETF 51 ETFs ohne Produktkosten (13.10.2026).
- Smartbroker+: Arbeitet ebenfalls mit der Baader Bank und erstattet im Standarddepot die TER drei Jahre lang bis 25.000 € Anlagevolumen.
Alle zwölf Anbieter mit ihren Kosten nebeneinander findest du in der Übersicht aller Altersvorsorgedepot-Anbieter. Bist du verbeamtet, lies vorher, wie Beamte die Zulagen bekommen.
Vormerkung und Prämie
Auf der Produktseite trägst du deine E-Mail-Adresse in die Warteliste ein und kreuzt an, ob du einen Riester-Vertrag übertragen willst. ZERO informiert dich dann zum Start, eine Prämie gibt es nicht. Auf der Seite „Altersvorsorgedepot 2027“ empfiehlt ZERO, schon jetzt ein reguläres Depot zu eröffnen, um „die Warteschlange zum Start“ zu umgehen. Nötig ist das nicht: Die Zulage für 2027 bekommst du laut BMF auch, wenn du das Depot erst im Laufe des Jahres 2027 eröffnest. Mein Link führt zum normalen ZERO-Depot, dafür bekommt finanzfacts eine Provision. Die Eintragung in die Warteliste vergütet niemand.
* Affiliate-Link zum normalen Depot, du unterstützt finanzfacts ohne Mehrkosten. Die Vormerkung fürs Altersvorsorgedepot vergütet der Anbieter nicht.
Alle Infos zu finanzen.net zero: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- finanzen.net zero GmbH (gebundener Vermittler); Konto und Depot: Baader Bank AG
- Sitz
- Gartenstraße 67, 76135 Karlsruhe
- Gegründet
- Markteintritt als Gratisbroker im November 2019, seit 2021 finanzen.net zero
- Konzern/Eigentümer
- finanzen.net GmbH; Eigentümer Inflexion und die Gründer Jens Ohr und Peter Schille (Vertrag 14.11.2024)
- Aufsicht
- Haftungsdach DonauCapital Wertpapier GmbH (Erlaubnis nach § 15 WpIG), Baader Bank unter BaFin-Aufsicht
- Kunden
- keine offizielle Zahl (Stand 13.10.2026)
Kontakt
- Telefon
- keine Hotline veröffentlicht
- E-Mail/Formular
- service@finanzen-zero.net; Kunden nutzen das Ticketsystem, Interessenten das Kontaktformular
- Chat
- nicht angeboten
- Postanschrift
- finanzen.net zero GmbH, Gartenstraße 67, 76135 Karlsruhe
- Infoseite AVD
- finanzen.net/zero/altersvorsorgedepot
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| App Store | 4,7 von 5 | 27.196 Bewertungen | 13.10.2026 |
| Google Play | 4,7 von 5 | rund 26.000 Rezensionen | 13.10.2026 |
Eine Trustpilot-Bewertung für finanzen.net zero konnte ich am 13. Oktober 2026 nicht abrufen. Die App-Stores bewerten die App, über das Altersvorsorgedepot sagen sie nichts.
Häufige Fragen zum Altersvorsorgedepot bei finanzen.net zero
Was kostet das Altersvorsorgedepot bei finanzen.net zero?
Wie kann ich mich bei ZERO vormerken?
Ist finanzen.net zero eine Bank?
Kann ich meinen Riester-Vertrag zu ZERO übertragen?
Quellen mit Datum (Stand 13. Oktober 2026)
- finanzen.net zero: Altersvorsorgedepot (Produktseite) (Anbieter, 13.10.2026)
- finanzen.net zero: Altersvorsorgedepot 2027 (Anbieter, 13.10.2026)
- finanzen.net zero: Impressum (Anbieter, 13.10.2026)
- DonauCapital / finanzen.net zero: Preis- und Leistungsverzeichnis V13 (Anbieter, 10/2026)
- finanzen.net zero: Startseite (Einlagensicherung, ETF-Angebot) (Anbieter, 13.10.2026)
- finanzen.net Ratgeber: Riester-Nachfolger Altersvorsorgedepot (Marketing) (Anbieter, 13.10.2026)
- extraETF: Altersvorsorgedepot Vergleich (2027) (Fachmedium, 13.10.2026)
- finanzen.net Presse: Neuer Eigentümer Inflexion (Anbieter, 15.11.2024)
- financefwd: Neobroker finanzen.net Zero für 400 Millionen Euro verkauft (Fachmedium, 18.11.2024)
- munich startup: finanzen.net übernimmt Gratisbroker (Portal, 10.04.2021)
- startbase: finanzen.net bringt eigenen Neobroker auf den Markt (Portal, 04.06.2021)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
„Gebührenfrei“ ist noch kein Preis
ZERO hat ein günstiges reguläres Depot, und ich halte es für wahrscheinlich, dass auch das Altersvorsorgedepot günstig wird. Belegen kann ich das am 13. Oktober 2026 nicht. Zwischen 0,15 % und 0,50 % laufenden Kosten liegen nach 30 Jahren rechnerisch 11.500 €, und genau diese Zahl fehlt bei ZERO.
Mein Rat: Trag dich in die Warteliste ein, wenn du ohnehin ZERO-Kunde bist oder einen Riester-Vertrag übertragen willst. Entscheide aber erst, wenn ZERO Kosten und ETF-Liste veröffentlicht hat, und vergleiche dann mit Scalable und Trade Republic, die ihre Preise schon genannt haben. Was die Zulagen in deinem Fall bringen, zeigt der Altersvorsorgedepot-Rechner.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
