Altersvorsorgedepot bei growney: Robo-Lösung mit Vanguard-ETFs und Einschätzung
growney will das Altersvorsorgedepot als betreute ETF-Anlage mit Vanguard-Fonds anbieten und lässt dich schon vormerken. Einen Preis nennt der Berliner Robo-Advisor nicht, deshalb rechne ich hier auch mit seinem heutigen Gebührenmodell.
 Florian Baumann
Lesezeit: ca. 8 Minuten
- growney plant das AVD als ETF-Vermögensverwaltung: Nach einer Online-Beratung legst du in ein Modellportfolio aus Vanguard-ETFs an, growney verwaltet es und schichtet um.
- Kosten, Preisverzeichnis und Zertifizierung fehlen am 31. Oktober 2026. Ob es ein Standarddepot im Sinne des Gesetzes wird, hat growney nicht bestätigt.
- Im heutigen Robo-Angebot zahlst du 0,68 % Servicegebühr unter 50.000 € Depotwert, darüber 0,38 %, plus 0,06 bis 0,25 % Fondskosten.
- Auf der AVD-Seite kannst du dich kostenlos vormerken. Das bringt dir Infos zum Start, aber keine Prämie.
- Überträgt growney das heutige Gebührenmodell, fehlen dir bei 200 € im Monat nach 30 Jahren rund 10.900 € gegenüber einem Standarddepot mit 0,20 % Kosten.
Wie gut ist das Altersvorsorgedepot bei growney?
Growney liegt mit 4,4 von 10 Punkten auf Platz 29 von 31. Der Grund: growney nennt noch keine Kosten fürs Standarddepot.
Ein Konto bei growney ist kein Grund, das Altersvorsorgedepot auch dort abzuschließen. Das Depot kannst du bei jedem anderen Anbieter eröffnen, die Zulagen bekommst du überall gleich.
Bessere AlternativenPlatz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Zu Scalable Capital*Am wenigsten kosten derzeit Trade Republic (0 %) und flatex (0,07 %).
KostendiagrammVorläufige Bewertung der Redaktion, Stand 20. November 2026, vor der Zertifizierung durch das Bundeszentralamt für Steuern. Die Punkte stammen aus dem Anbieter-Vergleich und folgen dort offen gelegten Regeln. Mit * markierte Links sind Werbelinks (Affiliate-Links) zum normalen Depot, die Reihenfolge hängt nicht davon ab.
Besser bewertete Alternativen zu growney
Diese fünf Anbieter haben im Vergleich die meisten Punkte. Alle liegen vor growney auf Platz 29. Die Zulagen bekommst du bei jedem zertifizierten Anbieter gleich, ein Wechsel kostet dich also keine Förderung.
| Platz | Anbieter | Punkte | Dauerkosten Standarddepot | Vormerkung | |
|---|---|---|---|---|---|
| 1 | Scalable Capital | 9,0 | max. 0,15 % (ETF-Kosten bis Ende 2027 übernommen) | Vormerkung offen | Zum Anbieter* |
| 2 | Trade Republic | 8,9 | 0 % bei Listen-ETFs (Erstattung ohne Enddatum) | Vormerkung in der App laut Handelsblatt | Zum Anbieter* |
| 3 | Consorsbank | 8,7 | 0,10 bis 0,12 % (ETF-Kosten 2027 bis 2030 erstattet) | keine, Newsletter | Zum Anbieter* |
| 4 | Smartbroker+ | 8,7 | ETF-Kosten, 3 Jahre erstattet (danach laut biallo unter 0,15 %) | Vorab-Registrierung offen | Zum Anbieter* |
| 5 | flatex | 8,6 | max. 0,07 % (ETF-Kosten 5 Jahre erstattet) | E-Mail-Info zum Start | Details |
| 29 | growney (diese Seite) | 4,4 | noch offen | Vormerkung offen |
Punkte und Plätze: vorläufige Bewertung, Stand 20. November 2026. Alle 31 Anbieter mit Konditionen und Quellen stehen im Altersvorsorgedepot-Vergleich. Mit * markierte Links sind Werbelinks (Affiliate-Links): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision, deine Konditionen ändern sich nicht.
Inhaltsverzeichnis+
- Bewertung und Schnellentscheidung
- Alternativen im Vergleich
- Konditionen und Varianten
- Kosten im Vergleich mit allen Anbietern
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was growney besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Die Fakten in Kurzform
- Häufige Fragen
Konditionen und Varianten
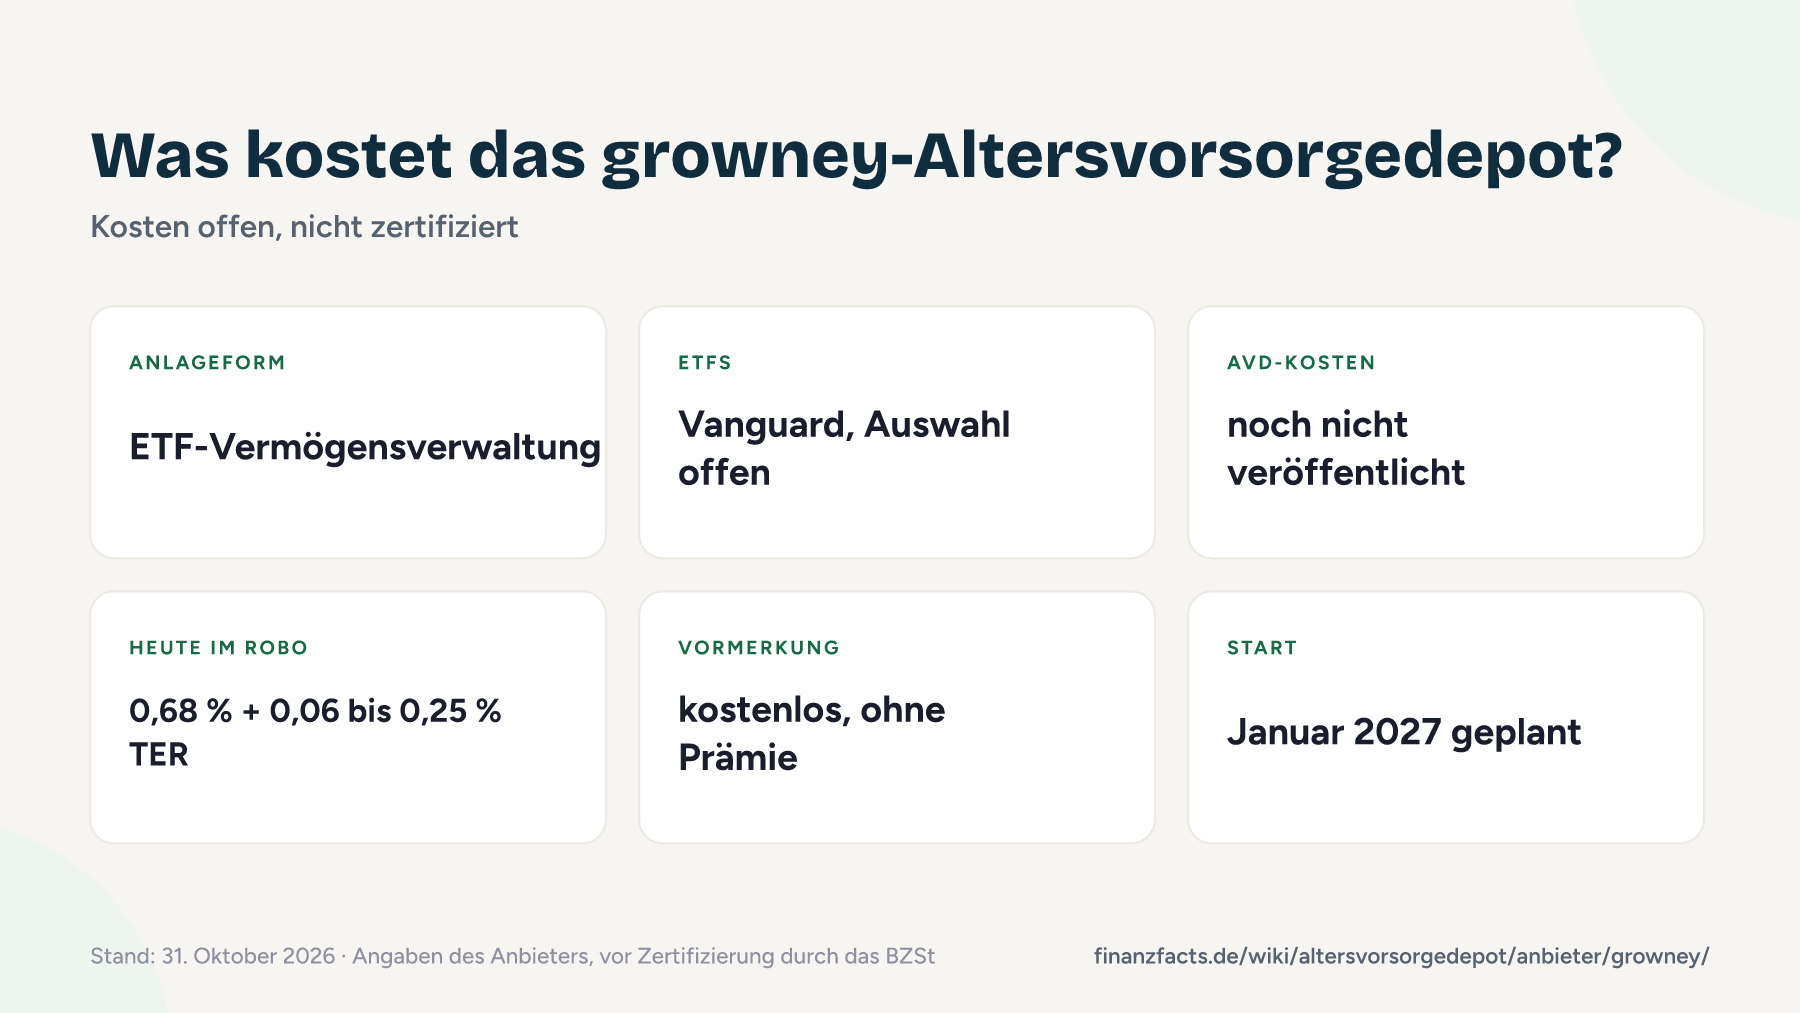
growney baut das Altersvorsorgedepot wie seinen bestehenden Robo-Advisor. Du beantwortest online ein paar Fragen, growney ordnet dich einer Risikoklasse zu und legt dein Geld in ein Modellportfolio aus Vanguard-ETFs an. Die Kooperation mit Vanguard hat growney im April 2026 angekündigt. Welche ETFs genau ins AVD kommen und wie viele Portfolios es gibt, steht noch nicht fest, und Kosten nennt growney auch keine. Zur Orientierung: Im heutigen Robo zahlst du unter 50.000 € Depotwert 0,68 % Servicegebühr im Jahr, darüber 0,38 %, plus 0,06 bis 0,25 % Fondskosten. extraETF ordnet das AVD-Angebot als Standarddepot ein, growney selbst sagt das nicht. Das ist mehr als eine Formalie, denn der Kostendeckel von 1,0 % gilt nur im Standarddepot. Eine Garantievariante plant growney nicht.
| Merkmal | Altersvorsorgedepot (angekündigt) | Heutiger Robo zum Vergleich |
|---|---|---|
| Anlageform | ETF-Vermögensverwaltung mit Modellportfolios je Risikoklasse | ETF-Vermögensverwaltung mit festen Strategien |
| Servicegebühr | nicht veröffentlicht | 0,68 % p. a. unter 50.000 €, 0,38 % ab 50.000 € |
| Fondskosten (TER) | Vanguard-ETFs, Höhe offen | 0,06 bis 0,25 % p. a. |
| Mindestanlage | nicht genannt | 25 € Sparrate oder 500 € einmalig |
| Depotbank | nicht genannt | Sutor Bank, Umzug zu Upvest läuft |
| Beitragsgarantie | keine angekündigt | keine |
| Vormerkung | kostenlos, ohne Prämie | entfällt |
Stand 31. Oktober 2026, Angaben des Anbieters und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 28. Oktober 2026 noch kein Anbieter eines. Wie growney neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Kosten von growney im Vergleich mit allen Anbietern
Growney nennt noch keine laufenden Kosten, deshalb fehlt der Anbieter im Diagramm. Zum Einordnen: Die günstigsten Anbieter liegen zwischen 0 und 0,20 % pro Jahr. Bei 200 € im Monat über 30 Jahre ist das ein Unterschied von gut 31.800 € gegenüber dem gesetzlichen Deckel von 1,0 %.
Noch ohne Kostenangabe (14): Bitpanda, Trading 212, Targobank, comdirect, quirion, Finanzen invest (zero), DKB, Allianz, Commerzbank, XTB, CosmosDirekt, Whitebox, growney, Oskar.
Daten als Tabelle+
| Anbieter | Laufende Kosten p. a. | Endkapital nach 30 Jahren |
|---|---|---|
| Trade Republic | 0 %* | 194.900 € |
| flatex | 0,07 % | 192.500 € |
| N26 | 0,09 %* | 191.800 € |
| Deka (Sparkassen) | 0,10 % | 191.400 € |
| Consorsbank | bis 0,12 % | 190.700 € |
| Scalable Capital | max. 0,15 % | 189.700 € |
| Smartbroker+ | unter 0,15 %* | 189.700 € |
| Traders Place | 0,14 bis 0,20 %* | 189.000 € |
| ING | 0,20 % | 188.000 € |
| sunrise.app | bis 0,20 % | 188.000 € |
| Raisin | 0,15 % + ETF* | 186.300 € |
| DWS / Deutsche Bank | 0,28 % | 185.300 € |
| DEVK | 0,33 bis 0,46 % | 179.500 € |
| Fidelity (FFB) | 0,35 % + 12 € | 182.100 € |
| Hannoversche | max. 0,5 % | 178.200 € |
| Union Investment | 0,55 %* | 176.600 € |
| Evergreen | 0,79 %* | 169.200 € |
Rechenweg: 200 € monatlich, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Werte auf 100 € gerundet, Zulagen nicht eingerechnet, weil sie bei jedem Anbieter gleich sind. Aktionsphasen mit erstatteten ETF-Kosten sind nicht eingerechnet, damit die Dauerkosten vergleichbar bleiben. Bei Traders Place rechnen wir mit 0,17 % als Mitte der Spanne, bei Raisin mit 0,15 % Verwaltung plus 0,10 % ETF-Kosten als Annahme, bei der DEVK mit 0,46 % Effektivkosten (Wert bei 20 Jahren Ansparzeit, bei 50 Jahren nennt die DEVK 0,33 %), bei N26 mit 0,09 % ETF-Kosten ohne Servicegebühr (gilt bei Eröffnung bis 30. Juni 2027).
Timeline: alle Meldungen von growney nach Datum
growney war früh dran und hat das Altersvorsorgedepot schon im April 2026 angekündigt. Danach kamen Rechenbeispiele und Firmenzahlen, aber bis heute keine Preise.
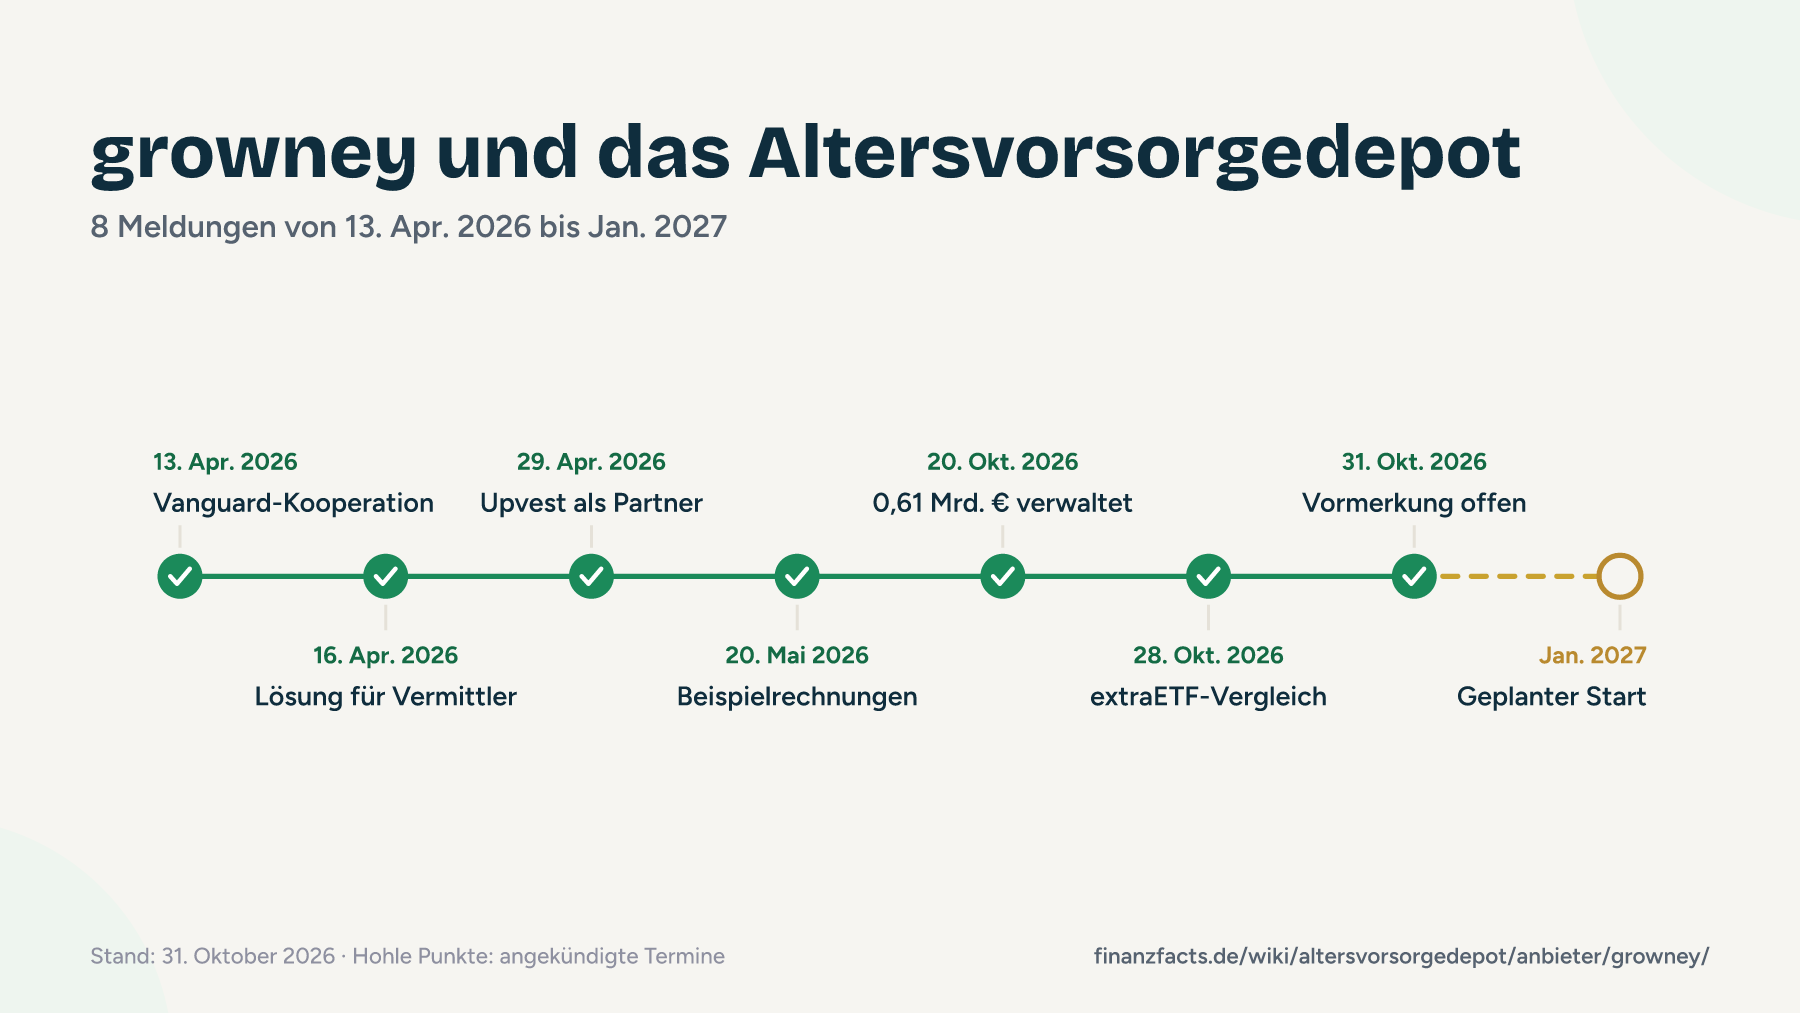
- 13. April 2026Kooperation mit Vanguard für das Altersvorsorgedepot
growney kündigt Portfolios aus Vanguard-ETFs an, mit denen es ab Januar 2027 das Altersvorsorgedepot abbilden will. Makler und Vermittler sollen die Lösung unter eigener Marke nutzen können. Quelle: DAS INVESTMENT
- 16. April 2026Pressemitteilung: AVD-Lösung auch für Vermittler
Per OTS-Meldung erklärt growney, die gesetzlichen Anforderungen an das Altersvorsorgedepot für Vermittler zu übernehmen. Gebühren nennt die Meldung nicht. Quelle: OTS-Meldung
- 29. April 2026Upvest wird Infrastrukturpartner von growney
Upvest übernimmt für growney Ausführung, Verwahrung und Abwicklung. Die Bestandskunden sollen in den folgenden Monaten umziehen. Quelle: Upvest
- 20. Mai 2026growney veröffentlicht AVD-Beispielrechnungen
Laut growney profitieren vor allem junge Sparer: Ein 22-Jähriger mit 100 € im Monat käme auf rund 381.900 € statt 214.770 €, ein 50-Jähriger mit 300 € nur auf etwa 4 € mehr Monatsrente. Quelle: AssCompact
- 20. Oktober 2026LAIQON: growney verwaltet rund 0,61 Mrd. €
Die Konzernmutter LAIQON meldet für growney ein verwaltetes Vermögen von rund 0,61 Mrd. € im dritten Quartal 2026, rund 22 % mehr als ein Jahr zuvor. Quelle: EQS-News LAIQON
- 28. Oktober 2026extraETF: Vormerkung offen, Kosten offen, kein Zertifikat
extraETF führt growney mit Start im Januar 2027, Vormerkung und Vanguard-ETFs, aber ohne Kosten. Zertifiziert hat das Bundeszentralamt für Steuern bisher kein Altersvorsorgedepot. Quelle: extraETF
- 31. Oktober 2026Vormerkung für Start-Informationen möglich
Die AVD-Seite von growney bietet eine Vormerkung für Infos zum Start. Ein Depot kannst du noch nicht eröffnen, Kosten fehlen. Quelle: growney
- Januar 2027Geplanter Start des Altersvorsorgedepots
growney will das Altersvorsorgedepot ab Januar 2027 anbieten. Kosten und Zertifizierung sind bislang nicht öffentlich. Quelle: Cash.
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei growney
- Du musst keine ETFs auswählen: growney ordnet dich nach einer Online-Beratung einem Portfolio zu und schichtet selbst um.
- Die Portfolios bestehen aus Vanguard-ETFs. Im heutigen growney-Angebot liegen die Fondskosten bei 0,06 bis 0,25 % im Jahr.
- Die Vormerkung ist kostenlos und unverbindlich, ein Depot musst du dafür nicht eröffnen.
- growney ist seit 2014 am Markt und als Wertpapierinstitut von der BaFin zugelassen.
- Die Hotline erreichst du Mo bis Fr von 9 bis 18 Uhr.
- Kosten, Preisverzeichnis und Zertifizierung fehlen am 31. Oktober 2026.
- Überträgt growney die heutige Servicegebühr von 0,68 %, liegt das AVD bei kleinen Depots weit über den günstigen Standarddepots der Broker.
- Eine freie ETF-Auswahl ist nicht vorgesehen, angekündigt sind nur Modellportfolios.
- Ob es ein Standarddepot mit Kostendeckel wird, hat growney selbst nicht bestätigt.
- Mit rund 0,61 Mrd. € verwaltetem Vermögen ist growney deutlich kleiner als Banken und große Broker.
Ein Robo passt eigentlich gut zum AVD, die meisten wollen sich ja ohnehin nicht kümmern. Der Haken ist der Preis. 0,68 % Servicegebühr fand ich schon im freien Depot hoch, neben Standarddepots ab 0 % Fondskosten wird es noch schwerer, das zu begründen.
Was growney besonders macht und wie vertrauenswürdig der Anbieter ist
Bei growney bekommst du nach der Online-Beratung ein Modellportfolio passend zu deiner Risikoklasse, und growney verwaltet es. Die meisten Broker bieten dagegen zwei feste Fonds oder eine freie Auswahl.
Vermittler sollen die AVD-Lösung von growney unter eigener Marke anbieten können. Es kann also sein, dass dir die Technik beim Makler begegnet, ohne dass growney draufsteht.
Die Zusammenarbeit mit Vanguard steht seit April 2026. Welche Vanguard-ETFs ins AVD kommen und was sie kosten, hat growney noch nicht verraten.
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- BaFin und Bundesbank; Wertpapierinstitut nach WpIG, keine Banklizenz
- Depotbank
- bisher Sutor Bank, seit 2026 Umzug auf Upvest; für das AVD nicht genannt
- Einlagensicherung
- ETF-Anteile sind Sondervermögen; Guthaben bei der Partnerbank gesetzlich bis 100.000 € geschützt
- Eigentümer
- seit 2022 mehrheitlich die börsennotierte LAIQON AG, Hamburg
- Größe
- rund 0,61 Mrd. € verwaltetes Vermögen (3. Quartal 2026), Kundenzahl nicht veröffentlicht
- Vorfälle
- keine BaFin-Maßnahmen oder größeren Störungen bekannt (Stand 31.10.2026)
Dein Geld steht bei growney nicht in der Bilanz des Robo-Advisors. Die ETF-Anteile sind Sondervermögen und gehören dir, auch wenn growney oder die Depotbank in Schwierigkeiten gerät. Bargeld auf dem Verrechnungskonto schützt die gesetzliche Einlagensicherung bis 100.000 €. Offen ist, wer beim AVD verwahrt: Für den Robo zieht growney gerade von der Sutor Bank zu Upvest um, für das Altersvorsorgedepot nennt das Unternehmen keinen Partner.
Mit 0,61 Mrd. € ist growney klein, wächst aber, laut LAIQON um rund 22 % zum Vorjahr. Die AVD-Pläne stehen in einer Pressemitteilung und auf der eigenen Produktseite, daran zweifle ich nicht. Unklar bleibt die Form, also Standarddepot, freies AVD oder beides. Davon hängt ab, ob der Kostendeckel überhaupt greift.
Beaufsichtigtes Wertpapierinstitut mit börsennotierter Mutter und ohne bekannte Vorfälle. Abzug gibt es für die geringe Größe, den laufenden Depotbank-Umzug und die noch vage Produktform.
Was noch offen ist
Diese Punkte hat growney bis zum 31. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Alle Kosten: Servicegebühr, Fondskosten und Effektivkosten des AVD.
- Ob growney ein Standarddepot, ein freies AVD oder beides anbietet.
- Welche Vanguard-ETFs in die Portfolios kommen und wie viele Risikoklassen es gibt.
- Wer das AVD-Depot führt, also schon Upvest oder noch die Sutor Bank.
- Die Mindestsparrate und ob growney auch die Frühstart-Rente anbietet.
Kostenrechnung über 30 Jahre
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. growney nennt keine AVD-Kosten. In der ersten Zeile übertrage ich deshalb das heutige Robo-Modell: 0,68 % Servicegebühr plus 0,06 % Fondskosten, also das untere Ende, und ab etwa dem 15. Jahr, wenn das Depot 50.000 € überschreitet, 0,38 % plus 0,06 %. Dazu kommen zwei freie Annahmen. Wegen der Staffel landet das heutige Modell über 30 Jahre ungefähr bei 0,50 % im Schnitt.
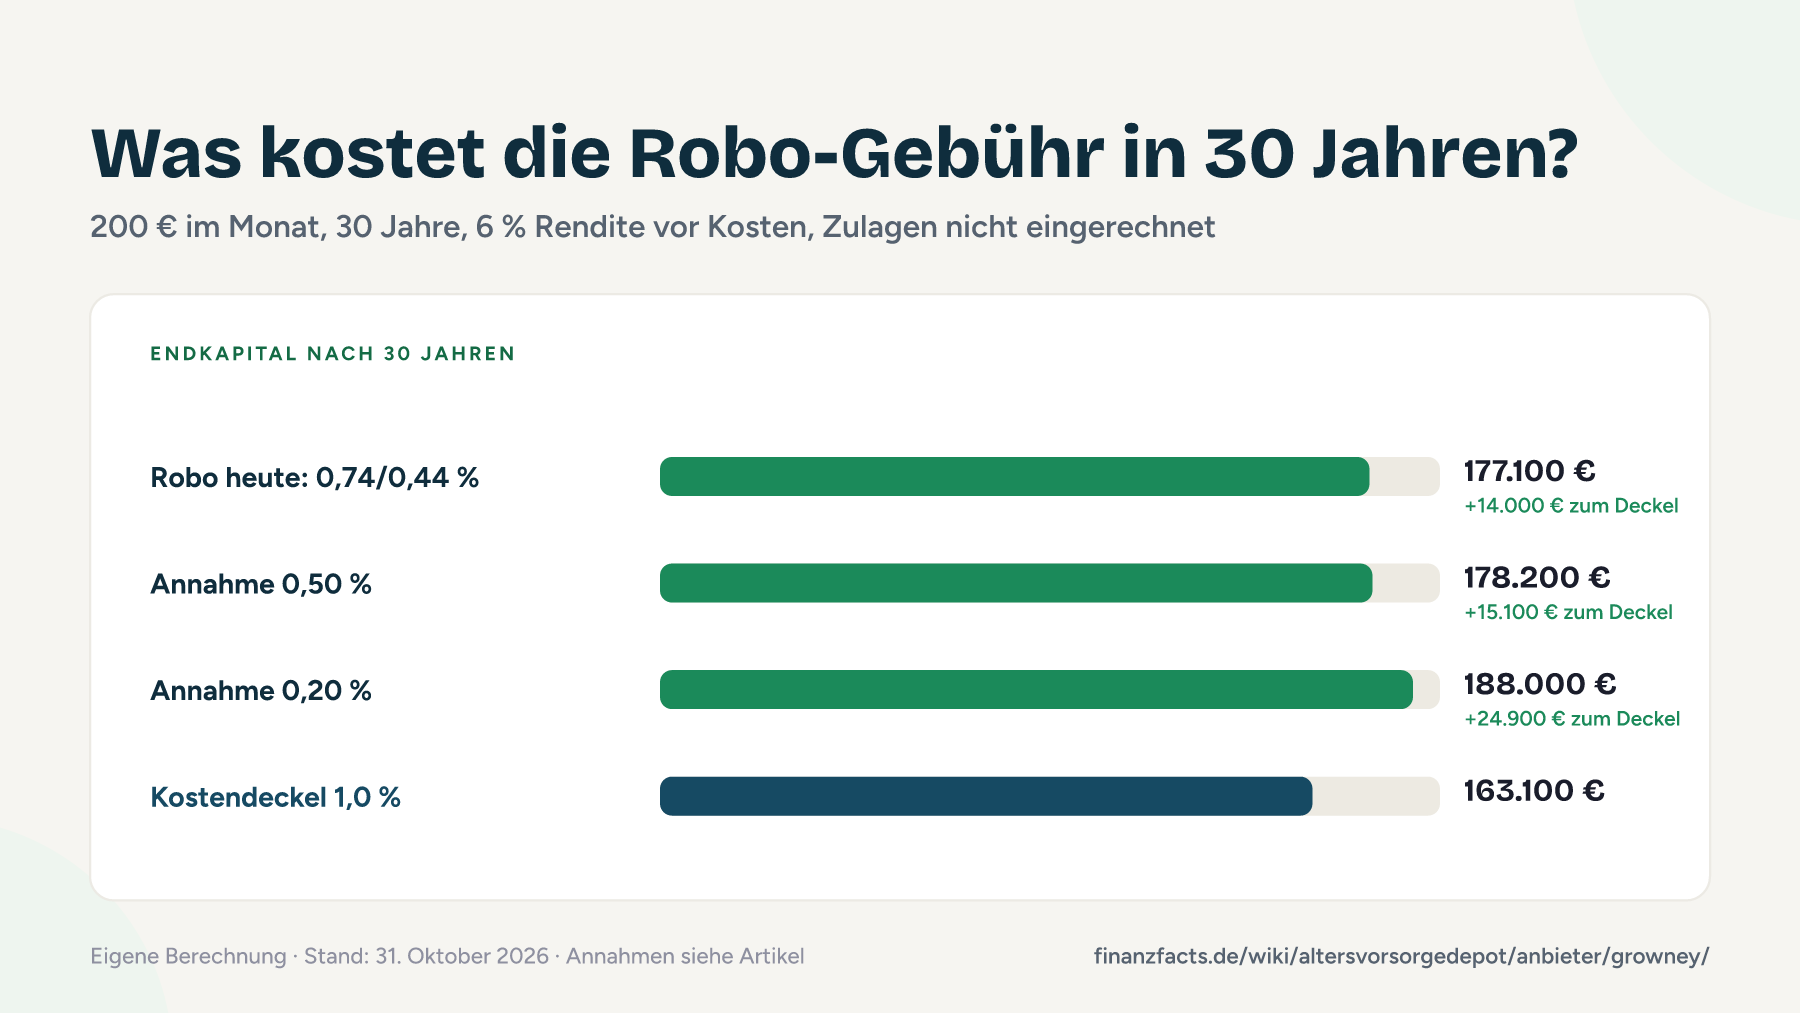
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| Heutiges Robo-Modell: 0,74 %, ab 50.000 € 0,44 % | 177.100 € | 14.100 € | Annahme, dass growney das Modell der Kostenseite überträgt; Fondskosten am unteren Ende (0,06 %) |
| Annahme 0,50 % p. a. | 178.200 € | 15.100 € | Annahme, nicht von growney |
| Annahme 0,20 % p. a. | 188.000 € | 24.900 € | Annahme, nicht von growney; so viel Fondskosten nennt die ING für ihr Standarddepot Relax |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit der Variante „Heutiges Robo-Modell: 0,74 %, ab 50.000 € 0,44 %“ landest du rechnerisch bei 177.100 €. Das sind 14.100 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 17.800 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du willst dich um nichts kümmern und lieber nach einer Online-Beratung ein fertiges ETF-Portfolio bekommen, als selbst auszuwählen.
- Du bist schon growney-Kunde und willst die geförderte Vorsorge beim selben Anbieter verwalten.
- Du bist jung und sparst lange. Laut growney-Rechnung profitieren vor allem junge Sparer von der Förderung, ab 50 sieht das anders aus, mehr dazu unter Altersvorsorgedepot ab 50.
- Weniger passend: Wer auf die Kosten achtet, wartet die Preise ab. Bei 0,68 % Servicegebühr wären Anbieter mit veröffentlichten Preisen von 0 bis 0,15 % klar günstiger.
Alternativen zum Altersvorsorgedepot bei growney
Das Altersvorsorgedepot lohnt sich vor allem, wenn du das Geld bis 65 nicht brauchst und im Alter einen niedrigeren Steuersatz erwartest. Wer flexibel bleiben will, fährt mit anderen Lösungen oft besser.
Im heutigen growney-Angebot kommst du jederzeit an dein Geld und startest ab 25 € im Monat. Zulagen und Steuerstundung gibt es dort nicht, die Servicegebühr von 0,68 % unter 50.000 € schon. Wie ETFs funktionieren, erklärt der Artikel Was ist ein ETF?.
Bis 1.800 € im Jahr ins geförderte Depot, den Rest frei anlegen: So holst du die volle Grundzulage und bleibst beweglich. Wie die Aufteilung aussehen kann, beschreibt die Strategie für AVD und freies ETF-Depot.
Ob ein Wechsel lohnt, hängt von Garantie, Kosten und Restlaufzeit deines Vertrags ab. Zur Übertragung hat growney nichts veröffentlicht. Durchrechnen kannst du es mit dem Riester-Wechsel-Rechner.
Ins Altersvorsorgedepot gehört nur Geld, das du bis zur Rente nicht anfasst. Vorher sollte ein Notgroschen auf dem Tagesgeld liegen, wo es gerade Zinsen gibt, zeigt das Tagesgeld-Barometer.
Andere Anbieter, die sich lohnen könnten
- Scalable Capital: Übernimmt im Standarddepot die ETF-Kosten bis mindestens 31.12.2027 und nennt danach höchstens 0,15 % pro Jahr, ohne Servicegebühr.
- Trade Republic: Depot und Sparplan kosten im Standarddepot 0 €, die ETF-Kosten erstattet Trade Republic ohne Enddatum.
- Raisin: Ebenfalls mit betreuter Variante: Vermögensverwaltung für 0,25 bis 0,46 % Verwaltungsgebühr plus ETF-Kosten, Standarddepot für 0,15 %.
Vormerkung und Prämie
Auf der AVD-Seite von growney trägst du dich über den Button Jetzt vormerken kostenlos ein. Damit bekommst du Infos zum Start, ein Depot eröffnest du so nicht, und eine Prämie gibt es auch nicht. Eine Frist nennt growney nicht, starten will der Anbieter im Januar 2027. growney zahlt finanzfacts keine Provision. Der Link unten führt zur AVD-Seite von growney.
Alle Infos zu growney: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- growney GmbH (Amtsgericht Charlottenburg, HRB 161500 B)
- Sitz
- Chausseestr. 20, 10115 Berlin
- Gegründet
- 2014
- Konzern/Eigentümer
- Mehrheitsgesellschafter LAIQON AG, Hamburg (seit 2022)
- Aufsicht
- BaFin und Bundesbank, Wertpapierinstitut ohne Banklizenz
- Kunden
- nicht veröffentlicht; rund 0,61 Mrd. € verwaltetes Vermögen (3. Quartal 2026)
Kontakt
- Telefon
- 030 2201 2467 0, Mo bis Fr 9 bis 18 Uhr
- E-Mail/Formular
- service@growney.de, Hilfe- und Kontaktseite auf growney.de
- Chat
- kein Chat genannt
- Postanschrift
- growney GmbH, Chausseestr. 20, 10115 Berlin
- Infoseite AVD
- growney.de/altersvorsorgedepot-2027-rente-mit-etfs
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot (laut capitalo) | 4,5 von 5 | rund 470 Bewertungen | 30.09.2026 |
| Finanztip (Nutzerbewertungen) | 21 positiv, 3 neutral, 12 negativ | 36 Bewertungen | 09.06.2026 |
Den Trustpilot-Wert gibt capitalo wieder, direkt bei Trustpilot abgerufen ist er nicht. Beide Plattformen bewerten den heutigen Robo-Advisor, das Altersvorsorgedepot gibt es noch nicht.
growney Altersvorsorgedepot: die Fakten in Kurzform
Das Altersvorsorgedepot von growney ist eine geförderte ETF-Vermögensverwaltung mit Modellportfolios aus Vanguard-ETFs, die die growney GmbH ab Januar 2027 anbieten will.
Nicht verwechseln: Es ist nicht der heutige growney-Robo-Advisor ohne Förderung und kein Riester-Vertrag. Die Mutter LAIQON AG ist ein eigenes Unternehmen, und mit der Frühstart-Rente für Kinder hat das Angebot nichts zu tun.
- Anbieter
- growney GmbH, Berlin (Mehrheit: LAIQON AG) (Impressum, abgerufen 31.10.2026)
- Produkt und Varianten
- ETF-Vermögensverwaltung mit Vanguard-Modellportfolios je Risikoklasse; Standarddepot nicht bestätigt (DAS INVESTMENT, 13.04.2026; extraETF, 28.10.2026)
- Laufende Kosten Standarddepot
- nicht veröffentlicht (AVD-Seite, abgerufen 31.10.2026)
- Depot- und Ordergebühren
- nicht veröffentlicht; heutiger Robo: 0,68 % Servicegebühr unter 50.000 € (Kostenseite, abgerufen 31.10.2026)
- Vormerkung
- kostenlos, ohne Prämie, ohne Frist (AVD-Seite, abgerufen 31.10.2026)
- Start
- Januar 2027 geplant (Cash., 13.04.2026)
- Zertifizierung
- noch keine BZSt-Zertifizierung (extraETF, 28.10.2026)
- Aufsicht
- BaFin und Bundesbank, Wertpapierinstitut nach WpIG (Impressum, abgerufen 31.10.2026)
Zuletzt geprüft am 31. Oktober 2026. Diese Box fasst die belegten Kernangaben so zusammen, dass du sie ohne den Rest der Seite richtig zitieren kannst, mit Quelle und Stand je Angabe. Die strukturierten Daten dieser Seite enthalten dieselben Werte.
Häufige Fragen zum Altersvorsorgedepot bei growney
Was kostet das Altersvorsorgedepot bei growney?
Ist das growney-Altersvorsorgedepot ein Standarddepot?
Lohnt sich die Vormerkung bei growney?
Welche ETFs nutzt growney im Altersvorsorgedepot?
Quellen mit Datum (Stand 31. Oktober 2026)
- growney: Altersvorsorgedepot 2027 (Anbieter, 31.10.2026)
- growney: Kosten (Anbieter, 31.10.2026)
- growney: Impressum (Anbieter, 31.10.2026)
- OTS: growney / Altersvorsorgedepot: Finanzbranche kündigt einfache ETF-Lösungen an (Anbieter, 16.04.2026)
- EQS-News LAIQON: WealthTech LAIC erreicht 1 Mrd.-EUR-Marke in Q3 2026 (Anbieter, 20.10.2026)
- Upvest: Upvest powers growney’s next-gen investing platform (Anbieter, 29.04.2026)
- DAS INVESTMENT: Growney kooperiert mit Vanguard für Altersvorsorgedepot (Fachmedium, 13.04.2026)
- Cash.: Growney setzt auf Vanguard-ETFs für das Altersvorsorgedepot (Fachmedium, 13.04.2026)
- AssCompact: Wer profitiert am meisten vom Altersvorsorgedepot? (Fachmedium, 20.05.2026)
- extraETF: Altersvorsorgedepot Vergleich (2027) (Fachmedium, 28.10.2026)
- Finanztip: growney Erfahrungen (Fachmedium, 09.06.2026)
- capitalo: growney (Portal, 23.10.2026)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
Gute Idee für Bequeme, aber der Preis entscheidet
Ein Robo-Advisor fürs Altersvorsorgedepot ergibt für mich Sinn: Du beantwortest ein paar Fragen, und growney kümmert sich um den Rest. Nur kostet genau diese Betreuung heute 0,68 % im Jahr. Bleibt es dabei, fehlen dir bei 200 € im Monat nach 30 Jahren rund 10.900 € gegenüber einem Standarddepot mit 0,20 %. Weil Preis und Produktform offen sind, landet growney in meiner Bewertung auf Platz 29 mit 4,4 Punkten.
Mein Rat: Vormerken schadet nicht, abschließen würde ich erst mit Preisverzeichnis. Bist du schon growney-Kunde, kann sich das AVD dort lohnen, wenn die Gebühr klar unter dem heutigen Niveau landet. Wer noch nirgends Kunde ist, schaut zuerst bei Scalable Capital: Dort steht der Preis schon fest, eine Servicegebühr gibt es nicht. Den Rest des Feldes findest du im Anbieter-Vergleich.
Was machst du jetzt?
Platz 1 im Vergleich ist Scalable Capital mit 9,0 Punkten, laufende Kosten max. 0,15 %. Vormerkung offen.
Platz 29 von 31 mit 4,4 Punkten.
Alle 31 Anbieter mit Kosten, Vormerkung und News im Vergleich.
* Werbelink (Affiliate-Link): Eröffnest du darüber ein Depot, erhält finanzfacts eine Provision. Deine Konditionen ändern sich dadurch nicht. Der Link zum Anbieter ist kein Werbelink.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
