Altersvorsorgedepot bei der Deka (Sparkassen): Kosten, Start und Einschätzung
Die Deka hat am 9. September 2026 als erste Fondsgesellschaft Preise für das Altersvorsorgedepot genannt: 0,1 % im Standarddepot, vertrieben über alle Sparkassen. Hier steht, was belegt ist, was die Börsen-Zeitung an Details nachgeliefert hat und wo du in der Filiale aufpassen solltest.
 Florian Baumann
Lesezeit: ca. 9 Minuten
- Das Standarddepot mit zwei passiven Deka-ETFs kostet 0,1 % Effektivkosten pro Jahr, Depotführung und Zulagenverwaltung sind kostenlos (Deka-Presseinformation vom 9. September 2026).
- Das aktiv gemanagte Individualprodukt mit bis zu drei Fondsbausteinen kostet je nach Laufzeit 1,0 bis 1,5 % pro Jahr.
- Abschließen kannst du ab Anfang 2027 in der Sparkasse, online oder in der Sparkassen-App; das Referenzkonto muss laut Börsen-Zeitung nicht bei einer Sparkasse liegen.
- Alle Zahlen stehen unter dem Vorbehalt der BaFin, die Deka erwartet die Freigabe im November 2026.
- Bei 200 € im Monat bleiben mit dem Standarddepot nach 30 Jahren rechnerisch 191.400 €, mit dem Individualprodukt zu 1,5 % nur 149.400 €.
Inhaltsverzeichnis+
- Konditionen und Varianten
- Timeline: alle Meldungen nach Datum
- Vor- und Nachteile
- Was die Deka besonders macht und wie vertrauenswürdig der Anbieter ist
- Was noch offen ist
- Kostenrechnung über 30 Jahre
- Für wen das Angebot passt
- Alternativen zum Altersvorsorgedepot
- Vormerkung und Prämie
- Alle Infos zum Anbieter: Kontakt, Aufsicht, Bewertungen
- Häufige Fragen
Konditionen und Varianten
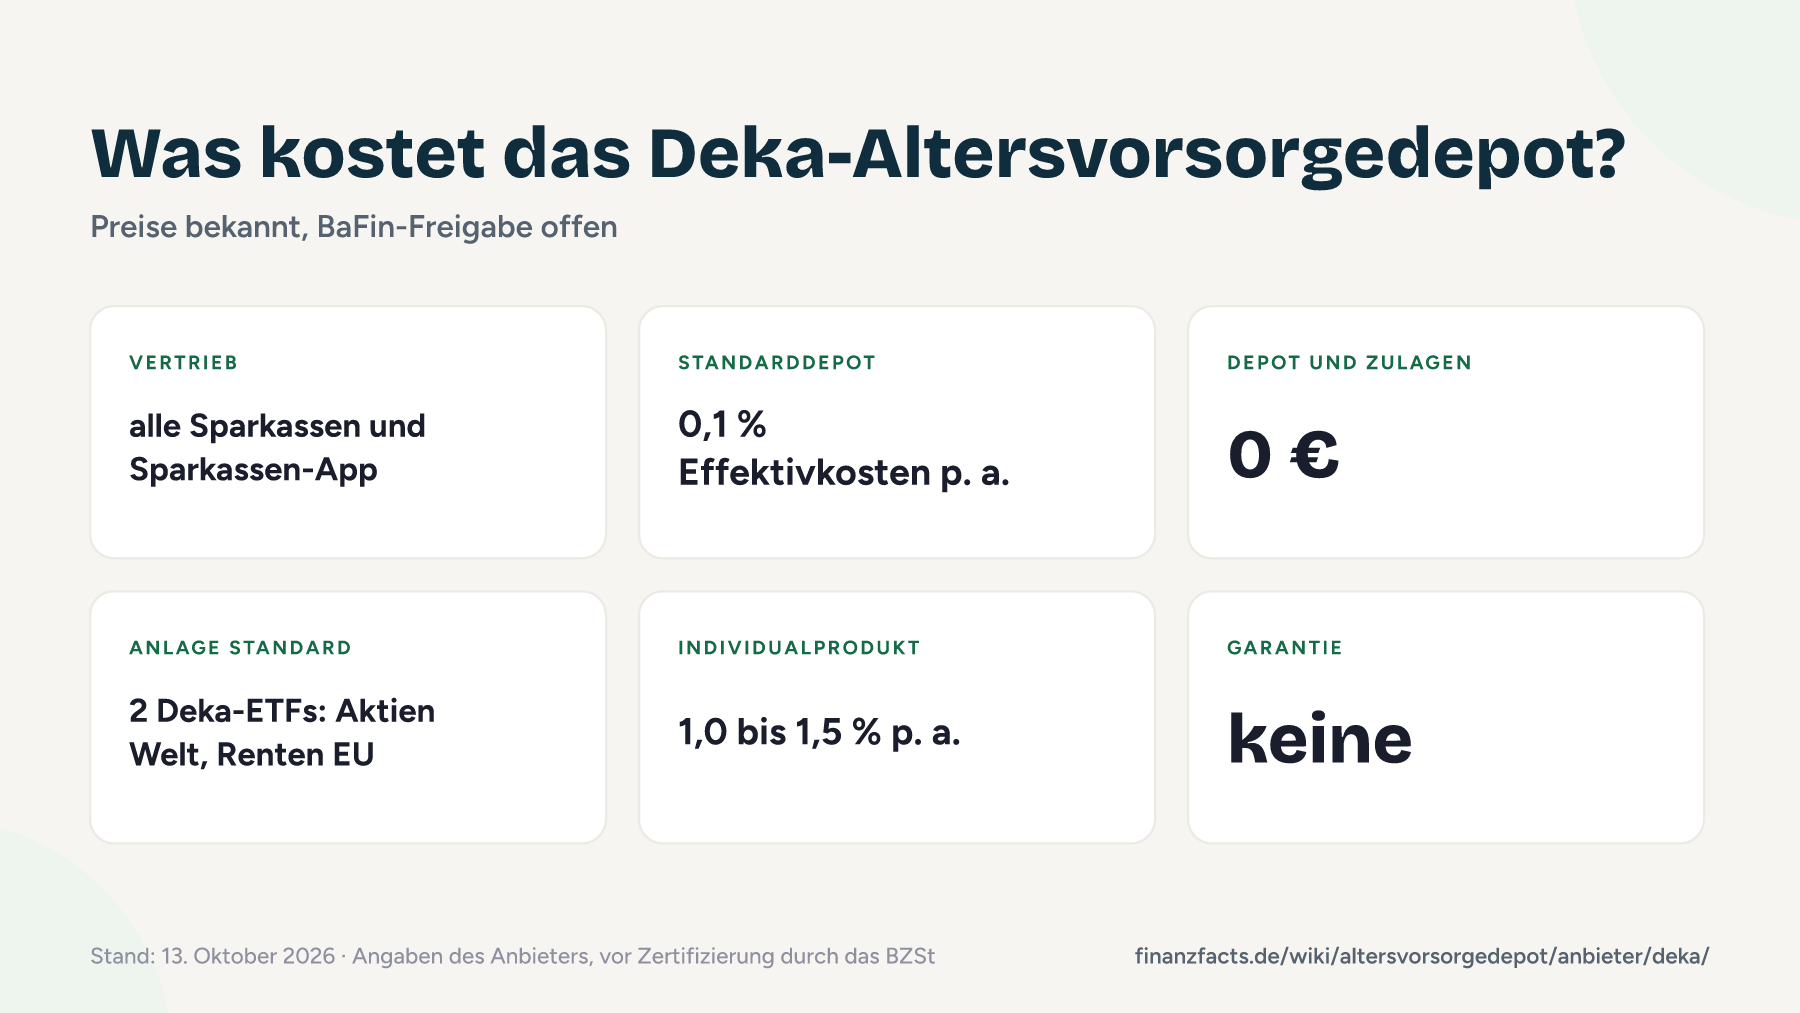
Die Deka bringt zwei Produkte. Das Standarddepot besteht aus zwei passiven Deka-ETFs, einem weltweiten Aktien-ETF und einem europäischen Renten-ETF, und kostet 0,1 % Effektivkosten pro Jahr. Darin stecken nur die ETF-Kosten, Depotführung und Zulagenverwaltung sind frei. Laut Börsen-Zeitung orientiert sich der Aktien-ETF am MSCI World, wählt aber 400 von rund 1.200 Werten aus. In der klassischen Variante sinkt der Aktienanteil fünf Jahre vor Rentenbeginn auf 50 % und zwei Jahre davor um weitere 20 Punkte. In der individuellen Variante stellst du die Aktienquote in der Sparkassen-App selbst ein, kostenlos und so oft du willst. Das Individualprodukt kombiniert bis zu drei aktiv gemanagte Fondsbausteine nach einem Lebenszyklusmodell, chancen- oder balanceorientiert, und kostet je nach Laufzeit 1,0 bis 1,5 % pro Jahr. Eine Beitragsgarantie bietet die Deka nicht an. Was der Staat dazugibt, steht im Artikel zur Förderung im Altersvorsorgedepot.
| Merkmal | Standarddepot | Individualprodukt |
|---|---|---|
| Depotführung und Zulagenverwaltung | 0 € | 0 € |
| Laufende Kosten | 0,1 % p. a. Effektivkosten (nur ETF-Kosten) | 1,0 bis 1,5 % p. a. je nach Laufzeit |
| Anlage | 2 passive Deka-ETFs: Welt-Aktien, Europa-Renten | bis zu 3 aktive Fondsbausteine (Aktien, Renten, Geldmarkt) |
| Steuerung | Lebenszyklus (50 % Aktien ab 5 Jahren vor Rente) oder eigene Aktienquote | Lebenszyklus, chancen- oder balanceorientiert |
| Abschluss | Sparkasse vor Ort, online, Sparkassen-App | Sparkasse vor Ort, online, Sparkassen-App |
| Beitragsgarantie | nein | nein |
Stand 13. Oktober 2026, Angaben des Anbieters und der unten genannten Fachmedien, vor Zertifizierung durch das Bundeszentralamt für Steuern. „Offen“ heißt: Der Anbieter hat sich noch nicht festgelegt.
Jedes Altersvorsorgedepot braucht vor dem Verkauf ein Zertifikat des Bundeszentralamts für Steuern. Laut extraETF hatte am 13. Oktober 2026 noch kein Anbieter eines. Wie die Deka neben allen anderen Anbietern dasteht, zeigt die Konditionen-Matrix im Anbieter-Vergleich.
Timeline: alle Meldungen von der Deka nach Datum
Die Deka hat alles an einem Tag vorgestellt, seitdem kamen nur Einordnungen von außen. Die Chronik zeigt jede belegte Meldung und die beiden Termine, an denen sich entscheidet, ob die Zahlen halten.
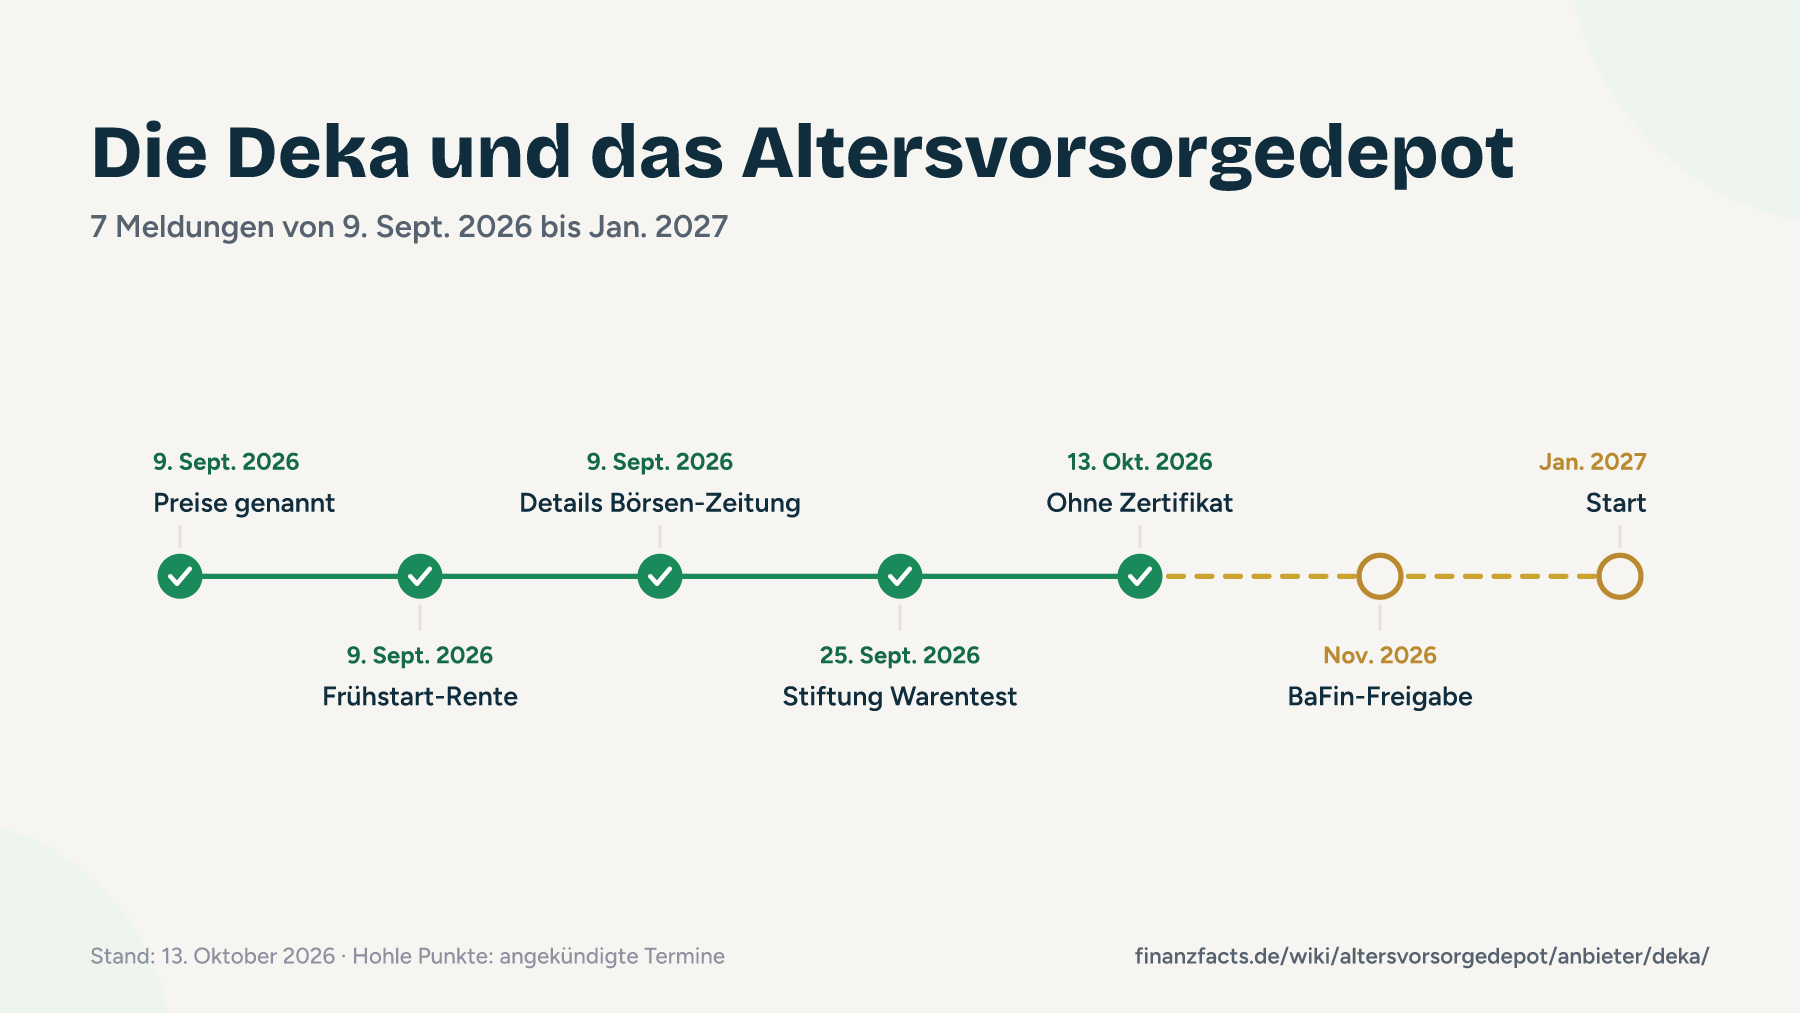
- 9. September 2026Presseinformation: Standarddepot für 0,1 %
Die Deka nennt 0,1 % Effektivkosten für das Standarddepot und 1,0 bis 1,5 % für das aktiv gemanagte Individualprodukt, Depot und Zulagenverwaltung kostenlos. Quelle: Deka
- 9. September 2026Frühstart-Rente für Kinder ebenfalls zu 0,1 %
In derselben Presseinformation kündigt die Deka die Frühstart-Rente für Kinder und Jugendliche zu 0,1 % Effektivkosten an. Quelle: Deka
- 9. September 2026Börsen-Zeitung: 400 MSCI-World-Werte, ETFs noch ohne Genehmigung
Der Aktien-ETF wählt 400 von rund 1.200 MSCI-World-Werten aus, die BaFin hat die Deka-ETFs noch nicht genehmigt. Laut Vertriebschef Dirk Peters spricht die Deka auch Nicht-Sparkassenkunden an. Quelle: Börsen-Zeitung
- 25. September 2026Stiftung Warentest übernimmt die Deka-Preise
Finanztest nennt das Deka-Standarddepot mit 0,1 % und das Individualprodukt mit 1,0 bis 1,5 % pro Jahr, beide ab Januar 2027 in den Sparkassen. Quelle: Stiftung Warentest
- 13. Oktober 2026Noch kein Altersvorsorgedepot zertifiziert
Laut extraETF hat noch kein Anbieter ein Zertifikat des Bundeszentralamts für Steuern. Eine neue AVD-Meldung der Deka gibt es seit dem 9. Oktober nicht. Quelle: extraETF
- November 2026BaFin-Genehmigung erwartet
Die Deka rechnet im November 2026 mit der Genehmigung durch die BaFin. Bis dahin sind alle Konditionen vorläufig. Quelle: Deka
- Januar 2027Start in allen Sparkassen und in der App
Ab Anfang 2027 will die Deka das Angebot bei allen Sparkassen vor Ort und digital in der Sparkassen-App anbieten. Eine Vormerkung gibt es nicht. Quelle: Deka
Hohle Punkte markieren angekündigte Termine. Die Chronik aller Anbieter und des Gesetzes findest du unter Altersvorsorgedepot: aktueller Stand.
Vor- und Nachteile des Altersvorsorgedepots bei der Deka
- Das Standarddepot kostet 0,1 % pro Jahr ab dem ersten Jahr, ohne Staffel und ohne Befristung.
- Depotführung und Zulagenverwaltung kosten in beiden Produkten nichts.
- Du kannst die Aktienquote in der individuellen Variante jederzeit kostenlos in der App ändern oder den Lebenszyklus der Deka nutzen.
- Die Deka nimmt auch Nicht-Sparkassenkunden, das Referenzkonto darf bei einer anderen Bank liegen.
- Wer Beratung will, findet sie in jeder Sparkasse, wer keine will, schließt online oder in der App ab.
- Die Frühstart-Rente fürs Kind plant die Deka zum selben Preis von 0,1 %.
- Alle Zahlen gelten unter BaFin-Vorbehalt, und die beiden Deka-ETFs hatte die BaFin im September noch nicht genehmigt.
- Das Individualprodukt kostet das 10- bis 15-Fache des Standarddepots und kostet dich über 30 Jahre bis zu 42.000 € Endkapital.
- Im Standarddepot stecken nur zwei Deka-ETFs, Namen, ISIN und Index-Regeln hat die Deka nicht veröffentlicht.
- Ob die einzelne Sparkasse für Beratung oder Orders etwas extra verlangt, sagt die Deka nicht.
- Eine Garantievariante gibt es bei der Deka nicht, dafür verweist sie auf die Sparkassenversicherungen.
Beim Standarddepot hat die Deka einen Preis gesetzt, den ich einer Filialbank-Gruppe nicht zugetraut hätte. Das Risiko liegt woanders: im Beratungsgespräch, in dem das teurere Individualprodukt auf dem Tisch landen kann.
Was die Deka besonders macht und wie vertrauenswürdig der Anbieter ist
Die Deka nennt 0,1 % ohne Staffel. Das DWS-Standarddepot bei Deutscher Bank und Postbank kostet ab dem dritten Jahr 0,28 %, UniVorsorge Basis laut Stiftung Warentest 0,55 %.
Statt eines fremden Welt-ETFs nutzt die Deka einen eigenen ETF, der laut Börsen-Zeitung 400 der rund 1.200 MSCI-World-Werte auswählt. Das ist günstig, aber kein reiner Indexfonds.
In der individuellen Variante des Standarddepots änderst du die Aktienquote während der ganzen Ansparzeit selbst und kostenlos in der Sparkassen-App.
Vertrauen: Aufsicht, Sicherheit, Historie
- Aufsicht
- Europäische Zentralbank und BaFin, Kreditinstitut mit Banklizenz
- Einlagensicherung
- Sicherungssystem der Sparkassen-Finanzgruppe (Institutssicherung), gesetzlich anerkannt, Einlagen bis 100.000 € gesetzlich geschützt
- Depotbank
- DekaBank Deutsche Girozentrale; den Abschluss vermittelt die Sparkasse
- Größe
- 6,2 Mio. betreute Depots, 485 Mrd. € verwaltetes Vermögen (30.06.2026)
- Vorfälle
- Durchsuchung durch die Staatsanwaltschaft Köln im Cum-Ex-Komplex (Juni 2022), Ausgang nicht bekannt; zum AVD keine
Die ETF-Anteile im Depot sind Sondervermögen. Sie gehören dir und fallen bei einer Pleite der Bank nicht in die Insolvenzmasse. Die DekaBank ist eine Anstalt des öffentlichen Rechts im Eigentum der Sparkassen und hängt am Sicherungssystem der Sparkassen-Finanzgruppe, das ganze Institute stützt, bevor ein Entschädigungsfall eintritt. Mit 485 Mrd. € verwaltetem Vermögen (30.06.2026) zählt sich die Deka zu den größten Wertpapierdienstleistern in Deutschland. Das Risiko im Altersvorsorgedepot liegt bei den Kursen, nicht bei der Bank.
Am 21. Juni 2022 durchsuchte die Staatsanwaltschaft Köln Büros der DekaBank in Frankfurt, es ging um Aktienhandelsgeschäfte aus dem Cum-Ex-Komplex. Die Deka bestätigte die Maßnahme, ein Ergebnis des Verfahrens kenne ich nicht. Mit deinem Vorsorgedepot hat das nichts zu tun, für das Bild des Hauses gehört es trotzdem erwähnt. Die AVD-Konditionen stammen aus einer eigenen Presseinformation mit klaren Zahlen, stehen aber unter BaFin-Vorbehalt. Bis zur Freigabe im November würde ich sie als feste Absicht lesen, nicht als Vertrag.
Große, öffentlich-rechtliche Bank mit EZB-Aufsicht und Institutssicherung, die Preise stehen in einer eigenen Presseinformation. Die Cum-Ex-Durchsuchung von 2022 betrifft das Handelsgeschäft, nicht die Sicherheit deines Depots.
Was noch offen ist
Diese Punkte hat die Deka bis zum 13. Oktober 2026 nicht geklärt. Ich ergänze sie, sobald der Anbieter oder ein Fachmedium mit Datum berichtet:
- Die BaFin-Genehmigung, die die Deka im November 2026 erwartet. Bis dahin können sich alle Zahlen ändern.
- Namen, ISIN und Index-Regeln der beiden Deka-ETFs im Standarddepot.
- Ob einzelne Sparkassen Beratungsentgelte, Ausgabeaufschläge oder Ordergebühren verlangen. Der Kostendeckel von 1,0 % gilt nur für das Standarddepot.
- Was ein späterer Wechsel zu einem anderen Anbieter oder eine Kündigung kostet.
- Wie die Auszahlphase bei der Deka konkret aussieht, etwa ob sie einen eigenen Auszahlplan anbietet.
Kostenrechnung über 30 Jahre
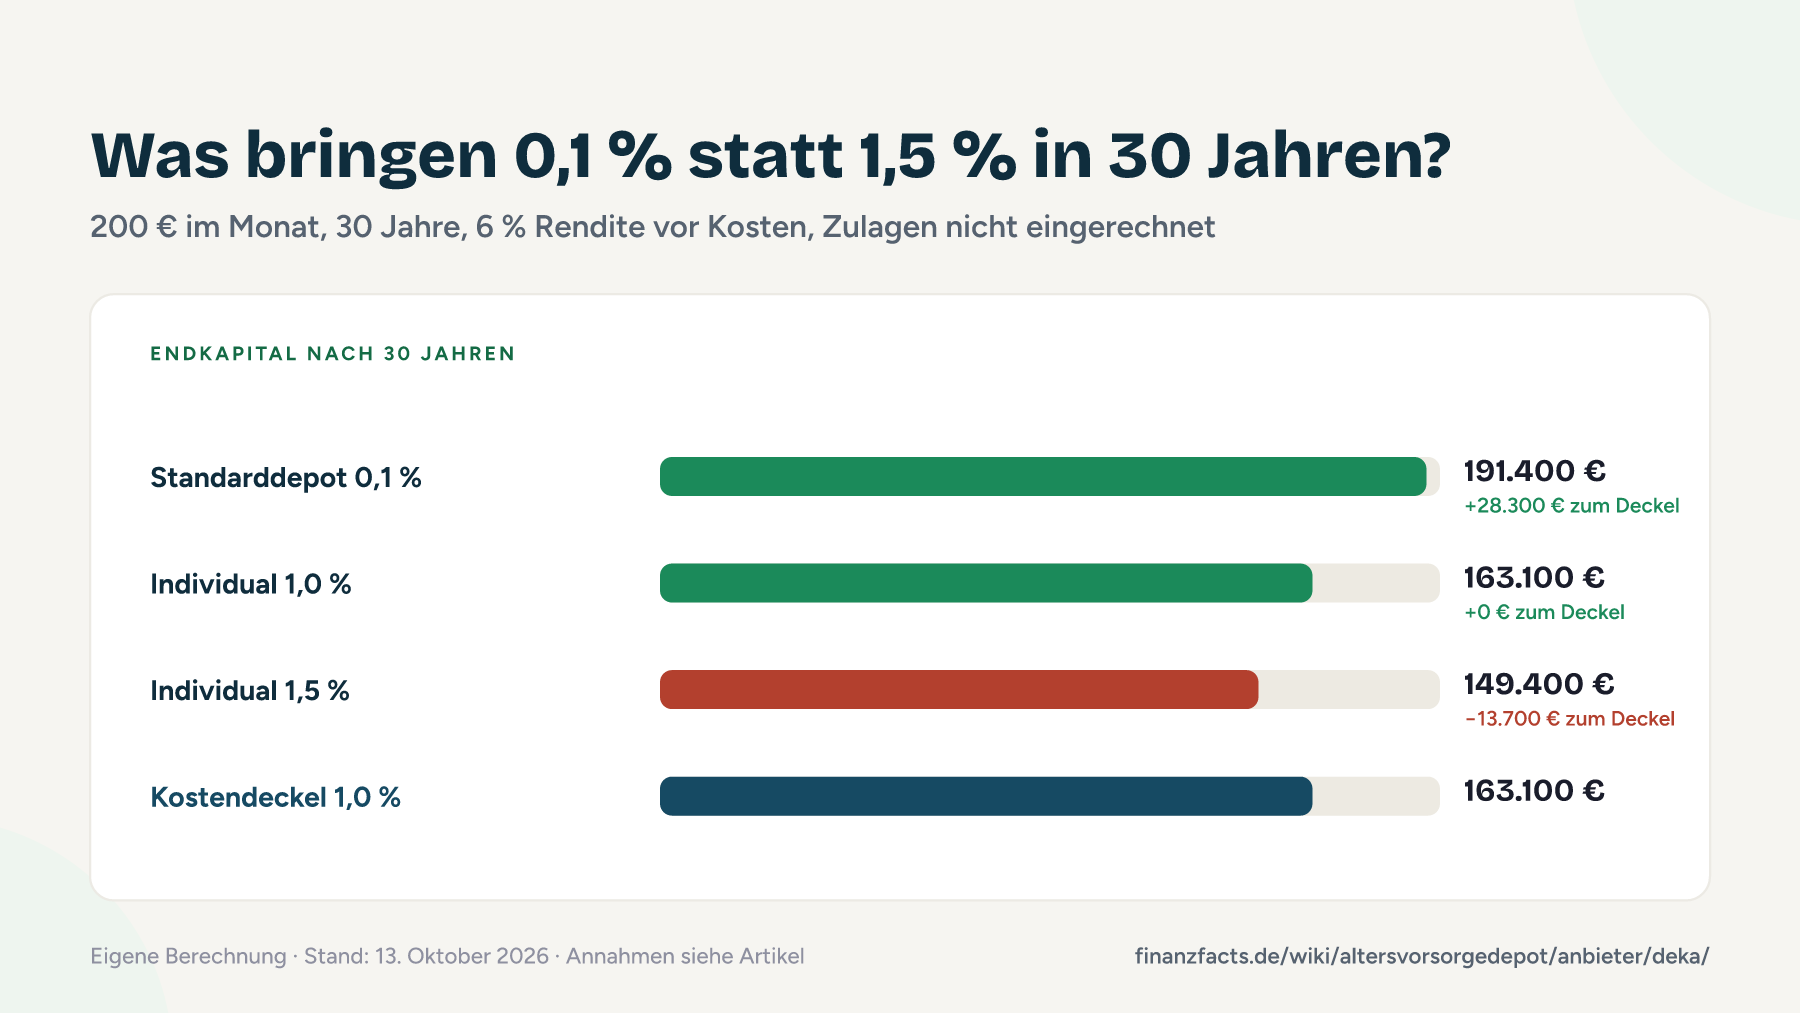
Ich rechne mit 200 € im Monat, 30 Jahren und 6 % Bruttorendite pro Jahr. Für das Standarddepot nehme ich die 0,1 % der Deka, für das Individualprodukt die untere und die obere Grenze der genannten Spanne.
| Variante | Endkapital nach 30 Jahren | Vorsprung zum 1,0-%-Deckel | Annahme |
|---|---|---|---|
| Standarddepot 0,1 % | 191.400 € | 28.300 € | Effektivkosten laut Deka-Presseinformation vom 09.09.2026 |
| Individualprodukt 1,0 % | 163.100 € | 0 € | untere Grenze der Deka-Spanne |
| Individualprodukt 1,5 % | 149.400 € | -13.700 € | obere Grenze der Deka-Spanne |
| Gesetzlicher Kostendeckel 1,0 % | 163.100 € | 0 € | Vergleichsgröße: maximal erlaubte Effektivkosten im Standarddepot |
| Rechenbasis ohne Kosten | 194.900 € | 31.800 € | theoretische Obergrenze bei 0 % laufenden Kosten |
Rechenweg: 200 € monatliche Einzahlung, 30 Jahre, 6 % Bruttorendite pro Jahr abzüglich der laufenden Kosten, Jahresrendite effektiv auf Monate umgerechnet, nachschüssig, Werte auf 100 € gerundet. Zulagen sind nicht eingerechnet, weil sie bei jedem Anbieter gleich ausfallen. Spreads und Zuwendungen bleiben außen vor. Die Formel steckt auch im Altersvorsorgedepot-Rechner.
Ergebnis: Mit der Variante „Standarddepot 0,1 %“ landest du rechnerisch bei 191.400 €. Das sind 28.300 € mehr als beim gesetzlichen Kostendeckel (163.100 €) und 3.500 € weniger als in der kostenfreien Rechenbasis (194.900 €). Die Zulagen von bis zu 540 € pro Jahr kommen bei jedem Anbieter obendrauf. Was die Förderung in deinem Fall bringt, rechnet der Altersvorsorgedepot-Rechner aus.
Für wen das Angebot passt
- Du willst eine Filiale und eine Ansprechperson und trotzdem Kosten auf Neobroker-Niveau: Das Standarddepot ist dafür gebaut.
- Du hast dein Girokonto bei der Sparkasse und willst die Vorsorge in der App führen, die du schon nutzt.
- Du planst die Frühstart-Rente für dein Kind und willst beides bei einem Anbieter haben.
- Weniger passend: Wer eine Beitragsgarantie sucht oder sich die ETFs selbst aussuchen will, findet bei der Deka nichts davon.
Alternativen zum Altersvorsorgedepot bei der Deka
Das Altersvorsorgedepot lohnt sich vor allem, wenn du im Alter einen niedrigeren Steuersatz erwartest und das Geld bis 65 nicht brauchst. Wer flexibel bleiben will oder kaum Steuern zahlt, sollte auch die anderen Wege kennen.
Im regulären Sparkassen-Depot kommst du jederzeit an dein Geld, Zulagen und Steuerstundung fallen weg. Welche Broker für einen freien ETF-Sparplan günstiger sind, zeigt der Neobroker-Vergleich.
Bis 1.800 € im Jahr ins geförderte Standarddepot, den Rest frei anlegen: So holst du die volle Grundzulage und behältst Geld, das du vor 65 nutzen kannst. Die Aufteilung beschreibt der perfekte Plan fürs Altersvorsorgedepot.
Hast du einen Riester-Vertrag bei der Sparkasse oder Deka, rechne vor einem Wechsel Garantie, Kosten und Zulagen durch. Was ein Übertrag bringt, steht unter Riester und Altersvorsorgedepot.
Die Deka plant die Frühstart-Rente zum selben Preis wie das Standarddepot. Was der Staat zahlt und wie viel daraus werden kann, zeigt der Frühstart-Rente-Rechner.
Andere Anbieter, die sich lohnen könnten
- flatex: Standarddepot Core ohne Depot- und Orderprovision, ETF-Kosten mindestens fünf Jahre erstattet, danach höchstens 0,07 % pro Jahr.
- Trade Republic: Laut Pressemitteilung vom 13.10.2026 Depot und Sparpläne für 0 € und mehrere Dutzend ETFs ohne Produktkosten.
- Union Investment: Die Filialbank-Alternative der Volksbanken mit einer Variante, die Beiträge und Zulagen zu 100 % garantiert; Basis kostet laut Stiftung Warentest 0,55 %.
Alle zwölf Anbieter mit ihren Kosten nebeneinander findest du in der Übersicht aller Altersvorsorgedepot-Anbieter. Bist du verbeamtet, lies vorher, wie Beamte die Zulagen bekommen.
Vormerkung und Prämie
Eine Vormerkung oder Warteliste gibt es bei der Deka nicht, eine Startprämie auch nicht. Das Angebot kommt ab Anfang 2027 in die Sparkassen, auf deren Websites und in die Sparkassen-App. Fragen vorab beantwortet deine Sparkasse. Die Deka zahlt finanzfacts keine Provision, der Link führt zur Presseinformation, weil die Deka noch keine eigene Produktseite hat.
Alle Infos zu der Deka: Kontakt, Aufsicht, Bewertungen
Unternehmen
- Firma
- DekaBank Deutsche Girozentrale, Anstalt des öffentlichen Rechts (HRA 16068, Amtsgericht Frankfurt am Main)
- Sitz
- Große Gallusstraße 14, 60315 Frankfurt am Main
- Gegründet
- 1918 als Deutsche Girozentrale (Vorläuferin)
- Konzern/Eigentümer
- Sparkassen-Finanzgruppe: je 50 % über den Deutschen Sparkassen- und Giroverband und die Deka Erwerbsgesellschaft
- Aufsicht
- Europäische Zentralbank und BaFin, Banklizenz
- Kunden
- 6,2 Mio. betreute Depots, 485 Mrd. € verwaltetes Vermögen (30.06.2026)
Kontakt
- Telefon
- +49 69 7147-652, Montag bis Freitag 8 bis 18 Uhr; Rückruf per Formular buchbar
- E-Mail/Formular
- Kontaktformulare auf deka.de; laut Impressum service@deka.de. Fragen zum Vertrag beantwortet ab 2027 deine Sparkasse.
- Chat
- KI-Chat auf deka.de
- Postanschrift
- DekaBank Deutsche Girozentrale, Postfach 110523, 60040 Frankfurt am Main
- Infoseite AVD
- Deka-Presseinformation vom 09.09.2026 (eine eigene Produktseite gibt es noch nicht)
Bewertungen von Kunden
| Plattform | Bewertung | Anzahl | Stand |
|---|---|---|---|
| Trustpilot | 1,5 von 5 | 110 Bewertungen (deka.de) | 13.10.2026 |
| App Store | 4,6 von 5 | rund 2,65 Mio. Bewertungen (App Sparkasse) | 13.10.2026 |
| Google Play | 4,3 von 5 | 756.912 Bewertungen (App Sparkasse) | 13.10.2026 |
Auf Trustpilot schreiben fast nur unzufriedene Fondskunden, oft über Gebühren und Papierformulare; die Deka lädt dort nicht zu Bewertungen ein. Die App-Stores bewerten die Sparkassen-App, über die du das Depot steuern wirst, nicht das Altersvorsorgedepot selbst.
Häufige Fragen zum Altersvorsorgedepot bei der Deka
Was kostet das Altersvorsorgedepot bei der Deka?
Muss ich Sparkassenkunde sein?
Welche ETFs stecken im Deka-Standarddepot?
Kann ich mich bei der Deka vormerken lassen?
Quellen mit Datum (Stand 13. Oktober 2026)
- Deka: Deka startet mit attraktivem Produktangebot für Altersvorsorge (Presseinformation) (Anbieter, 09.09.2026)
- Deka: Impressum (Anbieter, 13.10.2026)
- Deka: Kontakt (Anbieter, 13.10.2026)
- DekaBank: Institutsinformationen, Hinweise zur Einlagensicherung (PDF) (Anbieter, 13.10.2026)
- Börsen-Zeitung: Deka bringt Vorsorgedepot zum Kampfpreis (Fachmedium, 09.09.2026)
- extraETF: Sparkassen kontern Neobroker, Deka macht Altersvorsorgedepot zur Kampfansage (Fachmedium, 09.09.2026)
- Stiftung Warentest: Neue geförderte Altersvorsorge: Deka, DWS, Scalable & Co (Fachmedium, 25.09.2026)
- extraETF: Altersvorsorgedepot Vergleich (2027) (Fachmedium, 13.10.2026)
- LTO: Razzia bei der Dekabank (Cum-Ex) (Fachmedium, 22.06.2022)
- Wikipedia: DekaBank (Eigentümer, Gründung) (Portal, 13.10.2026)
- Trustpilot: DekaBank (Portal, 13.10.2026)
- App Store: Sparkasse Ihre mobile Filiale (Portal, 13.10.2026)
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorge (Behörde)
Die Sparkasse wird zum Preisbrecher, aber nur im Standarddepot
0,1 % pro Jahr, Depot und Zulagenverwaltung gratis: Mit diesem Preis liegt die Deka beim Standarddepot auf Neobroker-Niveau und klar vor DWS (0,28 % ab dem dritten Jahr) und Union Investment (0,55 %). In meiner Rechnung bleiben nach 30 Jahren 191.400 €, nur 3.500 € weniger als ganz ohne Kosten. Für alle, die eine Filiale und ein Gesicht wollen, ist das die beste Nachricht dieser Reform.
Mein Rat: Geh mit dem Satz „Ich möchte das Standarddepot zu 0,1 %“ in die Sparkasse und lass dir jede Abweichung begründen. Das Individualprodukt landet zu 1,5 % rund 42.000 € unter dem Standarddepot. Bevor du unterschreibst, sollte die BaFin-Freigabe da sein und die Deka die ETF-Namen nennen. Wie sich das Angebot gegen die anderen schlägt, zeigt der Anbieter-Vergleich.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
