Altersvorsorgedepot, bAV, Rürup oder ETF-Depot: Was zuerst?
In welcher Reihenfolge du deine Sparrate verteilst und wie sich die fünf Wege bei Förderung, Steuer, Krankenversicherung und Flexibilität unterscheiden.
 Florian Baumann
Lesezeit: ca. 10 Minuten
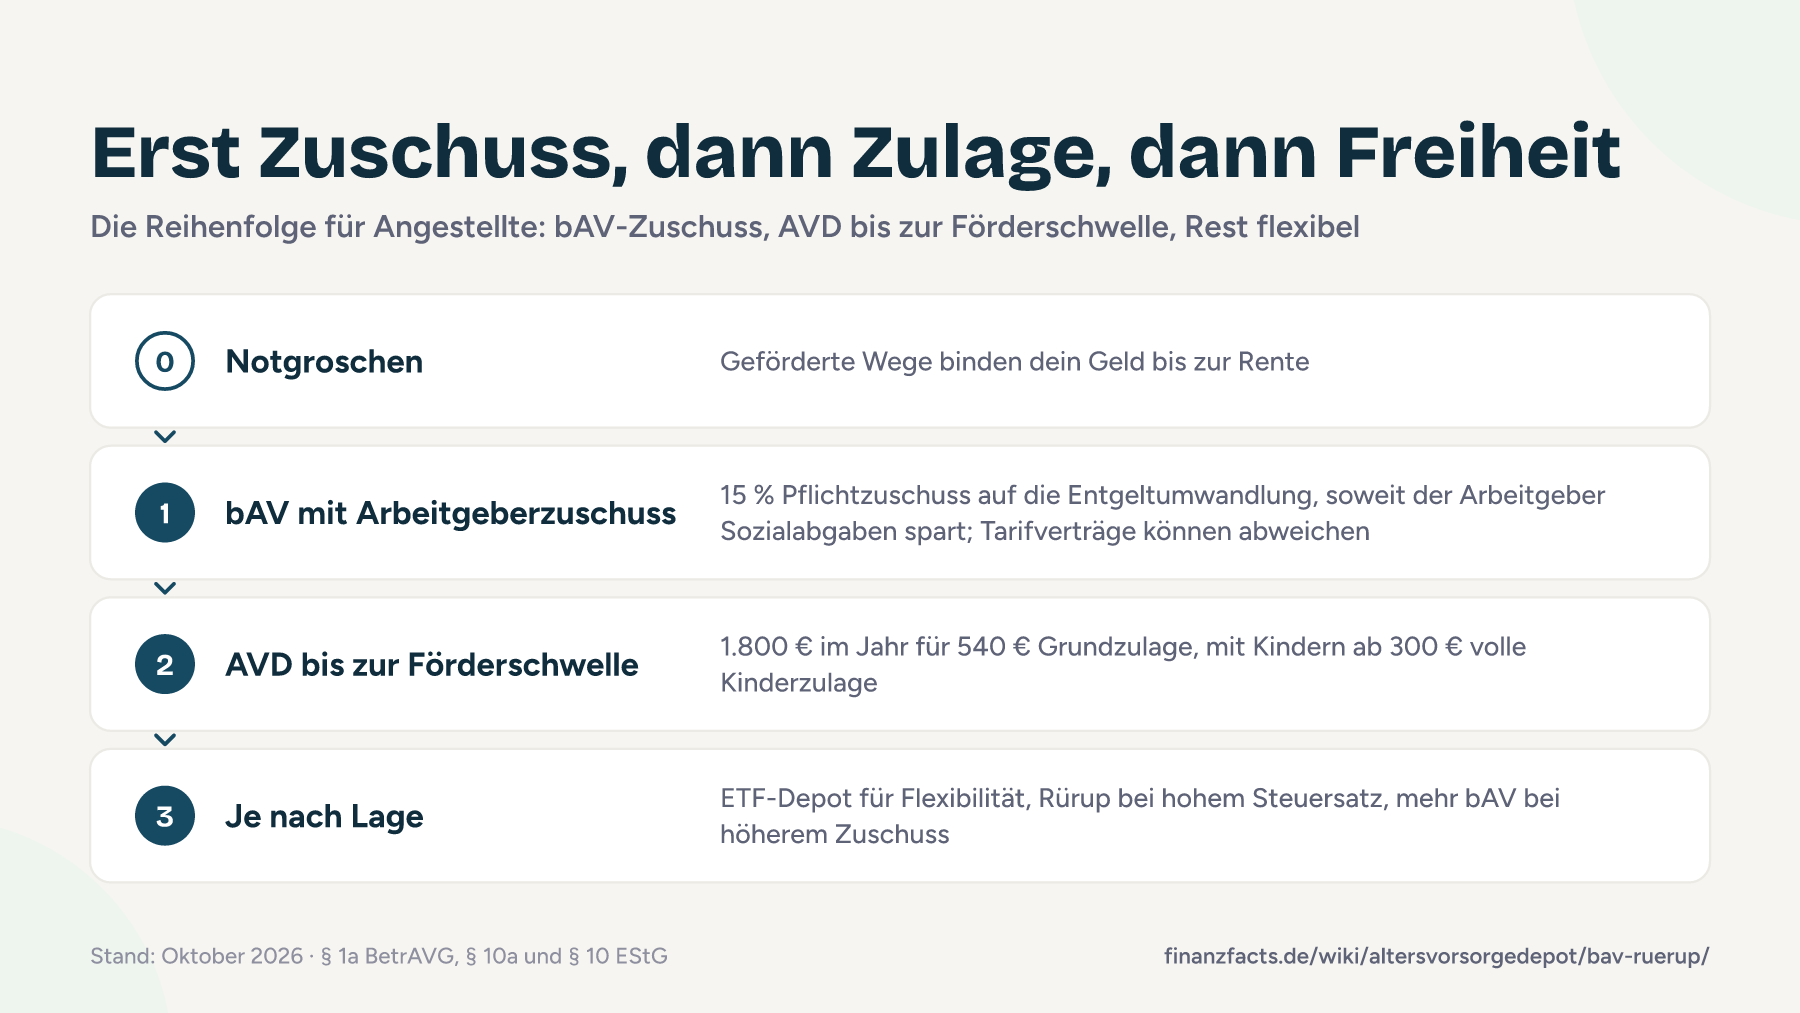
- Für die meisten Angestellten gilt: erst den Arbeitgeberzuschuss zur Betriebsrente mitnehmen, dann das Altersvorsorgedepot bis zur Förderschwelle füllen, danach je nach Lage ETF-Depot, Rürup oder mehr bAV.
- Wandelst du Gehalt in eine Betriebsrente um, muss dein Arbeitgeber 15 % des Betrags dazulegen, soweit er dadurch Sozialabgaben spart (§ 1a Abs. 1a BetrAVG).
- Das AVD bringt bis 540 € Grundzulage plus bis 300 € je Kind. Pflichtversicherte Rentner zahlen auf die Auszahlung nach dem Gesetzeswortlaut keine Krankenkassenbeiträge, auf die Betriebsrente schon.
- Rürup passt vor allem zu Selbstständigen mit hohem Steuersatz: hoher Sonderausgabenabzug, dafür eine lebenslange Rente ohne Kapitalzugriff, die du nicht vererben kannst.
- Das normale ETF-Depot hat keine Förderung, bleibt aber jederzeit verfügbar und voll vererbbar.
Inhaltsverzeichnis +
In welcher Reihenfolge solltest du sparen?
Dahinter steckt eine einfache Regel: Geld, das jemand anderes dazulegt, kommt zuerst. Danach kommt die höchste staatliche Förderquote. Am Ende steht Geld, bei dem dir Flexibilität wichtiger ist als Förderung.
Vorab gehört ein Notgroschen auf das Tagesgeldkonto. Alle geförderten Wege binden dein Geld bis zur Rente, und eine Kündigung mit Auszahlung kostet dich beim AVD die gesamte Förderung.
- Zuerst den Arbeitgeberzuschuss zur Betriebsrente mitnehmen. Wandelst du Gehalt um, muss dein Arbeitgeber 15 % des umgewandelten Betrags an Pensionsfonds, Pensionskasse oder Direktversicherung weiterleiten, soweit er dadurch Sozialabgaben spart (§ 1a Abs. 1a BetrAVG). Ein Tarifvertrag darf davon abweichen (§ 19 Abs. 1 BetrAVG). Zahlt er mehr, umso besser. Dieses Geld bekommst du nirgends sonst, deshalb steht es vorn. Gibt dein Arbeitgeber einen festen oder höheren Zuschuss nur bis zu einer Grenze, wandle mindestens so viel um, dass du ihn voll bekommst.
- Dann das AVD bis zur Förderschwelle füllen. Die ersten 360 € im Jahr fördert der Staat mit 50 %, den Rest bis 1.800 € mit 25 %. Mit 1.800 € im Jahr (150 € im Monat) holst du die volle Grundzulage von 540 €. Mit Kindern reichen schon 300 € im Jahr (25 € im Monat) für die volle Kinderzulage von bis zu 300 € je Kind. Unter 120 € gibt es gar nichts. Dazu kommt: Als pflichtversicherter Rentner in der Krankenversicherung der Rentner (KVdR) zahlst du auf die Auszahlung nach dem Gesetzeswortlaut keine Beiträge.
- Danach entscheidet deine Lage. Willst du flexibel bleiben oder vererben, nimm das normale ETF-Depot. Bist du selbstständig mit hohem Steuersatz, prüf Rürup. Legt dein Arbeitgeber über den Pflichtzuschuss hinaus etwas dazu, kann mehr bAV sinnvoll sein. Beiträge über 1.800 € ins AVD lohnen sich nur, wenn du das Geld sicher nicht vor 65 brauchst und im Alter pflichtversichert bist, mehr dazu im Ratgeber Steuern im Altersvorsorgedepot.
Diese Reihenfolge ist ein Startpunkt. Wer im Alter freiwillig versichert sein dürfte, wer bald in Rente geht oder wer seinen Arbeitgeber oft wechselt, gewichtet anders. Die Lesertypen weiter unten zeigen, wie.
AVD, bAV, Rürup, ETF-Police und ETF-Depot im Vergleich
Die Tabelle zeigt die gesetzliche Mechanik, keine Produktnoten. Bei Betriebsrente, Rürup und Fondspolice bestimmt der einzelne Vertrag, was er kostet und wie flexibel er ist.
| Kriterium | Altersvorsorgedepot | bAV (Entgeltumwandlung) | Rürup | ETF-Rentenversicherung | ETF-Depot |
|---|---|---|---|---|---|
| Förderung | Grundzulage bis 540 €, Kinderzulage bis 300 € je Kind, Abzug bis 1.800 € plus Zulage | steuerfrei bis 8 %, sozialabgabenfrei bis 4 % der Beitragsbemessungsgrenze, 15 % Arbeitgeberzuschuss | Sonderausgabenabzug bis zum Höchstbeitrag der knappschaftlichen Rentenversicherung | keine | keine |
| Flexibilität | ruhen lassen, Anbieter wechseln (bis 150 € plus 150 €), höchstens zwei neue Verträge gefördert | läuft über den Arbeitgeber, Änderungen nach Vereinbarung | Beiträge je nach Vertrag, Kapital fest gebunden | je nach Vertrag | Sparrate jederzeit änderbar |
| Steuer in der Auszahlung | geförderter Teil voll; ungeförderter Teil als Leibrente mit Ertragsanteil, als Auszahlplan nur der Gewinn, nach zwölf Jahren Laufzeit zur Hälfte | voll (§ 22 Nr. 5 EStG) | Besteuerungsanteil nach Rentenbeginn: 84,5 % (2027) bis 100 % (ab 2058) | Rente: Ertragsanteil; Kapital: Gewinn, ab 62 nach 12 Jahren zur Hälfte | 25 % Abgeltungsteuer auf Gewinne, 30 % Teilfreistellung bei Aktien-ETFs |
| Kranken- und Pflegeversicherung, pflichtversichert (KVdR) | keine Beiträge | Beiträge, in der KV nach Freibetrag | keine Beiträge | keine Beiträge | keine Beiträge |
| Kranken- und Pflegeversicherung, freiwillig versichert | auf die volle Auszahlung | auf die volle Betriebsrente | auf die volle Rente | auf die volle Rente | auf die Kapitalerträge |
| Vererbbarkeit | Ehegatte übernimmt förderunschädlich, andere Erben bekommen das Kapital ohne Förderung | Hinterbliebenenleistung nur, wenn die Zusage sie vorsieht | nicht vererblich, Hinterbliebenenabsicherung möglich | laut Vertrag (Todesfallleistung, Rentengarantiezeit) | voll vererbbar |
| Kosten | Standarddepot höchstens 1,0 % Effektivkosten, freies AVD ohne Deckel | ohne gesetzlichen Deckel | ohne gesetzlichen Deckel | ohne Deckel, Versicherungs- und Fondskosten | Depot- und Fondskosten je nach Anbieter |
| Zugriff vor der Rente | nur per Kündigung mit Rückzahlung der Förderung; Auszahlung frühestens mit 65 oder ab Beginn der gesetzlichen Altersrente; Entnahme fürs Eigenheim nur, wenn der Anbieter sie anbietet | in der Regel nein | nein, Rente frühestens mit 62 | Kündigung möglich (Rückkaufswert) | jederzeit |
Zwei Zeilen entscheiden in der Praxis am häufigsten: die Krankenversicherung und der Zugriff. Bist du im Alter pflichtversichert, kostet dich nur die Betriebsrente Beiträge. Brauchst du das Geld womöglich vor der Rente, bleibt nur das normale Depot oder die Kündigung einer Fondspolice zum Rückkaufswert. Die Einzelheiten zur Beitragspflicht stehen im Ratgeber Krankenversicherung auf die AVD-Auszahlung.
AVD oder bAV: Entgeltumwandlung gegen Zulage
Bei der Entgeltumwandlung zahlt dein Arbeitgeber einen Teil deines Bruttogehalts in eine Pensionskasse, einen Pensionsfonds oder eine Direktversicherung. Darauf hast du einen Rechtsanspruch bis 4 % der Beitragsbemessungsgrenze der Rentenversicherung (§ 1a Abs. 1 BetrAVG). Steuerfrei bleiben Beiträge bis 8 % dieser Grenze (§ 3 Nr. 63 EStG), sozialabgabenfrei bis 4 % (§ 1 Abs. 1 Satz 1 Nr. 9 SvEV).
Das AVD funktioniert umgekehrt. Du zahlst aus dem Netto, der Staat legt die Zulage dazu, und das Finanzamt erstattet über die Günstigerprüfung, was der Sonderausgabenabzug mehr bringt als die Zulage.
Rechenbeispiel: je 150 € im Monat
Annahmen: Angestellter ohne Kinder, Gehalt unter der Beitragsbemessungsgrenze, Grenzsteuersatz 30 %, auf den umgewandelten Betrag sparst du 20 % Sozialabgaben (vereinfachte Annahme, dein echter Satz hängt unter anderem vom Zusatzbeitrag deiner Krankenkasse ab), der Arbeitgeber zahlt den Pflichtzuschuss von 15 %.
| Im Monat | bAV (Entgeltumwandlung) | Altersvorsorgedepot |
|---|---|---|
| Dein Beitrag | 150,00 € vom Brutto | 150,00 € vom Netto |
| Ersparnis Steuer und Sozialabgaben | 75,00 € | keine sofortige Ersparnis |
| Steuererstattung über die Günstigerprüfung | entfällt | 13,50 € |
| Zuschuss | 22,50 € vom Arbeitgeber | 45,00 € Zulage |
| Fließt in den Vertrag | 172,50 € | 195,00 € |
| Kostet dich netto | 75,00 € | 136,50 € |
In der Ansparphase liegt die bAV vorn: Für 75 € netto landen 172,50 € im Vertrag. In der Auszahlung holt das AVD auf. Die Betriebsrente versteuerst du voll (§ 22 Nr. 5 Satz 1 EStG), wie den geförderten Teil des AVD. Dazu kommen Kranken- und Pflegebeiträge, auch als pflichtversicherter Rentner, weil die Betriebsrente als Versorgungsbezug gilt (§ 229 Abs. 1 Nr. 5 SGB V). Und weil du auf den umgewandelten Lohn keine Rentenbeiträge zahlst, sammelst du dafür auch keine Ansprüche in der gesetzlichen Rente.
Daraus folgt: Den Arbeitgeberzuschuss lässt du nicht liegen. Ob weitere Euro in die bAV oder ins AVD gehen, entscheiden vor allem die Kosten des Betriebsrentenvertrags und deine Krankenversicherung im Alter. Für das AVD spricht, dass die Auszahlung für KVdR-Rentner nach dem Gesetzeswortlaut beitragsfrei bleibt und du Anbieter und Kosten selbst wählst. Lass dir die Effektivkosten des bAV-Vertrags zeigen, bevor du mehr umwandelst. Beides schließt sich nicht aus, du kannst parallel sparen.
Und die vermögenswirksamen Leistungen?
Das Altersvorsorgereformgesetz enthält keine eigene Regel zu vermögenswirksamen Leistungen (VL). Ob dein Arbeitgeber VL direkt in ein Altersvorsorgedepot überweisen kann, ist damit offen (Stand: Oktober 2026). Frag deine Personalabteilung zwei Dinge: Akzeptiert sie ein AVD als Anlage für VL? Und kannst du die VL stattdessen in die Betriebsrente umwandeln? Bis zur Antwort läuft dein bestehender VL-Vertrag einfach weiter.
AVD oder Rürup: Für wen sich die Basisrente lohnt
Die Rürup- oder Basisrente fördert der Staat allein über den Sonderausgabenabzug, eine Zulage gibt es nicht. Abziehbar sind Beiträge bis zum Höchstbeitrag zur knappschaftlichen Rentenversicherung, und zwar zusammen mit deinen Beiträgen zur gesetzlichen Rente oder zum Versorgungswerk (§ 10 Abs. 1 Nr. 2, Abs. 3 EStG). Seit 2023 zählt der volle Betrag. Je höher dein Steuersatz, desto mehr bringt das.
Der Preis ist die starre Form. Der Vertrag darf nur eine monatliche, lebenslange Leibrente vorsehen, frühestens ab 62. Die Ansprüche dürfen „nicht vererblich, nicht übertragbar, nicht beleihbar, nicht veräußerbar und nicht kapitalisierbar sein“ (§ 10 Abs. 1 Nr. 2 Satz 2 EStG). Ein Teilkapital wie beim AVD gibt es nicht, einen Auszahlplan auch nicht. Für Hinterbliebene kann der Vertrag eine Absicherung vorsehen.
In der Auszahlung versteuerst du den Besteuerungsanteil, der vom Jahr des Rentenbeginns abhängt: 84,5 % bei Beginn 2027, 91 % bei Beginn 2040, 100 % ab 2058 (§ 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. aa EStG). In der KVdR zahlst du nach dem Gesetzeswortlaut auf die Rürup-Rente keine Beiträge, weil sie nicht zu den Versorgungsbezügen nach § 229 SGB V zählt. Als freiwillig Versicherter schon.
AVD und Rürup schließen sich nicht aus. Die beiden Abzüge laufen über getrennte Höchstbeträge (§ 10a und § 10 EStG). Als Selbstständiger unter 67 mit Einkünften nach § 15 oder § 18 Abs. 1 Nr. 1 bis 3 EStG und abgegebener Steuererklärung bekommst du ab 2027 auch die AVD-Zulage. Für die ersten 1.800 € im Jahr liegt das AVD vorn: Bei 42 % Grenzsteuersatz bringen sie dort 982,80 € (540 € Zulage plus 442,80 € Erstattung), im Rürup-Vertrag 756 € Steuerersparnis. Was Selbstständige sonst beachten müssen, steht im Ratgeber Altersvorsorgedepot für Selbstständige.
ETF-Rentenversicherung oder normales ETF-Depot neben dem AVD?
Beide Wege bekommen keine staatliche Förderung. Sie unterscheiden sich bei Steuer, Kosten und Zugriff.
ETF-Rentenversicherung (Fondspolice)
Ein Versicherer legt deine Beiträge in Fonds an. In der Ansparphase fällt keine Vorabpauschale an (§ 16 Abs. 2 Satz 2 Nr. 2 InvStG). Lässt du dir am Ende Kapital auszahlen, versteuerst du den Gewinn, und nur zur Hälfte, wenn die Auszahlung nach dem 62. Geburtstag und nach zwölf Jahren Laufzeit kommt (§ 20 Abs. 1 Nr. 6 Satz 2 EStG mit § 52 Abs. 28 Satz 7 EStG). Wählst du eine lebenslange Rente, zählt nur der Ertragsanteil, bei Rentenbeginn mit 67 zum Beispiel 17 %.
Steuerlich ähnelt das dem ungeförderten Teil im AVD. Den Unterschied machen die Kosten: Für Fondspolicen gilt kein gesetzlicher Kostendeckel, und zu den Fondskosten kommen die Kosten der Versicherung. Prüf die Effektivkosten im Produktinformationsblatt, bevor du unterschreibst. Im neuen geförderten System bieten Versicherer Rentenversicherungen als Garantieprodukt an, ebenfalls ohne Kostendeckel. Die Unterschiede erklärt der Ratgeber Standarddepot, freies AVD oder Garantieprodukt.
Normales ETF-Depot
Hier zahlst du auf Gewinne und Ausschüttungen 25 % Abgeltungsteuer (§ 32d Abs. 1 EStG), bei Aktien-ETFs sind 30 % der Erträge steuerfrei (§ 20 Abs. 1 InvStG). Erträge bis zum Sparer-Pauschbetrag von 1.000 € im Jahr bleiben steuerfrei (§ 20 Abs. 9 EStG). Jedes Jahr kann eine Vorabpauschale anfallen, ihre Höhe schätzt der Vorabpauschale-Rechner. Dafür kommst du jederzeit an dein Geld, vererbst es vollständig und zahlst als pflichtversicherter Rentner keine Krankenkassenbeiträge auf die Erträge.
Für Geld oberhalb der Förderschwelle spricht die Flexibilität für das normale Depot. Eine Fondspolice lohnt sich daneben nur, wenn ihre Kosten niedrig sind und du die halbe Besteuerung sicher erreichst.
Was passt zu dir? Vier typische Fälle
| Lesertyp | So verteilst du | Warum |
|---|---|---|
| Angestellter mit Arbeitgeberzuschuss | 1. bAV so weit, wie der Arbeitgeber bezuschusst. 2. AVD mit 150 € im Monat. 3. Rest ins ETF-Depot. | Der Zuschuss ist sofortiges Plus. Das AVD bleibt in der KVdR beitragsfrei, die bAV nicht. Das Depot hält dich flexibel. |
| Selbstständiger mit hohem Steuersatz | 1. AVD mit 1.800 € im Jahr, wenn du Gewerbe- oder freiberufliche Einkünfte hast und die Steuererklärung abgibst. 2. Rürup für weiteren Abzug. 3. ETF-Depot als Reserve. | Bei 42 % bringen 1.800 € im AVD 982,80 €, im Rürup-Vertrag 756 €. Bist du im Alter freiwillig gesetzlich versichert, kosten beide in der Auszahlung Krankenkassenbeiträge. |
| Geringverdiener mit zwei Kindern | 1. Notgroschen. 2. AVD mit 300 € im Jahr (25 € im Monat). 3. bAV, wenn der Arbeitgeber einen Zuschuss zahlt. | 300 € Eigenbeitrag bringen 150 € Grundzulage plus 600 € Kinderzulage, zusammen 750 €. Der geförderte Teil ist beim Grundsicherungsgeld geschützt. |
| Beamter | 1. AVD mit 1.800 € im Jahr, Einwilligung bis zum Jahresende abgeben. 2. Rürup oder ETF-Depot, je nach Steuersatz und Wunsch nach Flexibilität. | Eine bAV gibt es für Beamte nicht, die Pension übernimmt ihre Rolle. Als privat Versicherter zahlst du auf die AVD-Auszahlung keine Beiträge. |
Für Geringverdiener mit Kindern ist die Kinderzulage der stärkste Hebel. Wer wenig verdient, spart über die Steuer kaum etwas, die Zulage hängt aber nur vom Eigenbeitrag ab. Mehr dazu im Ratgeber für Geringverdiener. Beamte brauchen für die Zulage eine Einwilligung zur Datenübermittlung, die bis zum Ende des Beitragsjahres vorliegen muss, Details im Ratgeber Altersvorsorgedepot für Beamte.
Zwei Sonderfälle fehlen in der Tabelle. Bist du verheiratet und hast keinen eigenen Förderanspruch, lies den Ratgeber Altersvorsorgedepot für Ehepartner. Stehst du kurz vor der Rente, verschiebt sich die Rechnung, weil das AVD frühestens mit 65 oder ab Beginn der gesetzlichen Altersrente auszahlt und der ungeförderte Teil zwölf Jahre Laufzeit für die halbe Besteuerung braucht: siehe Altersvorsorgedepot mit 50, 55 oder 60.
Häufige Fragen zu AVD, bAV, Rürup und ETF-Depot
Altersvorsorgedepot oder Betriebsrente: Was ist besser?
Kann ich Altersvorsorgedepot und Rürup gleichzeitig nutzen?
Kann ich vermögenswirksame Leistungen ins Altersvorsorgedepot einzahlen?
Lohnt sich eine ETF-Rentenversicherung neben dem Altersvorsorgedepot?
Rechtliche Grundlagen und Daten
- § 1a BetrAVG (Entgeltumwandlung, Arbeitgeberzuschuss), Gesetze im Internet
- § 19 BetrAVG (Abweichung durch Tarifvertrag), Gesetze im Internet
- § 3 Nr. 63 EStG (steuerfreie Beiträge zur bAV), Gesetze im Internet
- § 10 EStG (Basisrente, Sonderausgaben), Gesetze im Internet
- § 10a EStG (Altersvorsorgebeiträge), Gesetze im Internet
- § 22 EStG (Besteuerung von Renten und Altersvorsorgeleistungen), Gesetze im Internet
- § 229 SGB V (Versorgungsbezüge), Gesetze im Internet
- Gesetzesbeschluss zum Altersvorsorgereformgesetz, BR-Drs. 206/26 (27.03.2026)
Wer zuerst das Geld anderer einsammelt, macht wenig falsch
Die Frage „AVD oder bAV“ ist für die meisten falsch gestellt. Ich würde beides nutzen: den Zuschuss des Arbeitgebers, weil er geschenktes Geld ist, und das AVD bis 1.800 € im Jahr, weil die Zulage stark ist und die Auszahlung für Pflichtversicherte keine Krankenkassenbeiträge kostet. Mehr als den Zuschuss in die Betriebsrente zu stecken, überzeugt mich nur, wenn der Arbeitgeber spürbar mehr dazulegt.
Rürup und Fondspolice sind für mich Spezialwerkzeuge. Rürup für Selbstständige mit hohem Steuersatz, die das Geld sicher nicht vor der Rente brauchen. Die Fondspolice nur mit nachweislich niedrigen Kosten. Alles Weitere gehört in ein normales ETF-Depot, das ich jederzeit verkaufen und vererben kann.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
