Standarddepot, freies Altersvorsorgedepot oder Garantieprodukt?
Was die drei Varianten unterscheidet, wie der Gleitpfad im Standarddepot funktioniert, was dich eine Garantie kostet und welche Variante zu dir passt.
 Florian Baumann
Lesezeit: ca. 8 Minuten
- Das Standarddepot ist die einzige Variante mit Kostendeckel: höchstens 1,0 % Effektivkosten im Jahr, zwei fertig ausgewählte Fonds, Abschluss online ohne Beratungspflicht.
- Im freien Altersvorsorgedepot liegen Fonds bis Risikoklasse 5, die der Anbieter oder du auswählst. Es gibt weder Garantie noch Kostendeckel.
- Ein Garantieprodukt sichert zum Auszahlungsbeginn 80 % oder 100 % deiner Beiträge samt Zulagen. Einen Kostendeckel hat es nicht, die Verbraucherzentrale erwartet 1,5 bis 2,5 % Effektivkosten im Jahr oder mehr.
- Der Gleitpfad im Standarddepot senkt den Anteil des chancenreichen Fonds: fünf Jahre vor der Auszahlung auf höchstens 50 %, zwei Jahre vorher auf höchstens 30 %.
- Jeder Anbieter eines freien Depots oder Garantieprodukts muss auch ein Standarddepot anbieten, selbst oder über einen Partner.
Inhaltsverzeichnis +
Was ist der Unterschied zwischen Standarddepot, freiem Depot und Garantieprodukt?
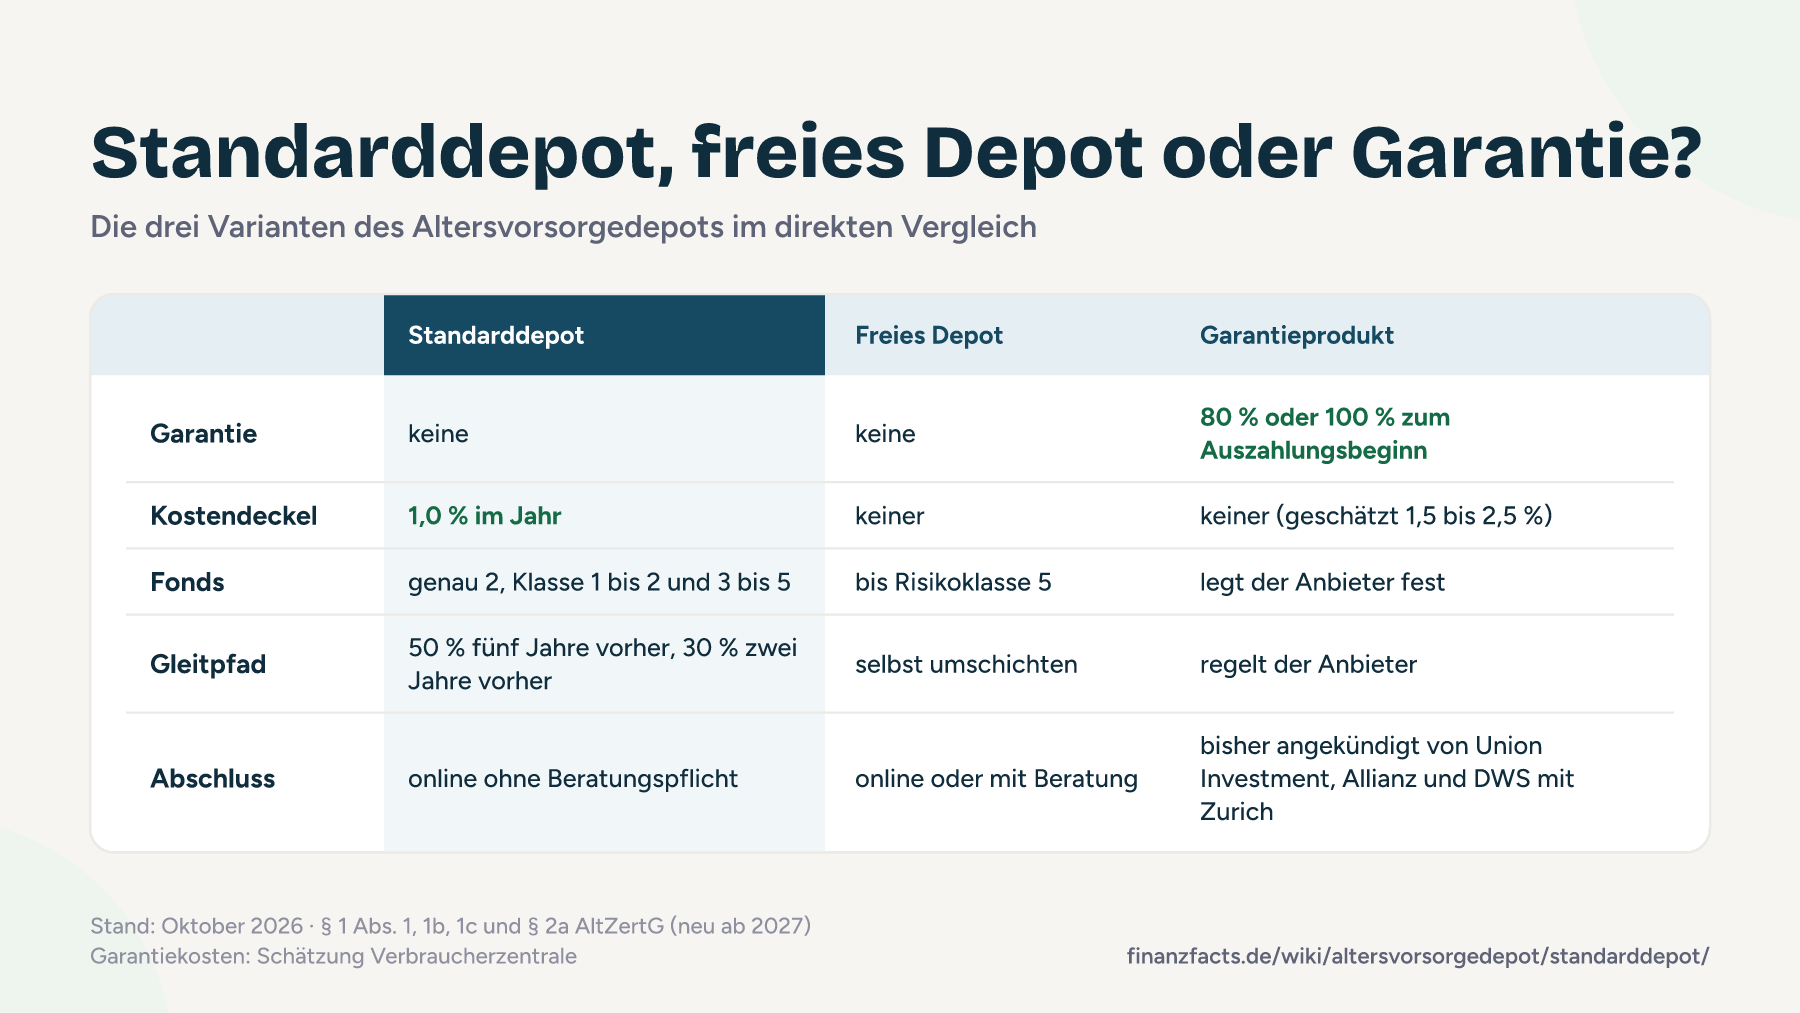
Der größte Unterschied liegt bei Kosten und Sicherheit. Nur das Standarddepot hat einen gesetzlichen Kostendeckel, nur das Garantieprodukt sichert einen Mindestbetrag zu. Das freie Depot bietet die größte Auswahl, dafür übernimmt niemand die Umschichtung vor der Rente für dich.
| Merkmal | Standarddepot | Freies Altersvorsorgedepot | Garantieprodukt |
|---|---|---|---|
| Garantie | keine | keine | 80 % oder 100 % der Beiträge inklusive Zulagen zum Auszahlungsbeginn |
| Kostendeckel | 1,0 % Effektivkosten im Jahr | keiner | keiner |
| Anlage | genau zwei Fonds: einer aus Risikoklasse 1 bis 2, einer aus 3 bis 5 | Fonds bis Risikoklasse 5 und bestimmte Staatsanleihen; Eigenauswahl, wenn der Vertrag sie vorsieht | legt der Anbieter fest, etwa Garantiefonds oder Versicherungslösung |
| Gleitpfad | gesetzlich: höchstens 50 % chancenreich fünf Jahre vorher, 30 % zwei Jahre vorher | keiner vorgeschrieben, du schichtest selbst um | regelt der Anbieter |
| Abschluss | online, ohne Beratungspflicht | je nach Anbieter online oder mit Beratung | angekündigt bisher von Union Investment (100 %), Allianz und DWS mit Zurich (80 %) |
| Passt zu | Sparern, die nichts auswählen wollen | Sparern mit ETF-Erfahrung | Sparern, denen ein Mindestbetrag wichtiger ist als Rendite |
Rechtsgrundlage sind § 1 Abs. 1 Nr. 3 (Garantieprodukt), Abs. 1b (Altersvorsorgedepot) und Abs. 1c (Standarddepot) AltZertG in der Fassung ab 2027. Welche Fonds im freien Depot erlaubt sind und wie du die Risikoklasse prüfst, steht auf der Seite Welche ETFs im Altersvorsorgedepot erlaubt sind.
Eine vierte Variante richtet sich vor allem an Riester-Sparer kurz vor der Rente: das Auszahlungsprodukt (§ 1 Abs. 1d AltZertG). Es nimmt zum Beginn der Auszahlung übertragenes Kapital auf und zahlt es vollständig als Leistung aus, etwa als Auszahlplan statt Verrentung.
Gut zu wissen: Wer ein freies Depot oder ein Garantieprodukt anbietet, muss auch ein Standarddepot anbieten, selbst oder über einen Kooperationspartner (§ 1 Abs. 3 AltZertG, neu ab 2027). Du kannst also bei fast jedem Anbieter zwischen den Varianten wählen.
Wie funktioniert das Standarddepot?
Du zahlst ein, der Anbieter erledigt den Rest. Er legt dein Geld in genau zwei Fonds an: einen sicheren aus Risikoklasse 1 bis 2 und einen chancenreichen aus Klasse 3 bis 5. Vor der Auszahlung schichtet er nach dem Gleitpfad vom chancenreichen in den sicheren Fonds um.
Ändert sich die Risikoklasse eines Fonds zu stark, muss der Anbieter ihn ersetzen und dich informieren. Den sicheren Fonds tauscht er, sobald dieser in Klasse 4 oder höher rutscht, den chancenreichen, wenn er nicht mehr in Klasse 3 bis 5 liegt (§ 1 Abs. 1c Nr. 4 AltZertG). Du musst dafür nichts tun.
Die Effektivkosten dürfen 1,0 % im Jahr nicht übersteigen (§ 2a Abs. 2 AltZertG). Ein Wirtschaftsprüfer oder Aktuar muss das mindestens alle drei Jahre bestätigen. Den Vertrag kannst du elektronisch abschließen, eine Beratung schreibt das Gesetz nicht vor.
Was die Anbieter für ihr Standarddepot angekündigt haben
Die meisten Angebote liegen weit unter dem Deckel. Das schreibt auch das Bundesfinanzministerium in seiner Antwort auf eine Frage aus dem Bundestag vom 7. Oktober 2026: Private Anbieter böten Kosten weit unterhalb von 1 %.
| Anbieter | Fonds im Standarddepot | Kosten laut Ankündigung |
|---|---|---|
| Trade Republic | vorgegeben, ETFs noch nicht genannt | laut Anbieter kostenfrei, ETF-Kosten erstattet, ohne Enddatum, aber auch ohne Zusage für die Zukunft |
| Scalable Capital | von Scalable ausgewählte ETFs | 0 % bis mindestens 31.12.2027, danach laut Ankündigung vom August höchstens 0,15 % (in der Mitteilung vom Oktober nicht mehr genannt) |
| flatex (Core) | Aktien und defensive Anleihen | ETF-Kosten mindestens fünf Jahre erstattet, danach höchstens 0,07 % |
| Deka (Sparkassen) | zwei Deka-ETFs (Welt-Aktien, Europa-Anleihen) | 0,1 % Effektivkosten |
| quirion | zwei Vanguard-ETFs (Welt-Aktien, globale Anleihen) | ETF-Kosten 0,07 % und 0,08 %, mindestens im ersten Jahr erstattet, ab Jahr zwei offen |
| Smartbroker+ | MSCI World, MSCI ACWI oder FTSE All-World | ETF-Kosten drei Jahre erstattet (bis 25.000 € Anlage), danach ETF-Kosten ohne genannte Zahl |
| DWS über Deutsche Bank und Postbank | zwei ETFs | 0,10 % in den ersten zwei Jahren, danach 0,28 % |
| Fidelity | zwei Fidelity-ETFs (Aktien Klasse 4, Anleihen Klasse 2) | rund 0,35 % plus 12 € Depotgebühr im Jahr |
| Union Investment (Basis) | aktive Aktien- und Renten-ETFs von Quoniam | 0,55 % Verwaltungsvergütung |
Stand: 13. Oktober 2026, vor Zertifizierung. Laufende Updates und alle weiteren Anbieter findest du im Altersvorsorgedepot-Vergleich.
Und das staatliche Standarddepot?
Das Gesetz sieht zusätzlich ein öffentliches Standarddepot vor (§ 1 Abs. 1e AltZertG). Einen Starttermin gibt es nicht. Das Bundesfinanzministerium verweist auf fehlende Verwaltungsstrukturen und hohe Hürden im EU-Recht, eine Entscheidung gegen das Angebot gibt es aber auch nicht. Die privaten Standarddepots starten davon unabhängig am 1. Januar 2027. Den aktuellen Stand verfolgen wir auf der Seite Altersvorsorgedepot: aktueller Stand.
Auch die geplante Frühstart-Rente für Kinder setzt auf das Standarddepot: Das Geld soll nur in diese Variante fließen. Der Bundestag hat das Gesetz am 16. Oktober 2026 beschlossen, die Zustimmung des Bundesrats steht noch aus.
Wie funktioniert der Gleitpfad im Standarddepot?
Je näher die Auszahlung rückt, desto weniger Geld darf im chancenreichen Fonds liegen. Fünf Jahre vor dem Auszahlungsbeginn sind es höchstens 50 %, zwei Jahre vorher und zum Start höchstens 30 %. Den Start der Umschichtung muss dir der Anbieter rechtzeitig ankündigen. Wie sich deine Beiträge in den Jahren davor auf die beiden Fonds verteilen, darfst du selbst bestimmen. Tust du das nicht, gilt die Aufteilung aus deinem Vertrag (§ 1 Abs. 1c Nr. 3 und 5 AltZertG). Für den Gleitpfad kannst du andere Quoten verlangen, also mehr oder weniger Aktien.
| Zeitpunkt | Chancenreicher Fonds höchstens | Beispiel: Depotwert | Davon höchstens chancenreich |
|---|---|---|---|
| fünf Jahre vor Auszahlungsbeginn | 50 % | 60.000 € | 30.000 € |
| zwei Jahre vor Auszahlungsbeginn | 30 % | 66.000 € | 19.800 € |
| Auszahlungsbeginn | 30 % | je nach Verlauf | 30 % des Depots |
Was das bringt, zeigt eine einfache Rechnung. Angenommen, der chancenreiche Fonds verliert kurz vor dem Start 40 % und der sichere Fonds bleibt stabil. Mit 30 % Aktienanteil sinkt dein Depot dann um 12 %. Mit 100 % Aktien wären es 40 %.
Der Gleitpfad richtet sich nach dem Auszahlungsbeginn in deinem Vertrag. Ohne Vereinbarung beginnt die Auszahlung bei Verträgen ab 2027 mit 65 (§ 7b AltZertG). Planst du später, vereinbare den späteren Beginn, damit der Anbieter nicht zu früh umschichtet. Welche Formen der Auszahlung es gibt, erklärt die Seite Auszahlung des Altersvorsorgedepots.
Die Anbieter setzen das unterschiedlich um. Scalable nennt genau 50 % fünf Jahre und 30 % zwei Jahre vor Rentenbeginn, die ING schichtet in ihrer Variante Relax fünf Jahre vor der Auszahlung um. Fidelity beginnt mit dem Umschichten schon zehn Jahre vor dem Ruhestand.
Was kostet eine Garantie und wann greift sie?
Die Garantie greift an genau einem Tag: zum Beginn der Auszahlung. Dann müssen mindestens 80 % oder 100 % deiner eingezahlten Beiträge samt Zulagen vorhanden sein (§ 1 Abs. 1 Nr. 3 AltZertG). Liegt dein Kapital zu diesem Zeitpunkt darüber, hat die Garantie dir nichts gebracht. Eine 80-%-Garantie lässt dem Anbieter mehr Spielraum für Aktien als eine 100-%-Garantie, sichert dafür aber weniger ab.
Bezahlt hast du sie trotzdem, und zwar doppelt. Für Garantieprodukte gilt kein Kostendeckel, die Verbraucherzentrale schätzt die Effektivkosten auf 1,5 bis 2,5 % im Jahr oder mehr. Dazu kommt, dass der Anbieter einen großen Teil sicher anlegen muss, um die Zusage halten zu können. Das drückt die Rendite.
Rechenbeispiel über 30 Jahre
Das Beispiel nutzt die Voreinstellungen des Garantie-Rechners weiter unten, du kannst es dort mit deinen Zahlen nachrechnen. Annahmen: 150 € Eigenbeitrag im Monat, jeweils am Monatsanfang, dazu 540 € Grundzulage am Jahresende, 30 Jahre lang, keine Kinder. Im Standarddepot läuft der Gleitpfad vereinfacht mit: in den letzten fünf Jahren 50 %, in den letzten zwei Jahren 30 % im chancenreichen Fonds, der sichere Fonds bringt 2,0 % vor Kosten. Die Renditen sind Annahmen, keine Prognose.
| Variante | Rendite vor Kosten | Kosten im Jahr | Kapital nach 30 Jahren |
|---|---|---|---|
| Garantieprodukt | 3,0 % | 1,5 % | 88.388 € |
| Standarddepot | 5,5 %, im Gleitpfad weniger | 0,5 % | 144.468 € |
| Freies Depot | 6,5 % | 0,3 % | 196.545 € |
Eingezahlt hast du mit Zulagen 70.200 €. Die 100-%-Garantie sichert also 70.200 €, die 80-%-Garantie 56.160 €. Im Beispiel kostet die Garantie gegenüber dem Standarddepot 56.080 €, gegenüber dem freien Depot 108.157 €. Unter die 100-%-Garantie fiele das Standarddepot erst, wenn es kurz vor dem Start mehr als 51,4 % verliert. Zum Start liegen dort aber höchstens 30 % im chancenreichen Fonds. Selbst ein Totalverlust dieses Fonds reicht dafür nicht, solange der sichere Fonds stabil bleibt.
Achtung: Garantieprodukte können günstiger oder teurer sein als im Beispiel. Die echten Effektivkosten zeigt das Produktinformationsblatt, das du vor dem Abschluss bekommst. Vergleiche die Zahl dort mit dem Kostendeckel von 1,0 % im Standarddepot.
Am ehesten hilft eine Garantie bei kurzer Laufzeit, weil ein Crash dann wenig Zeit zur Erholung lässt. Dafür gibt es im Standarddepot aber auch den Gleitpfad, und du kannst einen niedrigeren Aktienanteil verlangen.
Garantie-Rechner: Was kostet dich die Garantie?
Der Rechner vergleicht ein Garantieprodukt mit 80 oder 100 % Garantie, das Standarddepot und das freie Depot mit deinem Beitrag, deinen Kindern und deiner Laufzeit. Alle Annahmen zu Rendite und Kosten kannst du ändern, deine Eingaben bleiben in deinem Browser.
Deine Eingaben bleiben in deinem Browser. Wir speichern und übertragen nichts.
Welche Variante passt zu dir?
Für die meisten Sparer läuft es auf Standarddepot oder freies Depot hinaus. Die Garantie lohnt sich nur in wenigen Fällen, und auch dann erst nach einem Kostenvergleich.
| Du bist ... | Passende Variante | Warum |
|---|---|---|
| Einsteiger ohne Lust auf Fondsauswahl | Standarddepot | Kostendeckel, Umschichtung vor der Rente automatisch, nichts zu entscheiden |
| ETF-erfahren mit eigenem Plan | Freies Depot | eigene ETF-Auswahl, Kosten je nach ETF und Anbieter; umschichten musst du selbst |
| Elternteil, das nur 25 € im Monat für die Kinderzulage spart | Standarddepot | kleiner Betrag, keine Auswahl nötig, Kosten gedeckelt |
| Sicherheitsbedürftig, wenige Jahre vor der Rente | Standarddepot mit niedriger Aktienquote | Gleitpfad plus Wunschquote; Garantieprodukt nur, wenn die Kosten im Produktinformationsblatt passen |
| Riester-Sparer mit alter Garantie-Rentenversicherung | erst rechnen | bei einer Übertragung gehen Garantiezins und Rentenfaktoren verloren |
Wie viel du für die volle Kinderzulage einzahlen musst, steht auf der Seite Kinderzulage im Altersvorsorgedepot. Ob sich der Einstieg kurz vor der Rente noch lohnt, rechnen wir unter Altersvorsorgedepot mit 50, 55 oder 60 durch. Wer einen alten Riester-Vertrag hat, liest zuerst Riester kündigen, ruhen lassen oder übertragen.
Kann ich die Variante später wechseln?
Ja, deine Wahl gilt nicht für immer. Du kannst den Vertrag mit drei Monaten Frist zum Quartalsende kündigen und das Kapital auf einen anderen Vertrag übertragen lassen. Bleibst du beim selben Anbieter, ist der Wechsel kostenlos. Gehst du zu einem anderen Anbieter, darf der alte in den ersten fünf Vertragsjahren bis zu 150 € verlangen und der neue einmalig bis zu 150 € Verwaltungspauschale. Nach einer Kostenerhöhung ist der Wechsel ebenfalls kostenfrei. Denk dabei an die Zwei-Verträge-Grenze: Der Staat fördert nur zwei Verträge, die du nach 2026 abschließt, und nach dem Gesetzeswortlaut zählt auch ein Vertrag mit, den du später per Wechsel beendest (§ 82 Abs. 5 EStG). Ob die Zentrale Zulagenstelle das bei Wechseln anders handhabt, ist offen (Stand: Oktober 2026). Frag deinen Anbieter deshalb, ob er den Wechsel der Variante ohne neuen Vertrag umsetzen kann. Wie das im Detail abläuft, steht auf der Seite Altersvorsorgedepot kündigen und wechseln.
Häufige Fragen zum Standarddepot
Was ist das Standarddepot beim Altersvorsorgedepot?
Muss jeder Anbieter ein Standarddepot anbieten?
Lohnt sich ein Altersvorsorgedepot mit Garantie?
Kommt ein staatliches Standarddepot?
Rechtliche Grundlagen und Daten
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26 (§§ 1, 2a AltZertG)
- Verbraucherzentrale: Neues Altersvorsorgedepot (20.07.2026)
- AssCompact: Steht das öffentliche Standarddepot vor dem Aus? (13.10.2026)
- Stiftung Warentest: Preiskampf der Anbieter (25.09.2026)
- Scalable Capital: Pressemitteilung zum Altersvorsorgedepot (09.10.2026)
- Deutscher Bundestag: Frühstartrente beschlossen (16.10.2026)
Das Standarddepot ist besser als sein Ruf
Standard klingt nach Mittelmaß. Tatsächlich bekommst du nur hier einen gesetzlichen Kostendeckel, und manche Anbieter verlangen bloß ein Zehntel davon. Wer nicht selbst Fonds auswählen will, bekommt damit eine solide Lösung und muss sich um nichts kümmern.
Mit einer Garantie tue ich mich schwer. Sie greift an einem einzigen Tag, kostet aber jedes Jahr, und das ohne Deckel. Den Schutz vor einem Crash kurz vor der Rente liefert der Gleitpfad im Standarddepot deutlich günstiger. Wenn du dich für eine Variante entschieden hast, hilft dir die Anleitung Altersvorsorgedepot eröffnen beim nächsten Schritt.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
