Altersvorsorgedepot mit 50, 55 oder 60: Lohnt sich das noch?
Die Zulage wirkt ab dem ersten Jahr, für sie spielt die Laufzeit kaum eine Rolle. Drei durchgerechnete Fälle, die Steuerfrage im Alter und was du mit einem alten Riester-Vertrag tun solltest.
 Florian Baumann
Lesezeit: ca. 10 Minuten
- Meist ja: Zahlst du 150 € im Monat ein, legt der Staat 540 € im Jahr dazu. Das sind 30 % auf deinen Eigenbeitrag, egal ob du mit 50 oder mit 60 anfängst.
- Auszahlen kannst du frühestens mit 65 oder ab Beginn deiner gesetzlichen Altersrente, spätestens ab 70: als Auszahlplan bis mindestens 85 oder als Leibrente, bis zu 30 % auf einmal.
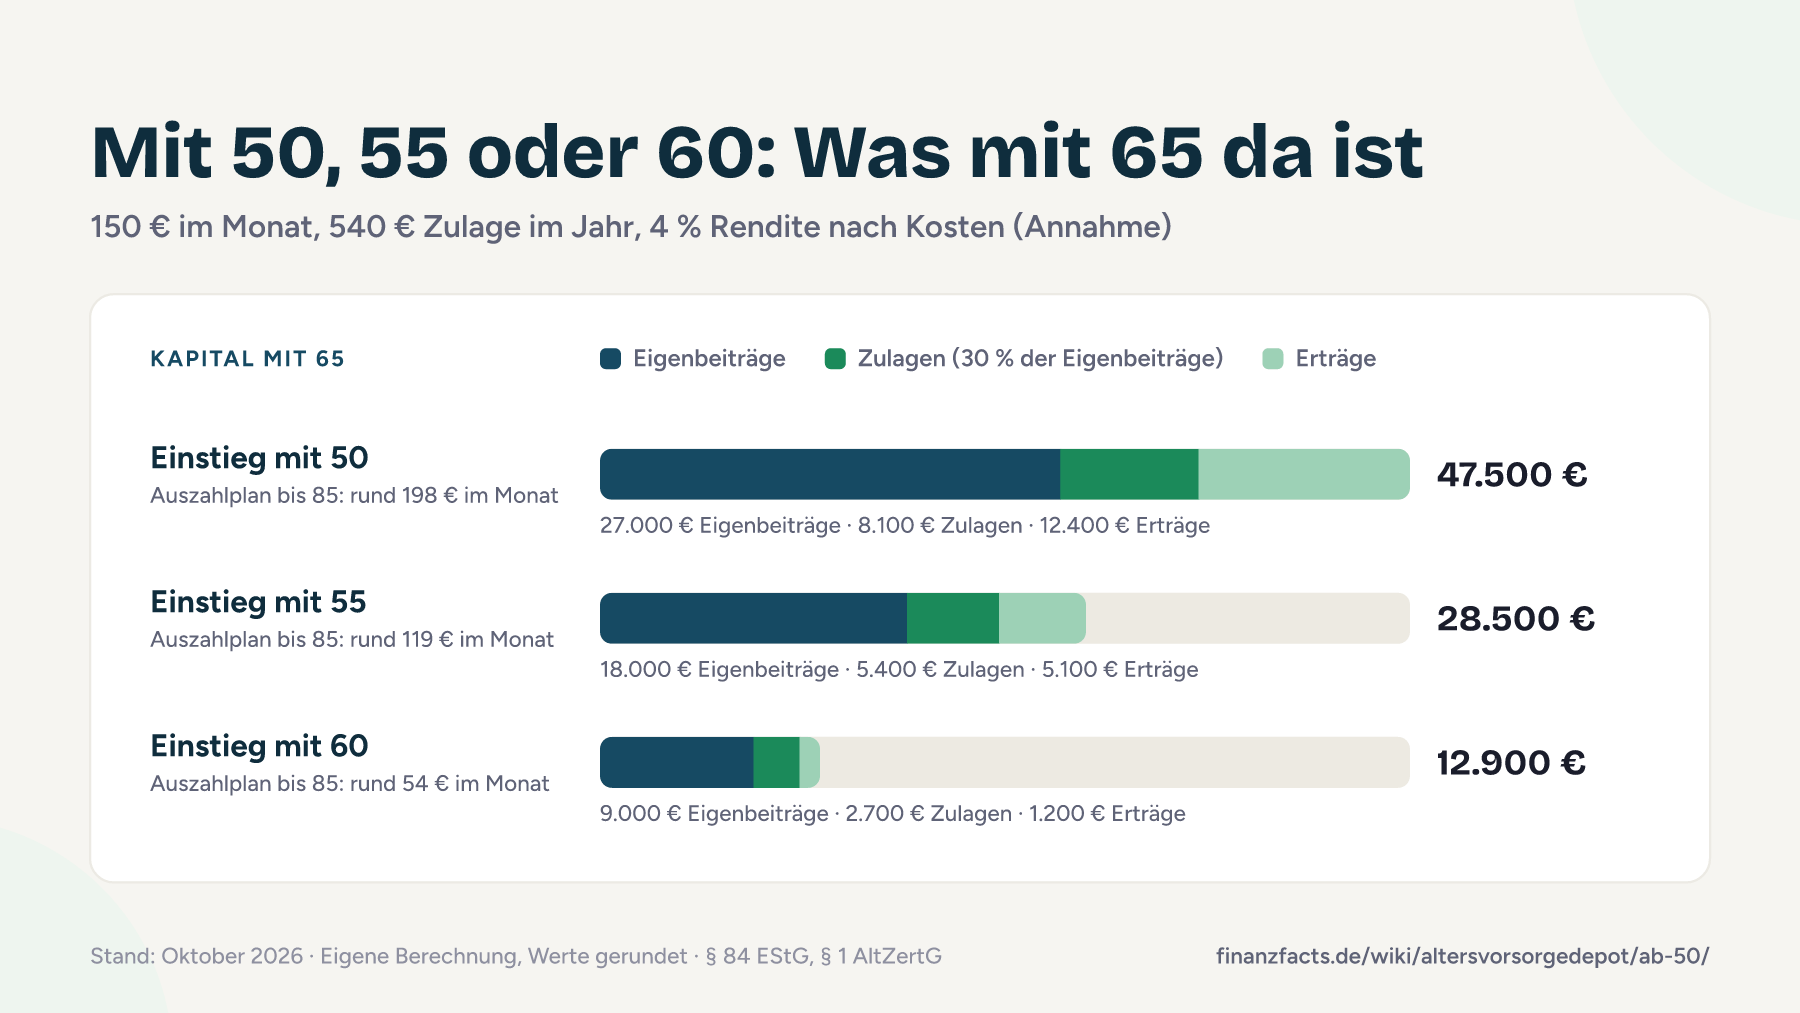
- Bei 4 % Rendite im Jahr stehen mit 65 bereit: rund 47.500 € bei Einstieg mit 50 (198 € im Monat bis 85), rund 28.500 € bei Einstieg mit 55 (119 €) und rund 12.900 € bei Einstieg mit 60 (54 €).
- Die Auszahlung ist voll steuerpflichtig. Liegt dein Grenzsteuersatz im Alter über rund 22 %, frisst die Steuer bei kurzer Laufzeit den Zulagenvorteil, außer du sparst heute über die Günstigerprüfung zusätzlich Steuern.
- Einen alten Riester-Vertrag mit Rentenbeginn ab 60 oder 62 nicht vorschnell übertragen: Im Altersvorsorgedepot geht es frühestens mit 65 los, außer deine gesetzliche Altersrente beginnt früher.
- Pflichtversicherte Rentner zahlen nach dem Gesetzeswortlaut keine Krankenkassenbeiträge auf die Auszahlung, freiwillig gesetzlich Versicherte schon.
Inhaltsverzeichnis +
Ab wann kannst du auszahlen, und bis wann zahlst du ein?
Frühestens mit 65. Früher geht es nur, wenn deine Altersleistung aus einem gesetzlichen Alterssicherungssystem vor 65 beginnt, etwa die gesetzliche Altersrente. Gehst du mit 63 in Rente, darf auch das Altersvorsorgedepot mit 63 starten. Spätestens mit 70 muss die Auszahlung beginnen (§ 1 Abs. 1 Satz 1 Nr. 2 AltZertG neu). Vereinbarst du nichts, beginnt sie bei Verträgen ab 2027 mit 65 (§ 7b AltZertG neu).
Im Altersvorsorgedepot wählst du den Start frei in einem Korridor von mindestens fünf Jahren und sagst dem Anbieter spätestens drei Monate vorher Bescheid. Für die Auszahlung hast du diese Möglichkeiten:
- Auszahlplan
- Monatliche Raten bis mindestens zum 85. Geburtstag. Der Anbieter legt die Rate zu Beginn fest und rechnet sie mindestens alle drei Jahre neu, ein Restkapital zahlt er am Ende aus.
- Leibrente
- Lebenslange Rente in gleicher oder steigender Höhe. Erlaubt ist auch eine Mischung aus 80 % Leibrente und 20 % lebenslangen Auszahlungen in schwankender Höhe.
- Teilkapital
- Bis zu 30 % des Kapitals bekommst du zu Beginn auf einmal, den Rest als Rate oder Rente.
- Kleinbetragsrente
- Liegt die Rate unter 1,5 % der monatlichen Bezugsgröße der Sozialversicherung, kann der Vertrag eine Abfindung auf einmal vorsehen, ab 2027 auch beim Auszahlplan. Den Start kannst du dann auf den folgenden 1. Januar verschieben.
Bis wann kannst du einzahlen?
Solange du förderberechtigt bist und die Auszahlung aus deinem Vertrag noch nicht begonnen hat. Als Arbeitnehmer bist du pflichtversichert, bis du in Rente gehst. Selbstständige fördert der Staat nur, solange sie jünger als 67 sind (§ 10a Abs. 1 Satz 5 EStG neu). Wer schon eine Altersvollrente bezieht, gehört in der Regel nicht mehr zum geförderten Kreis. Ist dein Ehepartner noch förderberechtigt, kannst du nach dem Wortlaut von § 79 EStG über ihn mittelbar gefördert sein, denn dein eigenes Alter spielt dafür keine Rolle. Spätestens mit 70 muss die Auszahlung aus deinem Vertrag aber beginnen, und damit endet diese Förderung. Wie die mittelbare Förderung funktioniert, erklärt die Seite zum Altersvorsorgedepot für Ehepartner.
Tipp: Mit 60 zählt jedes Jahr. Für die volle Förderung eines Jahres reicht nach Stiftung Warentest auch eine Einzahlung im Dezember. Wer 2027 einsteigt, kann die 1.800 € also auch am Jahresende auf einmal einzahlen und bekommt trotzdem die vollen 540 €.
Wie sich Auszahlplan und Leibrente im Detail unterscheiden, steht auf der Seite zur Auszahlung des Altersvorsorgedepots.
Lohnt es sich bei 15, 10 oder 5 Jahren Laufzeit?
Die Annahmen: Du zahlst 150 € im Monat ein, ab dem Einstieg volle Jahre bis zum 65. Geburtstag. Der Staat schreibt jedes Jahr 540 € Grundzulage gut, jeweils im Mai des Folgejahres. Die Zulage für das letzte Jahr kommt kurz nach dem Auszahlungsbeginn, sie ist mitgezählt. Keine Kinder, kein Steuervorteil. Als Rendite nach Kosten nehmen wir im Schnitt 4 % im Jahr an, im Standarddepot mit Gleitpfad. Die Rate verteilt das Kapital gleichmäßig auf die 240 Monate bis 85, ohne weitere Rendite und vor Steuern.
| Einstieg | Eigenbeiträge | Zulagen | Förderquote | Kapital mit 65 bei 0 % | Kapital mit 65 bei 4 % | Rate bis 85 (4 %) |
|---|---|---|---|---|---|---|
| mit 50 (15 Jahre) | 27.000 € | 8.100 € | 30 % | 35.100 € | rund 47.500 € | rund 198 € im Monat |
| mit 55 (10 Jahre) | 18.000 € | 5.400 € | 30 % | 23.400 € | rund 28.500 € | rund 119 € im Monat |
| mit 60 (5 Jahre) | 9.000 € | 2.700 € | 30 % | 11.700 € | rund 12.900 € | rund 54 € im Monat |
Die Förderquote ist in allen drei Fällen gleich. Die Zulage braucht keine lange Laufzeit, sie kommt jedes Jahr und erhöht dein Kapital sofort um 30 % deines Eigenbeitrags. Die Laufzeit entscheidet nur über die Rendite: Mit Einstieg 50 erwirtschaftet das Depot im Beispiel rund 12.400 €, mit Einstieg 60 nur rund 1.200 €.
Die Zulage ist gleichzeitig dein Puffer. Erst wenn dein Kapital mehr als 23 % unter der Summe aus Beiträgen und Zulagen liegt, hast du weniger als deine eigenen Einzahlungen. Für den Einstieg mit 60 sind 4 % eher optimistisch, weil der Gleitpfad im Standarddepot von Anfang an läuft. Die Spalte mit 0 % zeigt, was ohne jede Rendite bleibt.
Zur Rate: Wir teilen das Kapital gleichmäßig auf. Das Gesetz verlangt vom Anbieter zu Beginn mindestens 80 % dieses Betrags und eine Neuberechnung spätestens alle drei Jahre (§ 1 Abs. 1 Satz 1 Nr. 4 AltZertG neu). Nimmst du 30 % als Teilkapital, sinkt die Rate entsprechend um knapp ein Drittel.
Tipp: Arbeitest du bis 67, leg den Auszahlungsbeginn auf 67. Mit Einstieg 60 zahlst du dann sieben statt fünf Jahre ein: 12.600 € Eigenbeiträge, 3.780 € Zulagen, bei 4 % rund 18.700 € Kapital und rund 87 € im Monat bis 85.
Was bleibt nach Steuern? Die 22-%-Schwelle
Was du aus dem geförderten Teil bekommst, versteuerst du voll mit deinem persönlichen Steuersatz im Alter (§ 22 Nr. 5 Satz 1 EStG). Dafür fallen in der Ansparphase weder Abgeltungsteuer noch Vorabpauschale an.
Die Zulage erhöht dein Kapital um 30 % deines Eigenbeitrags. Verglichen mit einem gleich hohen Sparplan im normalen Depot mit derselben Rendite bleibt dir nach Steuern mehr, solange dein Grenzsteuersatz im Alter unter rund 22 % liegt. Darüber frisst die Steuer den Zulagenvorteil auf. In unserer Rechnung fehlt die Steuer auf Kursgewinne im normalen Depot, die bei wenigen Jahren gering ausfällt. Mit ihr liegt die Schwelle etwas höher. Zahlst du im Alter wegen eines niedrigen Gesamteinkommens gar keine Einkommensteuer, bleibt dir die Zulage komplett.
Gutverdiener: die Günstigerprüfung in der Ansparphase
Das Finanzamt setzt bis zu 1.800 € Eigenbeitrag plus Zulage als Sonderausgaben an und erstattet dir, was über die Zulage hinausgeht. Das prüft es von Amts wegen (§ 10a EStG). Bei 1.800 € Eigenbeitrag ohne Kinder sieht das so aus, ohne Solidaritätszuschlag und Kirchensteuer:
| Grenzsteuersatz heute | Steuerersparnis auf 2.340 € | davon Zulage | Erstattung zusätzlich | Förderung auf den Eigenbeitrag |
|---|---|---|---|---|
| bis rund 23 % | bis 540 € | 540 € | 0 € | 30 % |
| 30 % | 702 € | 540 € | 162 € | 39 % |
| 35 % | 819 € | 540 € | 279 € | 46 % |
| 42 % | 982,80 € | 540 € | 442,80 € | 55 % |
Mit Erstattung verschiebt sich die Schwelle: Legst du das Geld vom Finanzamt ebenfalls an, lohnt sich das Altersvorsorgedepot, solange dein Steuersatz im Alter unter deinem heutigen Grenzsteuersatz liegt. Sinkt dein Einkommen im Ruhestand, sinkt in der Regel auch dein Steuersatz, und dann geht die Rechnung auf.
Zahlst du mehr als 1.800 € im Jahr ein, ist der Rest ungefördert. Beim Auszahlplan versteuerst du davon nach heutigem Stand nur den Ertrag, und nur zur Hälfte, wenn die Auszahlung ab 62 beginnt und der Vertrag mindestens zwölf Jahre lief. Wer später als mit 53 einsteigt, schafft die zwölf Jahre bis 65 nicht und kann den Start nach hinten legen, höchstens bis 70. Wer mit 59 oder später einsteigt, erreicht die zwölf Jahre gar nicht mehr. Alle Details stehen auf der Seite Steuern im Altersvorsorgedepot.
Standarddepot oder Garantie bei kurzer Laufzeit?
In den meisten Fällen reicht das Standarddepot, weil es das Risiko vor der Rente von selbst senkt. Der Anbieter schichtet nach einem festen Gleitpfad um: fünf Jahre vor dem Auszahlungsbeginn höchstens 50 % im riskanteren Fonds, zwei Jahre vorher und zum Start höchstens 30 % (§ 1 Abs. 1c AltZertG neu). Wer mit 60 einsteigt, liegt also von Anfang an überwiegend im sicheren Fonds. Andere Quoten kannst du verlangen. Nur hier gilt der Kostendeckel von 1,0 % im Jahr.
Garantieprodukte sichern zum Auszahlungsbeginn 80 % oder 100 % deiner Beiträge samt Zulagen. Einen Kostendeckel haben sie nicht, die Verbraucherzentrale schätzt die Effektivkosten auf 1,5 bis 2,5 % im Jahr oder mehr. Bei kurzer Laufzeit zehren Kosten in dieser Höhe einen großen Teil der möglichen Rendite auf, und einen Teil des Schutzes liefert schon die Zulage mit ihrem Puffer von 23 %.
Abschluss- und Vertriebskosten verteilt der Anbieter gleichmäßig auf die vereinbarte Ansparphase (§ 1 Abs. 1 Satz 1 Nr. 8 AltZertG neu). Bei fünf Jahren trägt jedes Jahr ein Fünftel, das trifft Spätstarter besonders. Achte deshalb auf Angebote ohne Abschlusskosten und vergleiche die Effektivkosten im Anbietervergleich (Stand Oktober 2026, vor Zertifizierung). Wie die Varianten genau funktionieren, erklärt die Seite Standarddepot, freies Depot oder Garantieprodukt.
Tipp: Fällt die Börse kurz vor deinem geplanten Start, schiebst du den Auszahlungsbeginn innerhalb deines Korridors nach hinten, mit drei Monaten Vorlauf. So musst du nicht im Tief in den Auszahlplan wechseln.
Riester-Vertrag mit Rentenbeginn ab 60 oder 62: nicht vorschnell übertragen
Riester-Verträge erlauben die Auszahlung ab 62, Verträge von vor 2012 sogar ab 60. Überträgst du so einen Vertrag ins Altersvorsorgedepot, gelten dessen Regeln: frühestens 65. Dazu können ein hoher Garantiezins verloren gehen (3,25 % bei Verträgen aus 2002 und 2003, 2,75 % bei Verträgen von 2004 bis 2006), garantierte Rentenfaktoren und Bausteine für Berufsunfähigkeit oder Hinterbliebene. Die Übertragung kostet beim alten Anbieter bis 150 € und beim neuen Anbieter bis 150 € Verwaltungspauschale.
Ein neues Altersvorsorgedepot und der alte Vertrag schließen sich nicht aus. Mit dem Abschluss gilt für den Riester-Vertrag zwar das neue Förderrecht, der Vertrag selbst mit Garantie und frühem Rentenbeginn bleibt aber unverändert (§ 52 Abs. 50a EStG). Für Sparer ohne Kinder ist die Umstellung meist ein Plus, weil die Grundzulage von 175 € auf bis zu 540 € steigt. Gefördert sind dann deine Beiträge in allen Verträgen zusammen bis 1.800 € im Jahr.
Für Riester-Sparer, die bei Rentenbeginn lieber einen Auszahlplan wollen, sieht das neue Recht ein eigenes Auszahlungsprodukt vor (§ 1 Abs. 1d AltZertG neu): Du überträgst dein Kapital zum Rentenbeginn in einen Vertrag, der es zu 100 % für die Auszahlung nutzt. Ob ein Anbieter dir das anbietet, fragst du am besten rechtzeitig vor dem Start nach.
Die Verbraucherzentrale Baden-Württemberg warnt vor einem schnellen Riester-Wechsel. Rechne deinen Fall deshalb mit dem Riester-Wechselrechner durch. Die Wege im Detail stehen auf der Seite Riester kündigen, ruhen lassen oder übertragen.
Zahlst du im Alter Krankenkassenbeiträge auf die Auszahlung?
Das hängt davon ab, wie du im Ruhestand versichert bist. Für Spätstarter mit kurzer Laufzeit kann diese Frage die ganze Rechnung drehen.
| Versichert als Rentner | Beiträge auf die Auszahlung | Grundlage |
|---|---|---|
| Pflichtversichert (KVdR) | keine, nach dem Gesetzeswortlaut | § 229 SGB V zählt private zertifizierte Verträge nicht als Versorgungsbezug |
| Freiwillig gesetzlich versichert | ja, auf die volle Auszahlung | § 240 SGB V, gesamte wirtschaftliche Leistungsfähigkeit |
| Privat versichert | kein Einfluss auf die Prämie | Prämie hängt nicht vom Einkommen ab |
Eine eigene Anweisung des GKV-Spitzenverbands zum Altersvorsorgedepot liegt noch nicht vor. Für freiwillig Versicherte gilt: Kranken- und Pflegebeiträge kommen zur Einkommensteuer dazu, die 22-%-Schwelle aus dem Steuerabschnitt ist dann schneller überschritten. Das betrifft vor allem frühere Selbstständige. Ob du in die Krankenversicherung der Rentner kommst, sagt dir deine Krankenkasse verbindlich. Mehr dazu steht auf der Seite Krankenversicherung auf die Auszahlung.
Häufige Fragen zum Altersvorsorgedepot ab 50
Bis zu welchem Alter kann ich ein Altersvorsorgedepot abschließen?
Kann ich als Rentner noch ein Altersvorsorgedepot besparen?
Kann ich mit 63 in Rente gehen und das Altersvorsorgedepot sofort auszahlen lassen?
Lohnt sich das Altersvorsorgedepot mit 60 noch?
Rechtliche Grundlagen und Daten
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26 (27.03.2026)
- § 10a EStG Zusätzliche Altersvorsorge, Gesetze im Internet
- § 22 EStG Sonstige Einkünfte, Gesetze im Internet
- § 229 SGB V Versorgungsbezüge, Gesetze im Internet
- § 240 SGB V Beitragspflichtige Einnahmen freiwilliger Mitglieder, Gesetze im Internet
- Verbraucherzentrale: Neues Altersvorsorgedepot (20.07.2026)
- Stiftung Warentest: Altersvorsorgedepot (26.08.2026)
Mit 60 einsteigen lohnt sich, wenn Steuer und Krankenkasse mitspielen
Mir gefällt am Altersvorsorgedepot für Spätstarter, dass die Zulage nicht auf Jahrzehnte angewiesen ist. 30 % obendrauf ab dem ersten Jahr, das schafft ein normales Depot in fünf Jahren nur mit viel Glück. Ehrlich gesagt hängt die Antwort mit 60 aber weniger an der Rendite als an zwei anderen Fragen: Wie hoch ist mein Steuersatz im Ruhestand, und bin ich dann pflichtversichert oder freiwillig? Wer beides gut beantworten kann, sollte 2027 starten und lieber bis 67 einzahlen. Einen alten Riester-Vertrag mit frühem Rentenbeginn würde ich dagegen nicht hektisch übertragen, sondern daneben laufen lassen.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
