Riester kündigen, ruhen lassen oder ins Altersvorsorgedepot übertragen
Vier Wege für deinen Riester-Vertrag mit Kosten, Fristen und einem durchgerechneten Beispiel. Dazu die Umstellungsfalle, die vor allem Eltern Geld kostet, und Musterbriefe für den Wechsel.
 Florian Baumann
Lesezeit: ca. 10 Minuten
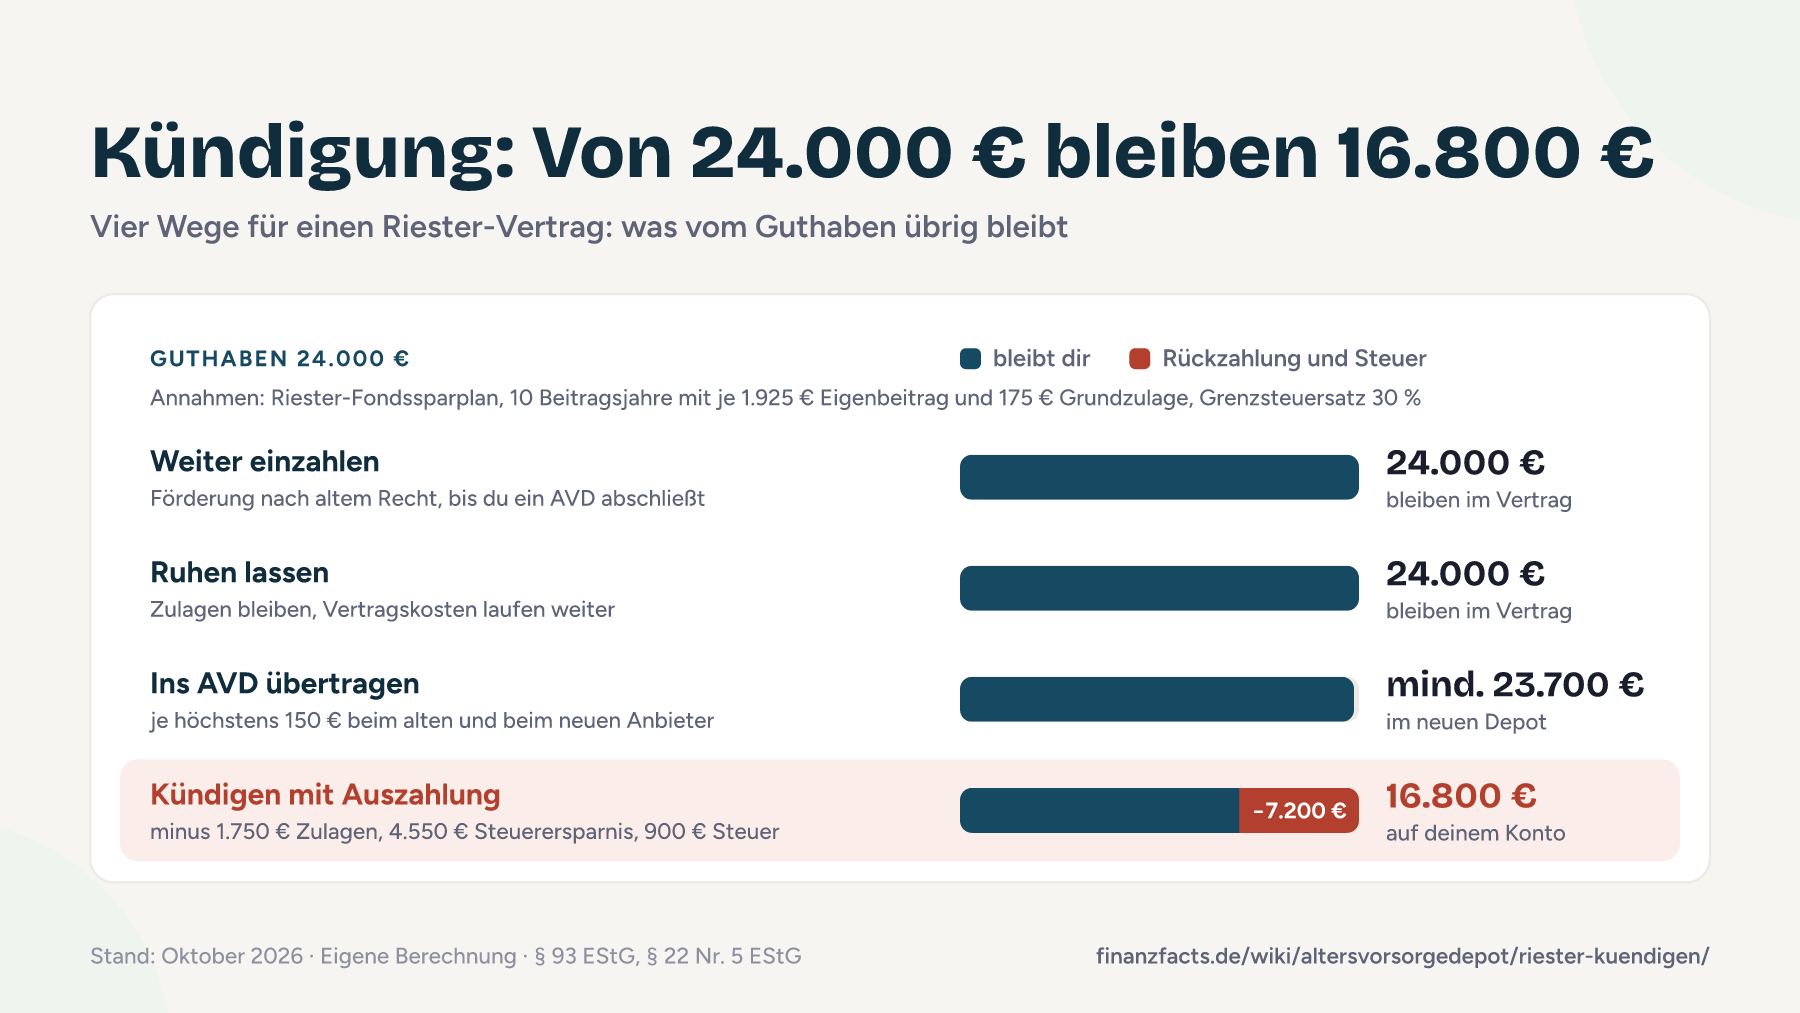
- Riester kündigen mit Auszahlung ist fast immer die schlechteste Wahl: Du zahlst alle Zulagen und Steuervorteile zurück und versteuerst den Wertzuwachs. Im Beispiel unten kommen von 24.000 € Guthaben nur 16.800 € bei dir an.
- Ab dem 1. Januar 2027 kannst du deinen Riester-Vertrag ohne Förderverlust in ein Altersvorsorgedepot übertragen. Der alte Anbieter darf dafür höchstens 150 € verlangen, der neue einmalig höchstens 150 €.
- Die Reihenfolge entscheidet: erst das neue Depot abschließen, dann den alten Vertrag zur Übertragung kündigen, mit drei Monaten Frist zum Quartalsende. Geht die Kündigung bis 31. März 2027 ein, ist das Geld zum 30. Juni 2027 im neuen Depot.
- Umstellungsfalle: Dein erstes Altersvorsorgedepot stellt alle deine Riester-Verträge unwiderruflich auf das neue Förderrecht um (§ 52 Abs. 50a EStG). Eltern, die nur den Sockelbeitrag von 60 € im Jahr zahlen, bekommen dann keine Zulage mehr, solange sie nicht mindestens 120 € einzahlen.
- Ruhen lassen kostet keine Förderung, aber die Vertragskosten laufen weiter. Alte Versicherungsverträge mit 3,25 % oder 2,75 % Garantiezins solltest du vor einem Wechsel genau prüfen.
Inhaltsverzeichnis +
Riester kündigen, ruhen lassen oder übertragen: Was kostet welcher Weg?
Du hast vier Möglichkeiten: weiter einzahlen, den Vertrag ruhen lassen, ihn ab 2027 ins Altersvorsorgedepot übertragen oder ihn kündigen und dir das Geld auszahlen lassen. Die ersten drei Wege erhalten deine Förderung. Nur der vierte kostet dich alle Zulagen und Steuervorteile, die du seit Vertragsbeginn bekommen hast.
Ende 2025 gab es laut Bundesarbeitsministerium rund 14,66 Millionen Riester-Verträge, schätzungsweise ein Fünftel bis knapp ein Viertel davon ruht bereits. Das Gesetz gibt dir bis zum Beginn der Auszahlung zwei feste Rechte: Du darfst den Vertrag ruhen lassen, und du darfst ihn mit drei Monaten Frist zum Quartalsende kündigen, um das Kapital auf einen anderen Vertrag zu übertragen (§ 1 Abs. 1 Satz 1 Nr. 10 AltZertG).
| Weg | Was mit dem Geld passiert | Förderung | Kosten |
|---|---|---|---|
| Weiter einzahlen | Vertrag läuft unverändert weiter | altes Recht (175 € Grundzulage, Kinderzulage schon ab 60 € Sockelbeitrag), bis du ein Altersvorsorgedepot abschließt | laufende Vertragskosten |
| Ruhen lassen | keine neuen Beiträge, das Guthaben bleibt im Vertrag | bisherige Zulagen bleiben, neue gibt es nicht | laufende Kosten auf das Guthaben, je nach Vertrag |
| Ins Altersvorsorgedepot übertragen | das Kapital wandert ab 2027 in dein neues Depot | bisherige Zulagen bleiben, die Übertragung ist förderunschädlich (§ 93 Abs. 2 EStG) | bis 150 € beim alten Anbieter (egal wie alt der Vertrag ist), bis 150 € beim neuen |
| Kündigen mit Auszahlung | Vertrag endet, das Geld landet auf deinem Konto | alle Zulagen und Steuervorteile gehen zurück (§ 93 Abs. 1 EStG) | dazu Einkommensteuer auf den Wertzuwachs; im Beispiel 7.200 € von 24.000 € |
Rechne deinen Fall durch: Der Riester-Wechselrechner vergleicht Behalten, Ruhenlassen und Übertragen mit deinen eigenen Zahlen. Er zeigt auch, wie viel Zulage du nach altem und nach neuem Recht bekommst.
Wie sich Riester und Altersvorsorgedepot bei Zulagen, Anlage und Auszahlung unterscheiden, steht im Vergleich Riester-Rente und Altersvorsorgedepot.
Warum ist Riester kündigen mit Auszahlung fast immer die schlechteste Wahl?
Weil das Gesetz eine Auszahlung vor der Rente als schädliche Verwendung behandelt. Dann musst du alle Zulagen zurückzahlen, die auf das ausgezahlte Kapital entfallen, und dazu die Steuerersparnis, die dir das Finanzamt über den Sonderausgabenabzug zusätzlich gewährt hat (§ 93 Abs. 1 EStG). Den Wertzuwachs, also das Guthaben abzüglich Zulagen und deiner Beiträge, versteuerst du außerdem mit deinem persönlichen Steuersatz (§ 22 Nr. 5 Satz 3 EStG).
Rechenbeispiel: Was von 24.000 € übrig bleibt
Annahmen: Riester-Fondssparplan ohne Kinderzulage, zehn Beitragsjahre mit je 1.925 € Eigenbeitrag und 175 € Grundzulage, Guthaben heute 24.000 €, Grenzsteuersatz 30 % ohne Soli und Kirchensteuer. Der Sonderausgabenabzug von 2.100 € im Jahr hat dir 630 € Steuern gespart, 455 € mehr als die Zulage. Diese 455 € stellt das Finanzamt jedes Jahr gesondert fest, und genau sie fordert der Staat bei einer Kündigung zurück.
| Posten | Betrag |
|---|---|
| Guthaben im Vertrag | 24.000 € |
| davon deine Eigenbeiträge (10 × 1.925 €) | 19.250 € |
| davon Zulagen (10 × 175 €) | 1.750 € |
| davon Wertzuwachs | 3.000 € |
| Rückzahlung der Zulagen | −1.750 € |
| Rückzahlung der Steuerersparnis (10 × 455 €) | −4.550 € |
| Einkommensteuer auf 3.000 € Wertzuwachs (30 %) | −900 € |
| Auszahlung an dich | 16.800 € |
Von 24.000 € bleiben 16.800 €. Bei einer Übertragung kämen dagegen mindestens 23.700 € im neuen Depot an, weil alter und neuer Anbieter zusammen höchstens 300 € berechnen dürfen. Die Kündigung kostet dich hier also fast 7.000 €.
Ehrlich gerechnet hast du die 4.550 € Steuerersparnis in den Vorjahren schon auf dem Konto gehabt. Unterm Strich bleibt dir nach der Kündigung der versteuerte Wertzuwachs von 2.100 €, mehr nicht. Zehn Jahre staatliche Förderung sind weg.
Achtung: Schreib nie einfach „Hiermit kündige ich“. Ohne den Zusatz „zur Übertragung auf meinen Altersvorsorgevertrag bei …“ kann der Anbieter das als Kündigung mit Auszahlung verstehen. Die Musterbriefe weiter unten enthalten den richtigen Wortlaut.
Brauchst du kurzfristig Geld, lass den Vertrag lieber ruhen und such eine andere Lösung. Eine förderunschädliche Ausnahme gibt es fürs Eigenheim: Für Kauf, Bau oder Tilgung darfst du gefördertes Kapital nach § 92a EStG entnehmen, 2027 noch nach altem Recht mit mindestens 3.000 €. Details stehen auf der Seite Altersvorsorgedepot und Immobilie.
Stellt mein erstes Altersvorsorgedepot den Riester-Vertrag um?
Ja. Verträge, die du vor 2027 abgeschlossen hast, laufen bis zur Auszahlung nach altem Recht weiter. Sobald du aber nach dem 31. Dezember 2026 einen neuen zertifizierten Vertrag abschließt, etwa ein Altersvorsorgedepot, gilt ab diesem Beitragsjahr das neue Förderrecht für alle deine Verträge, auch für ruhende (§ 52 Abs. 50a EStG). Zurück kannst du nicht.
Dieselbe Wirkung hat eine freiwillige Erklärung gegenüber deinem Riester-Anbieter. Auch sie ist unwiderruflich und gilt für alle deine Bestandsverträge. Der Vertrag selbst bleibt dabei wie er ist, mit seiner Garantie und seinen Kosten. Es ändert sich nur, wie der Staat deine Beiträge fördert. Jeder Anbieter muss dich vor dem Abschluss eines neuen Vertrags auf diese Regel hinweisen (§ 7d AltZertG neu).
Rechenbeispiel: Elternteil mit drei Kindern und Minijob
Stiftung Warentest rechnet diesen Fall vor: Ein Elternteil mit drei Kindern und Minijob zahlt heute 60 € im Jahr ein und bekommt dafür 1.075 € Zulagen (175 € Grundzulage plus 3 × 300 € Kinderzulage). Nach neuem Recht sieht das so aus, wenn alle Kinder ab 2008 geboren sind:
| Eigenbeitrag im Jahr | Zulagen nach altem Recht | Zulagen nach neuem Recht |
|---|---|---|
| 60 € | 1.075 € | 0 € (unter 120 € gibt es nichts) |
| 120 € | 1.075 € | 420 € (60 € + 3 × 120 €) |
| 300 € | 1.075 € | 1.050 € (150 € + 3 × 300 €) |
| 350 € | 1.075 € | 1.075 € (175 € + 3 × 300 €) |
Die Faustregel daraus: Mit 350 € Eigenbeitrag im Jahr, also gut 29 € im Monat, bekommst du nach neuem Recht dieselbe Förderung wie heute mit 60 €. Das gilt für jede Kinderzahl, solange die Kinder ab 2008 geboren sind. Ab 350 € Eigenbeitrag bekommst du nach neuem Recht nie weniger Zulage als nach altem, mit oder ohne Kinder. Wer deutlich mehr einzahlt, gewinnt: Die Grundzulage steigt von 175 € auf bis zu 540 €. Verlieren kann dagegen jeder, der heute nur den Sockelbeitrag von 60 € zahlt, auch ohne Kinder. Wie die neue Kinderzulage genau funktioniert, erklärt die Seite Kinderzulage im Altersvorsorgedepot.
Sonderfall Ehepaare
Hat dein Partner keinen eigenen Förderanspruch und bekommt die Zulage nur über dich, gilt eine Sperre: Für ein neues Altersvorsorgedepot bekommt er keine Zulage, solange du noch einen Riester-Vertrag nach altem Recht führst (§ 90 Abs. 2 Satz 7 EStG neu). Wie Paare das lösen, steht auf der Seite Altersvorsorgedepot für Ehepartner ohne eigenen Anspruch.
Für wen lohnt sich Behalten, für wen der Wechsel?
Meist geben die Kinderzulage, der Garantiezins und die Kosten deines Vertrags den Ausschlag. Die Verbraucherzentrale rät, Altverträge nicht vorschnell aufzugeben, und Niels Nauhauser von der Verbraucherzentrale Baden-Württemberg warnt ausdrücklich vor einem schnellen Riester-Wechsel. Finde deinen Fall in der Tabelle.
| Dein Fall | Tendenz | Warum |
|---|---|---|
| Eltern mit 60 € Sockelbeitrag | behalten, solange Kinderzulage fließt | Für 60 € gibt es nur nach altem Recht die volle Kinderzulage. Mit Altersvorsorgedepot brauchst du mindestens 350 € im Jahr für dieselbe Förderung. |
| Riester-Rentenversicherung von 2002 bis 2006 | eher behalten oder ruhen lassen | 3,25 % Garantiezins bei Verträgen aus 2002 und 2003, 2,75 % bei Verträgen von 2004 bis 2006. Garantiezins und garantierter Rentenfaktor gehen beim Wechsel verloren. |
| Teurer Fondssparplan oder Versicherung, noch viele Jahre bis zur Rente | Wechsel prüfen | Laut Verbraucherzentrale frisst 1 % Kosten bei 40 Jahren und 6 % Rendite rund ein Drittel der Erträge. Je länger die Restlaufzeit, desto mehr bringt ein günstiges Depot. |
| Vertrag jünger als fünf Jahre | Wechsel prüfen | Die Abschlusskosten verteilt der Anbieter auf mindestens die ersten fünf Vertragsjahre oder zieht sie von jedem Beitrag ab (§ 1 Abs. 1 Satz 1 Nr. 8 AltZertG). Bereits gezahlte bekommst du nicht zurück, sie sind also kein Grund zu bleiben. Frag nach, ob noch Abschlusskosten offen sind, und vergleiche die laufenden Kosten ab jetzt. |
| Ruhender Vertrag, neues Geld soll ins Depot | ruhen lassen oder übertragen | Die Umstellung trifft dich kaum, weil du in den alten Vertrag nichts mehr einzahlst. Übertragen spart die laufenden Kosten zweier Verträge. |
| Wenige Jahre bis zur Rente | meist behalten | Riester zahlt früher aus (ab 62, bei Verträgen vor 2012 ab 60), das neue Recht frühestens ab 65. Die Wechselkosten holst du kaum noch herein. |
Was beim Wechsel verloren geht
- Garantiezins und garantierter Rentenfaktor alter Versicherungsverträge. Der Rentenfaktor legt fest, wie viel Rente du je 10.000 € Kapital bekommst.
- Bausteine für Berufsunfähigkeit oder Hinterbliebene. Neue Altersvorsorgedepots dürfen solche Zusatzabsicherungen nicht mehr enthalten.
- Der frühe Rentenbeginn mit 60 oder 62. Im Altersvorsorgedepot geht es frühestens mit 65 los oder mit dem Bezug der gesetzlichen Altersrente.
- Die Beitragsgarantie. Der alte Anbieter überträgt das gebildete Kapital, also den aktuellen Vertragswert (§ 1 Abs. 1 Satz 1 Nr. 10 Buchst. b AltZertG). Die Garantiesumme deines Riester-Vertrags gilt erst zu Beginn der Auszahlung.
Bei Rentenversicherungen kommen Schlussüberschüsse und Bewertungsreserven dazu. Wie dein Versicherer sie bei einer Übertragung behandelt, steht in deinen Vertragsbedingungen. Frag es schriftlich ab, bevor du kündigst. Der Auskunftsbrief unten deckt genau das ab.
Kurz vor der Rente und Wohn-Riester
Wer kurz vor Rentenbeginn steht und statt einer lebenslangen Rente lieber einen Auszahlplan möchte, bekommt ab 2027 eine neue Möglichkeit: das Auszahlungsprodukt (§ 1 Abs. 1d AltZertG neu). Es zahlt nur übertragenes Kapital aus, und zwar vollständig. Kündigen darfst du dafür auch zum Beginn der Auszahlungsphase. Mehr zu späten Einstiegen steht auf der Seite Altersvorsorgedepot mit 50, 55 oder 60.
Wohn-Riester-Verträge bleiben im alten System. Ob sich das Ablösen eines Riester-Darlehens lohnt, hat Stiftung Warentest noch nicht bewertet, und die Bedingungen der neuen Altersvorsorge-Eigenheimrenten-Verträge stehen noch aus (Stand: Oktober 2026). Hier gibt es also keinen Grund zur Eile.
Riester ins Altersvorsorgedepot übertragen: In welcher Reihenfolge?
Erst den neuen Vertrag, dann die Kündigung. Ohne Zielvertrag weiß der alte Anbieter nicht, wohin er das Geld überweisen soll, und eine Kündigung ohne Übertragung endet in der Auszahlung. Übertragen kannst du frühestens ab dem 1. Januar 2027, weil es Altersvorsorgedepots erst ab dann gibt.
- JetztAuskunft beim Riester-Anbieter holen
Frag nach Übertragungswert, Garantiekapital, Garantiezins, Rentenfaktor, Zusatzbausteinen und den Kosten der Übertragung. Erst mit diesen Zahlen lohnt sich der Rechner.
- ab 1. Januar 2027Altersvorsorgedepot abschließen
Vergleiche Kosten und Fondsauswahl im Anbietervergleich zum Altersvorsorgedepot. Mit dem Abschluss gilt für alle deine Riester-Verträge das neue Förderrecht.
- direkt danachKündigung zur Übertragung schicken
Mit der neuen Vertragsnummer an den alten Anbieter, per Einschreiben oder Kundenportal. Frag beim neuen Anbieter, ob er die Übertragung mit einem eigenen Formular anstößt.
- zum QuartalsendeKapital kommt im neuen Depot an
Das übertragene, schon geförderte Kapital zählt im Übertragungsjahr nicht als neuer Beitrag. Für frische Einzahlungen gilt die neue Förderung.
Fristen 2027: Wann ist das Geld im neuen Depot?
Die Kündigung muss drei Monate vor einem Quartalsende beim alten Anbieter eingehen. Maßstab ist der Eingang, nicht das Datum auf deinem Brief.
| Deine Kündigung zur Übertragung geht ein | Übertragung zum |
|---|---|
| 1. Januar bis 31. März 2027 | 30. Juni 2027 |
| 1. April bis 30. Juni 2027 | 30. September 2027 |
| 1. Juli bis 30. September 2027 | 31. Dezember 2027 |
Danach geht es im selben Takt weiter: Eine Kündigung, die zwischen 1. Oktober und 31. Dezember 2027 eingeht, wirkt zum 31. März 2028.
Was kostet die Übertragung?
Für Riester-Verträge von vor 2027 gelten ihre Vertragsbedingungen weiter (§ 14 Abs. 7 AltZertG, neu ab 2027). Der bisherige Anbieter darf deshalb bis zu 150 € verlangen, egal wie alt dein Vertrag ist (§ 1 Abs. 1 Satz 2 AltZertG). Die neue Regel, nach der ein Wechsel nach fünf Jahren kostenfrei ist, gilt für Altersvorsorgedepots ab 2027. Rechne beim Riester-Wechsel also mit bis zu 300 €. Die Zulagen bleiben bei der Übertragung vollständig erhalten.
Wie du die Zulage im neuen Depot beantragst und wann sie kommt, steht auf der Seite Zulage beantragen, Zulagenummer, Anlage AV. Willst du später den Anbieter des Depots wechseln, gelten dieselben Fristen, Details unter Altersvorsorgedepot kündigen, pausieren, wechseln.
Musterbriefe für Übertragung, Ruhendstellung und Auskunft
Wähle den Brief, füll deine Vertragsdaten aus und kopier oder druck den fertigen Text. Deine Eingaben bleiben in deinem Browser, wir speichern und übertragen nichts.
- Schließ zuerst das Altersvorsorgedepot ab und kündige erst danach. Übertragen geht frühestens ab dem 1. Januar 2027.
- Viele neue Anbieter übernehmen die Übertragung mit einem eigenen Formular. Frag dort zuerst nach.
- Schick den Brief per Einschreiben oder über das Kundenportal deines Anbieters.
Die Vorschau erscheint, sobald du das Formular ausfüllst. Fehlende Angaben zeigt der Brief in eckigen Klammern.
Deine Eingaben bleiben in deinem Browser. Wir speichern und übertragen nichts. Musterbrief ohne Rechtsberatung: Prüf alle Angaben vor dem Versand.
Häufige Fragen zum Riester kündigen und übertragen
Wie viel muss ich zurückzahlen, wenn ich Riester kündige?
Kann ich Riester ruhen lassen und trotzdem ein Altersvorsorgedepot eröffnen?
Bis wann muss ich kündigen, damit das Geld am 30. Juni 2027 im Depot ist?
Was passiert mit meinem Wohn-Riester-Vertrag?
Rechtliche Grundlagen und Daten
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26 (27.03.2026)
- § 93 EStG, schädliche Verwendung, Gesetze im Internet
- § 22 EStG, Besteuerung der Leistungen, Gesetze im Internet
- § 1 AltZertG, Ruhen, Kündigung und Übertragung, Gesetze im Internet
- Stiftung Warentest: Altersvorsorgedepot und Riester (26.08.2026)
- finanzen.net: Riester-Vertrag übertragen (17.10.2026)
- cash-online: Riester-Wechsel ins Altersvorsorgedepot (12.10.2026)
Kündigen mit Auszahlung ist fast nie die Antwort
Wer „Riester kündigen“ sucht, will oft eigentlich nur raus aus einem teuren Vertrag. Dafür gibt es ab 2027 einen sauberen Weg: übertragen statt auszahlen. Wer kündigt und kassiert, schenkt dem Staat die Förderung aus vielen Jahren zurück. Das halte ich nur im echten Notfall für vertretbar.
Beim Übertragen rate ich zu Geduld. Eine alte Rentenversicherung mit 3,25 % Garantiezins ist zu wertvoll für einen Schnellschuss, und als Elternteil mit Sockelbeitrag würde ich vor dem ersten Altersvorsorgedepot genau rechnen. Für teure Fondspolicen mit 20 und mehr Jahren Restlaufzeit sehe ich den Wechsel dagegen als klaren Gewinn. Hol dir die Zahlen deines Vertrags und rechne, bevor du irgendetwas unterschreibst.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
