Altersvorsorgedepot und Steuern: Was du absetzt und was du im Alter zahlst
Wie das Finanzamt deine Beiträge mit der Zulage verrechnet, warum die Ansparphase steuerfrei bleibt und welcher Steuersatz bei der Auszahlung gilt.
 Florian Baumann
Lesezeit: ca. 12 Minuten
- Ja, du kannst die Beiträge absetzen: bis zu 1.800 € Eigenbeitrag im Jahr plus die Zulage als Sonderausgaben. Das Finanzamt prüft von Amts wegen, ob das mehr bringt als die Zulage allein (§ 10a EStG).
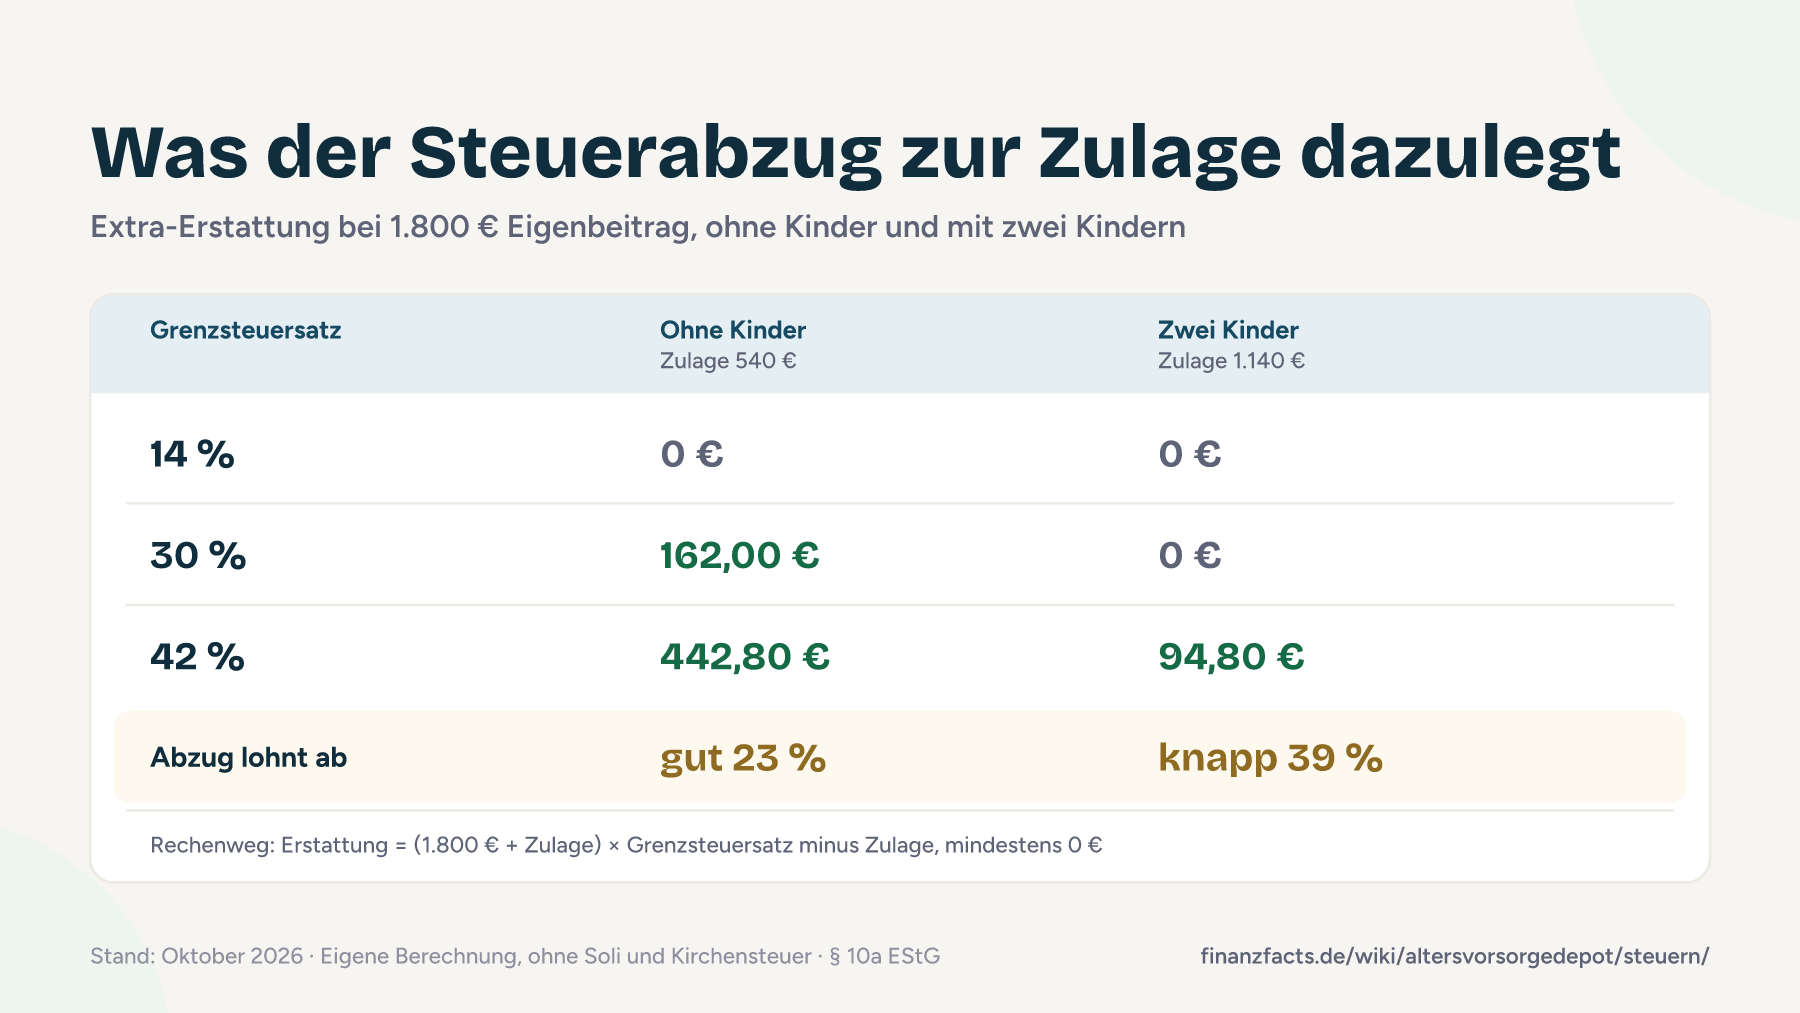
- Ohne Kinder bringt der Abzug ab einem Grenzsteuersatz von gut 23 % zusätzlich Geld: Bei 30 % erstattet dir das Finanzamt 162 € über die Zulage hinaus, bei 42 % sind es 442,80 €.
- In der Ansparphase zahlst du keine Steuer: keine Abgeltungsteuer auf Ausschüttungen und Verkäufe, keine Vorabpauschale (§ 16 Abs. 2 InvStG).
- Die Auszahlung aus geförderten Beiträgen, Zulagen und deren Erträgen versteuerst du voll mit deinem persönlichen Steuersatz im Alter (§ 22 Nr. 5 Satz 1 EStG).
- Beiträge über 1.800 € bringen nur einen Steueraufschub. Im Auszahlplan versteuerst du davon nur den Gewinn, und zwar zur Hälfte, wenn der Vertrag mindestens zwölf Jahre lief.
Inhaltsverzeichnis +
Kann ich die Beiträge zum Altersvorsorgedepot von der Steuer absetzen?
Ja. Als förderberechtigter Sparer ziehst du Beiträge bis 1.800 € im Jahr plus die Zulage, die dir dafür zusteht, als Sonderausgaben ab (§ 10a Abs. 1 EStG, neu ab 2027). Beim alten Riester-Vertrag lag die Grenze bei 2.100 € einschließlich Zulage. Die neue Regel ist großzügiger, weil die Zulage obendrauf kommt.
Doppelt kassierst du trotzdem nicht. In der Günstigerprüfung rechnet das Finanzamt aus, wie viel Steuer dir der Abzug spart, und schlägt die Zulage, die schon in dein Depot geflossen ist, wieder auf deine Steuer auf (§ 10a Abs. 2 EStG). Als Erstattung bleibt nur der Rest. Ist die Zulage höher als die Steuerersparnis, bleibt es bei der Zulage. Beantragen musst du die Prüfung nicht, das Finanzamt macht sie von Amts wegen.
| Grenzsteuersatz | Ohne Kinder (Zulage 540 €) | Mit zwei Kindern (Zulage 1.140 €) |
|---|---|---|
| 14 % (Eingangssteuersatz) | 0 € (Ersparnis 327,60 € liegt unter der Zulage) | 0 € (Ersparnis 411,60 €) |
| 30 % | 162,00 € | 0 € (Ersparnis 882,00 €) |
| 42 % | 442,80 € | 94,80 € |
| Abzug lohnt ab | gut 23 % | knapp 39 % |
So liest du die Tabelle: Mit 30 % Grenzsteuersatz und ohne Kinder spart dir der Abzug von 2.340 € (1.800 € Eigenbeitrag plus 540 € Zulage) genau 702 € Steuer. Die Zulage ist davon schon bezahlt, 162 € überweist dir das Finanzamt zusätzlich. Unterm Strich kosten dich 2.340 € im Depot nur 1.638 € aus eigener Tasche. Mit Kindern wächst die Zulage, und die Extra-Erstattung schrumpft: Das Finanzamt rechnet die gesamte Zulage gegen, auch die Kinderzulage. Bei Ehepaaren mit gemeinsamer Veranlagung setzt es dabei die Zulagen beider Partner an (§ 10a Abs. 3 EStG). Wie sich die Zulage selbst zusammensetzt, erklärt der Ratgeber zur Förderung im Altersvorsorgedepot.
Für die Erstattung brauchst du eine Steuererklärung, denn die Günstigerprüfung läuft über den Steuerbescheid. Deine Beiträge meldet der Anbieter elektronisch. Ob du für 2027 zusätzlich eine Anlage AV ausfüllen musst, ist noch offen: Das Formular für das Steuerjahr 2027 ist nicht veröffentlicht und erscheint üblicherweise Ende 2027. Wie Zulagenantrag und Zulagenummer funktionieren, steht im Ratgeber Zulage beantragen und Anlage AV.
Achtung, Selbstständige und Beamte: Selbstständige mit Einkünften nach § 15 oder § 18 Abs. 1 Nr. 1 bis 3 EStG bekommen schon die Zulage nur, wenn sie für das Beitragsjahr eine Steuererklärung abgegeben haben (§ 10a Abs. 1 Satz 5 EStG, neu ab 2027). Details im Ratgeber Altersvorsorgedepot für Selbstständige. Beamte brauchen eine Einwilligung zur Datenübermittlung, die bis zum Ende des Beitragsjahres vorliegen muss.
Hast du noch einen Riester-Vertrag nach altem Recht, gilt für ihn der alte Abzug, bis du umstellst. Mit dem ersten Altersvorsorgedepot stellst du alle deine Verträge auf das neue Recht um (§ 52 Abs. 50a EStG). Dann zählen deine Beiträge in allen Verträgen zusammen bis 1.800 € im Jahr. Was das für Eltern mit Sockelbeitrag bedeutet, steht im Ratgeber Riester kündigen, ruhen lassen oder übertragen.
Zahle ich in der Ansparphase Steuern?
Nein. Solange dein Geld im Altersvorsorgedepot liegt, verlangt das Finanzamt nichts. Das Investmentsteuergesetz ist eindeutig: Erträge aus Fonds, die du in einem zertifizierten Altersvorsorgevertrag hältst, setzt das Finanzamt nicht an (§ 16 Abs. 2 InvStG). Für dich heißt das:
- Auf Ausschüttungen fällt keine Abgeltungsteuer an. Ob dein ETF ausschüttet oder thesauriert, ist steuerlich egal.
- Verkaufst oder tauschst du Fonds im Depot, zahlst du auf die Kursgewinne nichts.
- Es gibt keine Vorabpauschale, also auch keinen Steuerabzug im Januar wie im normalen Depot. Wie viel sie dort ausmacht, zeigt der Vorabpauschale-Rechner unten auf dieser Seite.
- Die Teilfreistellung für Aktienfonds spielt keine Rolle, weil der Staat erst die Auszahlung besteuert.
Ein Steuerthema bleibt: ausländische Quellensteuer auf Dividenden. Sie fällt auf Ebene des Fonds an, etwa US-Quellensteuer bei einem irischen ETF, genau wie im normalen Depot. Das AVD ändert daran nichts. Deutsche Fonds können für ihre inländischen Erträge eine anteilige Steuerbefreiung für Anteile in zertifizierten Altersvorsorgeverträgen beantragen (§ 8 Abs. 1 Nr. 2 InvStG). Bei ETFs aus Irland oder Luxemburg greift das nicht. Welche Fonds überhaupt hineindürfen, zeigt die Übersicht erlaubte ETFs im Altersvorsorgedepot.
Neben der Zulage ist die steuerfreie Ansparphase der zweite Hebel. Dein Geld arbeitet jahrzehntelang mit dem vollen Betrag, ohne dass das Finanzamt jedes Jahr etwas abzweigt. Der Zinseszins läuft also auch auf das Geld, das im normalen Depot längst ans Finanzamt gegangen wäre.
Wie besteuert das Finanzamt die Auszahlung?
Das hängt davon ab, ob ein Euro aus geförderten oder aus ungeförderten Beiträgen stammt. Dein Anbieter trennt beide Teile und weist sie dir getrennt aus.
Geförderter Teil: voll mit deinem Steuersatz
Alles, was auf geförderten Eigenbeiträgen bis 1.800 € im Jahr, auf Zulagen und auf den Erträgen daraus beruht, versteuerst du voll als sonstige Einkünfte (§ 22 Nr. 5 Satz 1 EStG). Das gilt für die Leibrente, für jede Rate im Auszahlplan und für das Teilkapital von bis zu 30 % zu Beginn. Abgeltungsteuer spielt hier keine Rolle, es zählt dein persönlicher Steuersatz im Alter.
Ungeförderter Teil: nur die Erträge, oft zur Hälfte
- Als Leibrente
- Steuerpflichtig ist nur der Ertragsanteil (§ 22 Nr. 5 Satz 2 Buchst. a EStG mit Nr. 1 Satz 3 Buchst. a Doppelbuchst. bb). Er hängt vom Alter bei Rentenbeginn ab: 18 % mit 65 oder 66, 17 % mit 67, 15 % mit 69 oder 70.
- Als Auszahlplan
- Steuerpflichtig ist der Unterschied zwischen Auszahlung und eingezahlten Beiträgen, also der Gewinn (§ 22 Nr. 5 Satz 2 Buchst. c EStG). Davon zählt nur die Hälfte, wenn du bei der Auszahlung mindestens 62 bist und seit dem Vertragsabschluss mindestens zwölf Jahre vergangen sind (§ 20 Abs. 1 Nr. 6 Satz 2 EStG, für Verträge ab 2012 mit der Altersgrenze 62 aus § 52 Abs. 28 Satz 7 EStG).
Die Altersgrenze von 62 erfüllst du praktisch immer, weil die Auszahlung frühestens mit 65 oder mit Beginn deiner gesetzlichen Altersrente startet. Die echte Hürde sind die zwölf Jahre. Wer 2027 mit 55 abschließt, bekommt die Halbierung erst für Auszahlungen ab 67. Was späte Einsteiger sonst beachten sollten, steht im Ratgeber Altersvorsorgedepot mit 50, 55 oder 60.
Rechenbeispiel: 300 € im Monat aus dem geförderten Teil
Annahmen: Du beziehst ab 65 einen Auszahlplan von 300 € im Monat, komplett aus geförderten Beiträgen und Zulagen. Zusammen mit deiner gesetzlichen Rente liegt dein Grenzsteuersatz im Alter bei 20 %.
| Posten | Im Monat | Im Jahr |
|---|---|---|
| Auszahlung | 300,00 € | 3.600,00 € |
| Einkommensteuer (20 %) | 60,00 € | 720,00 € |
| Netto vor Kranken- und Pflegeversicherung | 240,00 € | 2.880,00 € |
Bei 14 % Grenzsteuersatz blieben 258 € übrig, bei 30 % noch 210 €. Bist du im Alter freiwillig gesetzlich versichert, gehen zusätzlich Kranken- und Pflegebeiträge ab. Pflichtversicherte Rentner zahlen darauf nach dem Gesetzeswortlaut nichts. Die Einzelheiten stehen im Ratgeber Krankenversicherung auf die AVD-Auszahlung.
Wie hoch ist dein Steuersatz im Alter?
Deinen Grenzsteuersatz im Alter bestimmen alle Einkünfte zusammen. Die gesetzliche Rente zählt mit ihrem Besteuerungsanteil: Bei Rentenbeginn 2027 sind 84,5 % steuerpflichtig, jeder spätere Jahrgang liegt einen halben Prozentpunkt höher, ab Rentenbeginn 2058 sind es 100 % (§ 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. aa EStG). Dazu kommen Betriebsrenten, Mieteinnahmen und die AVD-Auszahlung selbst.
Ist deine Rente kleiner als dein Gehalt heute, liegt meist auch dein Grenzsteuersatz niedriger. Genau darauf baut die nachgelagerte Besteuerung: Du setzt die Beiträge heute mit 30 % ab und versteuerst sie später vielleicht mit 20 %. Wer heute wenig verdient, bekommt vor allem die Zulage und zahlt im Alter oft ebenfalls wenig Steuer.
Achtung, Teilkapital: Die bis zu 30 % Teilkapital zu Beginn der Auszahlung versteuerst du in dem Jahr, in dem sie fließen. Sie erhöhen deinen Steuersatz in diesem Jahr. Eine Tarifermäßigung nach § 34 Abs. 1 EStG (Fünftelregelung) sieht § 22 Nr. 5 EStG nur für die Abfindung einer Kleinbetragsrente vor, für das Teilkapital nach dem Wortlaut also nicht. Eine Verwaltungsanweisung speziell zum Altersvorsorgedepot gibt es dazu noch nicht (Stand: Oktober 2026). Startet die Auszahlung in einem Jahr, in dem du noch voll verdienst, kostet dich das Teilkapital mehr Steuer als in einem Jahr mit Rente allein.
Lohnen sich Beiträge über 1.800 € im Jahr?
Steuerlich bringen sie nur einen Aufschub. Bis 6.840 € im Jahr darfst du in einen Vertrag einzahlen, und weil der Staat höchstens zwei neue Verträge fördert, kommst du rechnerisch auf 13.680 € (§ 1 Abs. 1 Satz 1 Nr. 5 AltZertG, § 82 Abs. 5 EStG). Zulage und Sonderausgabenabzug bleiben aber bei 1.800 € Eigenbeitrag stehen. Alles darüber wächst ohne Abgeltungsteuer und ohne Vorabpauschale, die Steuer kommt erst bei der Auszahlung.
Ob das am Ende günstiger ist als ein normales ETF-Depot, entscheidet dein Steuersatz im Alter. Ein vereinfachter Vergleich für 10.000 € Gewinn aus ungeförderten Beiträgen, ohne Solidaritätszuschlag, Kirchensteuer und Sparer-Pauschbetrag:
| Variante | Steuerpflichtig | Steuer |
|---|---|---|
| AVD-Auszahlplan, Vertrag ab 12 Jahren, Grenzsteuersatz 20 % | 5.000 € | 1.000 € |
| wie oben, Grenzsteuersatz 30 % | 5.000 € | 1.500 € |
| wie oben, Grenzsteuersatz 42 % | 5.000 € | 2.100 € |
| AVD-Auszahlplan, Vertrag unter 12 Jahren, Grenzsteuersatz 20 % | 10.000 € | 2.000 € |
| Normales Depot, Aktien-ETF, 25 % Abgeltungsteuer nach 30 % Teilfreistellung | 7.000 € | 1.750 € |
Die Rechnung kippt bei 35 %. Liegt dein Grenzsteuersatz im Alter darüber, zahlst du auf ungeförderte AVD-Gewinne mehr Steuer als im normalen Depot (25 % Abgeltungsteuer nach § 32d EStG auf 70 % des Gewinns, § 20 InvStG). Darunter liegt das AVD vorn, und der Steueraufschub in der Ansparphase kommt noch dazu. Im normalen Depot bleiben dafür Gewinne bis zum Sparer-Pauschbetrag von 1.000 € im Jahr steuerfrei (§ 20 Abs. 9 EStG). Wer im Alter Jahr für Jahr kleinere Beträge verkauft, zahlt dort womöglich gar keine Steuer.
Neben der Steuer sprechen handfeste Gründe gegen hohe Mehrbeiträge:
- Du kommst bis 65 nicht an das Geld. Danach bekommst du es als Leibrente oder als Auszahlplan bis mindestens 85, mit höchstens 30 % Teilkapital.
- Bist du im Alter freiwillig gesetzlich versichert, zahlst du auf die volle Auszahlung Kranken- und Pflegebeiträge, auch auf den ungeförderten Teil.
- Beim Grundsicherungsgeld bringen Mehrbeiträge keinen Schutz. Das Gesetz schützt nur den geförderten Teil, Mehrbeiträge samt Erträgen zählen wie ein normales Depot als Vermögen und fallen nur unter den allgemeinen Freibetrag, mehr dazu im Ratgeber Grundsicherung, Pfändung und Anbieterpleite.
Mehrbeiträge passen deshalb zu dir, wenn du das Geld sicher nicht vor 65 brauchst, im Alter pflichtversichert in der Krankenversicherung der Rentner bist und einen moderaten Steuersatz erwartest. Für alles andere ist das normale ETF-Depot daneben die flexiblere Wahl. Wie du AVD, Betriebsrente, Rürup und Depot in eine sinnvolle Reihenfolge bringst, zeigt der Vergleich AVD, bAV, Rürup oder ETF-Depot.
Welche Bescheinigungen bekommst du vom Anbieter?
In der Ansparphase meldet der Anbieter deine Beiträge elektronisch, damit Zulagenstelle und Finanzamt rechnen können. Eine jährliche Bescheinigung nach § 92 EStG schickt er dir nur noch, wenn sich etwas geändert hat.
In der Auszahlungsphase bekommst du nach Ablauf eines Kalenderjahres eine Mitteilung nach amtlichem Muster (§ 22 Nr. 5 Satz 7 EStG, neu ab 2027). Der Anbieter muss sie ausstellen:
- für das erste Jahr, in dem du Leistungen beziehst,
- wenn sich die Höhe deiner jährlichen Auszahlung ändert,
- bei einer schädlichen Verwendung nach § 93 EStG.
Die Mitteilung weist die Beträge je Besteuerungsart gesondert aus, also geförderten und ungeförderten Teil getrennt. Der Anbieter darf sie elektronisch bereitstellen, außer du verlangst sie auf Papier. Nach der ersten Mitteilung darfst du auf weitere verzichten. Mach das nur, wenn sich an deiner Auszahlung nichts ändert, denn die Zahlen brauchst du für die Steuererklärung.
Tipp: Prüf die erste Mitteilung genau. Weist der Anbieter Beiträge über 1.800 € im Jahr korrekt als ungefördert aus, versteuerst du auf diesen Teil nur den Gewinn. Ein Fehler an dieser Stelle wirkt sich auf jede spätere Auszahlung aus.
Was gilt bei Kündigung, Eigenheim und Kleinbetragsrente?
Kündigung mit Auszahlung
Lässt du dir das Kapital vor der Rente auszahlen, holt sich der Staat Zulagen und Steuervorteile zurück (§ 93 EStG). Den Rest behandelt das Finanzamt wie einen ungeförderten Vertrag, steuerpflichtig ist also nur der verbleibende Gewinn (§ 22 Nr. 5 Satz 3 EStG). Ruhen lassen oder zu einem anderen Anbieter übertragen kannst du ohne Steuerfolgen.
Eigenheim und Wohnförderkonto
Nimmst du Geld für die selbst genutzte Immobilie heraus, führt die Zulagenstelle ein Wohnförderkonto, das du im Alter versteuerst. Für Entnahmen 2027 gilt noch das alte Recht: 2 % fiktive Verzinsung im Jahr, Besteuerung verteilt bis 85 oder auf einen Schlag mit 70 % des Betrags (§ 92a EStG, § 22 Nr. 5 EStG). Für Entnahmen ab dem 1. Januar 2028 entfallen die 70-%-Einmalbesteuerung und die fiktive Verzinsung, der Verminderungsbetrag verteilt sich dann auf fünf Jahre. Ob dein Anbieter die Entnahme überhaupt anbietet, entscheidet er selbst. Alles dazu im Ratgeber Altersvorsorgedepot und Immobilie.
Kleinbetragsrente
Ist deine monatliche Leistung sehr klein (Grenze 1,5 % der monatlichen Bezugsgröße), darf der Anbieter sie mit einem Einmalbetrag abfinden, ab 2027 auch beim Auszahlplan. Die Abfindung ist förderunschädlich, und für sie gilt die ermäßigte Besteuerung nach § 34 Abs. 1 EStG.
Umzug ins Ausland
Liegt dein Wohnsitz ab Beginn der Auszahlung außerhalb von EU und EWR, fordert der Staat die Förderung zurück (§ 95 EStG). Ein Wegzug in der Ansparphase schadet dagegen nicht.
Häufige Fragen zu Steuern im Altersvorsorgedepot
Muss ich für das Altersvorsorgedepot eine Steuererklärung abgeben?
Zahle ich im Altersvorsorgedepot Abgeltungsteuer oder Vorabpauschale?
Wie hoch ist die Steuer auf die Auszahlung aus dem Altersvorsorgedepot?
Wohin mit Geld über 1.800 €: Altersvorsorgedepot oder normales ETF-Depot?
Rechtliche Grundlagen und Daten
- § 10a EStG (Sonderausgabenabzug, Günstigerprüfung), Gesetze im Internet
- § 22 EStG (Besteuerung der Leistungen aus Altersvorsorgeverträgen), Gesetze im Internet
- § 16 InvStG (keine Besteuerung in zertifizierten Verträgen), Gesetze im Internet
- § 8 InvStG (Steuerbefreiung deutscher Fonds), Gesetze im Internet
- § 92a EStG (Wohnförderkonto), Gesetze im Internet
- Gesetzesbeschluss zum Altersvorsorgereformgesetz, BR-Drs. 206/26 (27.03.2026)
- Verbraucherzentrale: Neues Altersvorsorgedepot (20.07.2026)
Bis 1.800 € ein gutes Geschäft, darüber Rechenarbeit
Die Steuer im Alter schreckt viele vom Altersvorsorgedepot ab. Ich sehe das gelassener. Du versteuerst Geld, das zu einem guten Teil vom Staat kommt, das jahrzehntelang ohne Abgeltungsteuer gewachsen ist und das du oft mit einem niedrigeren Satz versteuerst als heute dein Gehalt. Bis 1.800 € im Jahr ist das für fast jeden Förderberechtigten ein gutes Geschäft.
Bei Mehrbeiträgen wäre ich vorsichtiger. Der reine Steueraufschub ist ein schmaler Vorteil, und du kaufst ihn mit Bindung bis 65 und möglichen Krankenkassenbeiträgen. Ich würde das Geld oberhalb der Förderschwelle im normalen ETF-Depot lassen, solange ich nicht sicher weiß, dass ich im Alter pflichtversichert bin und einen moderaten Steuersatz habe.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
