Welche ETFs sind im Altersvorsorgedepot erlaubt?
Die Regel mit der Risikoklasse 5, der Zwei-Minuten-Check für deinen MSCI World und die ETF-Auswahl, die die Anbieter bisher angekündigt haben.
 Florian Baumann
Lesezeit: ca. 8 Minuten
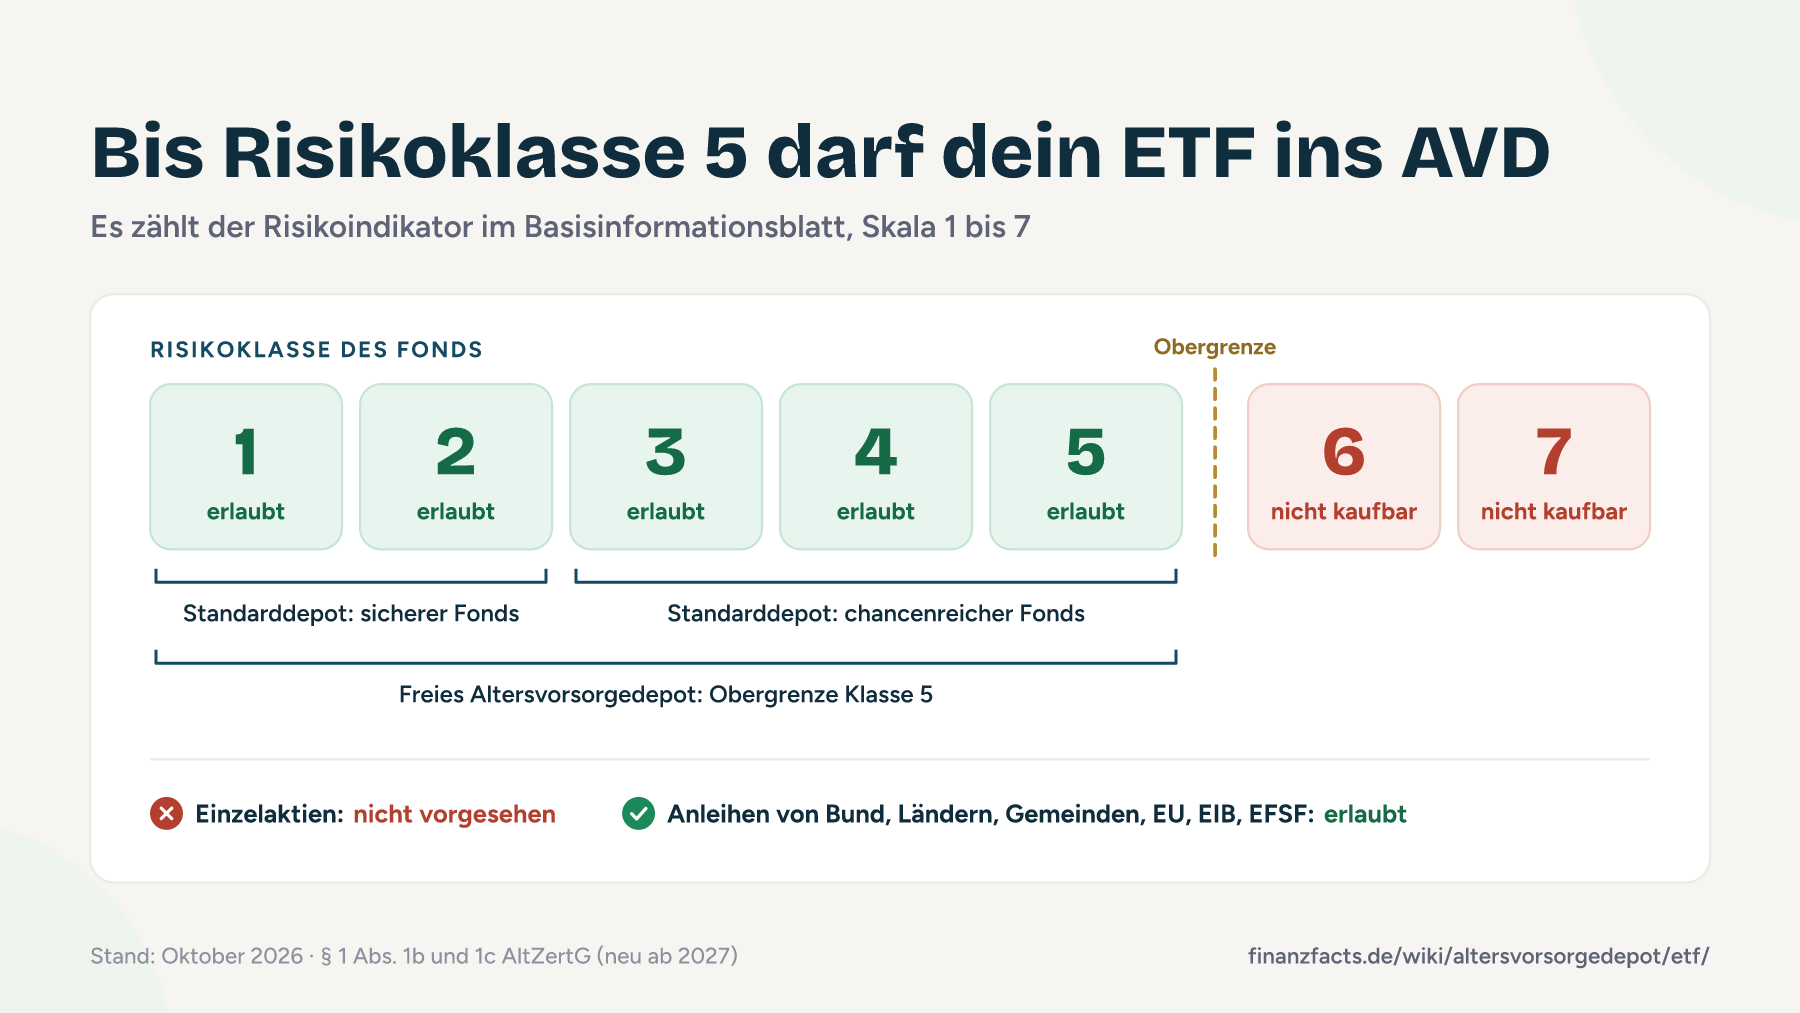
- Ins Altersvorsorgedepot dürfen ETFs und Fonds nach OGAW-Regeln (UCITS), deren Basisinformationsblatt, das Pflicht-Datenblatt jedes Fonds, höchstens Risikoklasse 5 von 7 zeigt. Einzelaktien sieht das Gesetz nicht vor.
- Ein ETF auf den MSCI World, MSCI ACWI oder FTSE All-World passt, wenn sein Basisinformationsblatt eine 5 oder weniger zeigt. Smartbroker+ hat seine Standarddepots auf diesen drei Indizes angekündigt.
- Ebenfalls zulässig sind offene Publikums-AIF und ELTIF bis Klasse 5 sowie Anleihen in Euro von Bund, Ländern, Gemeinden, EU, EIB, EFSF und Staaten des Euroraums.
- Steigt dein ETF später auf Klasse 6, verlangt das Gesetz im freien Depot keinen Verkauf. Im Standarddepot muss der Anbieter den Fonds austauschen.
- Thesaurierend oder ausschüttend ist steuerlich egal: Im Depot fallen weder Abgeltungsteuer noch Vorabpauschale an (§ 16 Abs. 2 InvStG).
Inhaltsverzeichnis +
Welche ETFs darf ich im Altersvorsorgedepot kaufen?
Jeden ETF und jeden Investmentfonds, der als OGAW zugelassen ist und im Basisinformationsblatt einen Risikoindikator von höchstens 5 ausweist. Die Skala reicht von 1 für das geringste bis 7 für das höchste Risiko. So steht es in § 1 Abs. 1b AltZertG (neu ab 2027).
OGAW steht für Organismen für gemeinsame Anlagen in Wertpapieren, also Fonds nach der EU-Fondsrichtlinie. Auf Englisch heißen sie UCITS, und die meisten ETFs bei deutschen Banken und Brokern tragen dieses Kürzel im Namen. Was dahintersteckt, erklärt unser Beitrag zu UCITS-ETFs.
Neben OGAW nennt das Gesetz drei weitere Anlagen. Was nicht in dieser Liste steht, sieht das Gesetz für das Altersvorsorgedepot nicht vor.
| Anlage | Im Altersvorsorgedepot | Bedingung |
|---|---|---|
| ETFs und Fonds nach OGAW-Regeln (UCITS) | erlaubt | Risikoindikator höchstens 5 |
| Offene Publikums-AIF (gemischte und sonstige Investmentvermögen, §§ 218, 219 KAGB) | erlaubt | Risikoindikator höchstens 5 |
| ELTIF (europäische langfristige Investmentfonds) | erlaubt | Risikoindikator höchstens 5 |
| Anleihen von Bund, Ländern, Gemeinden und anderen öffentlichen Körperschaften, von Staaten des Euroraums, EU, EIB und EFSF | erlaubt | Anleihe lautet auf Euro |
| Fonds mit Risikoklasse 6 oder 7 | nicht kaufbar | Grenze liegt bei 5 |
| Einzelaktien | nicht vorgesehen | auch nicht als kleine Beimischung |
| Einzelne Unternehmensanleihen | nicht vorgesehen | als Anleihen-ETF bis Klasse 5 möglich |
| ETCs und ETNs, etwa auf Gold oder Krypto | nicht vorgesehen | keine Fonds, stehen nicht in der Liste |
Die Regel gilt für das freie Altersvorsorgedepot, in dem du oder dein Anbieter die Fonds auswählt. Im Standarddepot gelten strengere Vorgaben: genau zwei Fonds, einer aus Klasse 1 bis 2 und einer aus Klasse 3 bis 5 (§ 1 Abs. 1c AltZertG). Den Unterschied der Varianten erklärt die Seite Standarddepot, freies Depot oder Garantieprodukt.
Ist ein MSCI World oder ACWI erlaubt? So prüfst du die Risikoklasse
Ja, wenn das Basisinformationsblatt deines ETFs eine 5 oder weniger zeigt. Es zählt der Wert des konkreten ETFs, nicht der Name des Index. Zwei ETFs auf denselben Index haben jeweils ein eigenes Basisinformationsblatt, deshalb prüfst du immer genau den Fonds, den du kaufen willst.
- Schritt 1Basisinformationsblatt öffnen
Dein Anbieter muss dir die Basisinformationsblätter aller wählbaren Fonds elektronisch zugänglich machen (§ 1 Abs. 1b Satz 2 Nr. 6 AltZertG). Alternativ findest du sie auf der Website der Fondsgesellschaft, am schnellsten über die ISIN.
- Schritt 2Abschnitt zu den Risiken suchen
Dort steht der Gesamtrisikoindikator als Skala von 1 bis 7, ein Feld ist markiert.
- Schritt 3Wert ablesen
Zeigt das Blatt 1 bis 5, darfst du den ETF ins Altersvorsorgedepot kaufen. Bei 6 oder 7 nicht.
Breite Welt-ETFs liegen nach den bisherigen Plänen der Anbieter innerhalb der Grenze. Smartbroker+ hat seine Standarddepots auf ETFs zum MSCI World, MSCI ACWI und FTSE All-World angekündigt, und im Standarddepot muss der Aktienfonds per Gesetz in Klasse 3 bis 5 liegen. Fidelity weist den Aktien-ETF seines Standarddepots mit Risikoklasse 4 aus, den Anleihen-ETF mit 2 (Stand: Oktober 2026, vor Zertifizierung). Eine Zusage für jeden einzelnen Welt-ETF ist das nicht.
Der Indikator ist keine feste Eigenschaft. Die Fondsgesellschaft berechnet ihn vor allem aus den Kursschwankungen der Vergangenheit und überprüft ihn regelmäßig. Nach einem heftigen Crash kann er deshalb steigen. Was dann gilt, steht im Abschnitt zur Umstufung weiter unten.
Wer wählt die ETFs aus und was bieten die Anbieter an?
Laut Gesetz wählt der Anbieter die Anlagen aus. Selbst entscheiden darfst du nur, wenn dein Vertrag eine Eigenauswahl vorsieht (§ 1 Abs. 1b AltZertG). Die meisten Anbieter planen zwei Wege: ein Standarddepot mit fertig ausgewählten Fonds und ein freies Depot mit eigener Auswahl. Fondsgesellschaften bieten dabei meist nur eigene Fonds an, Neobroker und Direktbanken eine größere Auswahl.
Die Tabelle zeigt, was die Anbieter bis zum 13. Oktober 2026 zur Fondsauswahl angekündigt haben. Die endgültigen Listen veröffentlichen viele Anbieter erst zum Start.
| Anbieter | Vorausgewählt (Standarddepot) | Eigene Auswahl (freies Depot) | Hinweis |
|---|---|---|---|
| Scalable Capital | von Scalable ausgewählte ETFs | Aktien-, Anleihen- und Rohstoff-ETFs, ELTIFs und Fonds | Kosten von 17 ausgewählten ETFs erstattet (Liste vom 13.10.2026) |
| Smartbroker+ | drei Portfolios auf MSCI World, MSCI ACWI oder FTSE All-World | über 2.000 ETFs und Fonds | ETF-Kosten im Standarddepot drei Jahre erstattet (bis 25.000 € Anlage) |
| Trade Republic | vorgegeben, ETFs noch nicht genannt | Liste noch nicht offiziell veröffentlicht | 0 % Fondskosten bei mehreren Dutzend ETFs von BlackRock, DWS und Vanguard |
| flatex | Core: Aktien und defensive Anleihen. Plus: laut Ankündigung Aktien weltweit, Anleihen und Gold | Flex: bis 25 Positionen aus geeigneten ETFs und Fonds | Core: ETF-Kosten mindestens fünf Jahre erstattet. Wie die Plus-Variante zur Vorgabe von genau zwei Fonds im Standarddepot passt, zeigt erst die Zertifizierung. |
| Traders Place | vorausgewählte Strategien | große Auswahl an ETFs und Fonds | keine weiteren Angaben |
| Deka (Sparkassen) | zwei Deka-ETFs (Welt-Aktien, Europa-Anleihen) | Individualdepot mit bis zu drei aktiv gemanagten Deka-Fonds | nur Fonds der Deka angekündigt |
| Union Investment | Basis: aktive Aktien- und Renten-ETFs von Quoniam | Pro: aktive Fonds; dazu eine Garantie-Variante | Abschluss über Volks- und Raiffeisenbanken |
| DWS, Deutsche Bank, Postbank | zwei ETFs (Welt-Aktien, Europa-Renten) | Varianten mit aktiven ETFs oder aktiven Fonds, mit Beratung größere Auswahl | mehrere Varianten mit unterschiedlichen Kosten |
| Fidelity | zwei Fidelity-ETFs (Aktien Klasse 4, Anleihen Klasse 2) | Plus: Vermögensverwaltung mit breiterem Universum | Start der Plus-Variante offen |
| quirion | Vanguard FTSE Global All-Cap und ein globaler, währungsgesicherter Anleihen-ETF von Vanguard | Pro: gemanagtes ETF-Portfolio | Robo-Advisor, keine Einzelauswahl angekündigt |
| Evergreen | Standarddepot angekündigt | gemanagtes Depot mit eigenen Evergreen-Fonds | Warteliste offen |
| ING | Relax: zwei ETFs, Namen offen | Aktiv: ETFs und Fonds, Liste offen | Vormerkung offen |
| comdirect | ETF-Lösung, Fonds offen | allgemeines Depot, Liste offen | Vormerkung offen |
| finanzen.net zero | Standarddepot optional | zertifizierte UCITS-ETFs und Fonds, Liste offen | Vormerkung offen |
| Raisin | keine Angabe | ETFs auf Aktien und Anleihen, selbst verwaltet oder als Vermögensverwaltung | Warteliste offen |
Stand: 13. Oktober 2026, vor Zertifizierung. Trading 212 und Whitebox führen Wartelisten, haben aber noch nichts zur Fondsauswahl gesagt. Anbieter, die ein Angebot nur angekündigt und noch keine Konditionen genannt haben, etwa Allianz, Consorsbank oder DKB, fehlen in der Tabelle. Kosten und Aktionen aller Anbieter vergleichst du im Altersvorsorgedepot-Vergleich, die Einzelporträts findest du in der Anbieter-Übersicht.
Tipp: Wenn du einen bestimmten ETF willst, prüf vor dem Abschluss, ob er in der Liste deines Anbieters steht. Ein späterer Wechsel kostet in den ersten fünf Jahren beim alten Anbieter bis zu 150 € und beim neuen bis zu 150 € Verwaltungspauschale. Nach dem Gesetzeswortlaut belegt der neue Vertrag außerdem einen deiner zwei geförderten Plätze.
Was passiert, wenn mein ETF in Risikoklasse 6 rutscht?
Im freien Altersvorsorgedepot musst du nicht verkaufen. Das Gesetz zieht die Grenze nur beim Kauf: Du kannst einen Fonds der Klasse 6 nicht neu kaufen, eine Pflicht zum Verkauf des Bestands steht aber nirgends. Was mit deinem Sparplan auf diesen ETF passiert, regeln die Vertragsbedingungen deines Anbieters.
Im Standarddepot ist es anders. Dort muss der Anbieter einen Fonds ersetzen, sobald er seine Klasse verlässt. Du selbst musst nichts tun.
- Freies Depot
- Kauf nur bis Klasse 5. Keine gesetzliche Verkaufspflicht bei späterer Hochstufung. Sparplan und Bestand regelt der Vertrag.
- Standarddepot, sicherer Fonds
- Der Anbieter ersetzt ihn, wenn er in Klasse 4 oder höher wechselt.
- Standarddepot, chancenreicher Fonds
- Der Anbieter ersetzt ihn, wenn er nicht mehr in Klasse 3 bis 5 liegt.
Die Sorge, im Crash mit Verlust verkaufen zu müssen, ist damit kleiner als befürchtet. Tauscht der Anbieter im Standarddepot einen Aktien-ETF gegen einen ähnlichen, bleibt dein Geld am Aktienmarkt investiert. Steuern fallen beim Tausch nicht an, weil Erträge im Depot steuerlich nicht zählen (§ 16 Abs. 2 InvStG).
Achtung: Die Vertragsbedingungen der Anbieter liegen vor der Zertifizierung noch nicht vor. Frag vor dem Abschluss nach, was mit Sparplan und Bestand passiert, wenn ein Fonds über Klasse 5 steigt.
Thesaurierend oder ausschüttend: Was ist im Altersvorsorgedepot besser?
Steuerlich ist es egal. Erträge aus Fonds in einem zertifizierten Altersvorsorgevertrag setzt das Finanzamt nicht an (§ 16 Abs. 2 InvStG). Auf Ausschüttungen und Kursgewinne zahlst du im Depot keine Abgeltungsteuer, und eine Vorabpauschale fällt nicht an. Auch die Teilfreistellung spielt keine Rolle. Steuern zahlst du erst auf die Auszahlung im Alter, nach § 22 Nr. 5 EStG.
Ausschüttungen bleiben im Vertrag, auf dein Girokonto fließt nichts. Ob der Anbieter sie automatisch wieder anlegt oder zuerst auf dem Verrechnungskonto des Vertrags sammelt, regeln seine Bedingungen. Ein thesaurierender ETF spart dir diesen Zwischenschritt. Den Unterschied der beiden Varianten erklärt unser Beitrag thesaurierend oder ausschüttend.
Und die Quellensteuer?
Die bleibt. Ausländische Quellensteuer auf Dividenden fällt auf Ebene des Fonds an, zum Beispiel US-Quellensteuer bei einem in Irland aufgelegten ETF. Das ist im normalen Depot genauso, das Altersvorsorgedepot ändert daran nichts. Deutsche Fonds können für Anteile in zertifizierten Verträgen eine anteilige Befreiung ihrer inländischen Erträge beantragen (§ 8 Abs. 1 Nr. 2 InvStG). Für ETFs aus Irland oder Luxemburg gilt das nicht.
Wie das Finanzamt die Auszahlung besteuert und was der Sonderausgabenabzug bringt, steht auf der Seite Steuern im Altersvorsorgedepot.
Drei Beispiel-Portfolios für das freie Altersvorsorgedepot
Die drei Varianten sind Muster, keine Empfehlung für ein bestimmtes Produkt. Prüf bei jedem ETF die Risikoklasse und ob dein Anbieter ihn führt.
| Portfolio | Aufteilung | Passt zu |
|---|---|---|
| Ein Welt-ETF | 100 % breiter Welt-Aktien-ETF (MSCI World, MSCI ACWI oder FTSE All-World) | langer Laufzeit, wenn du vor der Rente selbst umschichtest |
| Welt-ETF plus Anleihen | 70 % Welt-Aktien-ETF, 30 % ETF auf Staatsanleihen des Euroraums | Sparern, die weniger Schwankung wollen |
| Eigener Gleitpfad | Start mit 100 % Aktien, fünf Jahre vor der Auszahlung höchstens 50 %, zwei Jahre vorher höchstens 30 % | Sparern, die das Standarddepot nachbauen, aber ihre ETFs selbst wählen wollen |
Beim zweiten Portfolio mit dem Förderhöchstbetrag sieht das so aus: Du zahlst 1.800 € im Jahr ein, der Staat legt 540 € Grundzulage dazu. Von den 2.340 € fließen 1.638 € in den Aktien-ETF und 702 € in den Anleihen-ETF. Die Quoten beim dritten Portfolio sind die gesetzlichen Höchstwerte im Standarddepot. Wer sie nicht selbst einhalten will, fährt mit dem Standarddepot einfacher. Wie du AVD und ein normales ETF-Depot kombinierst, zeigt die Altersvorsorgedepot-Strategie.
Rechenbeispiel: Was die Fondskosten ausmachen
Annahmen: 2.340 € im Jahr (1.800 € Eigenbeitrag plus 540 € Grundzulage), 30 Jahre lang, 6 % Rendite vor Kosten, Einzahlung und Zulage vereinfacht jeweils am Jahresende. Verglichen sind ein ETF mit 0,2 % laufenden Kosten und ein Fonds mit 1,0 %, der gesetzlichen Obergrenze im Standarddepot.
| Laufende Kosten | Eingezahlt inkl. Zulagen | Kapital nach 30 Jahren |
|---|---|---|
| 0,2 % im Jahr | 70.200 € | 178.612 € |
| 1,0 % im Jahr | 70.200 € | 155.467 € |
Der Unterschied liegt bei 23.145 €, allein durch die Kosten. Das ist eine Beispielrechnung mit gleichbleibender Rendite, keine Prognose. Deine eigenen Zahlen rechnest du mit dem Altersvorsorgedepot-Rechner nach.
Häufige Fragen zu ETFs im Altersvorsorgedepot
Darf ich Einzelaktien im Altersvorsorgedepot kaufen?
Ist ein MSCI World im Altersvorsorgedepot erlaubt?
Muss ich verkaufen, wenn mein ETF in Risikoklasse 6 steigt?
Fällt im Altersvorsorgedepot eine Vorabpauschale an?
Rechtliche Grundlagen und Daten
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26 (§ 1 Abs. 1b und 1c AltZertG)
- § 16 InvStG, Gesetze im Internet
- § 8 InvStG, Gesetze im Internet
- Stiftung Warentest: Preiskampf der Anbieter (25.09.2026)
- Smartbroker+: Altersvorsorgedepot (Produktseite)
- Fidelity: VorsorgeDepot (Produktseite, Oktober 2026)
- extraETF: Altersvorsorgedepot-Vergleich (06.10.2026)
Ein breiter, günstiger Welt-ETF reicht für die meisten
Die Risikoklasse 5 klingt nach einer harten Einschränkung, trifft aber die wenigsten Sparer. Die großen Welt-ETFs haben die Anbieter längst eingeplant. Ich würde im freien Depot genau so einen ETF nehmen und vor allem auf die Kosten achten: 0,8 Prozentpunkte Unterschied kosten im Beispiel oben über 23.000 €.
Bevor ich unterschreibe, würde ich zwei Dinge klären: Steht mein ETF auf der Liste des Anbieters, und was passiert laut Vertrag, wenn er über Klasse 5 steigt? Wer sich mit beidem nicht beschäftigen will, ist im Standarddepot gut aufgehoben. Wie du dabei Schritt für Schritt vorgehst, steht in der Anleitung Altersvorsorgedepot eröffnen.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
