Wie sicher ist das Altersvorsorgedepot? Grundsicherung, Pfändung, Anbieterpleite
Das Jobcenter darf den geförderten Teil nicht anrühren, Gläubiger kommen an ihn erst über die laufende Auszahlung heran, und bei einer Anbieterpleite bleiben deine Fondsanteile dein Eigentum. Die Ausnahmen und Grenzen stehen hier mit Paragrafen und Rechenbeispielen.
 Florian Baumann
Lesezeit: ca. 12 Minuten
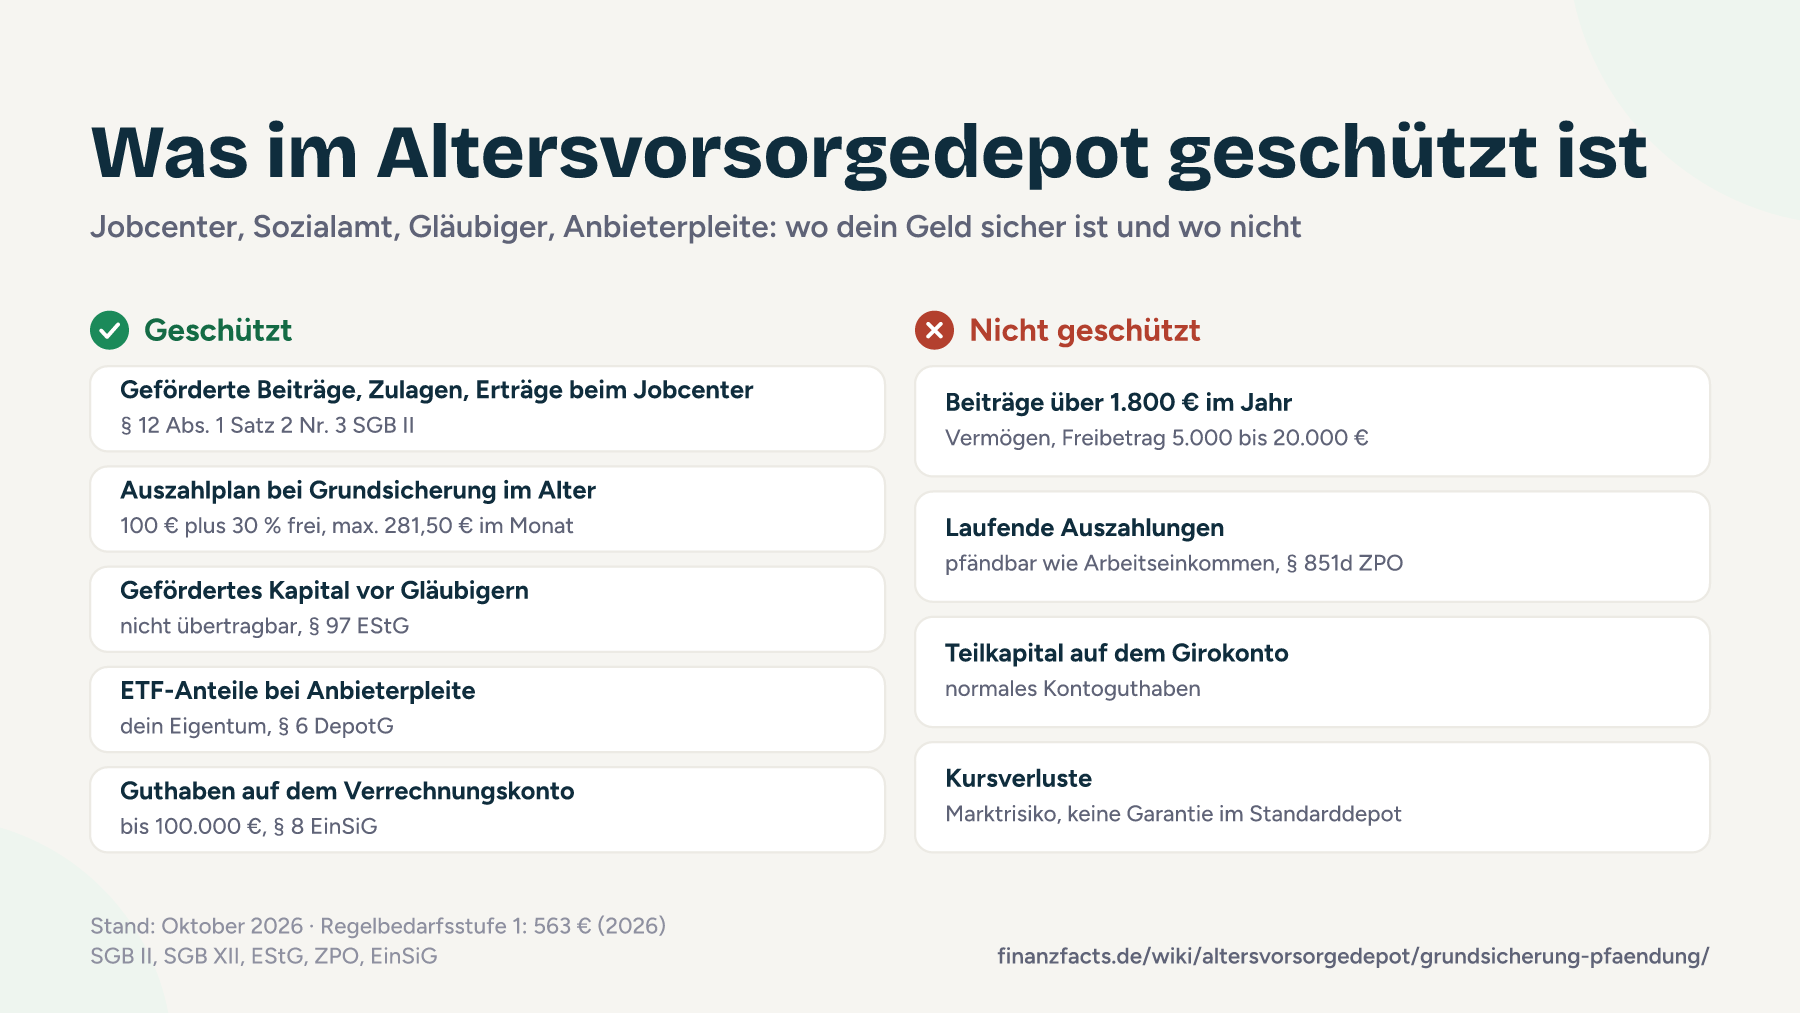
- Nein, beim Grundsicherungsgeld (früher Bürgergeld) musst du das Altersvorsorgedepot nicht auflösen. Geförderte Eigenbeiträge, Zulagen und ihre Erträge sind geschütztes Vermögen (§ 12 Abs. 1 Satz 2 Nr. 3 SGB II, Fachliche Weisungen der Bundesagentur für Arbeit, Rz. 12.15).
- Ungeförderte Mehrbeiträge über 1.800 € im Jahr zählen zum Vermögen. Für sie gilt der allgemeine Freibetrag von 5.000 bis 20.000 € je Person, je nach Alter.
- Bei Grundsicherung im Alter bleiben von der Auszahlung 100 € plus 30 % des Rests anrechnungsfrei, höchstens 281,50 € im Monat. Von 300 € Auszahlung behältst du 160 € zusätzlich.
- An das geförderte Kapital in der Ansparphase kommen Gläubiger nicht heran: Es ist nicht übertragbar (§ 97 EStG) und damit nicht pfändbar (§ 851 Abs. 1 ZPO). Laufende Auszahlungen sind wie Arbeitseinkommen pfändbar (§ 851d ZPO).
- Geht der Anbieter pleite, bleiben deine Fondsanteile dein Eigentum. Guthaben auf dem Verrechnungskonto sichert die Einlagensicherung bis 100.000 €. Bei Garantieprodukten von Lebensversicherern springt die Protektor Lebensversicherungs-AG als Sicherungsfonds ein.
- Als Bezieher von Grundsicherungsgeld bekommst du weiter Zulagen, wenn du direkt vorher zum geförderten Personenkreis gehört hast, zum Beispiel als pflichtversicherter Angestellter. Für Selbstständige ohne Rentenversicherung ist das noch offen.
Inhaltsverzeichnis +
Muss ich das Altersvorsorgedepot beim Jobcenter auflösen?
Nein, jedenfalls nicht den geförderten Teil. Nach § 12 Abs. 1 Satz 2 Nr. 3 SGB II bleibt Altersvorsorge unberücksichtigt, die der Bund ausdrücklich als Altersvorsorge fördert. Die Bundesagentur für Arbeit nennt das Altersvorsorgedepot in ihren Fachlichen Weisungen zu § 12 SGB II (Stand 1. Juli 2026, Rz. 12.15) ausdrücklich als privilegiertes Vermögen, wie bisher die Riester-Rente. Geschützt sind laut BA die geförderten Eigenbeiträge, die Zulagen und die Erträge daraus.
Der Unterschied zum normalen ETF-Depot ist groß. Aktien, Fonds und ETFs außerhalb eines geförderten Vertrags zählen für die BA nicht als Altersvorsorge, für sie gilt nur der allgemeine Freibetrag. Seit dem 1. Juli 2026 heißt das Bürgergeld übrigens Grundsicherungsgeld, an diesen Regeln hat die Umbenennung nichts geändert.
Was mit Beiträgen über 1.800 € passiert
Gefördert sind höchstens 1.800 € Eigenbeitrag im Jahr. Zahlst du mehr ein, etwa 3.000 €, zählen die übrigen 1.200 € samt ihren Erträgen als normales Vermögen. Dafür gilt der Freibetrag nach § 12 Abs. 2 SGB II, für jede Person in der Bedarfsgemeinschaft (dem Haushalt, der gemeinsam Grundsicherungsgeld bezieht) gesondert:
| Alter laut § 12 Abs. 2 SGB II | In Jahren | Freibetrag je Person |
|---|---|---|
| bis zur Vollendung des 30. Lebensjahres | unter 30 | 5.000 € |
| ab dem 31. Lebensjahr | 30 bis 39 | 10.000 € |
| ab dem 41. Lebensjahr | 40 bis 49 | 12.500 € |
| ab dem 51. Lebensjahr | ab 50 | 20.000 € |
Den höheren Betrag gibt es ab Beginn des Monats, in dem du die Altersgrenze erreichst. Schöpft ein Mitglied der Bedarfsgemeinschaft seinen Freibetrag nicht aus, überträgt das Jobcenter den Rest auf die anderen.
Ein Beispiel: Eine 45-Jährige verliert ihren Job und beantragt Grundsicherungsgeld. In ihrem Altersvorsorgedepot stecken 30.000 €, davon 6.000 € aus Mehrbeiträgen über der Förderung. Dazu hat sie 4.000 € auf dem Tagesgeldkonto. Das Jobcenter berücksichtigt 6.000 € plus 4.000 € = 10.000 €. Das liegt unter ihrem Freibetrag von 12.500 €, sie muss nichts verwerten.
Als Nachweis dient die Bescheinigung deines Anbieters über den Stand des Altersvorsorgevermögens. Wie das Jobcenter die Erträge auf geförderten und ungeförderten Teil aufteilt, regelt die Weisung nicht im Detail. Halte deshalb deine Jahresmeldungen und Kontoauszüge des Vertrags bereit.
Was gilt, wenn du schon Auszahlungen bekommst?
Auszahlungen aus einem geförderten Vertrag wertet die BA als Vermögensumwandlung, nicht als Einkommen. Der ausgezahlte Betrag fällt unter den allgemeinen Freibetrag, der Rest im Vertrag bleibt geschützt. Das betrifft vor allem Menschen zwischen 65 und der Regelaltersgrenze, die schon auszahlen lassen und noch Grundsicherungsgeld beziehen.
Bekomme ich beim Grundsicherungsgeld weiter Zulagen?
Ja, wenn du direkt vor dem Leistungsbezug zum geförderten Personenkreis gehört hast. § 10a Abs. 1 Satz 3 EStG stellt Menschen mit einer Anrechnungszeit wegen Arbeitslosigkeit oder Grundsicherungsgeld (§ 58 Abs. 1 Nr. 3 und 6 SGB VI) den Pflichtversicherten gleich, wenn sie unmittelbar davor begünstigt waren. Wer also vorher pflichtversichert angestellt war, bleibt gefördert.
- Arbeitslose mit Arbeitslosengeld I sind pflichtversichert und damit ohnehin gefördert.
- Arbeitest du neben dem Leistungsbezug sozialversicherungspflichtig, bist du über diese Beschäftigung gefördert.
- Nicht gefördert bist du, wenn du vorher nicht zum begünstigten Kreis gehört hast oder das Jobcenter dir das Grundsicherungsgeld nur als Darlehen zahlt.
Für Selbstständige ohne Rentenversicherung ist die Lage unklar, weil Satz 3 die neue Selbstständigen-Regel nicht aufzählt. Mehr dazu im Ratgeber Altersvorsorgedepot für Selbstständige.
Lohnt sich das Einzahlen in dieser Zeit? Unter 120 € Eigenbeitrag im Jahr gibt es keine Zulage, das sind 10 € im Monat. Für genau 120 € zahlt der Staat 60 € Grundzulage und 120 € Kinderzulage je Kind, mit zwei Kindern also 300 €. Hast du Erwerbseinkommen, zieht das Jobcenter geförderte Beiträge bis zum Mindesteigenbeitrag davon ab (§ 11b Abs. 1 Satz 1 Nr. 4 SGB II). Wenn das Geld nicht reicht, darfst du den Vertrag auch ruhen lassen. Wie das geht, steht unter Altersvorsorgedepot kündigen, pausieren, wechseln.
Achtung: Kündige das Depot nicht mit Auszahlung, um über die Runden zu kommen. Das wäre eine schädliche Verwendung, und der Staat fordert Zulagen und Steuervorteile zurück (§ 93 EStG). Das Jobcenter darf das auch nicht von dir verlangen, weil der geförderte Teil geschützt ist.
Wie viel bleibt vom Auszahlplan bei Grundsicherung im Alter?
Ein Teil bleibt dir zusätzlich zur Grundsicherung. Für Einkommen aus zusätzlicher Altersvorsorge gilt ein eigener Freibetrag: 100 € im Monat plus 30 % des darüber liegenden Betrags, höchstens 50 % der Regelbedarfsstufe 1 (§ 82 Abs. 4 SGB XII). Die Regelbedarfsstufe 1, der Regelsatz für Alleinstehende, liegt seit 2024 unverändert bei 563 € (Anlage zu § 28 SGB XII), die Obergrenze also bei 281,50 €.
Der Freibetrag gilt auch für den Auszahlplan. § 82 Abs. 5 Satz 2 SGB XII zählt laufende Zahlungen aus einem nach § 5 AltZertG zertifizierten Altersvorsorgevertrag ausdrücklich zum Einkommen aus zusätzlicher Altersvorsorge. Eine lebenslange Zahlung verlangt dieser Satz nicht. Wo du liest, ein Auszahlplan bis 85 falle nicht darunter, gibt der Gesetzestext das nicht her.
| Monatliche Auszahlung | Freibetrag | Angerechnet auf die Grundsicherung |
|---|---|---|
| 100 € | 100,00 € | 0,00 € |
| 150 € | 115,00 € | 35,00 € |
| 300 € | 160,00 € | 140,00 € |
| 500 € | 220,00 € | 280,00 € |
| 800 € | 281,50 € (Obergrenze) | 518,50 € |
Gerechnet mit der Regelbedarfsstufe 1 von 2026. Die Obergrenze greift ab 705 € Zusatzrente im Monat. Steigt der Regelbedarf bis zu deinem Rentenbeginn, steigt auch die Obergrenze.
Gebündelte Monate, Teilkapital, Kleinbetragsrente
Lässt du bis zu zwölf Monatsleistungen auf einmal auszahlen, verteilt das Amt sie gleichmäßig auf die Monate, für die sie gedacht sind (§ 82 Abs. 5 Satz 3 SGB XII). Das bis zu 30 % hohe Teilkapital zu Beginn ist dagegen keine laufende Zahlung. Es zählt im Monat des Zuflusses als Einnahme und danach als Vermögen. Eine Abfindung als Kleinbetragsrente verteilt das Amt unter Umständen auf sechs Monate (§ 82 Abs. 7 SGB XII).
Das restliche Kapital im Vertrag bleibt auch in der Auszahlungsphase geschützt, solange du es monatlich oder regelmäßig auszahlen lässt (§ 90 Abs. 2 Nr. 2 SGB XII). Welche Auszahlungsformen es gibt, erklärt der Ratgeber zur Auszahlung des Altersvorsorgedepots.
Tipp: Rechnest du im Alter mit Grundsicherung, spricht viel für die laufende Auszahlung und gegen das Teilkapital. Nur auf laufende Zahlungen gibt es den Freibetrag, ein Teilkapital rechnet das Amt dagegen als Einnahme und danach als Vermögen an. Das Bundesarbeitsministerium will den Freibetrag im Zuge der Sozialstaatsreform neu gestalten, Details stehen noch nicht fest (Stand: Oktober 2026).
Können Gläubiger das Altersvorsorgedepot pfänden?
In der Ansparphase kommen sie an den geförderten Teil nicht heran. § 97 EStG erklärt das geförderte Altersvorsorgevermögen samt Erträgen, die geförderten laufenden Beiträge und den Anspruch auf die Zulage für nicht übertragbar. Nach § 851 Abs. 1 ZPO kann ein Gläubiger eine Forderung nur pfänden, soweit sie übertragbar ist. Ausdrücklich steht das Wort unpfändbar nicht im Gesetz, die Unpfändbarkeit ergibt sich erst aus dem Zusammenspiel beider Vorschriften.
Für Beiträge über der Förderung gilt § 97 nach seinem Wortlaut nicht. Was du über 1.800 € im Jahr einzahlst, ist vor Gläubigern also nicht geschützt.
In der Auszahlungsphase
Monatliche Leistungen als lebenslange Rente oder als Raten aus einem Auszahlplan sind wie Arbeitseinkommen pfändbar (§ 851d ZPO). Es gelten dieselben Pfändungsfreigrenzen wie beim Lohn. Die Vorschrift verweist auf die Leistungsformen in § 1 Abs. 1 Satz 1 Nr. 4 AltZertG. Die Reform hat diese Nummer neu gefasst, Leibrente und Auszahlplan stehen aber weiter dort. Nach dem Wortlaut gilt § 851d deshalb auch für Auszahlungen aus dem Altersvorsorgedepot.
Für das Teilkapital passt § 851d nicht, weil es keine monatliche Leistung ist. Sobald es auf deinem Girokonto liegt, ist es normales Kontoguthaben und nur über den allgemeinen Kontopfändungsschutz geschützt.
Privatinsolvenz
Was nicht pfändbar ist, gehört auch nicht zur Insolvenzmasse (§ 36 Abs. 1 InsO). Der Insolvenzverwalter kann den geförderten Teil deshalb nicht zu Geld machen. Für laufende Auszahlungen gelten im Insolvenzverfahren die Freigrenzen nach § 851d ZPO, das ordnet § 36 Abs. 1 Satz 2 InsO ausdrücklich an. Für Selbstständige mit Haftungsrisiko ist dieser Schutz ein echtes Argument.
Was passiert, wenn der Anbieter pleitegeht?
Dein Geld ist dann nicht weg, aber es kommt darauf an, wo es liegt. Im Altersvorsorgedepot stecken meist Fondsanteile in einem Depot, manchmal etwas Guthaben auf einem Verrechnungskonto, bei Garantieprodukten auch ein Versicherungsvertrag. Für jeden Teil gilt ein anderer Schutz.
| Was im Vertrag liegt | Schutz bei Pleite | Rechtsgrundlage |
|---|---|---|
| ETF- und Fondsanteile im Depot | bleiben dein Eigentum, du kannst die Herausgabe verlangen | § 6 DepotG (Miteigentum am Sammelbestand), § 47 InsO (Aussonderung) |
| Vermögen im Fonds selbst | Sondervermögen, getrennt vom Vermögen der Fondsgesellschaft, nicht Teil ihrer Insolvenzmasse | §§ 92, 93, 99 KAGB |
| Fehlende Wertpapiere, etwa nach Unterschlagung | Anlegerentschädigung: 90 % des Anspruchs, höchstens 20.000 € | § 4 Abs. 2 AnlEntG |
| Guthaben auf dem Verrechnungskonto einer Bank | gesetzliche Einlagensicherung bis 100.000 € | § 8 Abs. 1 EinSiG |
| Frisch ausgezahltes Teilkapital auf dem Bankkonto | bis 500.000 € für sechs Monate nach der Gutschrift | § 8 Abs. 2 und 3 Nr. 4 EinSiG |
| Garantieprodukt eines Lebensversicherers | Sicherungsfonds führt die Verträge weiter, Kürzung höchstens 5 % der garantierten Leistungen | §§ 221 bis 223 VAG, § 1 SichLVV |
Fondsanteile und Fonds
Deine Depotbank verwahrt die ETF-Anteile in der Regel in Sammelverwahrung. Damit hast du Miteigentum nach Bruchteilen am Sammelbestand (§ 6 Abs. 1 DepotG). In der Insolvenz kannst du deshalb verlangen, dass der Verwalter die Anteile herausgibt (§ 47 InsO), sie gehören nicht zur Masse. Praktisch heißt das: Deine Anteile wandern zu einem anderen Anbieter. Die Übertragung auf einen anderen Altersvorsorgevertrag auf deinen Namen ist förderunschädlich (§ 93 Abs. 2 EStG).
Eine Ebene tiefer ist der Fonds selbst geschützt. Das Fondsvermögen ist Sondervermögen, das die Fondsgesellschaft getrennt von ihrem eigenen Vermögen halten muss (§ 92 Abs. 1 KAGB). Es haftet nicht für ihre Schulden (§ 93 Abs. 2 KAGB) und gehört nicht zu ihrer Insolvenzmasse (§ 99 Abs. 3 KAGB). Das gilt für Fonds nach deutschem Recht. ETFs aus Irland oder Luxemburg unterliegen den Regeln ihres Sitzlandes. Im Standarddepot stecken nur OGAW, also Fonds nach der EU-OGAW-Richtlinie (§ 1 Abs. 2 KAGB). Im freien Altersvorsorgedepot sind zusätzlich offene Publikums-AIF, ELTIF und bestimmte Euro-Staatsanleihen erlaubt.
Geld auf dem Konto und Garantieprodukte
Liegt Geld als Guthaben bei einer Bank, greift die gesetzliche Einlagensicherung bis 100.000 € je Kunde. Für Kapitalauszahlungen aus geförderter Altersvorsorge erhöht § 8 Abs. 2 und 3 EinSiG die Deckung für sechs Monate nach der Gutschrift auf bis zu 500.000 €. Kann ein Institut Wertpapiere nicht zurückgeben, etwa weil jemand sie unterschlagen hat, springt die Anlegerentschädigung mit 90 %, höchstens 20.000 € ein (§ 4 Abs. 2 AnlEntG).
Garantieprodukte bieten oft Lebensversicherer an. Sie müssen einem Sicherungsfonds angehören (§ 221 VAG). Gerät ein Versicherer in Schieflage, kann die BaFin den Vertragsbestand auf den Sicherungsfonds übertragen, der die Verträge weiterführt (§ 222 VAG). Die Aufgaben dieses Fonds hat der Bund der Protektor Lebensversicherungs-AG übertragen (§ 1 SichLVV). Reicht dessen Geld nicht, darf die BaFin die garantierten Leistungen um höchstens 5 % kürzen (§ 222 Abs. 5 VAG). Was Garantie und Standarddepot sonst unterscheidet, steht im Vergleich Standarddepot, freies AVD oder Garantieprodukt.
Achtung: Kein Schutz besteht gegen Kursverluste. Fällt dein ETF um 30 %, ist das kein Pleitefall, sondern Marktrisiko. Im Standarddepot und im freien Altersvorsorgedepot gibt es keine Garantie, das Kapital schwankt mit dem Markt.
Welche Banken, Broker und Fondsgesellschaften ein Altersvorsorgedepot planen, listet unsere Übersicht der Anbieter. Hast du ein kleines Einkommen und fragst dich, ob sich das Depot für dich überhaupt rechnet, hilft der Ratgeber für Geringverdiener. Arbeitslosigkeit, Elternzeit und andere Umbrüche behandelt die Sammelseite Altersvorsorgedepot in jeder Lebenslage.
Häufige Fragen zu Grundsicherung, Pfändung und Anbieterpleite
Zählt das Altersvorsorgedepot beim Bürgergeld zum Schonvermögen?
Rechnet das Sozialamt die Auszahlung auf die Grundsicherung im Alter an?
Ist das Altersvorsorgedepot pfändungssicher?
Was passiert mit meinem Altersvorsorgedepot, wenn mein Broker pleitegeht?
Rechtliche Grundlagen und Daten
- § 12 SGB II, Berücksichtigung von Vermögen
- Bundesagentur für Arbeit, Fachliche Weisungen zu § 12 SGB II, Stand 01.07.2026
- § 82 SGB XII, Begriff des Einkommens
- § 97 EStG, Übertragbarkeit
- § 851d ZPO, Pfändungsschutz bei gefördertem Altersvorsorgevermögen
- § 8 EinSiG, Deckungssumme der Einlagensicherung
- § 4 AnlEntG, Umfang der Anlegerentschädigung
- § 222 VAG, Sicherungsfonds für Lebensversicherer
Der geförderte Teil ist besser geschützt als jedes normale ETF-Depot
Für mich ist der Schutz vor Jobcenter und Gläubigern einer der unterschätzten Vorteile des Altersvorsorgedepots. Ein normales ETF-Depot musst du beim Grundsicherungsgeld oberhalb des Freibetrags verwerten, den geförderten Teil des Altersvorsorgedepots nicht. Wer ein unsicheres Einkommen hat, sollte deshalb zuerst die 1.800 € im geförderten Vertrag nutzen und Geld darüber eher im normalen Depot oder auf dem Tagesgeld parken, da ist es wenigstens flexibel.
Die Angst vor der Anbieterpleite halte ich für deutlich kleiner als die vor dem Kursrutsch. Fondsanteile gehören dir, nicht der Bank. Wogegen dich kein Gesetz schützt, sind fallende Kurse. Dafür brauchst du einen langen Atem und einen Notgroschen.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
