Altersvorsorgedepot und Immobilie: Eigenheim, Sanierung, Wohn-Riester
Wann du Geld aus dem Altersvorsorgedepot für Kauf, Bau, Tilgung oder Sanierung entnehmen darfst, welche Regeln für frühe und spätere Entnahmen gelten und was dich das Wohnförderkonto im Alter an Steuern kostet.
 Florian Baumann
Lesezeit: ca. 12 Minuten
- Ja, du darfst Geld aus dem Altersvorsorgedepot für Kauf, Bau, Tilgung oder Sanierung deines selbst genutzten Eigenheims entnehmen, aber nur, wenn die Vertragsbedingungen deines Anbieters das zulassen.
- Stand 19. Oktober 2026 hat noch kein Anbieter öffentlich bestätigt, dass er die Entnahme anbietet.
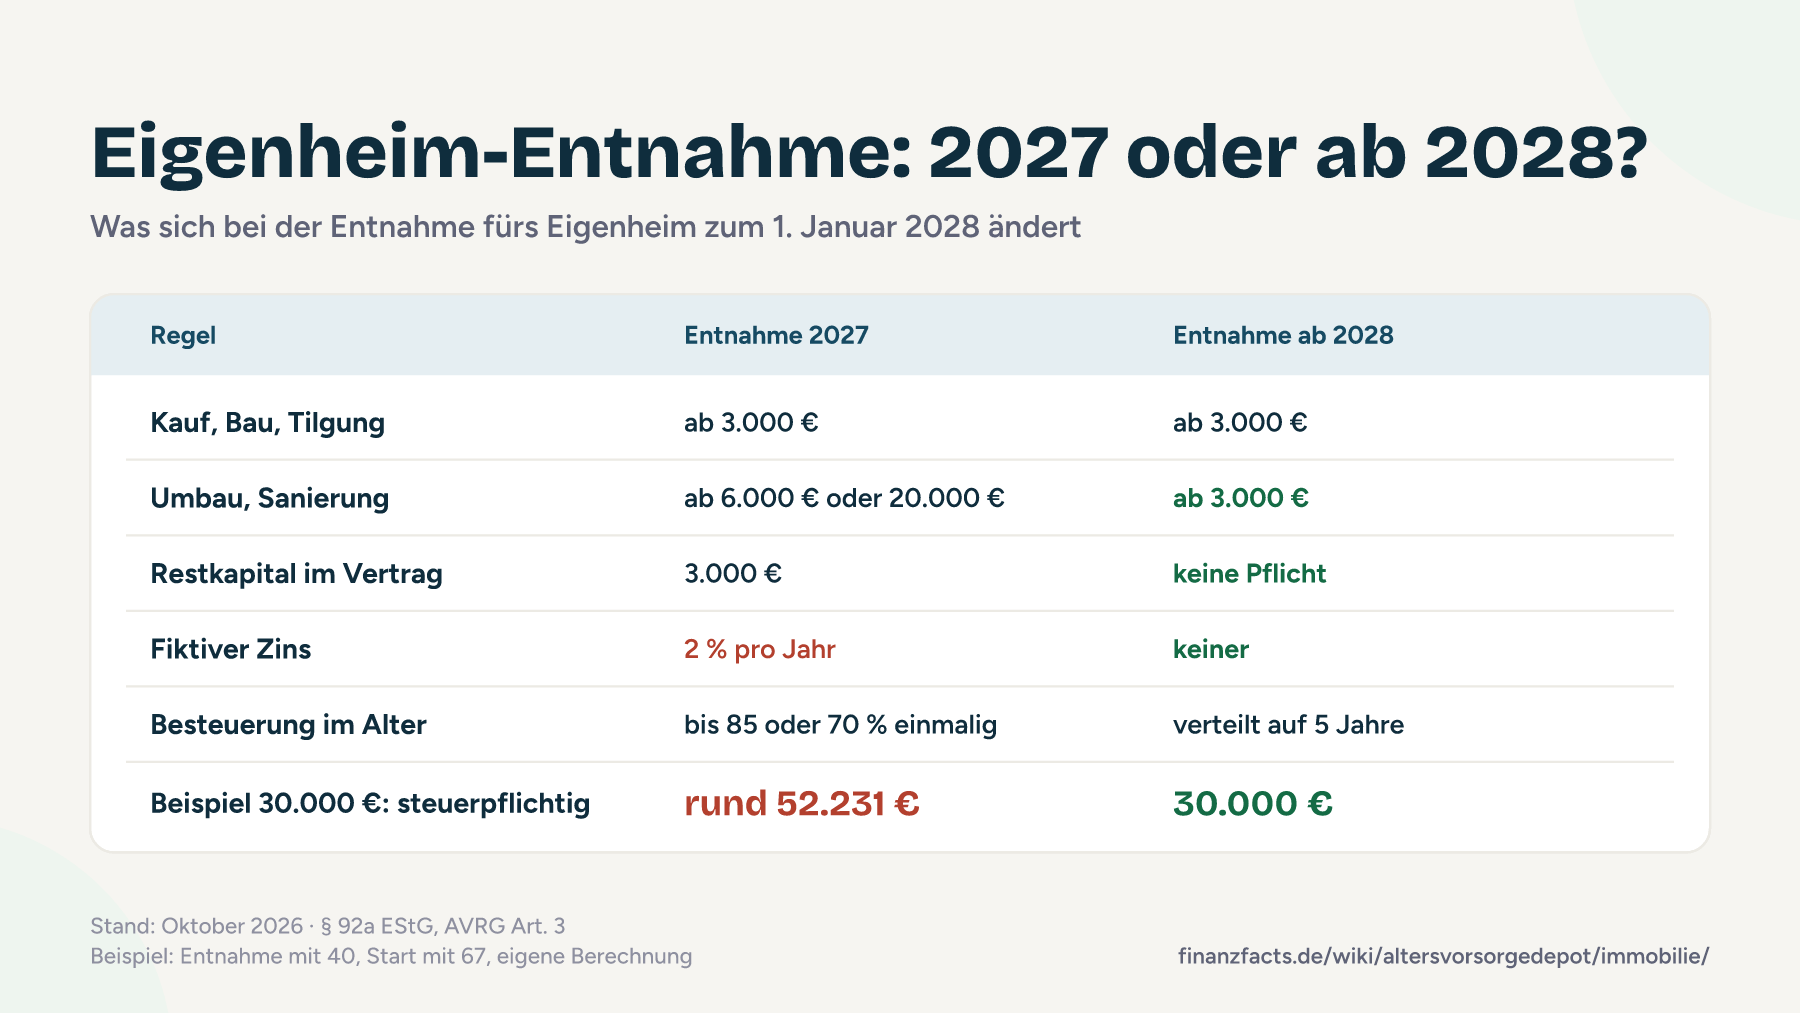
- Für Entnahmen im Jahr 2027 gilt das alte Wohn-Riester-Recht: 3.000 € Restkapital im Vertrag, 6.000 oder 20.000 € Mindestbetrag für Umbauten und 2 % fiktive Verzinsung auf dem Wohnförderkonto.
- Ab dem 1. Januar 2028 reichen 3.000 € für jeden Zweck, der fiktive Zins fällt weg, und du versteuerst das Wohnförderkonto im Alter verteilt auf fünf Jahre.
- Im Rechenbeispiel mit 30.000 € Entnahme versteuerst du im Alter nach neuem Recht 30.000 €, nach altem Recht wegen des fiktiven Zinses rund 52.231 €.
- Bestehende Wohn-Riester-Verträge bleiben im alten System.
Inhaltsverzeichnis +
Kann ich Geld aus dem Altersvorsorgedepot für eine Immobilie entnehmen?
Ja, das Gesetz erlaubt es. Du darfst gefördertes Kapital vor Beginn der Auszahlung für deine eigene Wohnung verwenden (§ 92a EStG). Der Haken steht im Vertrag: Die Entnahme klappt nur, wenn die Vertragsbedingungen deines Anbieters sie zulassen. Ein Anbieter darf dir den Anspruch darauf einräumen, muss es aber nicht (§ 1 Abs. 1 Nr. 10 AltZertG, neu ab 2027).
Stand 19. Oktober 2026 hat kein Anbieter öffentlich bestätigt, ob er die Entnahme fürs Eigenheim anbietet. Die endgültigen Vertragsbedingungen gibt es noch nicht, alle bekannten Angebote stammen aus der Zeit vor der Zertifizierung (Stand: Oktober 2026).
Wofür du das Geld verwenden darfst
- Kauf oder Bau eines Hauses oder einer Eigentumswohnung
- Tilgung eines Kredits, den du für Kauf oder Bau aufgenommen hast
- Pflichtanteile an einer Genossenschaft für eine selbst genutzte Genossenschaftswohnung
- barrierereduzierender Umbau und energetische Sanierung
Die Wohnung muss in der EU oder im EWR liegen und dein Lebensmittelpunkt sein, also deine Hauptwohnung. Eine vermietete Wohnung oder ein Ferienhaus scheiden aus. Entnehmen darfst du nur das geförderte Kapital: deine geförderten Eigenbeiträge, die Zulagen und die Erträge darauf. Was du über 1.800 € im Jahr einzahlst, gehört nicht dazu.
Die Antwort für deinen Fall
- Du willst 2027 kaufen oder bauen
- Dann gilt das alte Recht. Ein neues Depot hat Ende 2027 aber höchstens ein Jahr Beiträge angespart, und die Zulage für 2027 kommt erst 2028. Nennenswert entnehmen kannst du 2027 nur, wenn du vorher Riester-Kapital ins Depot übertragen hast.
- Du kaufst 2028 oder später
- Dann profitierst du von den neuen Regeln: ab 3.000 € für jeden Zweck, kein Restkapital, kein fiktiver Zins.
- Du willst sanieren oder barrierearm umbauen
- 2027 brauchst du mindestens 6.000 € (innerhalb von drei Jahren nach dem Kauf) oder 20.000 €. Ab 2028 reichen 3.000 €.
- Du zahlst einen Baukredit ab
- Die Tilgung ist ein erlaubter Zweck. Ob sie sich lohnt, hängt am Kreditzins im Vergleich zur Rendite im Depot (siehe unten).
- Du hast schon einen Wohn-Riester-Vertrag
- Er bleibt im alten System. Was das bedeutet, steht weiter unten.
Welche Regeln gelten 2027 und welche ab 2028?
Die Reform tritt in drei Stufen in Kraft. Das Altersvorsorgedepot startet am 1. Januar 2027, die neuen Eigenheim-Regeln gelten aber erst ab dem 1. Januar 2028 (Art. 3 AVRG). Wer 2027 entnimmt, entnimmt deshalb nach § 92a EStG in der bisherigen Fassung, wie bei Wohn-Riester.
Entnahmen im Jahr 2027: das alte Wohn-Riester-Recht
- mindestens 3.000 € für Kauf, Bau, Tilgung oder Genossenschaftsanteile
- für Umbau oder energetische Sanierung mindestens 6.000 €, wenn du innerhalb von drei Jahren nach dem Kauf umbaust, sonst mindestens 20.000 €
- bei einer Teilentnahme müssen mindestens 3.000 € gefördertes Kapital im Vertrag bleiben
- das Wohnförderkonto wächst jedes Jahr um 2 % fiktiven Zins, bis die Auszahlungsphase beginnt
- im Alter versteuerst du es in gleichen Jahresbeträgen bis 85 oder auf einmal zu 70 %
Entnahmen ab 1. Januar 2028: das neue Recht
- mindestens 3.000 € für jeden Zweck, auch für barrierereduzierenden Umbau und energetische Sanierung
- keine Pflicht mehr, Restkapital im Vertrag zu lassen
- kein fiktiver Zins auf dem Wohnförderkonto
- du versteuerst den Stand des Wohnförderkontos am 1. Januar nach Beginn der Auszahlungsphase, verteilt auf fünf Jahre
- die Einmalbesteuerung mit 70 % entfällt
Den Beginn der Auszahlungsphase für das Wohnförderkonto vereinbarst du in beiden Fällen mit dem Anbieter, irgendwann zwischen 60 und 68. Ohne Vereinbarung gilt der 67. Geburtstag.
Für Entnahmen vor 2028 gelten die alten Regeln dauerhaft weiter, auch für die Besteuerung im Alter (§ 52 Abs. 51a und Abs. 30a EStG, neu). Wer 2027 entnimmt, wechselt also 2028 nicht ins neue Recht. Lass dir die Einzelheiten vor der Entnahme von deinem Anbieter oder einem Steuerberater bestätigen.
| Regel | Entnahme 2027 | Entnahme ab 1.1.2028 |
|---|---|---|
| Kauf, Bau, Tilgung, Genossenschaft | mindestens 3.000 € | mindestens 3.000 € |
| Umbau, energetische Sanierung | 6.000 € (bis drei Jahre nach Kauf) oder 20.000 € | mindestens 3.000 € |
| Restkapital bei Teilentnahme | 3.000 € müssen im Vertrag bleiben | keine Pflicht |
| Fiktiver Zins auf dem Wohnförderkonto | 2 % pro Jahr | keiner |
| Beginn der Auszahlungsphase | 60 bis 68, ohne Vereinbarung 67 | 60 bis 68, ohne Vereinbarung 67 |
| Besteuerung im Alter | gleiche Jahresbeträge bis 85 | verteilt auf fünf Jahre |
| Einmalbesteuerung mit 70 % | möglich | entfällt |
| Anbieter muss Entnahme anbieten | nein, nur wenn der Vertrag sie zulässt | nein, nur wenn der Vertrag sie zulässt |
Darf ich das Geld für eine Sanierung oder einen Umbau nutzen?
Ja. Erlaubt sind ein barrierereduzierender Umbau und energetische Maßnahmen an deiner selbst genutzten Wohnung. Bis Ende 2027 liegt die Hürde hoch: mindestens 6.000 €, wenn du innerhalb von drei Jahren nach Kauf oder Bau umbaust, sonst mindestens 20.000 € (§ 92a Abs. 1 Satz 1 Nr. 3 EStG). Ab 2028 reichen 3.000 €. Damit kommen auch kleinere Projekte infrage, die bisher unter der Schwelle lagen.
Welche Nachweise du 2027 brauchst
- Beim barrierereduzierenden Umbau entfallen mindestens 50 % der Kosten auf Maßnahmen nach DIN 18040 Teil 2, und ein Sachverständiger bestätigt die zweckgerechte Verwendung.
- Energetische Maßnahmen entsprechen den Vorgaben der Steuerermäßigung nach § 35c EStG, und ein Fachunternehmen führt sie aus.
- Du bestätigst schriftlich, dass du für dieselben Kosten keine Zuschüsse, keine Steuerermäßigung nach § 35a oder § 35c EStG und keinen Abzug als Werbungskosten, Sonderausgaben oder außergewöhnliche Belastung nutzt.
Achtung, Doppelförderung: Für dieselben Kosten kannst du 2027 entweder das Depot anzapfen oder einen Zuschuss beziehungsweise die Steuerermäßigung für energetische Sanierung nutzen. Rechne vorher, was dir mehr bringt.
Auch für Entnahmen ab 2028 verlangt das neue Recht eine Bestätigung, dass das Geld in die begünstigte Maßnahme fließt. Kläre mit dem Anbieter vorab, welche Unterlagen er sehen will.
Was kostet die Entnahme im Alter an Steuern?
Das entnommene Geld bleibt steuerlich Altersvorsorge. Dafür gibt es das Wohnförderkonto: Darauf steht der Betrag, den du aus dem Vertrag genommen hast. Im Alter versteuerst du ihn mit deinem persönlichen Steuersatz, als hättest du eine Rente bekommen (§ 22 Nr. 5 EStG). Du zahlst also Steuer auf Geld, das längst in deinen Wänden steckt.
Die Annahmen
Du bist 2027 genau 40 Jahre alt (Jahrgang 1987) und entnimmst 30.000 € für den Kauf: einmal im Jahr 2027 nach altem Recht, alternativ im Jahr 2028 nach neuem Recht. Die Auszahlungsphase des Wohnförderkontos beginnt ohne Vereinbarung mit 67, also 2054. Dein Grenzsteuersatz im Alter liegt bei 25 %. Kirchensteuer und Solidaritätszuschlag bleiben außen vor.
Altes Recht: 2 % fiktiver Zins bis 67
Das Wohnförderkonto wächst nach jedem Jahr um 2 %, erstmals für 2027 und letztmals für 2054. Das sind 28 Erhöhungen.
Ab 67 versteuerst du davon jedes Jahr ein Achtzehntel, bis du 85 bist: rund 2.902 € im Jahr. Bei 25 % Grenzsteuersatz kostet das rund 725 € Steuer im Jahr, zusammen rund 13.058 €.
Alternativ lässt du das Konto in der Auszahlungsphase auflösen und versteuerst 70 % davon auf einmal, gerechnet mit dem Stand nach der letzten Erhöhung rund 36.562 €. Bei 25 % wären das rund 9.140 €. So ein Einmalbetrag treibt den Steuersatz in diesem Jahr aber nach oben, bei 30 % zahlst du schon rund 10.968 €. Ziehst du danach innerhalb von 20 Jahren aus oder verkaufst, versteuerst du den bisher steuerfreien Rest von 30 % nach, in den ersten zehn Jahren sogar das Anderthalbfache davon (§ 22 Nr. 5 EStG).
Neues Recht: kein fiktiver Zins, fünf Jahre
Entnimmst du die 30.000 € erst 2028, wächst das Konto nicht. Ab dem 1. Januar nach Beginn der Auszahlungsphase versteuerst du fünf Jahre lang je 6.000 €. Bei 25 % sind das 1.500 € Steuer im Jahr, zusammen 7.500 €.
| Variante (30.000 € Entnahme) | Steuerpflichtig insgesamt | Steuer pro Jahr bei 25 % | Steuer gesamt bei 25 % |
|---|---|---|---|
| 2027, Jahresbeträge bis 85 | rund 52.231 € | rund 725 € (18 Jahre) | rund 13.058 € |
| 2027, Einmalbesteuerung 70 % | rund 36.562 € | rund 9.140 € (einmal) | rund 9.140 € |
| ab 2028, fünf Jahre | 30.000 € | 1.500 € (5 Jahre) | 7.500 € |
Zwei Dinge relativieren das Ergebnis. Nach neuem Recht fallen 6.000 € im Jahr an statt rund 2.902 €, das kann deinen Grenzsteuersatz in diesen fünf Jahren anheben. Und der Startzeitpunkt zählt: Legst du den Beginn in Jahre mit niedrigem übrigem Einkommen, meist also nach dem Ende des Berufslebens, sinkt die Steuer. Wie hoch dein Steuersatz im Alter voraussichtlich ist, erklärt der Ratgeber Steuern im Altersvorsorgedepot.
Was passiert, wenn ich verkaufe, ausziehe oder mich trenne?
Die Steuerstundung hängt daran, dass du selbst in der Wohnung lebst. Gibst du die Selbstnutzung nicht nur vorübergehend auf, musst du das anzeigen. Dann löst sich das Wohnförderkonto auf, und der gesamte Restbetrag gilt im selben Jahr als steuerpflichtige Leistung (§ 92a Abs. 3 EStG). Dasselbe gilt, wenn du das Eigentum aufgibst, etwa durch einen Verkauf.
Wann das Konto bestehen bleibt
- Du investierst in eine neue selbst genutzte Wohnung, im Zeitraum von zwei Jahren vor bis fünf Jahren nach dem Auszug.
- Du zahlst den offenen Betrag des Wohnförderkontos innerhalb eines Jahres auf einen eigenen Altersvorsorgevertrag ein.
- Ein Gericht weist die Ehewohnung deinem Ex-Partner zu.
- Du ziehst wegen Krankheit oder Pflege aus und behältst das Eigentum.
- Du ziehst innerhalb von fünf Jahren wieder ein.
- Du ziehst beruflich bedingt weg, willst zurückkehren und tust das spätestens mit 67 (auf Antrag, § 92a Abs. 4 EStG).
Für Reinvestition und Rückkehr musst du deine Absicht rechtzeitig anzeigen. Die wichtigsten Ausnahmen behält auch das neue Recht ab 2028: Reinvestition, Zuweisung der Ehewohnung, Auszug wegen Krankheit oder Pflege und Rückkehr innerhalb von fünf Jahren.
Scheidung und Tod
Bei einer Scheidung kann das Wohnförderkonto anteilig auf den Ex-Partner übergehen (§ 92a Abs. 2a EStG). Wie das Depot selbst im Versorgungsausgleich landet, erklärt die Seite Altersvorsorgedepot in jeder Lebenslage.
Stirbst du, löst sich das Konto grundsätzlich auf, und die Steuer fällt noch bei dir als Verstorbenem an, also in der letzten Steuererklärung, um die sich deine Erben kümmern. Unter bestimmten Voraussetzungen übernimmt der überlebende Ehepartner das Konto (§ 92a Abs. 2a EStG). Was sonst mit dem Vertrag passiert, steht im Ratgeber Altersvorsorgedepot vererben.
Was wird aus meinem Wohn-Riester-Vertrag?
Laufende Wohn-Riester-Verträge bleiben im alten System. Ende 2025 gab es nach Zahlen des Bundesarbeitsministeriums rund 1,44 Mio. davon. Wer schon Wohn-Riester nutzt, muss an seinem Vertrag wegen der Reform nichts ändern. Mehr zum Verhältnis von Riester und neuem Depot steht im Überblick Riester und Altersvorsorgedepot.
Ob du ein Riester-Darlehen ablösen solltest, hat Stiftung Warentest noch nicht bewertet. Die Bedingungen der neuen Altersvorsorge-Eigenheimrenten-Verträge stehen ebenfalls noch aus. Ganz verschwinden die Bausparer nicht: Der Entwurf der neuen Kosten- und Informationsverordnung sieht für Produktinformationsblätter weiter die Kategorien Darlehen und Bausparvertrag vor.
Achtung, Umstellungsfalle: Schließt du ab 2027 ein Altersvorsorgedepot ab, gilt für alle deine Riester-Verträge das neue Förderrecht, unwiderruflich (§ 52 Abs. 50a EStG). Prüf vorher, was das für die Zulagen in deinem laufenden Vertrag bedeutet.
Riester-Kapital aus einem Fondssparplan oder einer Rentenversicherung kannst du ab 2027 ins Altersvorsorgedepot übertragen. Für eine spätere Entnahme fürs Eigenheim zählt dann, was der neue Vertrag erlaubt. Fristen und Kosten der Übertragung stehen im Ratgeber Riester kündigen, ruhen lassen oder übertragen.
Lohnt es sich, die Altersvorsorge ins Haus zu stecken?
Rechnerisch nur, wenn dein Kredit mehr Zinsen kostet, als das Geld im Depot an Rendite bringt. Ein Beispiel mit Annahmen: 30.000 €, die mit 40 im Depot bleiben, wachsen bei 5 % Rendite nach Kosten bis 67 auf rund 112.000 €. Die musst du im Alter voll versteuern, aber du hast das Geld. Beim Wohnförderkonto versteuerst du 30.000 € (ab 2028) oder rund 52.000 € (2027), ohne dass im Alter etwas auf dein Konto fließt. Dafür sparst du ab sofort Kreditzinsen und wohnst später günstiger.
Für die Entnahme spricht, dass sie über die Finanzierung entscheiden kann. Mehr Eigenkapital verbessert meist die Kreditkonditionen, und manchmal macht es den Kauf erst möglich. Dagegen spricht, dass dein Vermögen danach noch stärker in einer einzigen Immobilie steckt und das Depot als Reserve fehlt. Was du dir leisten kannst, zeigt der Rechner Wie viel Haus kann ich mir leisten, die Nebenkosten rechnet der Kaufnebenkosten-Rechner durch.
Was du jetzt tun kannst
- Beim Anbieter nachfragen
- Frag vor dem Abschluss schriftlich, ob der Vertrag die Entnahme für Wohneigentum nach § 92a EStG zulässt und ob ab 2028 auch Beträge ab 3.000 € für eine Sanierung gehen.
- Anbieter vergleichen
- Kosten und Konditionen zeigt der Anbieter-Vergleich zum Altersvorsorgedepot (Stand: Oktober 2026, vor Zertifizierung). Ob ein Anbieter die Entnahme fürs Eigenheim zulässt, klärst du direkt bei ihm, öffentlich bestätigt hat das bisher keiner.
- Den Zeitpunkt planen
- Brauchst du das Geld ohnehin erst 2028, entnimm es auch erst dann. Den Hauskauf selbst solltest du wegen der Regeln aber nicht verschieben.
- Die Tilgung durchrechnen
- Wie stark eine Sondertilgung die Restschuld drückt, zeigt der Tilgungsrechner.
Häufige Fragen zu Altersvorsorgedepot und Immobilie
Muss mein Anbieter die Entnahme für die Immobilie anbieten?
Kann ich mit dem Geld aus dem Altersvorsorgedepot meinen Baukredit tilgen?
Darf ich das Geld für eine vermietete Wohnung oder ein Ferienhaus verwenden?
Soll ich mit der Entnahme bis 2028 warten?
Rechtliche Grundlagen und Daten
- § 92a EStG (Verwendung für eine selbst genutzte Wohnung), Gesetze im Internet
- § 22 Nr. 5 EStG (Besteuerung von Leistungen und Wohnförderkonto), Gesetze im Internet
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drucksache 206/26 (27.03.2026)
- Stiftung Warentest: Altersvorsorgedepot und Riester (26.08.2026)
- ms-aktuell: Riester-Bestand Ende 2025 nach Zahlen des BMAS (14.10.2026)
- DAS INVESTMENT: Wie sich das Altersvorsorgedepot fürs Eigenheim nutzen lässt (13.10.2026)
- Börse Online: Haus kaufen mit dem neuen Altersvorsorgedepot (19.10.2026)
Nur anzapfen, wenn die Finanzierung sonst wackelt
Ich finde es richtig, dass die Entnahme fürs Eigenheim überlebt hat. Ein abbezahltes Haus spart im Alter Miete, und das ist auch Altersvorsorge. Trotzdem rate ich, das Depot nur anzuzapfen, wenn ohne das Geld die Finanzierung wackelt oder ein teurer Kredit damit verschwindet. Wer einfach nur schneller tilgen will, verschenkt im Depot oft mehr Rendite, als er an Zinsen spart.
Beim Timing bin ich eindeutig: Die Regeln ab 2028 sind deutlich fairer, weil der fiktive Zins wegfällt und Sanierer schon ab 3.000 € loslegen können. 2027 liegt in einem neuen Depot ohnehin kaum Geld. Und solange kein Anbieter die Entnahme schwarz auf weiß bestätigt, gehört sie für mich in keinen Finanzierungsplan.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
