Altersvorsorgedepot im Ausland: Was beim Auswandern mit der Förderung passiert
Ein Umzug ins Ausland kostet dich in der Ansparphase keine Förderung. Es zählt, wo du wohnst, wenn die Auszahlung beginnt. Für EU, Schweiz, Großbritannien und Grenzgänger gelten unterschiedliche Regeln.
 Florian Baumann
Lesezeit: ca. 11 Minuten
- Nein, ein Umzug ins Ausland während der Ansparphase kostet dich keine Förderung. Zurückzahlen musst du nur, wenn du ab Beginn der Auszahlungsphase außerhalb von EU und EWR wohnst (§ 95 EStG). Das Altersvorsorgereformgesetz ändert diese Regel nicht.
- Dann fordert der Staat alle Zulagen und die Steuerersparnis über die Zulage hinaus zurück, nicht deine Eigenbeiträge. Bei 30 Jahren mit 1.800 € Eigenbeitrag und 30 % Grenzsteuersatz sind das 21.060 €.
- Ein Wohnsitz in der EU, in Norwegen, Island oder Liechtenstein ist unproblematisch. Die Schweiz, die USA oder Thailand sind Drittstaaten. Die Ausnahme für Großbritannien setzt einen Vertrag von vor dem 23. Juni 2016 voraus und hilft beim Altersvorsorgedepot deshalb nicht.
- Mit dem Wegzug endet die Förderberechtigung meist, weil du nicht mehr in der deutschen Rentenversicherung pflichtversichert bist. Der Vertrag ruht dann oder läuft ohne Förderung weiter.
- Grenzgänger, die in Deutschland wohnen und im Ausland pflichtversichert sind, stellt das neue Recht nach dem Gesetzeswortlaut erst ab 2028 gleich. Für 2027 gilt noch die alte Regel, die nur Verträge von vor 2010 erfasst.
- Wer im Ausland wohnt und in Deutschland pflichtversichert arbeitet, bekommt die Zulage. Wohnt er bei Auszahlungsbeginn in der Schweiz, muss er sie zurückzahlen.
Inhaltsverzeichnis +
Schadet ein Umzug ins Ausland meinem Altersvorsorgedepot?
In der Ansparphase nicht. § 95 EStG lässt die Regeln zur Rückzahlung der Förderung erst greifen, wenn sich dein Wohnsitz oder gewöhnlicher Aufenthalt „ab Beginn der Auszahlungsphase“ außerhalb von EU und EWR befindet. Das Altersvorsorgereformgesetz ändert § 95 nicht. Wohin du mit 40 ziehst, spielt also keine Rolle, solange du zum Start der Auszahlung in der EU oder im EWR lebst.
Was sich mit dem Wegzug ändert, ist die Förderung für neue Beiträge. Gefördert sind vor allem Pflichtversicherte der deutschen Rentenversicherung und, ab 2027, Selbstständige mit deutscher Steuererklärung. Arbeitest du im Ausland und zahlst dort in die Rentenversicherung, gehörst du in der Regel zu keiner dieser Gruppen mehr. Neue Zulagen gibt es dann nicht.
- Dein bisher gefördertes Kapital bleibt im Vertrag und arbeitet weiter.
- Du kannst den Vertrag ruhen lassen, das Recht dazu steht im Gesetz (§ 1 Abs. 1 Nr. 10 AltZertG).
- Du darfst auch ohne Förderung weiter einzahlen. Ob dein neues Wohnsitzland die Erträge im Depot besteuert, richtet sich nach dessen Recht.
- Ziehst du vor Beginn der Auszahlung zurück nach Deutschland oder in ein anderes EU-Land, musst du nichts zurückzahlen.
Den Beginn der Auszahlung legst du im Altersvorsorgedepot selbst fest, frühestens mit 65 oder mit Beginn deiner gesetzlichen Altersrente und spätestens mit 70, mit drei Monaten Vorlauf für die Anzeige beim Anbieter. Dieser Spielraum hilft, wenn du zum Beispiel erst mit 68 aus einem Drittstaat zurückkommen willst. Wie Auszahlplan, Leibrente und Teilkapital funktionieren, erklärt der Ratgeber zur Auszahlung des Altersvorsorgedepots.
Tipp: Frag vor dem Umzug bei deinem Anbieter nach, ob er den Vertrag bei Wohnsitz im Ausland weiterführt. Das regeln seine Vertragsbedingungen, nicht das Gesetz. Wie du den Vertrag notfalls pausierst oder zu einem anderen Anbieter überträgst, steht unter Altersvorsorgedepot kündigen, pausieren, wechseln.
In welchen Ländern musst du die Förderung zurückzahlen?
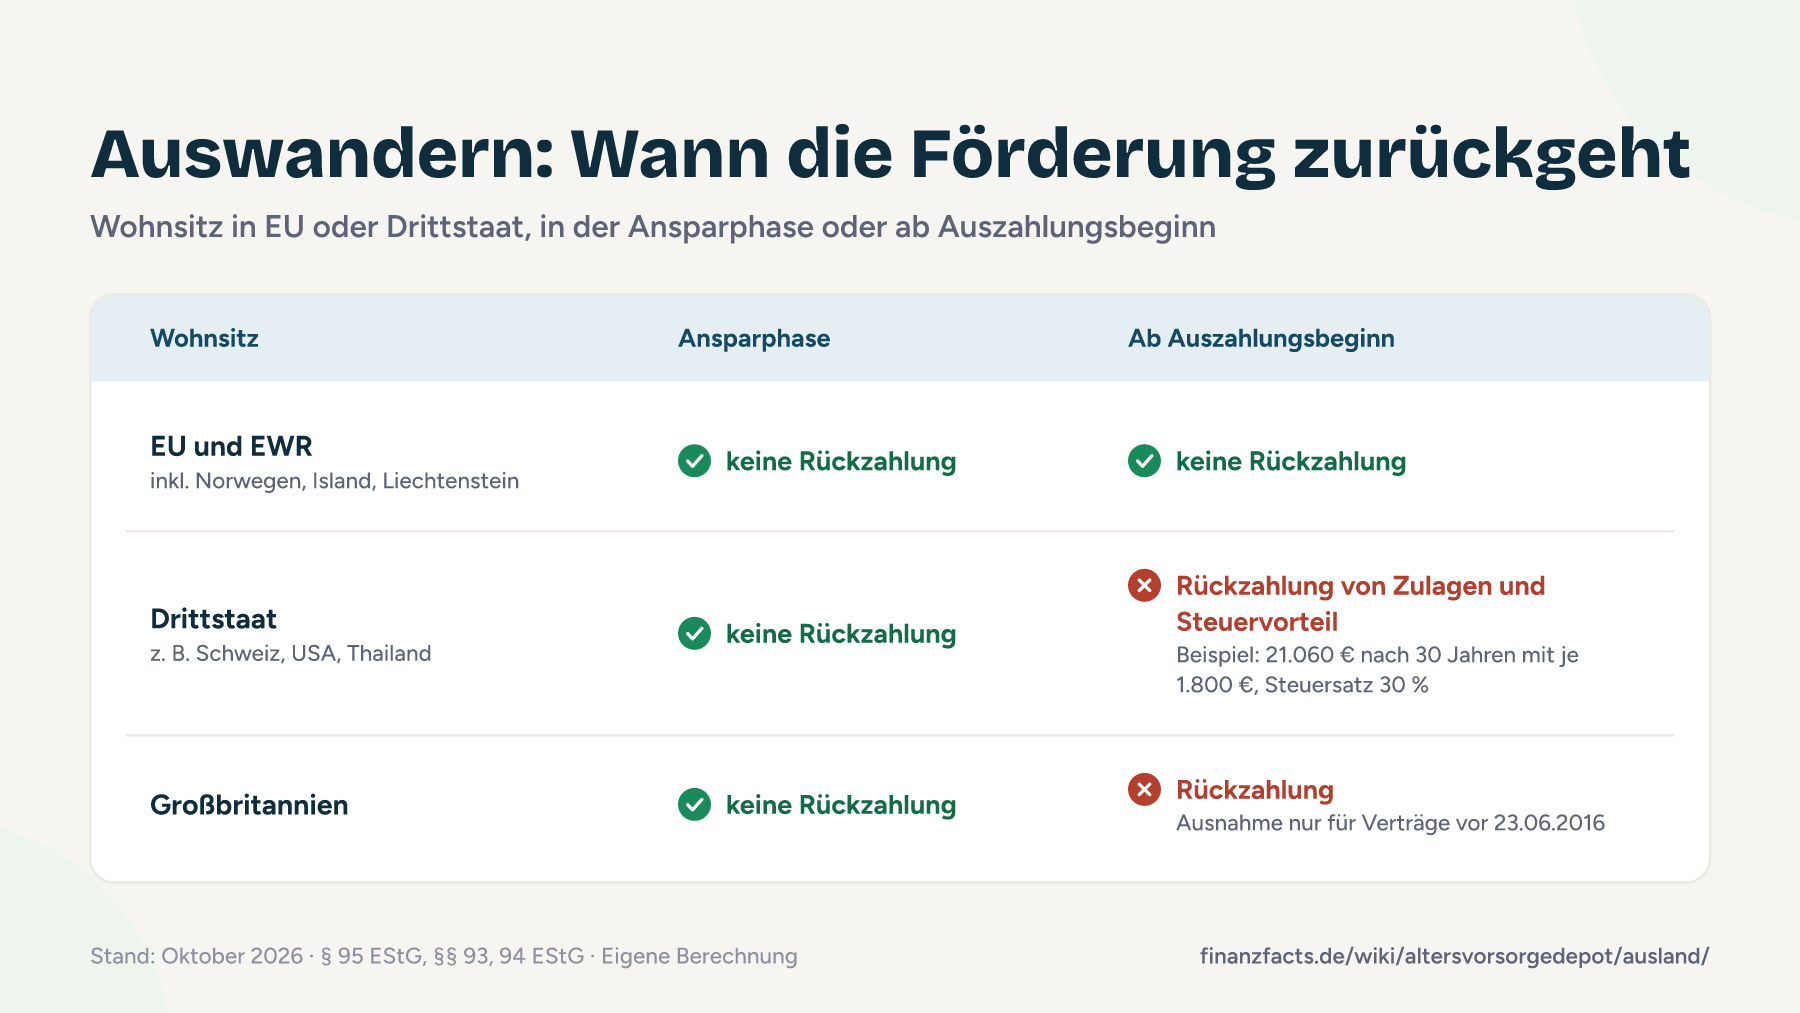
Entscheidend sind zwei Fragen: Liegt dein Wohnsitz in der EU oder im EWR, und hat die Auszahlung schon begonnen? Der EWR umfasst neben der EU auch Norwegen, Island und Liechtenstein. Die Schweiz gehört nicht dazu.
| Dein Wohnsitz | Umzug in der Ansparphase | Wohnsitz ab Beginn der Auszahlung |
|---|---|---|
| EU oder EWR, zum Beispiel Spanien, Österreich, Norwegen | keine Rückzahlung, Förderung für neue Beiträge endet meist | keine Rückzahlung |
| Drittstaat, zum Beispiel Schweiz, USA, Türkei, Thailand | keine Rückzahlung, solange du vor Auszahlungsbeginn in die EU oder den EWR zurückkehrst | Rückzahlung von Zulagen und Steuervorteil (§ 95 Satz 1 EStG) |
| Großbritannien | wie Drittstaat | wie Drittstaat. Die Ausnahme in § 95 Satz 2 EStG verlangt einen Vertrag von vor dem 23. Juni 2016 und Wohnsitz dort seit dem 22. Juni 2016 |
| Zwei Wohnsitze, laut Doppelbesteuerungsabkommen in einem Drittstaat ansässig | keine Rückzahlung | wie Drittstaat, trotz Wohnsitz in der EU (§ 95 Satz 1 EStG, zweite Alternative) |
| Umzug in einen Drittstaat erst nach Auszahlungsbeginn | nicht betroffen | nach dem Wortlaut ebenfalls erfasst, Details zur Höhe offen |
Beim letzten Fall hilft ein genauer Blick auf den Wortlaut. „Ab Beginn der Auszahlungsphase“ erfasst nach dem Wortlaut auch die Zeit nach dem Stichtag. Ziehst du also mit 72 nach Thailand, löst das nach dem Text dieselbe Folge aus. Was genau zurückzuzahlen ist, wenn ein Teil des Kapitals schon ausgezahlt ist, regelt § 95 nicht ausdrücklich. Eine Verwaltungsanweisung zum Altersvorsorgedepot gibt es dazu noch nicht (Stand: Oktober 2026).
Die Großbritannien-Regel klingt nach einem Schlupfloch, hilft beim Altersvorsorgedepot aber nicht. Sie schützt nur Verträge, die vor dem 23. Juni 2016 abgeschlossen sind. Ein Altersvorsorgedepot schließt du frühestens 2027 ab. Ob bei einem übertragenen alten Riester-Vertrag das ursprüngliche Abschlussdatum zählt, regelt das Gesetz nicht ausdrücklich.
Was heißt Rückzahlung konkret?
Zurück fließen die Zulagen und die gesondert festgestellte Steuerermäßigung, also der Teil der Steuerersparnis, der über die Zulage hinausging (§ 93 Abs. 1 Satz 1 EStG, nach § 95 entsprechend anzuwenden). Deine eigenen Beiträge und die Erträge bleiben im Vertrag. Der Anbieter meldet den Fall, die Zentrale Zulagenstelle für Altersvermögen (ZfA) ermittelt den Betrag, der Anbieter behält ihn ein und führt ihn ab (§ 94 Abs. 1 EStG). Klappt das nicht, setzt die ZfA den Betrag per Bescheid fest, und du hast einen Monat Zeit zum Zahlen (§ 94 Abs. 2 EStG).
Ein Beispiel mit offenen Annahmen: Ein Angestellter zahlt ab 35 dreißig Jahre lang 1.800 € im Jahr ein, ohne Kinder, mit einem Grenzsteuersatz von 30 %. Mit 64 zieht er in die Schweiz und lässt sich ab 65 auszahlen.
- Grundzulage: 540 € × 30 Jahre = 16.200 €.
- Steuerermäßigung über die Zulage hinaus: (1.800 € + 540 €) × 30 % − 540 € = 162 € im Jahr, über 30 Jahre 4.860 €.
- Rückzahlungsbetrag: 16.200 € + 4.860 € = 21.060 €.
- Zum Vergleich: Seine Eigenbeiträge liegen bei 54.000 €. Die Rückzahlung entspricht 39 % davon.
Bleibt er in Deutschland oder zieht nach Österreich, behält er alles. Die Erträge auf die Zulagen bleiben ihm auch im Drittstaat, die Zulagen wirken dann im Rückblick wie ein zinsloser Vorschuss des Staates. Mit Kindern steigt der Betrag schnell, weil dann auch jede Kinderzulage zurückgeht. Die Zulagen im Einzelnen erklärt der Ratgeber zur Förderung im Altersvorsorgedepot.
Ehepartner und Erben im Ausland
Auch an zwei anderen Stellen zählt die EU-Grenze. Stirbst du, kann dein Ehepartner das Kapital nur dann förderunschädlich auf seinen eigenen Vertrag übertragen, wenn ihr beide in der EU oder im EWR gewohnt habt (§ 93 Abs. 1 Satz 4 Buchst. c EStG). Mittelbar förderberechtigt als Ehepartner ohne eigenen Anspruch bist du ebenfalls nur, wenn ihr beide in der EU oder im EWR wohnt (§ 79 Satz 2 Nr. 2 EStG). Mehr dazu in den Ratgebern Altersvorsorgedepot vererben und Altersvorsorgedepot für Ehepartner.
Was gilt für Grenzgänger, etwa in die Schweiz?
Bei Grenzgängern kommt es darauf an, in welchem Land du rentenversichert bist und wo du wohnst. Die drei typischen Fälle:
- Du wohnst in Deutschland und bist im Ausland pflichtversichert, etwa in der Schweiz
- Für 2027 gilt § 10a Abs. 6 EStG in der alten Fassung. Er stellt ausländische Pflichtmitglieder nur gleich, wenn die Mitgliedschaft vor dem 1. Januar 2010 begann, und zählt nur Beiträge zu Verträgen mit Abschluss vor 2010. Ein Altersvorsorgedepot fällt damit nicht darunter. Die Neufassung stellt unbeschränkt steuerpflichtige Pflichtmitglieder eines ausländischen gesetzlichen Alterssicherungssystems ohne diese Stichtage gleich, wenn ihre Pflichtmitgliedschaft mit der deutschen vergleichbar ist. Sie steht in Art. 3 des Altersvorsorgereformgesetzes, und Art. 3 tritt nach Art. 14 Abs. 3 erst am 1. Januar 2028 in Kraft. Welche ausländischen Systeme als vergleichbar gelten, legt das Gesetz nicht fest.
- Du wohnst in einem EU-Land und arbeitest in Deutschland mit Rentenversicherungspflicht
- Du bist in der deutschen Rentenversicherung pflichtversichert und bekommst die Zulage. Den Sonderausgabenabzug schließt § 50 Abs. 1 Satz 4 EStG für beschränkt Steuerpflichtige allerdings aus. Behandelt dich das Finanzamt auf Antrag als unbeschränkt steuerpflichtig (§ 1 Abs. 3 EStG), kann das anders aussehen. Bei Auszahlungsbeginn droht keine Rückzahlung, solange du in der EU wohnst.
- Du wohnst in der Schweiz und arbeitest in Deutschland mit Rentenversicherungspflicht
- Auch du bekommst die Zulage. Lebst du aber bei Auszahlungsbeginn noch in der Schweiz, wohnst du in einem Drittstaat, und der Staat fordert Zulagen und Steuervorteile zurück. Für dich lohnt sich das Altersvorsorgedepot nur, wenn du zum Rentenstart in die EU oder in den EWR ziehen willst.
Achtung: Hast du Wohnsitze in Deutschland und in der Schweiz und gilt nach dem Doppelbesteuerungsabkommen als in der Schweiz ansässig, behandelt dich § 95 EStG wie einen Einwohner eines Drittstaats. Lass das vor dem Abschluss von einem Steuerberater prüfen.
Wer als Arbeitnehmer nur vorübergehend ins Ausland entsandt ist und in der deutschen Rentenversicherung bleibt, ist weiter pflichtversichert und damit förderberechtigt. Selbstständige, die in Deutschland wohnen und hier Einkünfte aus Gewerbe oder selbstständiger Arbeit versteuern, können über die neue Selbstständigen-Regel gefördert sein. Die Voraussetzungen erklärt der Ratgeber Altersvorsorgedepot für Selbstständige.
Ich arbeite in Deutschland und gehe später zurück: lohnt sich das trotzdem?
Solange du in Deutschland pflichtversichert arbeitest, bekommst du die Förderung wie jeder andere, die Staatsangehörigkeit spielt keine Rolle. Die Kinderzulage setzt voraus, dass die Familienkasse dir Kindergeld für das Kind festsetzt. Ob sich das Depot am Ende lohnt, hängt davon ab, wohin du zurückgehst.
- Gehst du in ein EU- oder EWR-Land zurück, etwa nach Polen, Italien oder Rumänien, behältst du die gesamte Förderung, auch wenn die Auszahlung später dorthin fließt.
- Gehst du in einen Drittstaat zurück und lebst dort bei Auszahlungsbeginn, fordert der Staat Zulagen und Steuervorteile zurück.
- Kündigst du vor dem Rückzug mit Auszahlung, ist das eine schädliche Verwendung mit derselben Rückforderung (§ 93 EStG). Einen Ausweg über eine vorzeitige Auszahlung gibt es nicht.
Ein Beispiel: Eine Softwareentwicklerin aus einem Land außerhalb der EU arbeitet zehn Jahre in Deutschland, zahlt jährlich 1.800 € ein und bekommt für zwei Kinder Kindergeld. Ihre Zulagen betragen 540 € + 2 × 300 € = 1.140 € im Jahr, nach zehn Jahren 11.400 €. Bei 30 % Grenzsteuersatz bringt der Steuerabzug nichts zusätzlich, weil (1.800 € + 1.140 €) × 30 % = 882 € unter der Zulage liegt. Wohnt sie bei Auszahlungsbeginn in ihrer Heimat, zahlt sie die 11.400 € zurück. Zieht sie vorher in ein EU-Land, behält sie alles.
Wer besteuert die Auszahlung, wenn du im Ausland lebst?
In Deutschland sind Auszahlungen aus dem Altersvorsorgedepot sonstige Einkünfte nach § 22 Nr. 5 EStG. Ob Deutschland, dein Wohnsitzland oder beide darauf zugreifen dürfen und wie eine Doppelbesteuerung vermieden wird, regelt das Doppelbesteuerungsabkommen zwischen beiden Ländern. Eine allgemeine Antwort gibt es deshalb nicht. Lass dir den Einzelfall von einem Steuerberater mit Erfahrung im internationalen Steuerrecht durchrechnen. Wie Deutschland die Auszahlung besteuert, steht im Ratgeber Steuern im Altersvorsorgedepot.
Welche Aussagen zum Auswandern nicht stimmen
Beim Thema Ausland kursieren in Ratgebern zwei Fehler, die dich zu falschen Entscheidungen verleiten können.
- Behauptung: Schon der Wegzug in einen Drittstaat während der Ansparphase ist förderschädlich.
- Falsch. § 95 EStG stellt auf den Wohnsitz ab Beginn der Auszahlungsphase ab. Das Altersvorsorgereformgesetz hat daran nichts geändert. Wer mit 40 in die USA geht und mit 63 zurückkommt, verliert keine Förderung.
- Behauptung: Die Neuerungen des Altersvorsorgereformgesetzes gelten alle ab 2027.
- Falsch. Das Gesetz tritt in drei Stufen in Kraft. Ein Teil gilt erst ab dem 1. Januar 2028, darunter die neue Gleichstellung im Ausland Pflichtversicherter in § 10a Abs. 6 EStG, die neue Zuordnung der Kinderzulage und die neuen Eigenheim-Regeln.
Leicht zu übersehen ist außerdem die Schweiz. Für Freizügigkeit und Arbeit ist sie eng an die EU angebunden, für § 95 EStG zählt aber nur die Mitgliedschaft in EU oder EWR. Wer in der Schweiz in Rente geht, wohnt im Sinne des Gesetzes in einem Drittstaat. Weitere Sonderfälle wie Arbeitslosigkeit, Elternzeit oder Scheidung sammelt die Seite Altersvorsorgedepot in jeder Lebenslage.
Häufige Fragen zum Altersvorsorgedepot im Ausland
Was passiert mit meinem Altersvorsorgedepot, wenn ich auswandere?
Muss ich die Förderung zurückzahlen, wenn ich in die Schweiz ziehe?
Bekomme ich als Grenzgänger in die Schweiz die Förderung?
Kann ich mir das Altersvorsorgedepot im Ausland auszahlen lassen?
Rechtliche Grundlagen und Daten
- § 95 EStG, Wohnsitz außerhalb von EU und EWR
- § 93 EStG, schädliche Verwendung
- § 94 EStG, Verfahren bei schädlicher Verwendung
- § 10a EStG, geltende Fassung mit Abs. 6
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26 (Art. 3 und Art. 14)
- § 79 EStG, Zulageberechtigte
- § 50 EStG, Sondervorschriften für beschränkt Steuerpflichtige
Auswandern ist kein Grund gegen das Depot, der Rentenwohnsitz schon
Ich finde die Regel fairer als ihren Ruf. Du kannst mit dem Altersvorsorgedepot jahrelang im Ausland leben, ohne einen Cent Förderung zu verlieren. Zur Kasse bittet dich der Staat erst, wenn du deinen Ruhestand außerhalb von EU und EWR verbringst. Wer heute schon weiß, dass er in der Schweiz, in Thailand oder in seinem Heimatland außerhalb der EU alt werden will, sollte die Zulagen als Vorschuss betrachten, den er zurückgibt.
Für Grenzgänger in die Schweiz würde ich 2027 noch abwarten. Die Förderung greift für sie nach dem Wortlaut frühestens 2028, und ob die Schweizer Rentenversicherung als vergleichbar gilt, steht noch nicht fest.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
