Altersvorsorgedepot und Krankenversicherung: Wer auf die Auszahlung Beiträge zahlt
Pflichtversichert, freiwillig oder privat: was die Krankenkasse von deiner AVD-Auszahlung verlangt und wie du deinen Status früh klärst.
 Florian Baumann
Lesezeit: ca. 9 Minuten
- Pflichtversicherte Rentner in der Krankenversicherung der Rentner (KVdR) zahlen auf AVD-Auszahlungen nach dem Gesetzeswortlaut keine Kranken- und Pflegebeiträge (§ 229 SGB V).
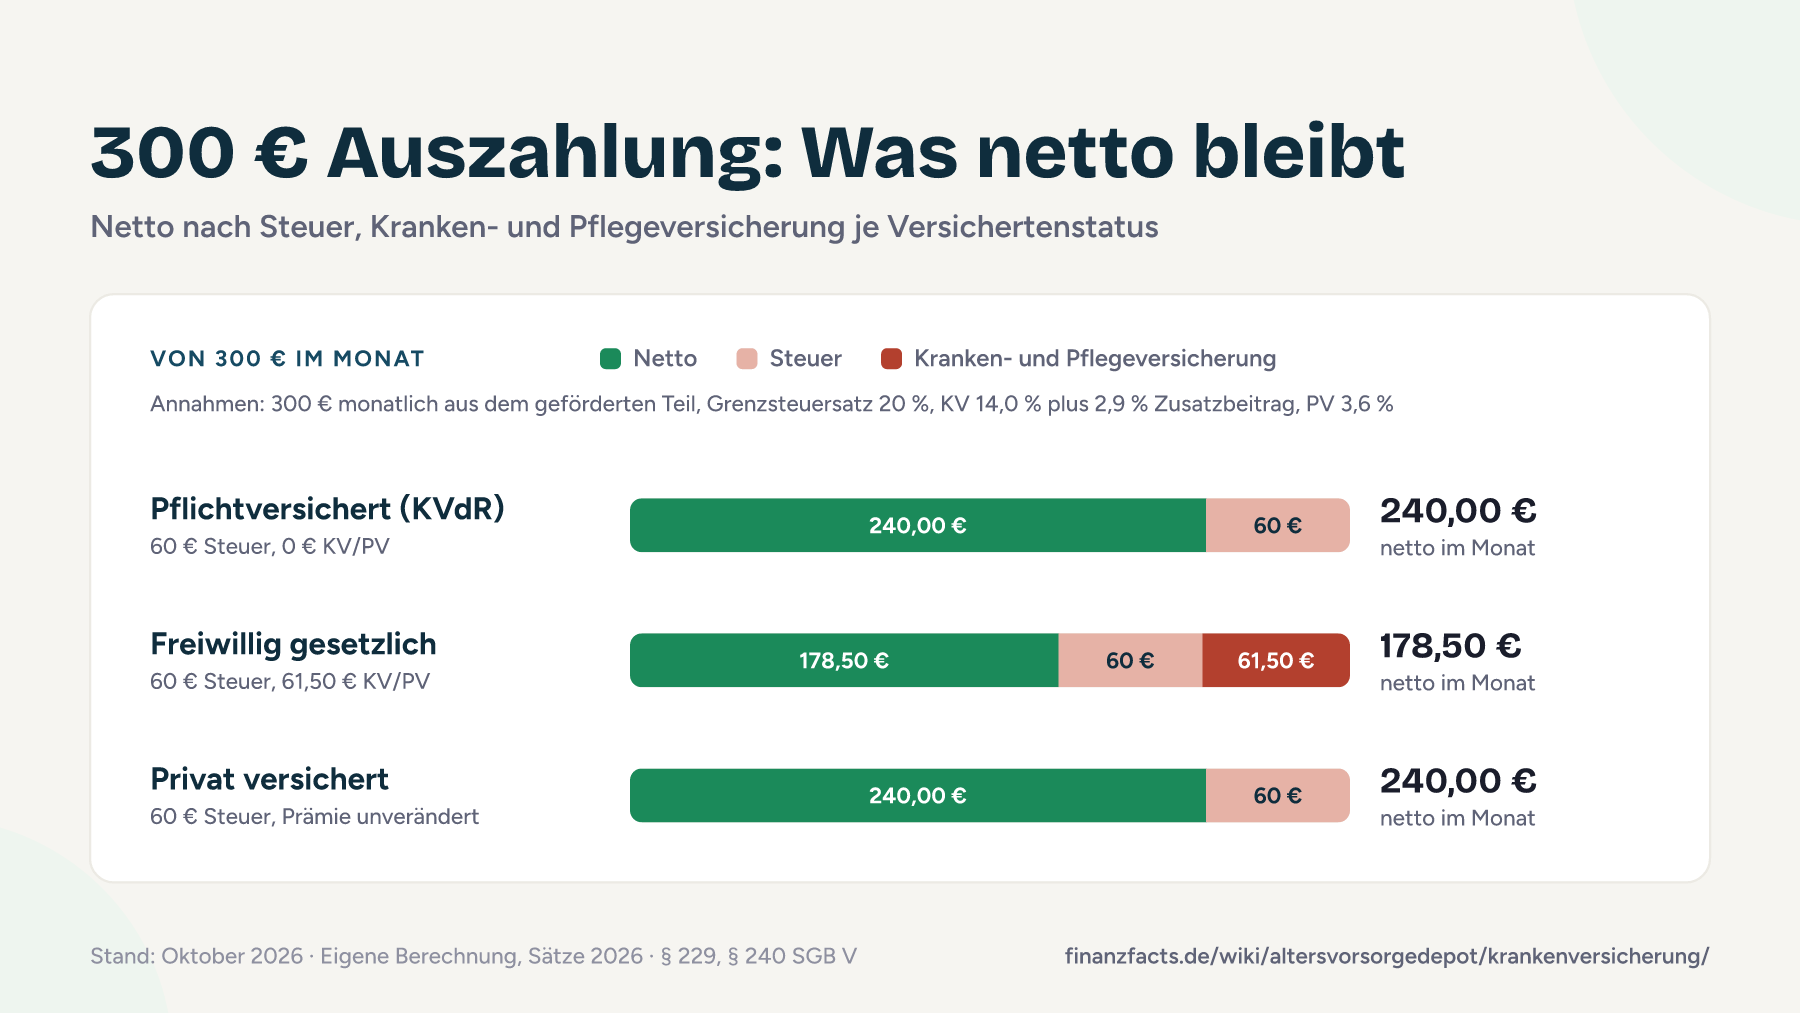
- Freiwillig gesetzlich Versicherte zahlen Beiträge auf die volle Auszahlung (§ 240 SGB V). Bei 300 € im Monat sind das rund 61,50 €, gerechnet mit den Beitragssätzen 2026 als Annahme.
- Privat Versicherte zahlen eine Prämie, die nicht vom Einkommen abhängt. Die Auszahlung ändert daran nichts.
- In die KVdR kommst du, wenn du in der zweiten Hälfte deines Erwerbslebens mindestens neun Zehntel der Zeit gesetzlich versichert warst. Jedes Kind zählt dabei mit drei Jahren.
- Bei der Betriebsrente sieht es anders aus: Sie gilt als Versorgungsbezug, und darauf zahlen auch pflichtversicherte Rentner Beiträge.
Inhaltsverzeichnis +
Zahlst du auf die AVD-Auszahlung Kranken- und Pflegebeiträge?
Das hängt allein davon ab, wie du im Alter krankenversichert bist. Die Höhe der Auszahlung, die Form als Leibrente oder Auszahlplan und der Anbieter spielen für die Frage keine Rolle.
| Dein Status im Alter | Beiträge auf die AVD-Auszahlung | Rechtsgrundlage |
|---|---|---|
| Pflichtversichert in der KVdR | keine | § 237, § 229 SGB V |
| Freiwillig gesetzlich versichert | auf die volle Auszahlung, bis zur Beitragsbemessungsgrenze | § 240 SGB V |
| Privat versichert | keine, die Prämie hängt nicht vom Einkommen ab | dein Versicherungsvertrag |
| Familienversichert über den Ehepartner | keine eigenen Beiträge, aber die Auszahlung zählt zum Gesamteinkommen | § 10 SGB V |
Für die KVdR gilt ein ehrlicher Zusatz: Nach dem Gesetzeswortlaut beitragsfrei; eine eigene Anweisung des GKV-Spitzenverbands zum AVD liegt noch nicht vor. Der Wortlaut selbst ist eindeutig, weil das Gesetz private Altersvorsorgeverträge gar nicht als beitragspflichtige Einnahme nennt. Für private Riester-Renten gilt heute dasselbe.
Bist du im Alter über deinen Ehepartner familienversichert, zahlst du selbst keine Beiträge. Die Familienversicherung endet aber, wenn dein Gesamteinkommen regelmäßig über einem Siebtel der monatlichen Bezugsgröße liegt (§ 10 Abs. 1 Satz 1 Nr. 5 SGB V). Die steuerpflichtige AVD-Auszahlung zählt dabei mit. Neben einer kleinen eigenen Rente kann gerade sie dich über die Grenze schieben. Was Paare sonst beachten, erklärt der Ratgeber Altersvorsorgedepot für Ehepartner.
Warum bleibt die Auszahlung in der KVdR beitragsfrei?
Als pflichtversicherter Rentner zahlst du Beiträge nur auf drei Arten von Einnahmen: die gesetzliche Rente, der Rente vergleichbare Einnahmen (Versorgungsbezüge) und Arbeitseinkommen (§ 237 Satz 1 SGB V). Was als Versorgungsbezug zählt, listet § 229 Abs. 1 SGB V abschließend auf: Beamtenpensionen, Bezüge von Abgeordneten, Renten aus berufsständischen Versorgungswerken, die Alterssicherung der Landwirte und Betriebsrenten.
Private zertifizierte Altersvorsorgeverträge fehlen in dieser Liste. Selbst bei Betriebsrenten bleiben „Leistungen aus Altersvorsorgevermögen im Sinne des § 92 des Einkommensteuergesetzes“ ausdrücklich außer Betracht. Das AVD ist ein privater Vertrag dieser Art. Damit zahlst du in der KVdR auf Leibrente und Auszahlplan weder Kranken- noch Pflegebeiträge, genau wie heute bei einer privaten Riester-Rente.
Was das in Euro bedeutet: Bei 300 € AVD-Auszahlung im Monat behältst du in der KVdR gegenüber einem freiwillig Versicherten rund 61,50 € im Monat mehr, also 738 € im Jahr (gerechnet mit den Beitragssätzen 2026). Über einen Auszahlplan von 65 bis 85 sind das bei gleichbleibenden Sätzen 14.760 €.
Die Steuer fällt trotzdem an, unabhängig vom Versichertenstatus. Wie das Finanzamt die Auszahlung behandelt, steht im Ratgeber Steuern im Altersvorsorgedepot.
Wie erkenne ich, ob ich in die KVdR komme?
Pflichtversichert als Rentner bist du, wenn du die Voraussetzungen für eine gesetzliche Rente erfüllst, sie beantragt hast und „seit der erstmaligen Aufnahme einer Erwerbstätigkeit bis zur Stellung des Rentenantrags mindestens neun Zehntel der zweiten Hälfte des Zeitraums Mitglied oder nach § 10 versichert“ warst (§ 5 Abs. 1 Nr. 11 SGB V). Das ist die 9/10-Regel. Mit „nach § 10“ meint das Gesetz die Familienversicherung.
So rechnest du nach
- Nimm den Zeitraum vom Beginn deiner ersten Erwerbstätigkeit bis zum Rentenantrag.
- Halbiere ihn. Es zählt nur die zweite Hälfte.
- In dieser zweiten Hälfte musst du zu mindestens 90 % gesetzlich versichert gewesen sein: als Pflichtmitglied, als freiwilliges Mitglied oder familienversichert. Zeiten in der privaten Krankenversicherung zählen nicht.
- Für jedes Kind, Stiefkind oder Pflegekind rechnet dir die Kasse drei Jahre an (§ 5 Abs. 2 Satz 3 SGB V).
Ein Beispiel: Du hast mit 20 angefangen zu arbeiten und stellst den Rentenantrag mit 67. Der Zeitraum umfasst 47 Jahre, die zweite Hälfte beginnt mit 43,5 Jahren und dauert 23,5 Jahre. Neun Zehntel davon sind 21 Jahre und knapp 2 Monate. Ohne Kinder darfst du in der zweiten Hälfte also höchstens rund 2 Jahre und 4 Monate privat versichert gewesen sein. Mit zwei Kindern kommen sechs Jahre dazu, dann reichen gut 15 Jahre eigene Versicherungszeit, und die Lücke darf gut 8 Jahre betragen. Wann dein Rentenantrag realistisch ansteht, zeigt der Renteneintrittsalter-Rechner.
- Durchgehend angestellt und gesetzlich versichert
- Du warst fast immer pflichtversichert und erfüllst die 9/10-Regel praktisch sicher. Deine AVD-Auszahlung bleibt beitragsfrei.
- Selbstständig, freiwillig gesetzlich versichert
- Freiwillige Mitgliedschaft zählt als Mitgliedszeit. Bleibst du durchgehend in der gesetzlichen Kasse, kannst du die Regel trotz Selbstständigkeit erfüllen.
- Zeitweise privat versichert
- Jedes Jahr in der privaten Kasse während der zweiten Hälfte zählt gegen dich. Zehn Jahre privat reißen die Regel im Beispiel oben auch mit zwei Kindern, mit drei Kindern reicht es knapp.
- Lange familienversichert
- Die Familienversicherung zählt wie eine eigene Mitgliedschaft. Wer als Hausfrau oder Hausmann über den Partner versichert war, verliert dadurch nichts.
Tipp: Frag deine Krankenkasse schon einige Jahre vor der Rente, ob du die 9/10-Regel nach heutigem Stand erfüllst, und nenne dabei deine Kinder. Dann bleibt Zeit, deine Sparstrategie anzupassen.
Freiwillig versichert: Wie viel geht von der Auszahlung ab?
Verfehlst du die 9/10-Regel und bleibst gesetzlich versichert, bist du im Alter freiwilliges Mitglied. Dann zählt deine „gesamte wirtschaftliche Leistungsfähigkeit“ (§ 240 Abs. 1 SGB V). Private Renten gehören dazu. Das Bundessozialgericht hat das für eine private Rentenversicherung entschieden (Urteil vom 27.01.2010, B 12 KR 28/08 R), für Riester-Renten und das AVD gilt dieselbe Logik. Die Kasse rechnet mit der vollen Auszahlung, also auch mit dem Teil, der auf deinen eigenen Beiträgen beruht.
Rechenbeispiel mit den Sätzen von 2026
Annahmen: 300 € Auszahlung im Monat aus dem geförderten Teil, Grenzsteuersatz im Alter 20 %. Für die Beiträge nehmen wir die Sätze von 2026 an, sie ändern sich in der Regel jedes Jahr: Beitragssatz 14,0 % (der Satz ohne Anspruch auf Krankengeld), Zusatzbeitrag 2,9 % (Durchschnittswert, der Satz deiner Kasse kann abweichen), Pflegeversicherung 3,6 % mit Kindern.
| Posten im Monat | KVdR | Freiwillig gesetzlich | Privat |
|---|---|---|---|
| Auszahlung | 300,00 € | 300,00 € | 300,00 € |
| Krankenversicherung 14,0 % | 0 € | 42,00 € | 0 € |
| Zusatzbeitrag 2,9 % | 0 € | 8,70 € | 0 € |
| Pflegeversicherung 3,6 % | 0 € | 10,80 € | 0 € |
| Einkommensteuer 20 % | 60,00 € | 60,00 € | 60,00 € |
| Netto | 240,00 € | 178,50 € | 240,00 € |
Ohne Kinder liegt der Pflegebeitrag bei 4,2 %, dann zahlst du 63,30 € statt 61,50 €. Bei heutigen Sätzen geht als freiwillig Versicherter also gut ein Fünftel der Auszahlung an Kranken- und Pflegekasse. Die Beiträge mindern ihrerseits deine Steuer, weil du sie als Vorsorgeaufwendungen absetzt (§ 10 Abs. 1 Nr. 3 EStG). Das Beispiel lässt diesen Effekt weg.
Zwei Schwellen solltest du kennen. Beiträge zahlst du nur bis zur Beitragsbemessungsgrenze, 2026 sind das 5.812,50 € im Monat für alle Einnahmen zusammen. Liegen deine gesamten Einnahmen dagegen unter der Mindestbemessungsgrundlage (§ 240 Abs. 4 SGB V), zahlst du ohnehin den Mindestbeitrag. Die AVD-Auszahlung erhöht ihn erst, wenn sie dich über diese Schwelle hebt.
Noch offen: Wie deine Kasse eine einmalige Teilkapitalauszahlung von bis zu 30 % auf die Monate verteilt, regeln die Beitragsverfahrensgrundsätze des GKV-Spitzenverbands. Eine Aussage speziell zum AVD gibt es noch nicht. Frag deine Kasse vor der Auszahlung schriftlich.
Netto-Auszahlung berechnen: Steuer, Kranken- und Pflegeversicherung
Der Rechner zieht von deiner monatlichen AVD-Auszahlung Steuer sowie Kranken- und Pflegebeiträge ab, getrennt nach gefördertem und ungefördertem Teil und nach deinem Versichertenstatus. Deine Eingaben bleiben in deinem Browser, nichts verlässt dein Gerät.
So schätzt du deinen Grenzsteuersatz
Der Grenzsteuersatz ist der Steuersatz auf jeden zusätzlichen Euro Einkommen. Zähl zusammen, was du im Alter versteuerst: den steuerpflichtigen Teil der gesetzlichen Rente, Betriebsrenten, Mieteinnahmen und die AVD-Auszahlung. Mit dieser Summe zeigt dir ein Einkommensteuerrechner den Grenzsteuersatz. Liegt dein Einkommen unter dem Grundfreibetrag, sind es 0 %. Im Alter fällt der Satz oft niedriger aus als im Berufsleben, weil das Einkommen sinkt. Soli und Kirchensteuer rechnet das Werkzeug nicht getrennt; willst du sie berücksichtigen, schlag sie auf den Satz auf.
Deine Eingaben bleiben in deinem Browser. Wir speichern und übertragen nichts.
Was ist anders als bei der Betriebsrente?
Die Betriebsrente ist der Gegenpol. Renten der betrieblichen Altersversorgung stehen ausdrücklich in § 229 Abs. 1 Nr. 5 SGB V und gelten als Versorgungsbezug. Darauf zahlen auch pflichtversicherte Rentner Kranken- und Pflegebeiträge. In der Krankenversicherung zieht die Kasse vorher einen Freibetrag ab (§ 226 Abs. 2 Satz 2 SGB V). Zahlt die Betriebsrente einmalig Kapital aus, setzt die Kasse ein Hundertzwanzigstel davon als monatliche Einnahme an, höchstens zehn Jahre lang (§ 229 Abs. 1 Satz 3 SGB V).
Zwei Ausnahmen nennt das Gesetz: Leistungen aus Riester-geförderter betrieblicher Vorsorge und den Teil, den du nach dem Ende des Arbeitsverhältnisses als alleiniger Versicherungsnehmer mit eigenen Beiträgen aufgebaut hast. Beides bleibt in der KVdR beitragsfrei.
| Produkt | Pflichtversichert (KVdR) | Freiwillig gesetzlich |
|---|---|---|
| Altersvorsorgedepot | keine Beiträge | volle Auszahlung |
| Betriebsrente (bAV) | Beiträge, in der KV nach Freibetrag | volle Betriebsrente |
| Rürup-Rente | keine Beiträge | volle Rente |
| Private Rentenversicherung | keine Beiträge | volle Rente |
| Normales ETF-Depot | keine Beiträge | Kapitalerträge |
Die Zeilen zu Rürup-Rente, privater Rentenversicherung und normalem Depot sind unsere Einordnung nach dem Gesetzeswortlaut: Keines dieser Produkte steht in § 229 SGB V, beim Depot zählen für freiwillig Versicherte die Kapitalerträge. Im Einzelfall entscheidet deine Krankenkasse. Für die Wahl zwischen den Produkten heißt das: Wer sicher in die KVdR kommt, hat mit dem AVD in der Auszahlung einen Vorteil gegenüber der Betriebsrente. Den Arbeitgeberzuschuss zur Betriebsrente wiegt das nicht automatisch auf. Welche Reihenfolge sinnvoll ist, zeigt der Vergleich AVD, bAV, Rürup oder ETF-Depot.
Was kannst du jetzt tun?
- Kläre deinen voraussichtlichen Status. Schau in deinen Versicherungsverlauf: Warst du in der zweiten Hälfte deines Erwerbslebens privat versichert, und wenn ja, wie lange?
- Frag im Grenzfall die Krankenkasse und lass dir die Antwort schriftlich geben. Nenne Kinder, Stiefkinder und Pflegekinder, weil jedes drei Jahre bringt.
- Plane als künftig freiwillig Versicherter nüchtern. Die Förderung bis 1.800 € im Jahr bleibt attraktiv, aber rechne damit, dass gut ein Fünftel der Auszahlung an die Kasse geht. Bei einem normalen Depot zählen nach derselben Logik nur die Kapitalerträge, nicht das Geld, das du selbst eingezahlt hast und wieder entnimmst. Mehrbeiträge über 1.800 € ins AVD lohnen sich für dich deshalb kaum.
- Wechselst du zwischen privater und gesetzlicher Kasse, denk an die 9/10-Regel. Beim Vergleich der Beiträge hilft der PKV-GKV-Rechner.
Selbstständige mit freiwilliger gesetzlicher Versicherung trifft das Thema direkt. Wie sich das AVD für sie trotzdem rechnet, steht im Ratgeber Altersvorsorgedepot für Selbstständige. Und wer einen privaten Riester-Vertrag ins AVD überträgt, ändert an der Beitragsfreiheit in der KVdR nichts, mehr dazu unter Riester kündigen, ruhen lassen oder übertragen. Wie Leibrente, Auszahlplan und Teilkapital funktionieren, erklärt der Ratgeber zur Auszahlung aus dem Altersvorsorgedepot.
Häufige Fragen zu Krankenversicherung und Altersvorsorgedepot
Zahlen Rentner auf die Auszahlung aus dem Altersvorsorgedepot Krankenkassenbeiträge?
Wie viel zahle ich als freiwillig Versicherter auf 300 € Auszahlung?
Wie prüfe ich, ob ich die 9/10-Regel für die KVdR erfülle?
Ist die AVD-Auszahlung beitragspflichtig wie eine Betriebsrente?
Rechtliche Grundlagen und Daten
- § 229 SGB V (Versorgungsbezüge), Gesetze im Internet
- § 237 SGB V (Beitragspflichtige Einnahmen versicherungspflichtiger Rentner), Gesetze im Internet
- § 240 SGB V (Beitragspflichtige Einnahmen freiwilliger Mitglieder), Gesetze im Internet
- § 5 SGB V (Versicherungspflicht, 9/10-Regel), Gesetze im Internet
- § 10 SGB V (Familienversicherung), Gesetze im Internet
- IWW: Freiwillig in der GKV Versicherte, Auszahlungen aus privaten Versicherungen und Beitragspflicht
Dein Versichertenstatus zählt mehr als der Anbieter
Beim Altersvorsorgedepot dreht sich die Debatte vor allem um Kosten und ETFs. Über die Krankenkasse redet kaum jemand, dabei macht sie bei freiwillig Versicherten gut ein Fünftel der Auszahlung aus. Diese Frage verdient mehr Aufmerksamkeit als die Wahl zwischen zwei günstigen Anbietern.
Für Pflichtversicherte finde ich die Beitragsfreiheit einen der stärksten Gründe für das AVD, gerade im Vergleich zur Betriebsrente. Wer dagegen weiß, dass er im Alter freiwillig versichert ist, sollte bei 1.800 € im Jahr aufhören und den Rest in ein normales Depot legen. Vor jedem Euro über der Förderschwelle steht für mich deshalb die Prüfung der 9/10-Regel.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
