Altersvorsorgedepot für Selbstständige und Freiberufler: Wer die Förderung bekommt
Mit dem Altersvorsorgedepot fördert der Staat erstmals auch Selbstständige ohne gesetzliche Rentenversicherung. Es kommt auf deine Einkunftsart, dein Alter und die Steuererklärung an. Für GmbH-Geschäftsführer, Kammerberufe und Gründer gelten eigene Regeln.
 Florian Baumann
Lesezeit: ca. 12 Minuten
- Ja, ab dem 1. Januar 2027 bekommst du als Selbstständiger die volle Förderung, auch ohne gesetzliche Rentenversicherung. Du musst jünger als 67 sein, im Jahr Einkünfte aus Gewerbe (§ 15 EStG) oder selbstständiger Arbeit (§ 18 Abs. 1 Nr. 1 bis 3 EStG) erzielen und für dieses Jahr eine Steuererklärung abgeben.
- Die Förderung entspricht der für Angestellte: bis zu 540 € Grundzulage für 1.800 € Eigenbeitrag, bis zu 300 € je Kind und ein Sonderausgabenabzug bis 1.800 € plus Zulage.
- Ohne Steuererklärung für das Beitragsjahr gibt es keine Zulage. Hast du keine Rentenversicherungsnummer, beantragst du die Zulagenummer über deinen Anbieter.
- Als GmbH-Gesellschafter-Geschäftsführer zählen Gehalt und Ausschüttungen nicht. Gefördert bist du nur mit Rentenversicherungspflicht, mit zusätzlichen gewerblichen oder freiberuflichen Einkünften oder als Pflichtmitglied eines Versorgungswerks.
- Bei 42 % Grenzsteuersatz erstattet dir das Finanzamt zusätzlich zur Zulage von 540 € noch 442,80 €. Für 1.800 € Eigenbeitrag zahlst du dann netto 1.357,20 €.
- Der größte Haken: Bleibst du im Alter freiwillig gesetzlich krankenversichert, zahlst du auf die Auszahlung Kranken- und Pflegebeiträge.
Inhaltsverzeichnis +
Bin ich als Selbstständiger ab 2027 förderberechtigt?
Ja, wenn du drei Bedingungen erfüllst. Der neue § 10a Abs. 1 Satz 5 EStG (neu ab 2027) stellt Steuerpflichtige den Pflichtversicherten gleich, die das 67. Lebensjahr noch nicht vollendet haben und im Beitragsjahr Einkünfte nach § 15 oder § 18 Abs. 1 Nr. 1 bis 3 EStG erzielen. Außerdem musst du für dieses Jahr eine Steuererklärung abgegeben haben. In die gesetzliche Rentenversicherung musst du dafür nicht.
- Du bist jünger als 67.
- Du erzielst im Beitragsjahr Einkünfte aus Gewerbebetrieb (§ 15 EStG) oder aus freiberuflicher und sonstiger selbstständiger Arbeit (§ 18 Abs. 1 Nr. 1 bis 3 EStG).
- Du gibst für genau dieses Jahr eine Einkommensteuererklärung ab.
Das ist neu. Beim Riester-Vertrag bekam ein Selbstständiger die Zulage nur, wenn er pflichtversichert war, etwa als Handwerker oder über die Künstlersozialkasse. Wer nicht pflichtversichert war, kam höchstens über einen förderberechtigten Ehepartner an eine Zulage. Mit dem Altersvorsorgedepot schließt der Gesetzgeber diese Lücke für Gewerbetreibende und Freiberufler.
Erfüllst du die Bedingungen, bekommst du dieselbe Förderung wie ein Angestellter: 50 % Zulage auf die ersten 360 € Eigenbeitrag und 25 % auf den Teil bis 1.800 €, zusammen höchstens 540 € Grundzulage im Jahr. Dazu kommen bis zu 300 € je Kind und einmalig 200 € Berufseinsteigerbonus, wenn du zu Beginn des Jahres jünger als 25 bist. Unter 120 € Eigenbeitrag im Jahr zahlt der Staat gar nichts. Rechenbeispiele zu allen Zulagen findest du unter Förderung im Altersvorsorgedepot.
Die Prüfung läuft Jahr für Jahr. Für die Förderung zählt immer dein Status im jeweiligen Beitragsjahr.
Welche Selbstständigen fördert der Staat und welche nicht?
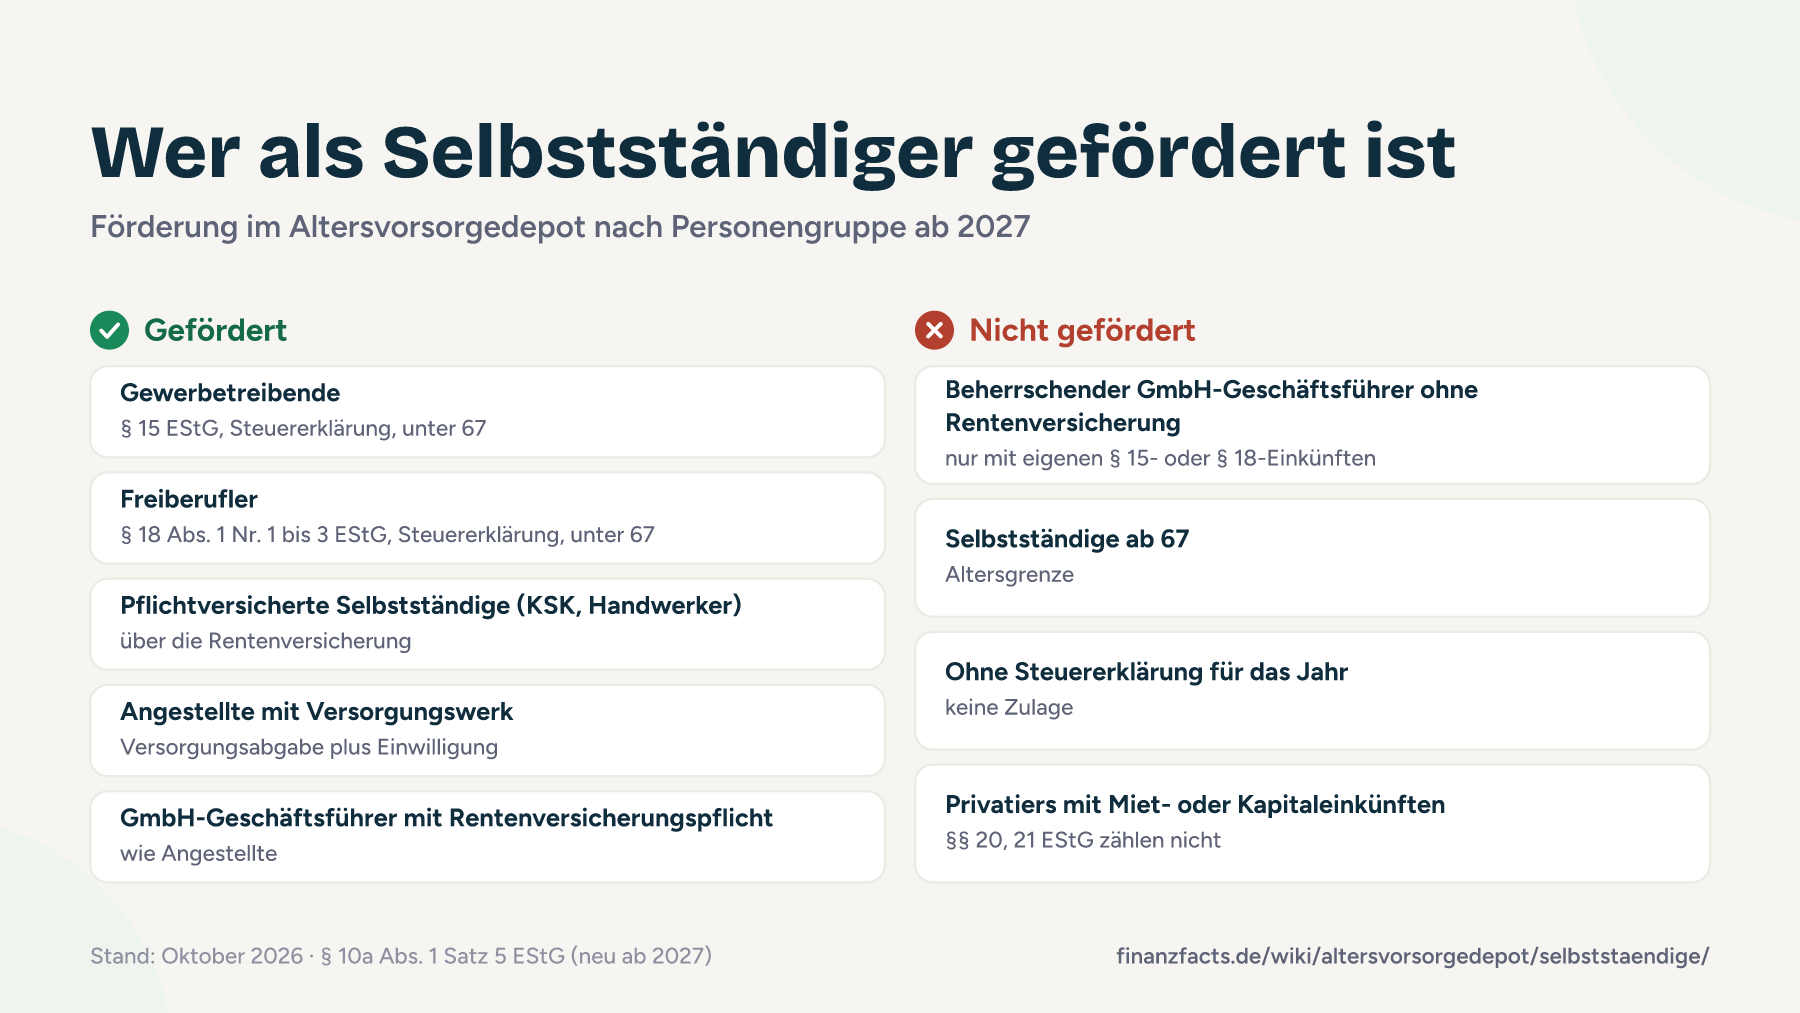
Die meisten Selbstständigen kommen auf einem von drei Wegen an die Förderung: über die neue Selbstständigen-Regel mit Steuererklärung, als Pflichtversicherte in der Rentenversicherung oder als angestelltes Mitglied eines Versorgungswerks. Such dir in der Tabelle deine Situation.
| Deine Situation | Gefördert? | Weg und Voraussetzung |
|---|---|---|
| Gewerbetreibender, zum Beispiel Händler, Agentur oder Onlineshop | Ja | § 10a Abs. 1 Satz 5 Nr. 1 EStG: Einkünfte nach § 15, Steuererklärung, unter 67 |
| Gesellschafter einer OHG, KG oder gewerblichen GbR | Ja | Gewinnanteile und Tätigkeitsvergütungen sind gewerbliche Einkünfte (§ 15 Abs. 1 Satz 1 Nr. 2 EStG) |
| Freiberufler, zum Beispiel Ärztin, Architekt, Journalistin, Übersetzer | Ja | Einkünfte nach § 18 Abs. 1 Nr. 1 EStG, Steuererklärung, unter 67 |
| Sonstige selbstständige Arbeit, zum Beispiel Testamentsvollstrecker oder Aufsichtsrat | Ja | Einkünfte nach § 18 Abs. 1 Nr. 3 EStG, Steuererklärung, unter 67 |
| Selbstständig mit Versorgungswerk, etwa Ärztin in eigener Praxis | Ja | wie Freiberufler über § 18 EStG, das Versorgungswerk ändert daran nichts |
| Angestellt mit Versorgungswerk statt Rentenversicherung, etwa Klinikärztin | Ja, mit Einwilligung | § 10a Abs. 1 Satz 5 Nr. 2 EStG: Versorgungsabgabe und Einwilligung gegenüber dem Versorgungswerk bis zum Jahresende, unter 67 |
| Pflichtversicherte Selbstständige: Künstler und Publizisten über die KSK, Handwerker in der Handwerksrolle, selbstständige Lehrer, Hebammen | Ja | als Pflichtversicherte (§ 2 SGB VI, § 10a Abs. 1 Satz 1 EStG), keine Steuererklärung als Fördervoraussetzung |
| Landwirte in der Alterssicherung der Landwirte | Ja | den Pflichtversicherten gleichgestellt (§ 10a Abs. 1 Satz 3 EStG) |
| GmbH-Geschäftsführer mit Rentenversicherungspflicht | Ja | als Pflichtversicherter wie jeder Angestellte |
| Beherrschender Gesellschafter-Geschäftsführer ohne Rentenversicherung | Nur mit Zusatzweg | eigene Einkünfte nach § 15 oder § 18 im selben Jahr oder Pflichtmitgliedschaft im Versorgungswerk |
| Gründer mit Verlust im ersten Jahr | Offen, nach unserer Lesart ja | Steuererklärung nötig; ob ein Verlust reicht, regelt das Gesetz nicht ausdrücklich |
| Selbstständige ab 67 | Nein | Altersgrenze in § 10a Abs. 1 Satz 5 EStG |
| Privatier mit Miet-, Kapital- oder reinen land- und forstwirtschaftlichen Einkünften | Nein | §§ 13, 20 und 21 EStG fehlen in der Aufzählung |
Für pflichtversicherte Selbstständige ändert sich am Weg wenig. Wer über die Künstlersozialkasse oder als eingetragener Handwerker in der Rentenversicherung ist, war schon bei Riester förderberechtigt und bekommt jetzt die neuen Zulagen, ganz ohne Bedingung mit der Steuererklärung.
Bist du selbst nicht förderberechtigt, aber dein Ehepartner, kannst du über ihn mittelbar profitieren: mit eigenem Vertrag, mindestens 120 € Eigenbeitrag und einer Grundzulage von höchstens 175 €. Wie das mit der mittelbaren Förderung für Ehepartner genau funktioniert, haben wir gesondert aufgeschrieben.
Was gilt für GmbH-Gesellschafter-Geschäftsführer?
Zwei Fragen entscheiden: Bist du rentenversicherungspflichtig, und welche Einkünfte hast du außer dem Gehalt? Dein Geschäftsführergehalt ist steuerlich Arbeitslohn (§ 19 EStG), Gewinnausschüttungen der GmbH sind Kapitalerträge (§ 20 EStG). Beides fehlt in der Aufzählung der neuen Selbstständigen-Regel. Die gewerblichen Einkünfte erzielt die GmbH, nicht du persönlich.
- Geschäftsführer mit Rentenversicherungspflicht
- Hast du keinen beherrschenden Einfluss und arbeitest deshalb rentenversicherungspflichtig, bist du wie jeder Angestellte förderberechtigt. Eine Steuererklärung brauchst du für die Förderung dann nicht.
- Beherrschender Gesellschafter-Geschäftsführer ohne Rentenversicherung
- Über Gehalt und Ausschüttungen allein bekommst du keine Förderung. Gefördert bist du nur in einem Jahr, in dem du zusätzlich eigene gewerbliche oder freiberufliche Einkünfte erzielst und die Steuererklärung abgibst. Der zweite Weg: Du bist Pflichtmitglied eines Versorgungswerks, zahlst dort eine Versorgungsabgabe und hast eingewilligt.
- Geschäftsführer einer GmbH & Co. KG
- Bist du zugleich Kommanditist, sind deine Gewinnanteile und Tätigkeitsvergütungen aus der KG gewerbliche Einkünfte (§ 15 Abs. 1 Satz 1 Nr. 2 EStG). Damit erfüllst du die Selbstständigen-Regel, sofern du die Steuererklärung abgibst.
Ob du rentenversicherungspflichtig bist, entscheidet nicht deine GmbH. Im Zweifel stellt die Deutsche Rentenversicherung Bund deinen Status auf Antrag fest (§ 7a SGB IV). Meldet die GmbH dich als Beschäftigten an, beantragt die Krankenkasse als Einzugsstelle diese Prüfung bei geschäftsführenden Gesellschaftern sogar von sich aus. Hast du einen solchen Bescheid, leg ihn bereit, bevor du ein Altersvorsorgedepot abschließt.
Tipp: Hast du neben der GmbH eine echte eigene Tätigkeit, etwa als Aufsichtsrat einer anderen Gesellschaft (§ 18 Abs. 1 Nr. 3 EStG) oder als Autor (§ 18 Abs. 1 Nr. 1 EStG), reicht das nach dem Wortlaut für das jeweilige Jahr. Eine Mindesthöhe der Einkünfte nennt das Gesetz nicht. Ob deine Tätigkeit steuerlich wirklich unter § 15 oder § 18 fällt, klärst du am besten mit deinem Steuerberater.
Ärzte, Anwälte, Gründer, Selbstständige ab 67: die Grenzfälle
Kammerberufe mit Versorgungswerk
Bei Ärzten, Apothekerinnen, Anwälten oder Architektinnen zählt nur, ob du selbstständig oder angestellt arbeitest. Die Ärztin mit eigener Praxis erzielt freiberufliche Einkünfte nach § 18 Abs. 1 Nr. 1 EStG und fällt unter die Selbstständigen-Regel mit Steuererklärung.
Angestellte Kammermitglieder, etwa die Klinikärztin, die angestellte Apothekerin oder der Syndikusanwalt, zahlen meist ins Versorgungswerk statt in die Rentenversicherung. Sie sind nach § 10a Abs. 1 Satz 5 Nr. 2 EStG (neu ab 2027) förderberechtigt, wenn sie dort eine Versorgungsabgabe zahlen und bis zum Ende des Beitragsjahres schriftlich oder elektronisch einwilligen, dass das Versorgungswerk ihre Daten an die Zulagenstelle meldet. Die Einwilligung geht an das Versorgungswerk selbst (§ 81a Nr. 6 EStG, neu ab 2027). Fehlt sie am 31. Dezember, gibt es für dieses Jahr keine Förderung. Denselben Mechanismus kennen Beamte, er ist beim Altersvorsorgedepot für Beamte ausführlich beschrieben.
Gründer im ersten Jahr mit Verlust
Das Gesetz verlangt, dass du Einkünfte nach § 15 oder § 18 erzielst. Ob ein Verlust reicht, regelt § 10a nicht ausdrücklich. Steuerrechtlich sind Einkünfte bei Gewerbe und selbstständiger Arbeit der Gewinn (§ 2 Abs. 2 Satz 1 Nr. 1 EStG), und ein Gewinn kann negativ sein. Nach dieser Lesart genügt auch ein Gründungsjahr mit Minus, solange das Finanzamt deine Tätigkeit als auf Gewinn ausgerichtet anerkennt. Verbindlich geklärt ist das nicht: Eine Bestätigung durch Finanzverwaltung oder Zulagenstelle gibt es noch nicht (Stand: Oktober 2026).
Für dich heißt das: Gib die Steuererklärung für das Gründungsjahr auf jeden Fall ab, auch wenn keine Steuer anfällt. Ohne Erklärung fehlt die Voraussetzung sicher. Hängt viel an diesem einen Jahr, frag deinen Steuerberater, ob sich die Finanzverwaltung inzwischen geäußert hat.
Selbstständige ab 67
Mit 67 endet der Weg über die Selbstständigen-Regel, das Gesetz nennt die Altersgrenze ausdrücklich. Die Auszahlung beginnt beim Altersvorsorgedepot frühestens mit 65 und spätestens mit 70. Wer mit 60 einsteigt, hat also höchstens sieben Förderjahre. Ob sich ein später Start trotzdem lohnt, zeigen unsere Rechnungen zum Altersvorsorgedepot mit 50, 55 oder 60.
Wenn du die Selbstständigkeit aufgibst
Wechselst du in eine Anstellung mit Rentenversicherung, bleibst du förderberechtigt. Beziehst du nach der Selbstständigkeit Grundsicherungsgeld, ist die Förderung offen. Die Sonderregel für diese Zeit in § 10a Abs. 1 Satz 3 EStG knüpft nach ihrem Wortlaut an Pflichtversicherte, Landwirte, Beamte und Rentner wegen voller Erwerbsminderung an, die neue Selbstständigen-Regel nennt sie nicht. Eine Verwaltungsanweisung dazu fehlt noch (Stand: Oktober 2026). Du kannst den Vertrag in dieser Zeit ruhen lassen. Den geförderten Teil darf das Jobcenter nicht anrühren, Details dazu unter Altersvorsorgedepot bei Grundsicherung und Pfändung.
Was musst du als Selbstständiger praktisch tun?
Die Zulage zahlt die Zentrale Zulagenstelle für Altersvermögen (ZfA). Sie prüft deine Berechtigung mit Daten, die ihr unter anderem Rentenversicherung und Finanzämter liefern (§ 91 Abs. 1 EStG, neu ab 2027). Bei dir kommt es deshalb auf das Finanzamt an. Diese Schritte brauchst du:
- Bei AbschlussZulagenummer über den Anbieter beantragen
Hast du keine Rentenversicherungsnummer, beantragst du die Zulagenummer über deinen Anbieter bei der ZfA (§ 89 Abs. 1 Satz 4 EStG, neu ab 2027). Hast du aus einer früheren Anstellung schon eine Rentenversicherungsnummer, brauchst du keine neue Nummer.
- Bei AbschlussDauerzulageantrag erteilen
Mit einer Vollmacht beantragt der Anbieter die Zulage jedes Jahr für dich (§ 89 Abs. 1a EStG). Ohne Vollmacht musst du den Antrag selbst stellen, spätestens bis Ende des zweiten Jahres nach dem Beitragsjahr.
- Im BeitragsjahrMindestens 120 € einzahlen, für die volle Grundzulage 1.800 €
Praktisch für Selbstständige mit schwankendem Gewinn: Die volle Förderung für ein Jahr gibt es auch, wenn du erst im Dezember einzahlst. Je Vertrag nimmt der Anbieter höchstens 6.840 € im Jahr an.
- Nach dem BeitragsjahrSteuererklärung abgeben
Ohne Erklärung für das Beitragsjahr fehlt eine Fördervoraussetzung. Stellt die ZfA nachträglich fest, dass dein Anspruch fehlt, fordert sie eine schon gutgeschriebene Zulage zurück (§ 90 Abs. 3 EStG). Eine eigene Frist für die Erklärung nennt § 10a nicht. Gib sie im normalen Turnus ab, dann bist du auf der sicheren Seite.
- Ab dem FolgejahrZulage und Steuererstattung kommen
Die ZfA weist Zulagen am 15. Februar, 15. Mai, 15. August und 15. November an (§ 15 AltvDV). Die Zulage für 2027 kommt deshalb frühestens 2028 auf deinen Vertrag. Den Steuervorteil über die Zulage hinaus erstattet dir das Finanzamt mit dem Steuerbescheid aufs Konto.
Achtung: Keine Steuererklärung heißt keine Zulage für dieses Jahr. Das trifft vor allem Selbstständige, die nach einer Geschäftsaufgabe oder in einem schwachen Jahr auf die Erklärung verzichten wollen.
Die Anlage AV für das Steuerjahr 2027 gibt es noch nicht, die Formulare erscheinen üblicherweise erst Ende 2027. Deine Beiträge meldet der Anbieter ohnehin elektronisch, die Günstigerprüfung macht das Finanzamt von selbst. Antragsfristen und Sonderfälle sammelt der Ratgeber Zulage beantragen, Zulagenummer, Anlage AV. Wer noch kein Depot hat, startet mit der Anleitung Altersvorsorgedepot eröffnen.
Wie viel bringt der Steuerabzug bei hohem Einkommen?
Bei gut verdienenden Selbstständigen eine ganze Menge. Du kannst bis zu 1.800 € Eigenbeitrag plus die Zulage als Sonderausgaben abziehen (§ 10a Abs. 1 EStG, neu ab 2027). Das Finanzamt prüft von selbst, ob der Abzug mehr bringt als die Zulage, und erstattet dir die Differenz (Günstigerprüfung, § 10a Abs. 2 EStG). Ohne Kinder lohnt sich das ab einem Grenzsteuersatz von gut 23 %.
Ein Beispiel: Eine Unternehmensberaterin ohne Kinder liegt mit ihrem Gewinn im Bereich des Spitzensteuersatzes von 42 % und zahlt 1.800 € im Jahr ein.
- Grundzulage: 540 €, die ZfA zahlt sie in den Vertrag.
- Abzugsbetrag: 1.800 € + 540 € = 2.340 €.
- Steuerwirkung bei 42 %: 2.340 € × 42 % = 982,80 €.
- Zusätzliche Erstattung: 982,80 € − 540 € = 442,80 €.
- Netto-Aufwand: 1.800 € − 442,80 € = 1.357,20 €. Im Vertrag landen 2.340 €.
| Grenzsteuersatz | Steuerwirkung des Abzugs | Erstattung über die Zulage hinaus | Förderung gesamt | Dein Netto-Aufwand |
|---|---|---|---|---|
| 20 % | 468,00 € | 0 € | 540,00 € | 1.800,00 € |
| 30 % | 702,00 € | 162,00 € | 702,00 € | 1.638,00 € |
| 35 % | 819,00 € | 279,00 € | 819,00 € | 1.521,00 € |
| 42 % | 982,80 € | 442,80 € | 982,80 € | 1.357,20 € |
| 45 % | 1.053,00 € | 513,00 € | 1.053,00 € | 1.287,00 € |
Mit Kindern sinkt die Erstattung, weil das Finanzamt die Kinderzulage gegenrechnet. Mit einem Kind und 840 € Zulage ergibt sich bei 42 %: (1.800 € + 840 €) × 42 % = 1.108,80 €, abzüglich 840 € bleiben 268,80 € Erstattung. Die Förderung insgesamt steigt trotzdem auf 1.108,80 €.
Mehr als 1.800 € darfst du einzahlen, bis zu 6.840 € je Vertrag und mit zwei neuen Verträgen bis zu 13.680 € im Jahr. Den Teil über 1.800 € fördert der Staat nicht, er wächst aber in der Ansparphase ohne Abgeltungsteuer und ohne Vorabpauschale. Das Finanzamt besteuert ihn erst bei der Auszahlung und günstiger als den geförderten Teil. Den geförderten Teil versteuerst du später voll mit deinem persönlichen Steuersatz im Alter (§ 22 Nr. 5 EStG). Gerade wer heute 42 % zahlt und im Alter deutlich weniger, gewinnt dabei doppelt. Mehr zur Besteuerung im Ratgeber Steuern im Altersvorsorgedepot.
Was solltest du vor dem Abschluss abwägen?
Krankenversicherung im Alter
Das ist für Selbstständige der wichtigste Punkt. Bleibst du im Alter freiwillig gesetzlich versichert, zahlst du Beiträge auf deine gesamte wirtschaftliche Leistungsfähigkeit, also auch auf die Auszahlung aus dem Altersvorsorgedepot (§ 240 SGB V). Pflichtversicherte Rentner in der Krankenversicherung der Rentner (KVdR) zahlen darauf nach dem Gesetzeswortlaut nichts (§ 229 SGB V). Eine eigene Anweisung des GKV-Spitzenverbands zum Altersvorsorgedepot liegt noch nicht vor (Stand: Oktober 2026). Privat Versicherte betrifft das nicht, ihre Prämie hängt nicht vom Einkommen ab. Rechenbeispiele je Versichertenstatus stehen im Ratgeber Krankenversicherung auf die AVD-Auszahlung.
Schutz vor Gläubigern
Für Selbstständige mit Haftungsrisiko ist das ein Plus. Das geförderte Vermögen samt Erträgen ist nicht übertragbar (§ 97 EStG) und damit auch nicht pfändbar (§ 851 Abs. 1 ZPO). Für Beiträge über der Förderung gilt das nicht. Beim Grundsicherungsgeld schützt § 12 Abs. 1 Satz 2 Nr. 4 SGB II hauptberuflich Selbstständigen zusätzlich Vermögen, das sie ausdrücklich als Altersvorsorge bezeichnen. Das gilt bis zu einem Höchstbetrag für jedes Jahr der Selbstständigkeit, in dem sie weder in die Rentenversicherung noch in ein Versorgungswerk eingezahlt haben.
Altersvorsorgedepot oder Rürup-Rente?
Die Basis- oder Rürup-Rente ist das klassische Steuerprodukt für Selbstständige. Sie zahlt nur eine lebenslange Rente frühestens ab 62 und ist weder vererblich noch kapitalisierbar (§ 10 Abs. 1 Nr. 2 EStG). Ihre Beiträge setzt du bis zu einem Höchstbetrag ab, den du dir mit Beiträgen zu Rentenversicherung oder Versorgungswerk teilst (§ 10 Abs. 3 EStG). Eine Zulage gibt es nicht. Das Altersvorsorgedepot bringt Zulagen und bis zu 30 % Teilkapital, die Förderung endet aber bei 1.800 € Eigenbeitrag. Beides schließt sich nicht aus. In welcher Reihenfolge du die Produkte füllst, vergleicht der Ratgeber AVD, bAV, VL, Rürup oder ETF-Police.
Häufige Fragen zum Altersvorsorgedepot für Selbstständige
Muss ich als Selbstständiger in die Rentenversicherung, um die Zulage zu bekommen?
Bekomme ich als GmbH-Geschäftsführer die Förderung?
Gilt die Förderung auch für Ärzte und Anwälte im Versorgungswerk?
Bekomme ich die Zulage, wenn ich im Gründungsjahr Verlust mache?
Rechtliche Grundlagen und Daten
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26 (Art. 2 Nr. 1, § 10a Abs. 1 Satz 5 EStG neu)
- § 10a EStG, Gesetze im Internet
- § 18 EStG, Einkünfte aus selbständiger Arbeit
- § 2 SGB VI, versicherungspflichtige Selbstständige
- § 7a SGB IV, Statusfeststellung
- § 15 AltvDV, Auszahlungstermine der Zulage
- § 240 SGB V, Beiträge freiwillig Versicherter
- § 97 EStG, Übertragbarkeit
Für Selbstständige ist das die erste echte Zulage
Ich halte die Öffnung für Selbstständige für eine der besten Ideen der Reform. Zum ersten Mal bekommt eine Freiberuflerin ohne Rentenversicherung dieselben 540 € wie ein Angestellter, und bei hohem Steuersatz legt das Finanzamt noch mehrere Hundert Euro drauf. Steht dein Notgroschen, lohnt es sich aus meiner Sicht, die 1.800 € auszuschöpfen, sobald das Bundeszentralamt für Steuern die ersten günstigen Produkte zertifiziert hat.
Zwei Gruppen sollten genauer hinschauen. Beherrschende GmbH-Geschäftsführer ohne eigene Zusatzeinkünfte gehen leer aus, daran ändert auch das beste Depot nichts. Und wer im Alter freiwillig gesetzlich krankenversichert bleibt, verliert einen Teil des Vorteils an die Krankenkasse. Mein Rat: Prüf vorher, ob du die Krankenversicherung der Rentner erreichst. Und vergiss die Steuererklärung nicht, ohne sie ist die Zulage weg.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
