Altersvorsorgedepot kündigen, pausieren oder den Anbieter wechseln
Was beim Pausieren mit der Zulage passiert, wie der Anbieterwechsel abläuft und was er kostet, warum eine Kündigung mit Auszahlung so viel kostet und wann ein zweites Depot Sinn ergibt.
 Florian Baumann
Lesezeit: ca. 9 Minuten
- Ein Altersvorsorgedepot kündigen mit Auszahlung kostet dich alle Zulagen und Steuervorteile, dazu Steuer auf den Wertzuwachs. Im Beispiel unten verlierst du nach fünf Jahren 3.900 € von 13.000 €. Pausieren und Wechseln gehen ohne Förderverlust.
- Pausieren darfst du jederzeit bis zum Beginn der Auszahlung. Zahlst du in einem Kalenderjahr weniger als 120 € ein, gibt es für dieses Jahr keine Zulage, die bisherigen Zulagen bleiben.
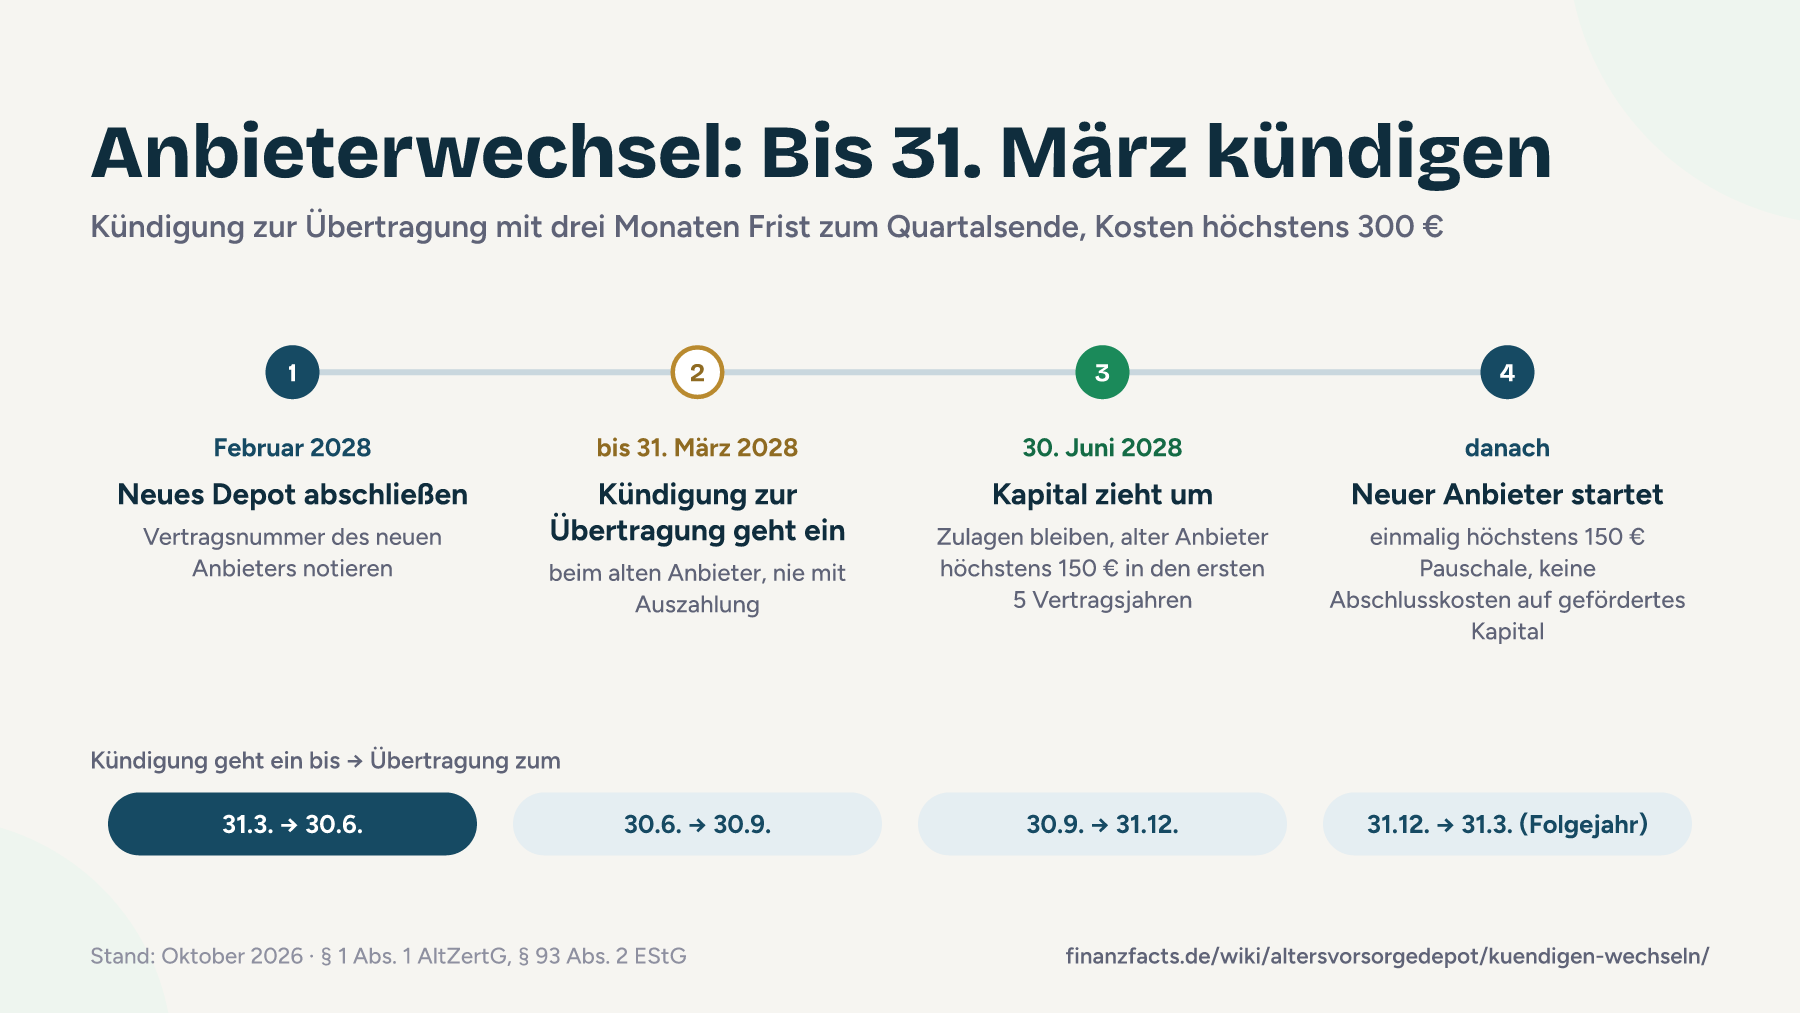
- Für einen Anbieterwechsel kündigst du zur Übertragung, mit drei Monaten Frist zum Quartalsende. Der alte Anbieter darf in den ersten fünf Vertragsjahren höchstens 150 € verlangen, der neue einmalig höchstens 150 €.
- Erhöht dein Anbieter die Kosten, muss er das vier Monate vor einem Quartalsende ankündigen. Ein Widerspruchsrecht hast du nicht, dafür kostet dich der Wechsel beim alten Anbieter dann nichts.
- Der Staat fördert höchstens zwei Verträge, die du nach dem 31. Dezember 2026 abschließt. Je Vertrag darfst du 6.840 € im Jahr einzahlen, mit zwei Verträgen also 13.680 €. Zulage und Steuerabzug gibt es trotzdem nur auf 1.800 € je Person.
Inhaltsverzeichnis +
Altersvorsorgedepot kündigen: Was passiert mit Zulagen und Steuervorteil?
Kündigst du zur Übertragung auf einen anderen Altersvorsorgevertrag auf deinen Namen, bleiben alle Zulagen erhalten (§ 93 Abs. 2 EStG). Kündigst du mit Auszahlung, zahlst du Zulagen und Steuervorteile zurück, denn das Gesetz behandelt das als schädliche Verwendung (§ 93 Abs. 1 EStG).
- Pausieren (Ruhendstellung)
- Du zahlst nichts mehr ein, das Geld bleibt angelegt, bisherige Zulagen bleiben.
- Wechseln (Kündigung zur Übertragung)
- Dein Kapital zieht samt Förderung zu einem anderen Anbieter um. Kosten: höchstens 150 € plus 150 €.
- Kündigen mit Auszahlung
- Das Geld kommt auf dein Konto, die Förderung geht zurück, der Wertzuwachs ist steuerpflichtig.
- Entnahme fürs Eigenheim
- Förderunschädlich nach § 92a EStG, aber nur, wenn dein Anbieter das in den Vertragsbedingungen zulässt. Mehr dazu unter Altersvorsorgedepot und Immobilie.
Rechenbeispiel: Kündigung mit Auszahlung nach fünf Jahren
Annahmen: Altersvorsorgedepot seit Januar 2027, fünf Jahre lang je 1.800 € Eigenbeitrag und 540 € Grundzulage, keine Kinder, alle fünf Zulagen sind gutgeschrieben, Guthaben 13.000 €, Grenzsteuersatz 30 % ohne Soli und Kirchensteuer. Der Sonderausgabenabzug von 2.340 € (1.800 € plus Zulage) spart dir jedes Jahr 702 € Steuern, also 162 € mehr als die Zulage.
| Posten | Betrag |
|---|---|
| Guthaben im Depot | 13.000 € |
| davon deine Eigenbeiträge (5 × 1.800 €) | 9.000 € |
| davon Zulagen (5 × 540 €) | 2.700 € |
| davon Wertzuwachs | 1.300 € |
| Rückzahlung der Zulagen | −2.700 € |
| Rückzahlung der zusätzlichen Steuerersparnis (5 × 162 €) | −810 € |
| Einkommensteuer auf 1.300 € Wertzuwachs (30 %) | −390 € |
| Auszahlung an dich | 9.100 € |
Von 13.000 € bleiben 9.100 €. Das ist kaum mehr, als du selbst eingezahlt hast, und fünf Jahre Förderung sind weg. Die Steuer auf den Wertzuwachs folgt aus § 22 Nr. 5 Satz 3 EStG, den das Altersvorsorgereformgesetz nicht ändert: Als Leistung gilt das ausgezahlte Kapital nach Abzug der Zulagen, steuerpflichtig ist der Teil, der über deine Beiträge hinausgeht. Je höher dein Steuersatz, desto teurer die Kündigung.
Für einen alten Riester-Vertrag gelten dieselben Regeln, dazu kommen Garantie und Umstellungsfalle. Das klärt die Seite Riester kündigen, ruhen lassen oder übertragen.
Kann ich mein Altersvorsorgedepot pausieren?
Ja. Bis zum Beginn der Auszahlung hast du das Recht, den Vertrag ruhen zu lassen (§ 1 Abs. 1 Satz 1 Nr. 10 AltZertG). Dein Geld bleibt angelegt und arbeitet weiter. Die Depot- und Fondskosten laufen allerdings auch weiter, je nach Anbieter.
Für die Zulage zählt, was du im ganzen Kalenderjahr einzahlst, nicht in welchem Monat. Unter 120 € Eigenbeitrag im Jahr gibt es weder Grund- noch Kinderzulage (§ 86 EStG neu). Ab 120 € wächst die Grundzulage mit deinem Beitrag:
| Eigenbeitrag im Jahr | Grundzulage |
|---|---|
| 0 € bis 119 € | 0 € |
| 120 € | 60 € |
| 360 € | 180 € |
| 1.200 € | 390 € |
| 1.800 € | 540 € |
Pausierst du nur ein paar Monate, kannst du das im selben Jahr ausgleichen. Was bis zum 31. Dezember eingeht, zählt voll für dieses Jahr. Wie und wann die Zulage danach kommt, steht unter Zulage beantragen und Zulagenummer.
Tipp: Ist das Geld knapp, stell den Sparplan auf 10 € im Monat statt auf null. Mit 120 € im Jahr bekommst du 60 € Grundzulage. Als Elternteil mit zwei Kindern kommen 2 × 120 € Kinderzulage dazu, zusammen 300 € Förderung für 120 € Einsatz. Wie die Kinderzulage mit dem Beitrag wächst, zeigt die Seite Kinderzulage im Altersvorsorgedepot.
Für das formale Ruhen ist eine Vereinfachung unterwegs. Der Entwurf des Frühstartrenten-Gesetzes sieht vor, dass nicht gezahlte Eigenbeiträge als Antrag auf Ruhendstellung gelten. Dass das Ruhen automatisch endet, sobald du wieder zahlst, hat die Bundesregierung im Verfahren zugesagt. Der Bundestag hat das Gesetz am 16. Oktober 2026 beschlossen, der Bundesrat muss noch zustimmen. Verbindlich ist erst der verkündete Gesetzestext (Stand: Oktober 2026). Bis dahin meldest du die Pause am besten schriftlich oder im Kundenportal.
Wie wechsle ich den Anbieter meines Altersvorsorgedepots?
Du schließt beim neuen Anbieter ein Altersvorsorgedepot ab und kündigst den alten Vertrag zur Übertragung, mit drei Monaten Frist zum Quartalsende oder zum Beginn der Auszahlungsphase. Der alte Anbieter überträgt dein gebildetes Kapital direkt an den neuen. Die Übertragung ist förderunschädlich, deine Zulagen ziehen mit um.
- Schritt 1Neues Depot abschließen
Kosten und Fondsauswahl vergleichst du im Anbietervergleich zum Altersvorsorgedepot.
- Schritt 2Kündigung zur Übertragung schicken
An den alten Anbieter, mit der Vertragsnummer des neuen Depots. Frag vorher, ob der neue Anbieter den Wechsel mit einem eigenen Formular anstößt.
- zum QuartalsendeKapital kommt an
Es zählt im Übertragungsjahr nicht als neuer Beitrag, die Förderung bekommst du also nicht doppelt.
- danachSparplan einrichten
Stell ihn so ein, dass du im Kalenderjahr auf mindestens 120 € kommst.
Fristen: Wann ist dein Geld beim neuen Anbieter?
Die Kündigung muss drei Monate vor einem Quartalsende beim alten Anbieter eingehen. Maßstab ist der Eingang, nicht das Datum auf deinem Brief.
| Deine Kündigung zur Übertragung geht ein | Übertragung zum |
|---|---|
| 1. Januar bis 31. März | 30. Juni |
| 1. April bis 30. Juni | 30. September |
| 1. Juli bis 30. September | 31. Dezember |
| 1. Oktober bis 31. Dezember | 31. März des Folgejahres |
Was kostet der Wechsel?
| Situation | Alter Anbieter | Neuer Anbieter |
|---|---|---|
| Wechsel in den ersten fünf Jahren nach Abschluss | bis 150 € | einmalig bis 150 € Verwaltungspauschale |
| Wechsel nach fünf Jahren | 0 € | einmalig bis 150 € Verwaltungspauschale |
| Wechsel nach einer Kostenerhöhung | 0 € | einmalig bis 150 € Verwaltungspauschale |
| Wechsel in einen anderen Vertrag desselben Anbieters | 0 € | entfällt |
Auf das übertragene, schon geförderte Kapital darf der neue Anbieter keine Abschluss- und Vertriebskosten berechnen. Ein Anbieter hat nach einem Bericht von finanznachrichten.de vom 15. Oktober 2026 bereits eine Wechselgebühr für die ersten Jahre angekündigt. Das ist im Rahmen von 150 € erlaubt, lies also das Preisverzeichnis vor dem Abschluss.
Musterbrief: Altersvorsorgedepot zur Übertragung kündigen
Der Generator schreibt die Kündigung zur Übertragung mit dem richtigen Wortlaut und nennt den nächstmöglichen Termin. Deine Eingaben bleiben in deinem Browser, wir speichern und übertragen nichts.
- Schließ zuerst das Altersvorsorgedepot ab und kündige erst danach. Übertragen geht frühestens ab dem 1. Januar 2027.
- Viele neue Anbieter übernehmen die Übertragung mit einem eigenen Formular. Frag dort zuerst nach.
- Schick den Brief per Einschreiben oder über das Kundenportal deines Anbieters.
Die Vorschau erscheint, sobald du das Formular ausfüllst. Fehlende Angaben zeigt der Brief in eckigen Klammern.
Deine Eingaben bleiben in deinem Browser. Wir speichern und übertragen nichts. Musterbrief ohne Rechtsberatung: Prüf alle Angaben vor dem Versand.
Was kann ich tun, wenn mein Anbieter die Kosten erhöht?
Wechseln, und zwar ohne Gebühr beim alten Anbieter. Widersprechen kannst du einer Kostenerhöhung nicht, ein solches Recht steht nicht im Gesetz. Dafür muss der Anbieter jede Erhöhung der Kosten aus dem Produktinformationsblatt mit vier Monaten Frist zum Ende eines Kalendervierteljahres ankündigen (§ 7c AltZertG neu). Vor Beginn der Auszahlung bekommst du ein Blatt, das die Angaben vor und nach der Änderung gegenüberstellt.
Die Ankündigungsfrist von vier Monaten ist länger als deine Kündigungsfrist von drei Monaten. Ein Beispiel: Die Ankündigung kommt am 15. März 2028. Die höheren Kosten greifen dann frühestens zum 30. September 2028. Kündigst du bis zum 30. Juni 2028 zur Übertragung, zieht dein Kapital genau zu diesem Termin um. Wer zügig reagiert, zahlt die neuen Kosten also nicht.
Einen Kostendeckel von 1,0 % Effektivkosten gibt es nur im Standarddepot (§ 2a Abs. 2 AltZertG). Im freien Altersvorsorgedepot und bei Garantieprodukten begrenzt das Gesetz die Kosten nicht. Die Unterschiede erklärt die Seite Standarddepot, freies Depot oder Garantieprodukt.
Wenn das Zertifikat wegfällt: Widerruft das Bundeszentralamt für Steuern das Zertifikat deines Vertrags, hast du sechs Monate Zeit, dein Kapital förderunschädlich auf einen anderen Altersvorsorgevertrag zu übertragen. Der Anbieter muss dir dann alle Abschluss- und Vertriebskosten erstatten. Lässt du die Frist verstreichen, gilt das als schädliche Verwendung (§ 5 Abs. 5 AltZertG neu).
Was mit deinem Geld passiert, wenn der Anbieter selbst in Schieflage gerät, steht auf der Seite Grundsicherung, Pfändung, Anbieterpleite.
Darf ich zwei Altersvorsorgedepots haben?
Ja, aber der Staat fördert höchstens zwei Verträge, die du nach dem 31. Dezember 2026 abschließt. Ab dem dritten gelten deine Beiträge nicht mehr als Altersvorsorgebeiträge, und der Vertrag gilt nicht mehr als zertifiziert (§ 82 Abs. 5 EStG neu). Es zählt das Abschlussdatum. Riester-Verträge von vor 2027 belegen keinen der beiden Plätze.
Die Grenze von 6.840 € Einzahlung im Jahr steht in den Bedingungen jedes einzelnen Vertrags (§ 1 Abs. 1 Satz 1 Nr. 5 AltZertG neu). Zulagen, Erträge und Übertragungen zählen nicht mit. Mit zwei Verträgen kannst du also bis zu 13.680 € im Jahr einzahlen. Zulage und Sonderausgabenabzug gibt es trotzdem nur auf 1.800 € Eigenbeitrag je Person. Für alles darüber bekommst du die steuerfreie Ansparphase und eine günstigere Besteuerung bei der Auszahlung, Details unter Steuern im Altersvorsorgedepot.
| Dein Plan | Zweites Depot? | Warum |
|---|---|---|
| Bis 1.800 € im Jahr für die volle Förderung | nein | Ein Vertrag reicht für die volle Zulage. Ein zweites Depot kostet nur Gebühren. |
| Mehr als 6.840 € im Jahr anlegen | ja | Erst das zweite Depot öffnet den Rahmen bis 13.680 €. |
| Standarddepot und eigene ETF-Auswahl trennen | möglich | Jedes Depot belegt einen der zwei Plätze und kostet eigene Gebühren. |
| Neukundenprämie mitnehmen | nein | Prämien von 50 € decken die Wechselkosten nicht, und nach dem Gesetzeswortlaut belegt der neue Vertrag einen der zwei geförderten Plätze. |
Denk bei hohen Einzahlungen an die Grundsicherung. Die Bundesagentur für Arbeit schützt in ihren Weisungen nur die geförderten Beiträge samt Zulagen und Erträgen. Was du über 1.800 € im Jahr einzahlst, zählt deshalb samt Erträgen als Vermögen und fällt nur unter den allgemeinen Freibetrag nach § 12 Abs. 2 SGB II.
Lohnt sich Anbieter-Hopping wegen Prämien?
Nein. Einige Anbieter locken vor dem Start mit Prämien für Neukunden, etwa 50 € Startbonus bei der ING, 50 € Early-Bird-Prämie bei comdirect oder bis 100 € in Aktien bei Trading 212 (Stand: Oktober 2026, vor Zertifizierung, jeweils mit Teilnahmebedingungen). Ein Wechsel in den ersten fünf Jahren kann dagegen bis zu 300 € kosten, 150 € beim alten und 150 € beim neuen Anbieter. Dazu kommen drei Monate Kündigungsfrist pro Wechsel.
Ein zweites Risiko ist noch nicht geklärt: Jeder Wechsel zu einem neuen Anbieter bedeutet einen neu abgeschlossenen Vertrag. Nach dem Wortlaut von § 82 Abs. 5 EStG (neu ab 2027) zählt jeder Vertrag, den du nach dem 31. Dezember 2026 abschließt, auch wenn du ihn später per Wechsel beendest. Ob die Zentrale Zulagenstelle (ZfA) einen Anbieterwechsel anders behandelt, hat bisher niemand verbindlich geklärt (Stand: Oktober 2026). Rechne deshalb damit, dass jeder Wechsel zu einem neuen Anbieter einen der zwei geförderten Plätze verbraucht. Wechsle nur mit gutem Grund, etwa wegen deutlich niedrigerer Kosten oder nach einer Kostenerhöhung.
Häufige Fragen zum Kündigen und Wechseln
Kann ich mein Altersvorsorgedepot jederzeit kündigen?
Was passiert mit der Zulage, wenn ich ein Jahr nichts einzahle?
Wie viele Altersvorsorgedepots darf ich haben?
Darf mein Anbieter die Kosten einfach erhöhen?
Rechtliche Grundlagen und Daten
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26 (27.03.2026)
- Beschlussempfehlung Finanzausschuss, BT-Drs. 21/4996 (25.03.2026)
- § 93 EStG, schädliche Verwendung, Gesetze im Internet
- § 22 EStG, Besteuerung der Leistungen, Gesetze im Internet
- Deutscher Bundestag: Frühstartrente beschlossen (16.10.2026)
- Bundesagentur für Arbeit: Fachliche Weisungen zu § 12 SGB II (Stand 01.07.2026)
- Stiftung Warentest: Altersvorsorgedepot (26.08.2026)
- finanznachrichten.de: Altersvorsorgedepot, Chancen und Grenzen (15.10.2026)
Pausieren ja, hoppen nein
Für mich ist das Altersvorsorgedepot ein Vertrag für Jahrzehnte. Umziehen, weil gerade eine Aktion läuft, passt nicht dazu. Wenn das Geld mal knapp ist, würde ich auf 10 € im Monat runtergehen, statt komplett auszusetzen. Die 120 € Schwelle ist schnell erreicht, und die Zulage bleibt dir erhalten.
Wechseln würde ich nur mit handfestem Grund: spürbar niedrigere Kosten oder eine Kostenerhöhung, bei der der alte Anbieter ohnehin nichts verlangen darf. Eine Prämie von 50 € ist kein solcher Grund, solange offen ist, ob ein Wechsel einen der zwei geförderten Plätze kostet. Und eine Kündigung mit Auszahlung kommt für mich nur im echten Notfall infrage.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
