Altersvorsorgedepot für Ehepartner: Förderung auch ohne eigenes Einkommen
Wie die mittelbare Förderung für Hausfrauen und Hausmänner funktioniert, warum ein alter Riester-Vertrag des Partners sie blockieren kann und wie Paare ihre Beiträge am besten verteilen.
 Florian Baumann
Lesezeit: ca. 10 Minuten
- Ja: Ist dein Ehepartner förderberechtigt, bekommst du auch ohne eigenes Einkommen Zulagen. Du brauchst einen eigenen Vertrag und mindestens 120 € Eigenbeitrag im Jahr, die Grundzulage liegt bei höchstens 175 €.
- Neu ab 2027: Deine Zulage richtet sich nach den Beiträgen deines Partners. Zahlt er mindestens 350 € im Jahr ein, bekommst du die vollen 175 €, zahlt er nichts, bekommst du nichts.
- Führt dein Partner noch einen Riester-Vertrag nach altem Recht, gibt es für dein neues Altersvorsorgedepot keine Zulage (§ 90 Abs. 2 EStG neu). Die Sperre fällt weg, sobald er umstellt.
- In den ersten drei Jahren nach der Geburt eines Kindes bist du als erziehender Elternteil über die Kindererziehungszeit selbst pflichtversichert und bekommst bis zu 540 € Grundzulage.
- Ein Verdiener mit zwei Kindern holt mit 150 € im Monat plus 10 € im Monat für den Partner 1.315 € Zulagen im Jahr, 175 € mehr als allein.
- Ohne Trauschein gibt es keine mittelbare Förderung. Jeder Partner braucht dann einen eigenen Anspruch.
Inhaltsverzeichnis +
Bekommt mein Partner ohne eigenes Einkommen eine Förderung?
Ja, wenn ihr verheiratet seid und einer von euch unmittelbar förderberechtigt ist. Das Gesetz nennt den anderen dann mittelbar zulageberechtigt (§ 79 Satz 2 EStG). Unmittelbar berechtigt sind vor allem Pflichtversicherte in der gesetzlichen Rentenversicherung, Beamte mit Einwilligung und ab 2027 auch Selbstständige unter 67 mit Einkünften aus Gewerbe oder freiberuflicher Tätigkeit und abgegebener Steuererklärung (§ 10a Abs. 1 Satz 5 EStG neu). Details stehen auf den Seiten für Beamte und für Selbstständige und Freiberufler.
Nach dem Wortlaut von § 79 EStG kannst du damit auch über einen selbstständigen Partner mittelbar gefördert sein. Weil seine Förderung an der Steuererklärung für das Beitragsjahr hängt, steht deine Zulage dann erst fest, wenn er die Erklärung abgegeben hat. Eine Verwaltungsanweisung dazu gibt es noch nicht (Stand: Oktober 2026), frag im Zweifel deinen Anbieter.
Die mittelbare Förderung hat fünf Bedingungen: Ihr lebt nicht dauernd getrennt, ihr wohnt in der EU oder im EWR, der mittelbar berechtigte Partner hat einen Vertrag auf eigenen Namen, zahlt mindestens 120 € im Jahr selbst ein (bisher 60 €), und die Auszahlung aus diesem Vertrag hat noch nicht begonnen.
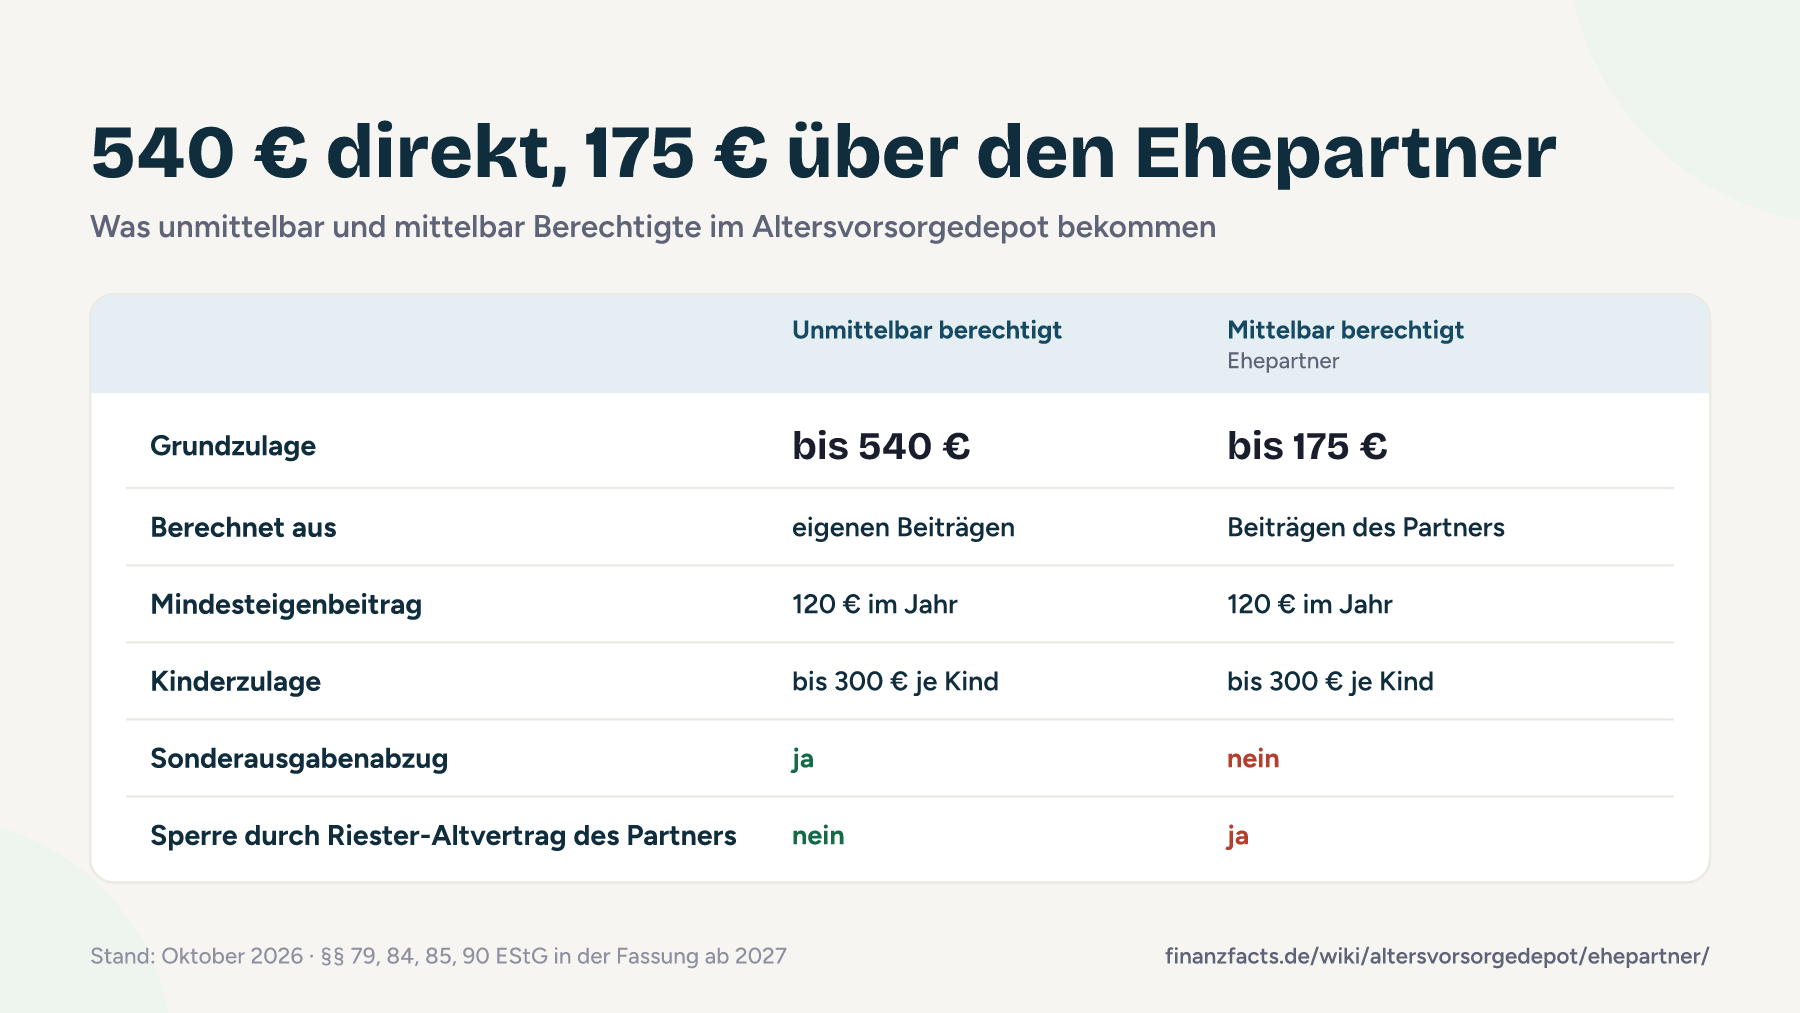
Der wichtigste Unterschied zum alten Riester-Recht: Die Grundzulage des mittelbar berechtigten Partners berechnet sich nach den geförderten Beiträgen des anderen, mit derselben Formel wie bei ihm, aber gedeckelt auf 175 € (§ 84 EStG neu). Bei 350 € Eigenbeitrag des Partners ist der Deckel erreicht. Einen eigenen Sonderausgabenabzug hat der mittelbar berechtigte Partner nicht, und der Bonus von 200 € für unter 25-Jährige gilt nur für unmittelbar Berechtigte.
| Merkmal | Unmittelbar berechtigt | Mittelbar berechtigt (Ehepartner) |
|---|---|---|
| Eigener Vertrag | ja | ja |
| Mindesteigenbeitrag | 120 € im Jahr | 120 € im Jahr |
| Grundzulage | bis 540 € | bis 175 € |
| Berechnet aus | eigenen Beiträgen | Beiträgen des Ehepartners |
| Kinderzulage | bis 300 € je Kind | bis 300 € je Kind, aus den Beiträgen des Ehepartners |
| Sonderausgabenabzug | bis 1.800 € plus Zulage | kein eigener |
| Bonus 200 € unter 25 | ja | nein |
| Sperre durch Riester-Altvertrag des Partners | nein | ja |
Welcher Fall bist du?
- Hausfrau oder Hausmann ohne Job
- Mittelbar über den Ehepartner: eigener Vertrag, mindestens 120 €, bis 175 € Grundzulage plus Kinderzulage.
- Minijob ohne Befreiung von der Rentenversicherungspflicht
- Du bist selbst pflichtversichert und damit unmittelbar berechtigt, mit bis zu 540 € Grundzulage. Mit Befreiung bleibt nur der Weg über den Ehepartner.
- Die ersten drei Jahre nach einer Geburt
- Unmittelbar über die Kindererziehungszeit, auch ohne Job (siehe unten).
- Pflege eines Angehörigen
- Wer einen Angehörigen ab Pflegegrad 2 mindestens zehn Stunden pro Woche pflegt, ist unmittelbar förderberechtigt.
- Arbeitslos mit Arbeitslosengeld I
- Pflichtversichert und damit unmittelbar berechtigt.
- Beide ohne eigenen Anspruch, etwa als Privatiers
- Keine Förderung, die mittelbare Variante setzt einen unmittelbar berechtigten Partner voraus.
Hast du keine Rentenversicherungsnummer, beantragst du die Zulagenummer über deinen Anbieter (§ 89 Abs. 1 Satz 4 EStG neu). Wie Dauerzulageantrag und Zulagenummer funktionieren, steht auf der Seite Zulage beantragen.
Die Sperre: Wenn dein Partner noch Riester nach altem Recht hat
Beantragt ein mittelbar berechtigter Ehepartner eine Zulage für einen neuen Vertrag und führt der unmittelbar berechtigte Partner noch einen Bestandsvertrag nach altem Recht, gibt es für den mittelbar Berechtigten keine Zulage (§ 90 Abs. 2 Satz 7 EStG neu). Bestandsvertrag heißt: abgeschlossen vor 2027 und nicht auf das neue Förderrecht umgestellt.
Typischer Fall: Der Ehemann bespart seit Jahren einen Riester-Vertrag, seine Frau arbeitet nicht. Eröffnet sie 2027 ein Altersvorsorgedepot, geht sie leer aus, solange sein Vertrag im alten Recht läuft.
So löst ihr die Sperre
- Weg 1Der Partner erklärt die Umstellung
Er erklärt gegenüber seinem Riester-Anbieter, dass das neue Recht gelten soll (§ 52 Abs. 50a Satz 4 EStG). Die Erklärung ist unwiderruflich, gilt für alle seine Altverträge und wirkt ab dem Beitragsjahr, in dem sie beim Anbieter eingeht.
- Weg 2Der Partner eröffnet selbst ein Altersvorsorgedepot
Mit dem Abschluss gilt das neue Recht automatisch für alle seine Verträge (§ 52 Abs. 50a Satz 6 EStG). Den Riester-Vertrag kann er behalten, ruhen lassen oder übertragen.
- AlternativeAlles beim Alten lassen
Hast du selbst noch einen eigenen Riester-Vertrag von vor 2027, gilt die Sperre dafür nicht. Dann bleibt ihr beide im alten Recht und du eröffnest kein neues Depot.
Stellt der Partner um, gilt das neue Recht ab diesem Zeitpunkt auch für dich, sobald du eine Zulage beantragst (§ 52 Abs. 50a Satz 8 EStG). Für ihn ändert sich die Förderung, der Vertrag selbst mit Garantie, Kosten und Rentenbeginn bleibt gleich:
- Grundzulage bis 540 € statt 175 €. Die volle Grundzulage gibt es bei 1.800 € Eigenbeitrag statt bei 4 % des Vorjahreseinkommens abzüglich der Zulagen, unter 120 € gibt es gar keine Zulage.
- Für die volle Kinderzulage braucht es 300 € Eigenbeitrag, der alte Sockelbeitrag von 60 € reicht nicht mehr.
- Sonderausgabenabzug bis 1.800 € plus Zulage statt 2.100 € einschließlich Zulage.
Für Paare ohne Kinder oder mit höheren Beiträgen ist das meist ein Gewinn. Eltern, die nur den Sockelbeitrag zahlen, sollten vorher rechnen, am besten mit dem Riester-Wechselrechner. Was mit dem Altvertrag passieren kann, steht auf der Seite Riester kündigen, ruhen lassen oder übertragen.
Achtung: Eröffne als mittelbar berechtigter Partner kein Altersvorsorgedepot, bevor die Riester-Frage beim anderen geklärt ist. Mit deinem Abschluss stellst du deine eigenen Altverträge ebenfalls auf neues Recht um, und solange die Sperre greift, bekommst du keine Zulage.
Elternzeit und Kindererziehung: drei Jahre voller Anspruch
In den ersten drei Jahren nach der Geburt eines Kindes ist der Elternteil, dem die Rentenversicherung die Kindererziehungszeit zuordnet, pflichtversichert. Damit ist er unmittelbar förderberechtigt, auch ohne Job und auch während der Elternzeit. Statt 175 € gibt es dann bis zu 540 € Grundzulage bei 1.800 € Eigenbeitrag. Die Sperre durch einen Riester-Altvertrag des Partners nennt im Gesetz nur mittelbar Berechtigte. Nach dem Wortlaut greift sie in dieser Zeit deshalb nicht; bestätigt hat das die Verwaltung noch nicht (Stand: Oktober 2026).
Ein Beispiel: Zahlt die Mutter in der Kindererziehungszeit 300 € im Jahr ein und bekommt die Kinderzulage für zwei Kinder, sind das 750 € Zulage. Danach fällt sie ohne Job wieder in die mittelbare Förderung mit höchstens 175 € Grundzulage zurück, und hat ihr Partner dann noch einen Riester-Vertrag nach altem Recht, greift auch die Sperre wieder.
Achtung: Beantrage die Anerkennung der Kindererziehungszeiten bei der Deutschen Rentenversicherung, spätestens am Tag nach dem vierten Geburtstag des Kindes (§ 10a Abs. 1a EStG). Sind sie bis zum fünften Geburtstag nicht angerechnet, fordert die Zentrale Zulagenstelle die Zulagen zurück, auch die des Ehepartners (§ 90 Abs. 3 EStG).
Ist der andere Partner selbst nicht förderberechtigt, etwa als Privatier, kann er in diesen drei Jahren über dich mittelbar mitgefördert sein.
Wer bekommt bei Paaren die Kinderzulage?
Je Kind bekommt sie nur ein Elternteil. 2027 geht sie bei verheirateten Eltern verschiedenen Geschlechts an die Mutter, auf gemeinsamen Antrag an den Vater. Ab 2028 bekommt sie der Elternteil mit Kindergeld, per gemeinsamer Erklärung gegenüber dem Anbieter der andere.
Für Paare mit einem Verdiener ist ein Detail wichtig: Steht die Kinderzulage dem mittelbar berechtigten Partner zu, berechnet sie sich aus den Beiträgen des anderen (§ 85 Abs. 1 EStG neu). Zahlt der Verdiener mindestens 300 € ein, bekommt die Mutter mit ihren 120 € also die volle Kinderzulage in ihren eigenen Vertrag.
Hat sie dagegen gar keinen Vertrag, steht ihr die Kinderzulage 2027 trotzdem zu und geht verloren, wenn ihr sie nicht auf den Vater übertragt. Ab 2028 gilt dasselbe für den Elternteil mit Kindergeld. Alle Regeln mit Beispielen für getrennte Eltern stehen auf der Seite zur Kinderzulage im Altersvorsorgedepot.
Ein Verdiener, zwei Kinder: Wie verteilt ihr am besten?
Annahmen: verheiratet, der Vater ist pflichtversichert angestellt, die Mutter hat kein eigenes Einkommen, beide Kinder sind älter als drei Jahre und die Mutter bekommt das Kindergeld. Keiner von beiden hat einen Riester-Vertrag nach altem Recht. Die Beträge gelten je Jahr, ohne Steuervorteil.
| Variante | Eigenbeitrag im Jahr | Zulagen im Jahr | Förderquote |
|---|---|---|---|
| Nur der Vater spart, Kinderzulage auf ihn übertragen | 1.800 € | 1.140 € (540 € plus 600 €) | 63 % |
| Nur der Vater spart, Kinderzulage nicht übertragen | 1.800 € | 540 € | 30 % |
| Vater 1.800 €, Mutter 120 € | 1.920 € | 1.315 € (540 € plus 175 € plus 600 €) | 68 % |
| Sparvariante: Vater 360 €, Mutter 120 € | 480 € | 955 € (180 € plus 175 € plus 600 €) | 199 % |
Der Vertrag der Mutter mit 10 € im Monat bringt 175 € Grundzulage, und die Kinderzulage fließt ohne Antrag in ihren Vertrag, weil sie ihr ohnehin zusteht. Die Sparvariante zeigt den Hebel bei knappem Budget: Mit 40 € im Monat für beide Verträge zusammen holt ihr 955 € im Jahr. Mehr als 360 € beim Vater bringen danach nur noch 25 Cent je Euro und ab 1.800 € gar nichts mehr.
Tipp: Fangt mit der Sparvariante an und erhöht beim Verdiener Schritt für Schritt bis 1.800 € im Jahr. Den Sonderausgabenabzug prüft das Finanzamt von Amts wegen. Bei einem hohen Steuersatz kann noch eine Erstattung dazukommen, mit zwei Kinderzulagen fällt sie aber klein aus. Wie die Günstigerprüfung rechnet, erklärt die Seite Steuern im Altersvorsorgedepot.
Verdienen beide und sind beide pflichtversichert, ist jeder unmittelbar berechtigt und bekommt bis zu 540 € auf eigene Beiträge. Die mittelbare Förderung spielt dann keine Rolle.
Unverheiratet, getrennt oder verwitwet: Was gilt dann?
- Unverheiratete Paare
- Die mittelbare Förderung setzt eine Ehe voraus (§ 79 Satz 2 EStG). Ohne Trauschein braucht jeder einen eigenen Anspruch. Die Kinderzulage bekommt der Elternteil mit Kindergeld; lebt ihr zusammen, bestimmt ihr selbst, wer das Kindergeld bezieht (§ 64 Abs. 2 EStG). Lasst es auf den förderberechtigten Partner laufen.
- Dauerhaft getrennt
- Wer dauernd getrennt lebt, verliert die mittelbare Förderung, weil die erste Bedingung von § 79 Satz 2 EStG entfällt. Der eigene Vertrag bleibt bestehen und kann ruhen.
- Scheidung
- Das Altersvorsorgedepot fällt in den Versorgungsausgleich, egal ob später ein Auszahlplan oder eine Leibrente läuft (§ 2 Abs. 2 Nr. 3 VersAusglG). Der Anbieter teilt das Guthaben nach seiner Teilungsordnung.
- Tod eines Partners
- Der überlebende Ehepartner kann das Guthaben förderunschädlich auf einen eigenen Altersvorsorgevertrag übertragen, wenn ihr nicht dauernd getrennt gelebt und in der EU oder im EWR gewohnt habt (§ 93 Abs. 1 Satz 4 Buchst. c EStG neu). Ein mittelbar geförderter Partner hat diesen Vertrag schon. Unverheiratete Partner und Kinder erben das Kapital, die Förderung geht zurück an den Staat.
Mehr zu Trennung, Versorgungsausgleich, Pflege und Arbeitslosigkeit steht auf der Seite Altersvorsorgedepot in jeder Lebenslage, alles zum Todesfall auf der Seite Altersvorsorgedepot vererben. Ist einer von euch schon in Rente und der andere arbeitet noch, hilft die Seite zum Altersvorsorgedepot mit 50, 55 oder 60.
Häufige Fragen zum Altersvorsorgedepot für Ehepartner
Wie viel Zulage bekommt ein Ehepartner ohne eigenes Einkommen?
Muss mein Ehepartner selbst einzahlen, damit ich eine Zulage bekomme?
Gilt die mittelbare Förderung auch für unverheiratete Paare?
Was passiert bei Trennung oder Scheidung mit dem Altersvorsorgedepot?
Rechtliche Grundlagen und Daten
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26 (27.03.2026)
- § 79 EStG Zulageberechtigte, Gesetze im Internet
- § 10a EStG Zusätzliche Altersvorsorge, Gesetze im Internet
- § 90 EStG Verfahren, Gesetze im Internet
- § 2 VersAusglG Auszugleichende Anrechte, Gesetze im Internet
- Stiftung Warentest: Altersvorsorgedepot (26.08.2026)
10 € im Monat für den Partner sind Pflicht, aber erst kommt die Riester-Frage
Der zweite Vertrag für den Partner ohne Einkommen ist für mich der einfachste Gewinn, den Paare beim Altersvorsorgedepot mitnehmen können: 120 € im Jahr rein, 175 € Zulage obendrauf. Dazu bekommt der Partner, der wegen Kindern oder Pflege zu Hause bleibt, eine eigene Altersvorsorge auf eigenen Namen. Das finde ich mindestens so wichtig wie die Rendite. Die Reihenfolge entscheidet aber: Erst klären, ob beim Verdiener ein alter Riester-Vertrag läuft, dann umstellen oder bewusst beim alten Recht bleiben, und erst danach den zweiten Vertrag eröffnen. Wer das umdreht, verschenkt im ersten Jahr die Zulage.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
