Altersvorsorgedepot eröffnen: Schritt für Schritt
Ab wann es losgeht, ob der Staat dich fördert, welche Unterlagen du brauchst und in welcher Reihenfolge du vorgehst, damit dir keine Zulage verloren geht.
 Florian Baumann
Lesezeit: ca. 10 Minuten
- Ein Altersvorsorgedepot eröffnen kannst du ab dem 1. Januar 2027. Vormerken kannst du dich bei mehreren Anbietern schon jetzt, den Vertrag schließt du erst ab dem Start ab.
- Eile ist nicht nötig: Die volle Förderung für 2027 bekommst du auch bei Abschluss und Einzahlung im Dezember 2027, solange du im Jahr mindestens 120 € einzahlst.
- Für die volle Grundzulage von 540 € zahlst du 150 € im Monat ein. Für die volle Kinderzulage von 300 € je Kind reichen 25 € im Monat.
- Prüf vorher deinen Riester-Bestand: Mit dem ersten Altersvorsorgedepot gilt für alle deine Riester-Verträge unwiderruflich das neue Förderrecht (§ 52 Abs. 50a EStG).
- Mit dem Dauerzulageantrag beantragt der Anbieter die Zulage jedes Jahr für dich. Das Geld für 2027 kommt frühestens 2028.
Inhaltsverzeichnis +
Ab wann kann man ein Altersvorsorgedepot eröffnen?
Ab dem 1. Januar 2027. An diesem Tag tritt der Kern des Altersvorsorgereformgesetzes in Kraft. Vorher gibt es keinen zertifizierten Vertrag, den du abschließen könntest: Stand 18. Oktober 2026 zeigt die Zertifikatsliste des Bundeszentralamts für Steuern noch kein Produkt nach neuem Recht.
Was du schon jetzt tun kannst: dich bei einem Anbieter vormerken lassen. Eine Vormerkung ersetzt den Vertrag nicht. Unterschreiben kannst du erst ab dem Start. Spätestens dann liegen Produktinformationsblatt und endgültige Kosten vor.
| Anbieter | Vormerkung |
|---|---|
| Scalable Capital | Vorregistrierung im Kundenbereich seit 27.08.2026 |
| Smartbroker+ | seit 08.09.2026 über ein kostenloses Smartbroker+-Depot |
| finanzen.net zero | Formular seit März 2026, mit Option für den Riester-Übertrag |
| ING | Starteliste offen |
| comdirect | Registrierung offen |
| quirion | Platz vormerken, laut Anbieter kostenlos und unverbindlich |
| Raisin, Evergreen, Trading 212, Whitebox | Warteliste offen |
| Deka, Union Investment, DWS | keine Vormerkung, Abschluss ab Januar 2027 über Sparkassen, Volks- und Raiffeisenbanken oder Beratung |
Stand: 13. Oktober 2026, vor Zertifizierung. Einige Anbieter verknüpfen die Vormerkung mit Prämien oder Gewinnspielen, die eigene Fristen haben. Lies die Teilnahmebedingungen, bevor du dich davon unter Druck setzen lässt. Konditionen und Aktionen aller Anbieter stehen im Altersvorsorgedepot-Vergleich.
Muss ich mich beeilen?
Nein. Die Zulage hängt davon ab, wie viel du im Kalenderjahr einzahlst, nicht davon, in welchem Monat du anfängst. Zahlst du im Dezember 2027 erstmals 1.800 € ein, bekommst du für 2027 trotzdem die vollen 540 € Grundzulage. Stiftung Warentest rät in Finanztest 10/2026 ausdrücklich, sich Zeit zu lassen.
Abwarten hat sogar Vorteile: Ab dem Start liegen Produktinformationsblätter mit den echten Effektivkosten vor, und ein staatliches Vergleichsportal ist zum 1. Januar 2027 angekündigt. Früher dran sein solltest du nur, wenn du einen Riester-Vertrag übertragen willst. Dann bestimmt die Kündigungsfrist den Zeitplan, mehr dazu in Schritt 2.
Bin ich förderberechtigt?
Wenn du in der gesetzlichen Rentenversicherung pflichtversichert bist, ja. Das trifft auf die meisten Angestellten und Azubis zu. Neu ab 2027 sind Selbstständige dabei, wenn sie bestimmte Bedingungen erfüllen. Die Grundregel steht in § 10a EStG.
| Du bist … | Gefördert? | Bedingung |
|---|---|---|
| Angestellt oder in Ausbildung | ja | Pflichtversicherung in der Rentenversicherung |
| Minijobber | ja | nur ohne Befreiung von der Rentenversicherungspflicht |
| In Kindererziehungszeit oder pflegend | ja | drei Jahre Kindererziehungszeit; Pflege ab Pflegegrad 2 mit mindestens 10 Stunden pro Woche |
| Arbeitslos | ja | mit Arbeitslosengeld I; mit Grundsicherungsgeld nur, wenn du direkt davor gefördert warst |
| Beamtin oder Beamter | ja | Einwilligung zur Datenübermittlung bis Ende des Beitragsjahres |
| Selbstständig | ja, neu ab 2027 | unter 67, Einkünfte nach § 15 oder § 18 Abs. 1 Nr. 1 bis 3 EStG, Steuererklärung für das Beitragsjahr abgegeben |
| Ehepartner ohne eigenen Anspruch | mittelbar | eigener Vertrag, mindestens 120 € Eigenbeitrag, Grundzulage höchstens 175 € |
| Altersrentner mit Vollrente | nein | kein eigener Anspruch mehr |
| Studierende | nur mit Job | nur mit rentenversicherungspflichtigem Nebenjob |
In zwei Minuten klärst du deinen Fall mit dem Altersvorsorgedepot-Check. Für Sonderfälle gibt es eigene Seiten: Altersvorsorgedepot für Beamte und Altersvorsorgedepot für Selbstständige. Bist du unsicher, ob du pflichtversichert bist, steht die Antwort in deiner Renteninformation oder du fragst die Deutsche Rentenversicherung.
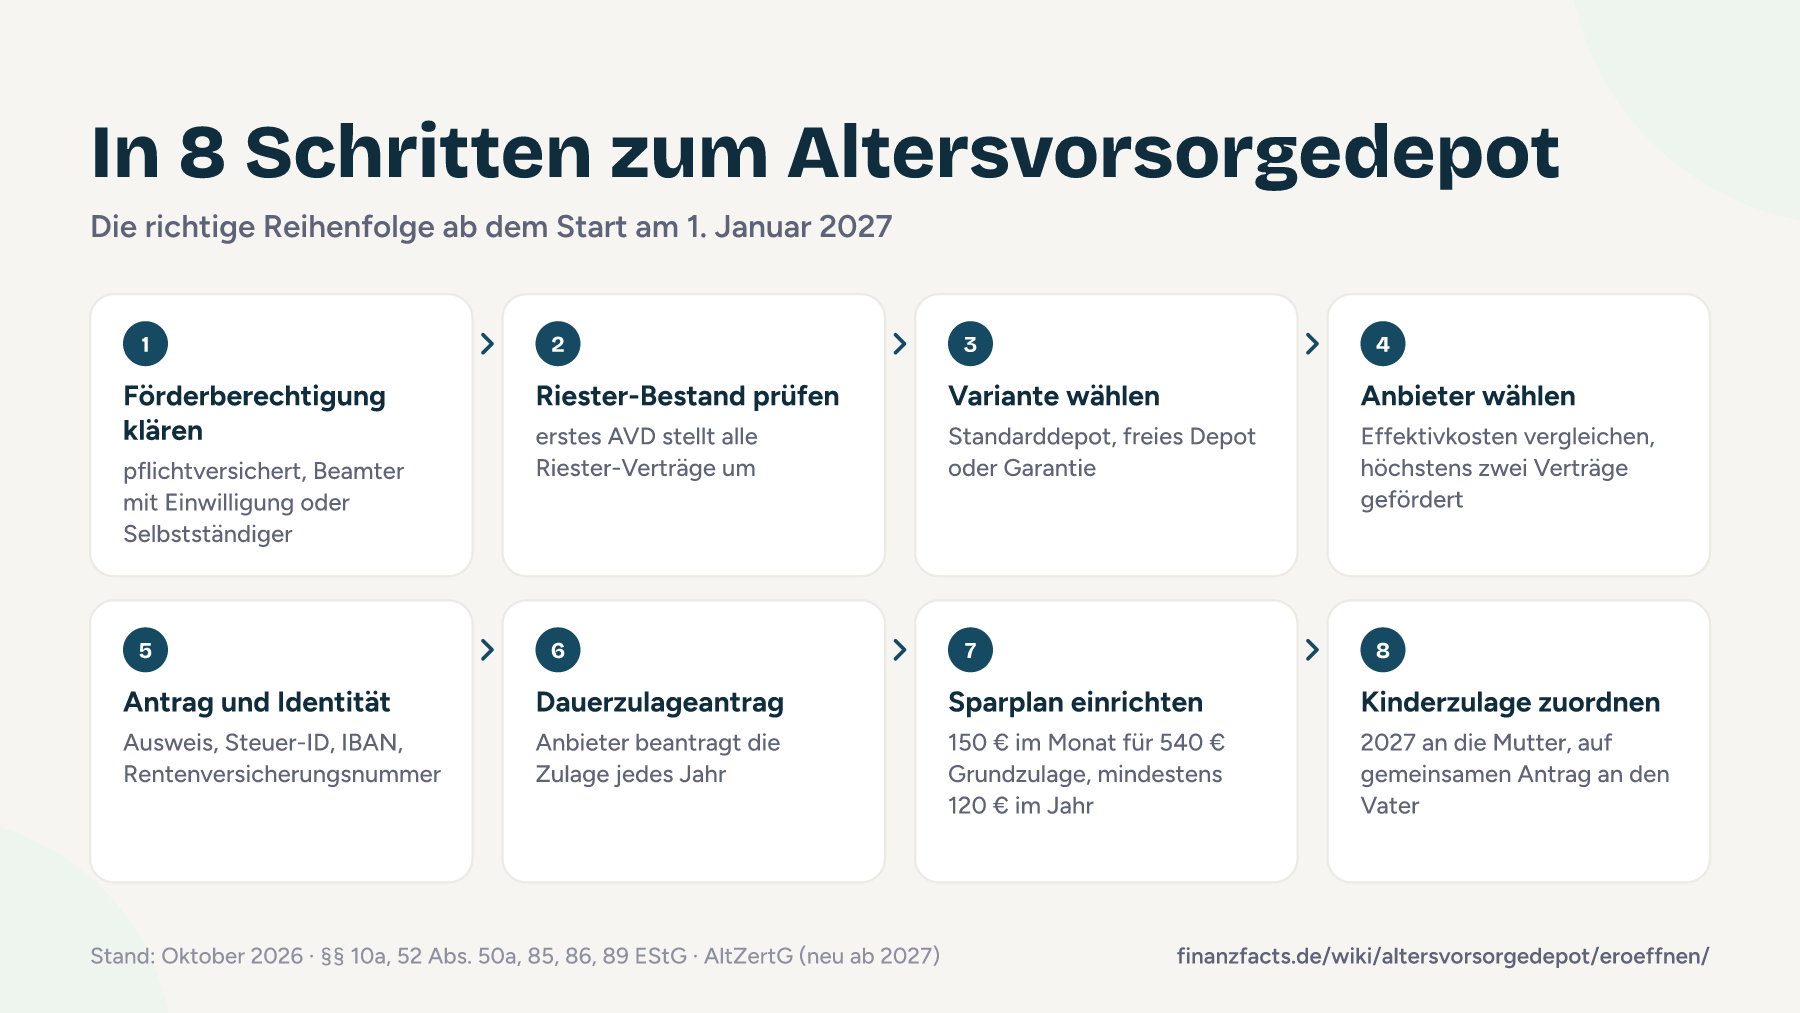
Schritt für Schritt: So eröffnest du dein Altersvorsorgedepot
Halte die Reihenfolge ein. Wer zuerst den Riester-Vertrag kündigt und dann über das neue Depot nachdenkt, verliert im schlimmsten Fall Zulagen.
- Schritt 1Förderberechtigung klären
Prüf mit der Tabelle oben, ob und wie der Staat dich fördert. Beamte und angestellte Mitglieder eines Versorgungswerks merken sich die Einwilligung zur Datenübermittlung vor, Selbstständige die Steuererklärung für das Beitragsjahr.
- Schritt 2Riester-Bestand prüfen
Mit dem ersten Altersvorsorgedepot gilt für alle deine Riester-Verträge das neue Förderrecht, auch für ruhende. Zurück geht es nicht (§ 52 Abs. 50a EStG). Willst du einen Riester-Vertrag übertragen, eröffnest du zuerst das neue Depot und kündigst dann zur Übertragung. Geht die Kündigung bis zum 31. März 2027 ein, überträgt der alte Anbieter das Kapital zum 30. Juni 2027. Alle Wege und Fristen erklärt die Seite Riester kündigen, ruhen lassen oder übertragen.
- Schritt 3Variante wählen
Standarddepot mit Kostendeckel und automatischer Umschichtung, freies Depot mit eigener Fondsauswahl oder Garantieprodukt. Die Unterschiede zeigt Standarddepot, freies Depot oder Garantie. Für das freie Depot prüfst du vorher, welche ETFs erlaubt sind.
- Schritt 4Anbieter wählen
Vergleiche Effektivkosten, Fondsauswahl und Wechselkosten. Vor dem Abschluss bekommst du ein Produktinformationsblatt, und der Anbieter muss dich auf die Umstellung deiner Riester-Verträge hinweisen (§ 7d AltZertG). Der Staat fördert nur zwei Verträge, die du ab 2027 abschließt (§ 82 Abs. 5 EStG, neu ab 2027). Nach dem Gesetzeswortlaut zählt auch ein Vertrag mit, den du später per Anbieterwechsel beendest. Wähl also mit Bedacht.
- Schritt 5Antrag stellen und Identität nachweisen
Den Antrag füllst du online oder in der Filiale aus. Wie bei jedem Depot musst du dich nach dem Geldwäschegesetz ausweisen, je nach Anbieter per Video, online oder vor Ort. Halte Ausweis, Steuer-ID, die IBAN deines Girokontos und deine Rentenversicherungsnummer bereit, falls du eine hast.
- Schritt 6Dauerzulageantrag stellen
Mit einer Vollmacht beantragt der Anbieter die Zulage jedes Jahr für dich (§ 89 Abs. 1a EStG). Bist du selbstständig oder als Ehepartner mittelbar gefördert und hast keine Rentenversicherungsnummer, beantragst du über ihn auch die Zulagenummer. Beamte reichen die Einwilligung bei der Stelle ein, die ihre Besoldung zahlt, und bekommen dort bei Bedarf auch die Zulagenummer.
- Schritt 7Sparplan einrichten
150 € im Monat bringen die volle Grundzulage, 25 € im Monat die volle Kinderzulage. Unter 120 € im Jahr, also 10 € im Monat, gibt es gar keine Zulage. Einzahlen darfst du bis 6.840 € im Jahr je Vertrag.
- Schritt 8Kinderzulage zuordnen
Bei verheirateten Eltern bekommt 2027 die Mutter die Kinderzulage, außer ihr beantragt gemeinsam die Zuordnung zum Vater. Hat nur der Vater ein Depot, braucht ihr diesen Antrag.
Wie viel solltest du monatlich einzahlen?
Mindestens 10 € im Monat, ideal 150 €. Die 120 € im Jahr sind eine harte Schwelle: Darunter gibt es weder Grund- noch Kinderzulage. Ab 1.800 € im Jahr ist die Grundzulage voll, mehr Zulage gibt es auch für höhere Beiträge nicht.
| Im Monat | Im Jahr | Grundzulage | Kinderzulage bei 2 Kindern | Zulagen gesamt mit 2 Kindern |
|---|---|---|---|---|
| 10 € | 120 € | 60 € | 240 € | 300 € |
| 25 € | 300 € | 150 € | 600 € | 750 € |
| 50 € | 600 € | 240 € | 600 € | 840 € |
| 100 € | 1.200 € | 390 € | 600 € | 990 € |
| 150 € | 1.800 € | 540 € | 600 € | 1.140 € |
| 200 € | 2.400 € | 540 € | 600 € | 1.140 € |
So rechnet der Staat: Grundzulage 50 % auf die ersten 360 € Eigenbeitrag und 25 % auf den Teil bis 1.800 €. Die Kinderzulage beträgt 100 % deines Eigenbeitrags, höchstens 300 € je Kind. Mit 300 € im Jahr schaltest du sie für jedes Kind voll frei.
Ein Beispiel: Eine Mutter mit zwei Kindern zahlt 25 € im Monat ein, also 300 € im Jahr. Der Staat legt 150 € Grundzulage und 600 € Kinderzulage dazu, zusammen 750 €. Hebt sie auf 150 € im Monat an, steigen die Zulagen auf 1.140 €. Bist du zu Beginn des Beitragsjahres jünger als 25, gibt es einmalig 200 € Berufseinsteigerbonus obendrauf.
Über 1.800 € hinaus bringt das Einzahlen nur noch die steuerfreie Ansparphase und die günstigere Besteuerung des ungeförderten Teils. Steuerlich kannst du bis 1.800 € plus Zulage als Sonderausgaben geltend machen, das Finanzamt prüft in der Veranlagung von selbst, ob das mehr bringt als die Zulage. Deine eigenen Zahlen rechnest du mit dem Altersvorsorgedepot-Rechner durch.
Achtung bei spätem Start: Eröffnest du erst im Dezember 2027 und richtest nur einen Sparplan über 10 € ein, kommen 2027 bloß 10 € zusammen. Das liegt unter 120 €, und für 2027 gibt es keine Zulage. Zahl im ersten Jahr deshalb einmalig mindestens 120 € ein, für die volle Grundzulage 1.800 €.
Wie kommst du an die Zulage, und wer bekommt die Kinderzulage?
Am einfachsten über den Dauerzulageantrag. Du erteilst deinem Anbieter einmal eine Vollmacht, danach beantragt er die Zulage jedes Jahr für dich. Widerrufen kannst du die Vollmacht bis zum Ende des Beitragsjahres. Ohne Dauerantrag hast du für den Antrag bis zum Ende des zweiten Jahres nach dem Beitragsjahr Zeit, für 2027 also bis zum 31. Dezember 2029 (§ 89 Abs. 1 EStG).
Wann kommt das Geld?
Die Zulage steht erst fest, wenn das Beitragsjahr vorbei ist. Der Anbieter übermittelt die Anträge an die Zentrale Zulagenstelle (ZfA), bei einer Vollmacht spätestens bis zum Ende des Folgejahres (§ 89 Abs. 3 EStG). Die ZfA zahlt viermal im Jahr aus, jeweils am 15. Februar, 15. Mai, 15. August und 15. November (§ 15 AltvDV). Deine Zulage für 2027 kommt also frühestens 2028, der Verordnungsentwurf des Bundesfinanzministeriums rechnet mit dem 15. Mai. Fest zugesagt ist dieser Termin nicht.
Wer bekommt 2027 die Kinderzulage?
Für 2027 gilt noch das alte Zuordnungsrecht, die neue Regel kommt erst 2028.
- Verheiratet, zusammenlebend, Mutter und Vater
- Die Kinderzulage geht an die Mutter. Auf gemeinsamen Antrag beider Eltern geht sie an den Vater.
- Gleichgeschlechtliche Eltern
- An den Elternteil, der das Kindergeld bekommt.
- Alle anderen Eltern
- An den Elternteil, der das Kindergeld bekommt. Wechselt das im Jahr, zählt 2027 der erste Anspruchszeitraum.
- Ab 2028
- Grundsätzlich an den Elternteil mit Kindergeld. Übertragen könnt ihr sie per gemeinsamer Erklärung gegenüber dem Anbieter. Wechselt das Kindergeld im Jahr, zählt ab 2028 der letzte Anspruchszeitraum.
Das zählt vor allem, wenn nur ein Elternteil ein Depot hat. Spart nur der Vater und ihr stellt den Antrag nicht, geht die Kinderzulage 2027 ins Leere. Rechenbeispiele für Familien stehen auf der Seite Kinderzulage im Altersvorsorgedepot, Details zu Antrag, Zulagenummer und Steuererklärung unter Zulage beantragen.
Checkliste und typische Fehler
Hak die Punkte vor dem Abschluss ab. Wer alle mit Ja beantworten kann, ist startklar.
- Ich bin förderberechtigt, unmittelbar oder über meinen Ehepartner.
- Ich weiß, was mit meinen Riester-Verträgen passiert, wenn ich ein Altersvorsorgedepot abschließe.
- Wenn ich übertragen will: Ich eröffne zuerst das neue Depot und kündige danach zur Übertragung, nie mit Auszahlung.
- Ich habe mich zwischen Standarddepot, freiem Depot und Garantieprodukt entschieden.
- Ich habe die Effektivkosten im Produktinformationsblatt mit anderen Anbietern verglichen.
- Ausweis, Steuer-ID, IBAN und, falls vorhanden, Rentenversicherungsnummer liegen bereit.
- Als Beamter habe ich die Einwilligung eingereicht, als Selbstständiger plane ich die Steuererklärung für das Beitragsjahr.
- Der Dauerzulageantrag ist erteilt.
- Mein Sparplan bringt mindestens 120 € im Jahr, für die volle Grundzulage 1.800 €.
- Die Kinderzulage landet beim Elternteil, der auch ein Depot hat.
Diese Fehler kosten Förderung
- Riester zuerst kündigen
- Eine Kündigung mit Auszahlung gilt als schädliche Verwendung. Der Staat fordert Zulagen und Steuervorteile zurück. Richtig ist die Kündigung zur Übertragung, mit drei Monaten Frist zum Quartalsende.
- Unter 120 € bleiben
- Wer im Jahr weniger einzahlt, bekommt keine Zulage, auch keine Kinderzulage.
- Einen dritten Vertrag abschließen
- Ab dem dritten Vertrag, den du nach dem 31. Dezember 2026 abschließt, zählen die Beiträge nicht mehr als Altersvorsorgebeiträge (§ 82 Abs. 5 EStG, neu ab 2027). Wer wegen Startprämien bei mehreren Anbietern unterschreibt, verbraucht seine zwei geförderten Plätze.
- Die Umstellung übersehen
- Eltern, die im Riester-Vertrag nur 60 € Sockelbeitrag zahlen, trifft sie am stärksten. Stiftung Warentest rechnet vor: Ein Elternteil mit drei Kindern und Minijob bekommt dafür heute 1.075 € Zulagen. Nach neuem Recht gibt es für 60 € nichts, für 300 € Eigenbeitrag 1.050 €, erst ab 350 € wieder 1.075 €.
- Die Ehepartner-Sperre vergessen
- Ein Ehepartner ohne eigenen Anspruch bekommt für ein neues Depot keine Zulage, solange der andere noch einen Riester-Vertrag nach altem Recht führt (§ 90 Abs. 2 EStG, neu ab 2027).
Häufige Fragen zur Eröffnung
Wann kann man ein Altersvorsorgedepot eröffnen?
Reicht es, das Altersvorsorgedepot im Dezember 2027 zu eröffnen?
Welche Unterlagen brauche ich für die Eröffnung?
Kann ich ein Altersvorsorgedepot eröffnen, wenn ich noch einen Riester-Vertrag habe?
Rechtliche Grundlagen und Daten
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26
- § 10a EStG, Gesetze im Internet
- § 89 EStG, Gesetze im Internet
- § 15 AltvDV, Gesetze im Internet
- Stiftung Warentest: Altersvorsorgedepot (26.08.2026)
- Bundeszentralamt für Steuern: Zertifizierung von Altersvorsorgeverträgen
- finanzen.net: Riester-Vertrag übertragen, Fristen 2027 (17.10.2026)
Erst den Bestand prüfen, dann in Ruhe abschließen
Startlisten und Prämien für frühe Vormerkungen machen gerade Druck. Ich halte trotzdem nichts von Hektik. Für die Förderung 2027 reicht der Dezember, und bis dahin liegen echte Kosten auf dem Tisch statt Ankündigungen.
Die Zeit würde ich lieber in die zwei Punkte stecken, die wirklich Geld kosten können: den eigenen Riester-Bestand und die Zuordnung der Kinderzulage in der Familie. Wer das geklärt hat, muss beim Abschluss selbst nur noch Formulare ausfüllen.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
