Altersvorsorgedepot in jeder Lebenslage: Arbeitslos, Elternzeit, Minijob, Scheidung
Ob der Staat dein Altersvorsorgedepot weiter fördert, wenn sich dein Leben ändert, was mit der Zulage passiert und was du in jeder Lage konkret tun solltest.
 Florian Baumann
Lesezeit: ca. 11 Minuten
- Arbeitslos mit ALG I bleibst du pflichtversichert und bekommst die volle Förderung, mit Grundsicherungsgeld nur dann, wenn du direkt vorher förderberechtigt warst.
- In den drei Jahren Kindererziehungszeit und bei der Pflege eines Angehörigen ab Pflegegrad 2 mit mindestens 10 Stunden pro Woche hast du einen eigenen Anspruch, auch ohne Gehalt.
- Die Zulage hängt nur an deinem Eigenbeitrag: Für 120 € im Jahr gibt es 60 €, für 1.800 € die vollen 540 €, in Teilzeit genauso wie in Vollzeit.
- Im Minijob mit Rentenversicherungspflicht fördert dich der Staat, mit Befreiung nicht.
- Bei einer Scheidung teilt das Familiengericht das Depot im Versorgungsausgleich, auch mit Auszahlplan.
- Mit einer Altersvollrente endet die Förderung in der Regel, und in einer Geldnot lässt du den Vertrag besser ruhen, statt ihn zu kündigen.
Inhaltsverzeichnis: Spring direkt zu deiner Lebenslage +
Bekomme ich die Förderung in meiner Lebenslage?
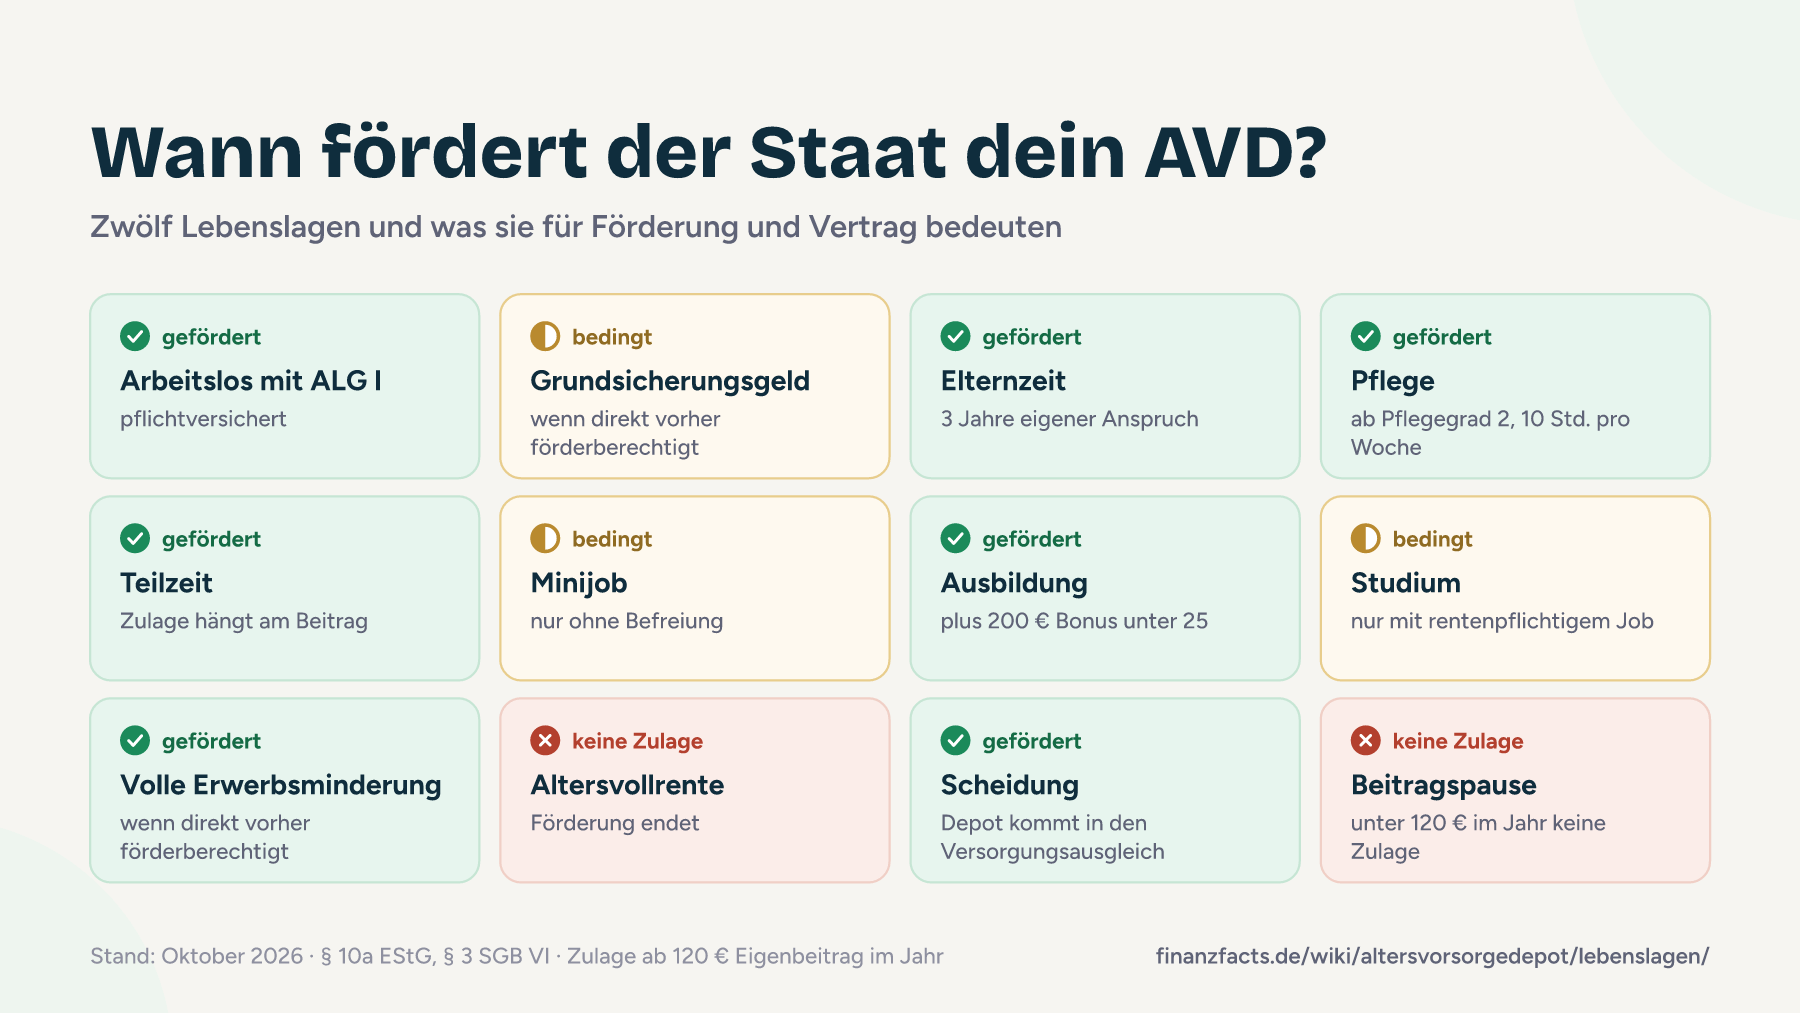
Die schnelle Antwort steht in der Tabelle, ein Klick auf die Lebenslage führt dich zur Erklärung. Dahinter steckt eine einfache Regel: Unmittelbar förderberechtigt bist du, solange du in der gesetzlichen Rentenversicherung pflichtversichert bist oder das Gesetz dich Pflichtversicherten gleichstellt (§ 10a Abs. 1 EStG). Dazu kommen ab 2027 Selbstständige unter 67 mit Gewerbe- oder freiberuflichen Einkünften und abgegebener Steuererklärung.
| Lebenslage | Gefördert? | Was tun |
|---|---|---|
| Arbeitslos mit ALG I | ja, du bleibst pflichtversichert | weiter mindestens 120 € im Jahr einzahlen |
| Grundsicherungsgeld | ja, wenn du direkt vorher förderberechtigt warst | Vertrag behalten, der geförderte Teil ist geschützt |
| Elternzeit, Kindererziehung | ja, drei Jahre lang mit eigenem Anspruch | 300 € im Jahr für die volle Kinderzulage |
| Pflege von Angehörigen | ja, ab Pflegegrad 2 und 10 Stunden pro Woche | Rentenbeiträge der Pflegekasse prüfen |
| Teilzeit | ja, wenn sozialversicherungspflichtig | Sparrate nach Budget, die Zulage hängt am Beitrag |
| Minijob | ja mit Rentenversicherungspflicht, nein mit Befreiung | Befreiung prüfen |
| Ausbildung | ja | 200 € Berufseinsteigerbonus mitnehmen |
| Studium | nur mit rentenversicherungspflichtigem Job | Job prüfen |
| Volle Erwerbsminderungsrente | ja, bis 67, wenn du direkt vorher förderberechtigt warst | weiter einzahlen |
| Altersvollrente | in der Regel nein | Auszahlung planen |
| Scheidung | eigener Anspruch bleibt, Vertrag kommt in den Versorgungsausgleich | Vertrag im Verfahren angeben |
| Beitragspause | unter 120 € im Jahr keine Zulage | ruhen lassen statt kündigen |
| Todesfall | Förderung endet | Ehepartner kann das Kapital förderunschädlich übertragen |
| Selbstständig | ja, unter 67 mit Steuererklärung | Ratgeber für Selbstständige |
Wie viel Zulage du bekommst, hängt dann nur noch an deinem Eigenbeitrag: 50 % auf die ersten 360 €, 25 % auf den Teil bis 1.800 € und bis zu 300 € je Kind. Unter 120 € im Jahr zahlt der Staat gar nichts. Die Rechnung gilt in jeder Lebenslage gleich.
| Eigenbeitrag im Jahr (pro Monat) | Grundzulage | Förderung mit zwei Kindern |
|---|---|---|
| 120 € (10 €) | 60 € | 300 € |
| 300 € (25 €) | 150 € | 750 € |
| 600 € (50 €) | 240 € | 840 € |
| 1.800 € (150 €) | 540 € | 1.140 € |
Was passiert mit dem Altersvorsorgedepot, wenn ich arbeitslos werde?
Mit Arbeitslosengeld I ändert sich an der Förderung nichts. Beim Grundsicherungsgeld kommt es darauf an, was vorher war.
Arbeitslos mit ALG I
- Bin ich förderberechtigt?
- Ja. Solange du Arbeitslosengeld bekommst, bleibst du in der Rentenversicherung pflichtversichert, wenn du im Jahr vor dem Leistungsbezug versicherungspflichtig warst (§ 3 Satz 1 Nr. 3 SGB VI). Das trifft auf fast alle Angestellten zu.
- Was passiert mit der Zulage?
- Sie bleibt gleich, denn sie hängt nur an deinem Eigenbeitrag. Zahlst du weiter 1.800 € im Jahr ein, bekommst du weiter 540 €. Den zusätzlichen Steuervorteil prüft das Finanzamt automatisch; in einem Jahr mit wenig Einkommen fällt er klein aus.
- Was solltest du tun?
- Bei knapper Kasse senkst du den Beitrag auf 10 € im Monat. Mit 120 € im Jahr sicherst du dir 60 € Grundzulage und mit Kindern die Kinderzulage bis zur Höhe deines Beitrags. Kündige nicht mit Auszahlung: Dann fordert der Staat Zulagen und Steuervorteile zurück.
Grundsicherungsgeld (früher Bürgergeld)
- Bin ich förderberechtigt?
- Ja, wenn du unmittelbar vor dem Leistungsbezug zum geförderten Personenkreis gehört hast, etwa als Angestellter oder mit ALG I. Der Bezug von Grundsicherungsgeld zählt in der Rentenversicherung als Anrechnungszeit (§ 58 Abs. 1 Nr. 6 SGB VI), und § 10a Abs. 1 Satz 3 EStG stellt dich dann Pflichtversicherten gleich. Hattest du vorher keinen Förderanspruch oder bekommst du die Leistung nur als Darlehen, gibt es keine Zulage. Warst du vorher als Selbstständiger ohne Rentenversicherung gefördert, ist die Lage offen, weil die Regel diese neue Gruppe nicht nennt.
- Was passiert mit der Zulage?
- Sie läuft weiter, wenn du mindestens 120 € im Jahr selbst einzahlst. Arbeitest du neben dem Leistungsbezug sozialversicherungspflichtig, bist du ohnehin pflichtversichert.
- Was solltest du tun?
- Behalte den Vertrag. Das Jobcenter rechnet den geförderten Teil nicht als Vermögen an (§ 12 Abs. 1 Satz 2 Nr. 3 SGB II): Eigenbeiträge bis 1.800 € im Jahr, Zulagen und die Erträge darauf. Höhere Einzahlungen samt Erträgen zählen dagegen als Vermögen und fallen unter den allgemeinen Freibetrag, der je nach Alter zwischen 5.000 und 20.000 € liegt. Die Einzelheiten stehen im Ratgeber Grundsicherung, Pfändung und Anbieterpleite.
Elternzeit und Pflege: Bekomme ich die Zulage auch ohne Gehalt?
Ja, in beiden Fällen, und zwar mit eigenem, vollem Anspruch. Für Hausfrauen und Hausmänner ist das ein großer Unterschied: Über den Ehepartner gibt es höchstens 175 € Grundzulage, mit eigenem Anspruch bis 540 €.
Elternzeit und Kindererziehungszeiten
- Bin ich förderberechtigt?
- Ja. Für die ersten drei Jahre nach der Geburt rechnet die Rentenversicherung dem erziehenden Elternteil Kindererziehungszeiten an. In dieser Zeit bist du pflichtversichert (§ 3 Satz 1 Nr. 1 SGB VI) und damit unmittelbar förderberechtigt, auch ohne Job. Danach zählt wieder dein Job oder der Weg über den Ehepartner.
- Was passiert mit der Zulage?
- Du bekommst die normale Grundzulage bis 540 € und die Kinderzulage bis 300 € je Kind. Bei verheirateten Eltern geht die Kinderzulage 2027 an die Mutter, auf gemeinsamen Antrag an den Vater, bei gleichgeschlechtlichen Eltern an den Elternteil mit Kindergeld. Ab 2028 bekommt sie der Elternteil mit dem Kindergeld (§ 85 EStG).
- Was solltest du tun?
- Zahl mindestens 300 € im Jahr ein, also 25 € im Monat. Mit zwei Kindern macht der Staat daraus 750 € Förderung: 150 € Grundzulage plus zweimal 300 € Kinderzulage. Beantrag außerdem die Kindererziehungszeiten bei der Deutschen Rentenversicherung, spätestens am Tag nach dem vierten Geburtstag des Kindes (§ 10a Abs. 1a EStG). Erkennt die Rentenversicherung sie bis zum fünften Geburtstag nicht an, fordert die Zulagenstelle die Zulagen zurück (§ 90 Abs. 3 EStG). Weitere Rechenbeispiele stehen im Ratgeber zur Kinderzulage im Altersvorsorgedepot.
Pflege von Angehörigen
- Bin ich förderberechtigt?
- Ja, wenn du einen Angehörigen mit mindestens Pflegegrad 2 zu Hause pflegst, mindestens 10 Stunden pro Woche, verteilt auf regelmäßig mindestens zwei Tage. Dann bist du als Pflegeperson rentenversicherungspflichtig (§ 3 Satz 1 Nr. 1a SGB VI). Arbeitest du daneben regelmäßig mehr als 30 Stunden pro Woche, greift diese Regel nicht, dann bist du aber meist über den Job versichert.
- Was passiert mit der Zulage?
- Du bekommst die volle Grundzulage bis 540 € und die Kinderzulage wie gewohnt, beides nach deinem Eigenbeitrag.
- Was solltest du tun?
- Klär mit der Pflegekasse, ob sie für dich Rentenbeiträge als Pflegeperson zahlt. Dein Versicherungsverlauf bei der Deutschen Rentenversicherung zeigt, ob die Pflegezeiten drinstehen.
Teilzeit, Minijob, Ausbildung, Studium: Wann zahlt der Staat mit?
Bei kleinem Einkommen lohnt sich das neue Depot oft besonders, weil die Zulage im Verhältnis zum Beitrag hoch ausfällt. Ob du sie bekommst, entscheidet die Rentenversicherungspflicht.
Teilzeit
- Bin ich förderberechtigt?
- Ja, wenn du in Teilzeit sozialversicherungspflichtig arbeitest, wie fast alle Teilzeitkräfte.
- Was passiert mit der Zulage?
- Die Förderung hängt am Beitrag, nicht am Einkommen. Für 1.800 € Eigenbeitrag gibt es 540 €, egal ob du 1.500 € oder 5.000 € im Monat verdienst. Nur der zusätzliche Steuervorteil über den Sonderausgabenabzug fällt bei kleinerem Einkommen geringer aus.
- Was solltest du tun?
- Wähl die Sparrate nach deinem Budget. Schon 25 € im Monat bringen dir 150 € Grundzulage und die volle Kinderzulage für jedes Kind.
Minijob
- Bin ich förderberechtigt?
- Ja, wenn du im Minijob rentenversicherungspflichtig bist. Das ist der Normalfall, solange du dich nicht davon befreien lässt. Mit Befreiung begründet der Minijob keinen Förderanspruch.
- Was passiert mit der Zulage?
- Mit Rentenversicherungspflicht bekommst du die volle Zulage nach deinem Beitrag. Mit Befreiung gibt es keine eigene Zulage. Bist du verheiratet und dein Partner förderberechtigt, bekommst du über ihn mit eigenem Vertrag und mindestens 120 € Eigenbeitrag eine Grundzulage von höchstens 175 €, mehr dazu im Ratgeber Altersvorsorgedepot für Ehepartner ohne eigenen Anspruch.
- Was solltest du tun?
- Frag deinen Arbeitgeber, ob du einen Befreiungsantrag gestellt hast. Bei einem neuen Minijob wägst du ab: Ohne Befreiung zahlst du einen kleinen Rentenbeitrag, bekommst dafür aber Rentenansprüche und die volle Zulage. Was netto übrig bleibt, zeigt der Minijob-Rechner.
Ausbildung und Studium
- Bin ich förderberechtigt?
- Azubis sind pflichtversichert und damit förderberechtigt. Studierende nur, wenn sie einen Job haben, in dem sie rentenversicherungspflichtig sind, etwa einen Minijob ohne Befreiung.
- Was passiert mit der Zulage?
- Bist du zu Beginn des Beitragsjahres jünger als 25, gibt es einmalig 200 € Berufseinsteigerbonus zusätzlich zur Grundzulage.
- Was solltest du tun?
- Starte mit mindestens 120 € im Jahr, damit die Grundzulage fließt, und nimm den Bonus im ersten Jahr mit.
Erwerbsminderung und Rente: Wie lange fördert der Staat?
Bei Krankheit und Erwerbsminderung läuft die Förderung meist weiter. Mit der Altersrente ist Schluss.
Erwerbsminderungsrente und lange Krankheit
- Bin ich förderberechtigt?
- Mit einer Rente wegen voller Erwerbsminderung ja, wenn du direkt vor dem Rentenbezug zum geförderten Personenkreis gehört hast, allerdings nur bis 67 (§ 10a Abs. 1 Satz 4 EStG). Eine Rente wegen teilweiser Erwerbsminderung nennt das Gesetz dort nicht; dann kommt es auf einen versicherungspflichtigen Job neben der Rente an. Solange du Krankengeld bekommst, bist du ohnehin pflichtversichert (§ 3 Satz 1 Nr. 3 SGB VI).
- Was passiert mit der Zulage?
- Nichts, sie richtet sich weiter nach deinem Eigenbeitrag.
- Was solltest du tun?
- Zahl weiter mindestens 120 € im Jahr ein. Ist das Budget knapp, reichen 10 € im Monat, um die Zulage zu sichern.
Renteneintritt
- Bin ich förderberechtigt?
- In der Regel nicht. Die Altersrente selbst macht dich nicht förderberechtigt, § 10a EStG nennt nur Rentner wegen voller Erwerbsminderung. Arbeitest du neben der Rente pflichtversichert weiter, frag vor einer Einzahlung bei der Deutschen Rentenversicherung oder einem Steuerberater nach, ob du dann wieder zum geförderten Kreis gehörst.
- Was passiert mit der Zulage?
- Ohne neuen Förderanspruch gibt es für Beiträge nach dem Rentenbeginn keine Zulage mehr. Eine Ausnahme ist nach dem Gesetzeswortlaut die mittelbare Förderung über einen förderberechtigten Ehepartner, solange dein eigener Vertrag noch nicht auszahlt (mehr dazu auf der Seite Altersvorsorgedepot für Ehepartner). Was der Staat bis dahin gezahlt hat, bleibt im Vertrag.
- Was solltest du tun?
- Plane die Auszahlung. Sie beginnt frühestens mit 65 oder mit dem Bezug der gesetzlichen Altersrente und spätestens mit 70. Wie Auszahlplan, Leibrente und 30 % Teilkapital funktionieren, erklärt der Ratgeber zur Auszahlung des Altersvorsorgedepots. Ob sich ein später Einstieg noch lohnt, zeigt die Seite Altersvorsorgedepot mit 50, 55 oder 60.
Scheidung, Beitragspause, Todesfall: Was passiert mit dem Vertrag?
In diesen drei Lagen geht es weniger um die Förderberechtigung als um das Geld, das schon im Depot liegt.
Scheidung
- Bin ich förderberechtigt?
- An deinem eigenen Anspruch ändert die Scheidung nichts. Warst du nur über deinen Ehepartner förderberechtigt, endet das, sobald ihr dauernd getrennt lebt (§ 79 EStG). Für einen eigenen Anspruch brauchst du dann einen versicherungspflichtigen Job oder eine der anderen Lebenslagen auf dieser Seite.
- Was passiert mit der Zulage?
- Die Kinderzulage folgt dem Kindergeld. Wechselt das Kindergeld im Lauf des Jahres zum anderen Elternteil, zählt 2027 der erste Monat mit Anspruch im Jahr, ab 2028 der letzte (§ 85 EStG).
- Was solltest du tun?
- Gib den Vertrag im Scheidungsverfahren an. Das Altersvorsorgedepot fällt in den Versorgungsausgleich, egal ob du einen Auszahlplan oder eine Leibrente gewählt hast (§ 2 Abs. 2 Nr. 3 VersAusglG). Der Anbieter teilt den Vertrag nach seiner Teilungsordnung, dein Ex-Partner bekommt einen eigenen Anteil. Hast du Geld fürs Eigenheim entnommen, kann auch das Wohnförderkonto anteilig übergehen, siehe Altersvorsorgedepot und Immobilie.
Beitragspause oder Ruhendstellung
- Bin ich förderberechtigt?
- Ja, deine Berechtigung hängt an deiner Lebenslage, nicht an der Zahlung.
- Was passiert mit der Zulage?
- Zahlst du in einem Jahr weniger als 120 €, gibt es für dieses Jahr weder Grund- noch Kinderzulage. Was schon im Vertrag liegt, bleibt dort und arbeitet weiter.
- Was solltest du tun?
- Du hast das Recht, den Vertrag ruhen zu lassen (§ 1 Abs. 1 Nr. 10 AltZertG). Besser als eine Pause sind oft 10 € im Monat, denn damit bleibt die Zulage. Kündige nicht mit Auszahlung, sonst fordert der Staat Zulagen und Steuervorteile zurück. Wie Ruhendstellung, Wechsel und Kündigung ablaufen, steht im Ratgeber Altersvorsorgedepot kündigen, pausieren, wechseln.
Todesfall
- Was passiert mit dem Vertrag?
- Dein Ehepartner kann das Kapital förderunschädlich auf einen eigenen Altersvorsorgevertrag übertragen, wenn ihr nicht dauernd getrennt gelebt und beide in der EU oder im EWR gewohnt habt. Kinder und andere Erben bekommen das Kapital, der Staat fordert aber die Förderung zurück.
- Was passiert mit der Zulage?
- Bei der Übertragung auf den Ehepartner bleibt sie im Vertrag. Hast du eine Leibrente mit Rentengarantiezeit gewählt, zahlt der Anbieter die Restlaufzeit förderunschädlich weiter. Eine Waisenrente lässt das neue Recht in privaten Verträgen nicht mehr zu.
- Was solltest du tun?
- Sorg dafür, dass dein Partner Vertrag und Anbieter kennt und weiß, dass er die Übertragung beantragen muss. Mehr dazu im Ratgeber Altersvorsorgedepot vererben.
Häufige Fragen zum Altersvorsorgedepot in besonderen Lebenslagen
Was passiert mit meinem Altersvorsorgedepot, wenn ich arbeitslos werde?
Muss ich das Altersvorsorgedepot beim Grundsicherungsgeld auflösen?
Bekomme ich in der Elternzeit die volle Zulage?
Teilt das Familiengericht mein Altersvorsorgedepot bei einer Scheidung?
Rechtliche Grundlagen und Daten
- § 10a EStG (geförderter Personenkreis), Gesetze im Internet
- § 3 SGB VI (Versicherungspflicht bei Kindererziehung, Pflege, Arbeitslosengeld), Gesetze im Internet
- § 58 SGB VI (Anrechnungszeiten), Gesetze im Internet
- § 12 SGB II (Vermögen beim Grundsicherungsgeld), Gesetze im Internet
- Bundesagentur für Arbeit: Fachliche Weisungen zu § 12 SGB II (Stand 01.07.2026)
- § 2 VersAusglG (Anrechte im Versorgungsausgleich), Gesetze im Internet
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drucksache 206/26 (27.03.2026)
- Stiftung Warentest: Altersvorsorgedepot (26.08.2026)
Lieber 10 € im Monat als eine Kündigung
Für Umbruchphasen halte ich das neue System für deutlich fairer als Riester. Die Zulage hängt nur noch an dem, was du einzahlst, nicht mehr an deinem Gehalt im Vorjahr. Wer seinen Job verliert, Kinder bekommt oder einen Angehörigen pflegt, behält die Förderung oder bekommt sogar einen eigenen vollen Anspruch.
Zwei Lücken stören mich: Studierende ohne versicherungspflichtigen Job und Minijobber mit Befreiung gehen leer aus. Das sind genau die Leute mit kleinem Budget, für die 50 % Zulage auf die ersten Euros viel ausmachen. Mein Rat für jede Lebenslage lautet deshalb gleich: Senk den Beitrag notfalls auf 10 € im Monat, lass den Vertrag notfalls ruhen, aber kündige ihn nie mit Auszahlung.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
