Lohnt sich das Altersvorsorgedepot für mich? Der Check in sieben Fragen
Sieben Fragen zu Absicherung, Kindern, Alter und Sparbetrag. Danach weißt du, ob und wie viel du einzahlen solltest und welche Fallen für dich gelten.
 Florian Baumann
Lesezeit: ca. 6 Minuten
Der Check: deine Empfehlung in zwei Minuten
Klick dich durch die sieben Fragen. Am Ende bekommst du eine klare Empfehlung, deine Förderquote nach neuem Recht ab 2027 und die Warnhinweise, die zu deinen Antworten passen. Der Check rechnet in deinem Browser und speichert nichts.
Deine Eingaben bleiben in deinem Browser. Wir speichern und übertragen nichts.
- Ja, wenn du förderberechtigt bist und das Geld bis 65 entbehren kannst: Schon 10 € im Monat bringen 50 % Zulage, mit einem Kind sind es bei 25 € im Monat 150 %.
- Mit Kindern zählen vor allem 25 € im Monat, denn 300 € Eigenbeitrag im Jahr schalten 300 € Kinderzulage für jedes Kind frei.
- Unter 120 € im Jahr zahlt der Staat gar nichts, über 1.800 € im Jahr gibt es keine zusätzliche Zulage.
- Rentner mit Altersrente bekommen in der Regel keine eigene Förderung. Wer das Geld vor 65 braucht, fängt besser mit Notgroschen und ETF-Depot an.
- Eltern mit Riester-Sockelvertrag rechnen vor dem Abschluss: Ein Altersvorsorgedepot stellt alle Riester-Verträge auf das neue Recht um, und für 60 € im Jahr gibt es dann keine Zulage mehr.
Inhaltsverzeichnis +
Für wen lohnt sich das Altersvorsorgedepot?
Am meisten bringt es Menschen mit kleinem Sparbetrag und Kindern. Denn die Zulage hängt an deinem Eigenbeitrag, nicht an deinem Einkommen. Wer 25 € im Monat zahlt, bekommt prozentual viel mehr dazu als jemand mit 150 € im Monat.
Die Tabelle zeigt, was der Check typischen Lesern empfiehlt. Die Förderquote steht jeweils für den empfohlenen Betrag.
| Lesertyp | Empfehlung des Checks | Warum |
|---|---|---|
| Angestellte mit zwei Kindern, wenig Spielraum | Mindestens 25 € im Monat | 750 € Zulage auf 300 € Eigenbeitrag, Förderquote 250 % |
| Angestellte ohne Kinder | Bis 150 € im Monat | 540 € Grundzulage auf 1.800 €, Förderquote 30 % |
| Minijob mit Rentenversicherungspflicht, Azubi | Mindestens 10 €, besser 25 € im Monat | 50 % Grundzulage bis 360 € im Jahr, unter 25 einmalig 200 € Bonus |
| Beamte | Wie Angestellte, je nach Betrag | Einwilligung zur Datenübermittlung bis zum Ende des Beitragsjahres |
| Selbstständige mit Gewerbe oder freiem Beruf | Je nach Betrag, mit Warnhinweisen | Steuererklärung Pflicht, Förderung nur bis 67, freiwillig Versicherte zahlen Kassenbeiträge auf die Auszahlung |
| Kammerberufe mit Versorgungswerk | Je nach Betrag, mit Warnhinweisen | Selbstständig mit Steuererklärung, angestellt mit Einwilligung beim Versorgungswerk, jeweils nur bis 67 |
| Ehepartner ohne eigenen Anspruch | 10 € im Monat in einen eigenen Vertrag | Bis zu 175 € Grundzulage, wenn der Partner mindestens 350 € im Jahr einzahlt, dazu bis zu 300 € Kinderzulage je Kind, wenn sie dir zusteht |
| Eltern mit Riester-Sockelvertrag | Erst Riester prüfen, dann entscheiden | Nach der Umstellung bringen 60 € keine Zulage mehr. Im Beispiel von Stiftung Warentest mit drei Kindern brauchst du 350 € im Jahr für dieselbe Förderung |
| Wer das Geld vor 65 braucht | Notgroschen und ETF-Depot zuerst | Eine Kündigung mit Auszahlung kostet die Förderung |
| Rentner mit Altersrente | Keine eigene Förderung mehr | In der Regel nicht mehr selbst förderberechtigt |
Für Familien rechnet die Seite zur Kinderzulage im Altersvorsorgedepot weitere Fälle durch. Wie die Förderung über den Partner genau läuft, erklärt die Seite für Ehepartner ohne eigenen Anspruch. Selbstständige finden ihre Voraussetzungen im Ratgeber Altersvorsorgedepot für Selbstständige.
Wie hoch ist die Förderquote bei deinem Sparbetrag?
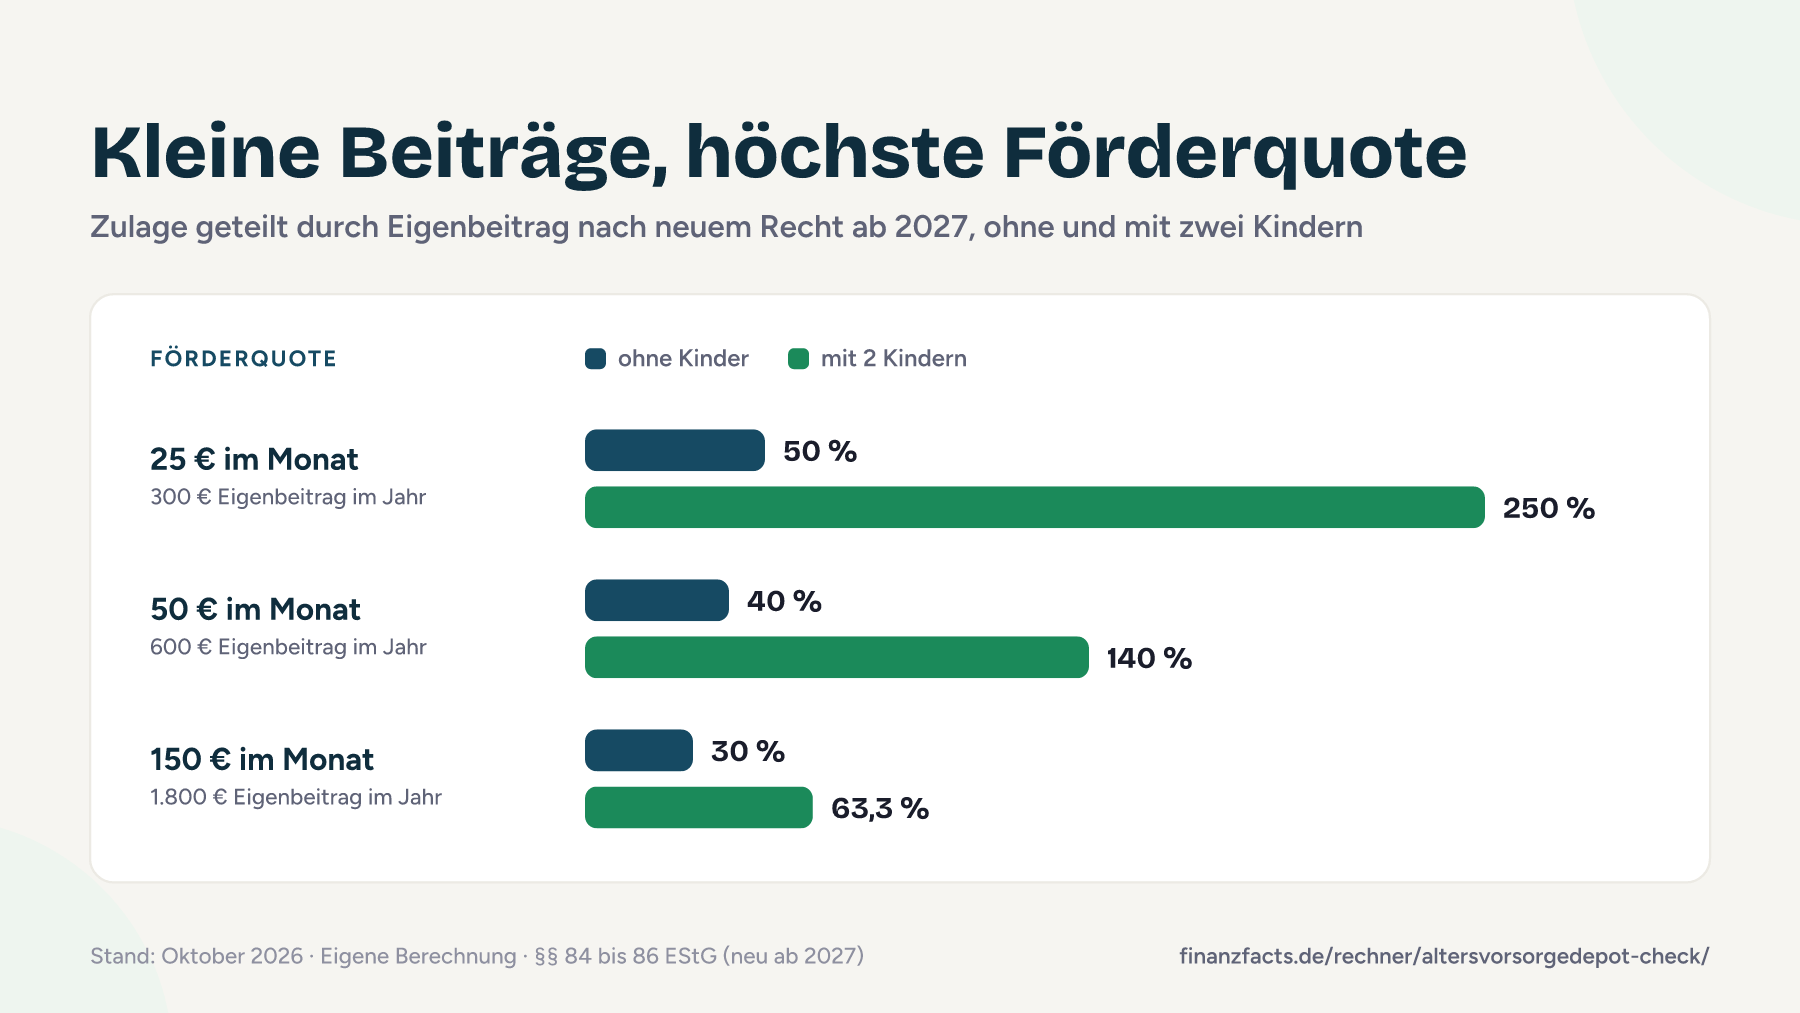
Bis 30 € im Monat legt der Staat auf jeden Euro 50 Cent drauf. Danach sinkt die Quote, bei 150 € im Monat liegt sie ohne Kinder noch bei 30 %. Jedes Kind hebt sie kräftig an, weil schon 300 € Eigenbeitrag im Jahr die volle Kinderzulage bringen.
| Sparrate | Eigenbeitrag im Jahr | Ohne Kinder | 1 Kind | 2 Kinder |
|---|---|---|---|---|
| unter 10 € | unter 120 € | 0 € (0 %) | 0 € (0 %) | 0 € (0 %) |
| 10 € | 120 € | 60 € (50 %) | 180 € (150 %) | 300 € (250 %) |
| 25 € | 300 € | 150 € (50 %) | 450 € (150 %) | 750 € (250 %) |
| 30 € | 360 € | 180 € (50 %) | 480 € (133,3 %) | 780 € (216,7 %) |
| 50 € | 600 € | 240 € (40 %) | 540 € (90 %) | 840 € (140 %) |
| 100 € | 1.200 € | 390 € (32,5 %) | 690 € (57,5 %) | 990 € (82,5 %) |
| 150 € | 1.800 € | 540 € (30 %) | 840 € (46,7 %) | 1.140 € (63,3 %) |
Die Tabelle zeigt Zulage und Förderquote im Jahr. Bist du zu Beginn des Beitragsjahres jünger als 25, bekommst du einmalig 200 € Berufseinsteigerbonus dazu. Außerdem prüft das Finanzamt von Amts wegen, ob dir der Sonderausgabenabzug bis 1.800 € plus Zulage mehr bringt. Das lohnt sich vor allem bei hohem Steuersatz. Welche Summe am Ende im Depot steht, rechnest du mit dem Altersvorsorgedepot-Rechner aus.
Wann lohnt sich das Altersvorsorgedepot nicht?
In sechs Fällen rät der Check ab oder bremst dich. Meist geht es um die Förderberechtigung, um Geld, das du früher brauchst, oder um einen alten Riester-Vertrag.
- Rentner und Pensionäre
- Mit Bezug einer Altersrente oder Pension bist du in der Regel selbst nicht mehr förderberechtigt. Ohne Zulage bindet das Depot nur dein Geld. Ausnahme: Ist dein Ehepartner noch förderberechtigt, kannst du über ihn einen eigenen Vertrag mit bis zu 175 € Grundzulage bekommen (§ 79 EStG).
- Ohne Förderanspruch
- Studierende ohne versicherungspflichtigen Nebenjob, Privatiers oder Minijobber mit Befreiung von der Rentenversicherungspflicht bekommen keine Zulage. Für sie passt ein normales ETF-Depot besser.
- Geld vor 65
- Vorher kommst du nur über eine Kündigung mit Auszahlung an dein Geld, und dann fordert der Staat Zulagen und Steuervorteile zurück. Bau zuerst einen Notgroschen auf.
- Riester-Sockelvertrag
- Jeder neue Vertrag ab 2027 stellt alle deine Riester-Verträge unwiderruflich auf das neue Recht um (§ 52 Abs. 50a EStG). Stiftung Warentest rechnet vor: Ein Elternteil mit drei Kindern und Minijob bekommt heute für 60 € Eigenbeitrag 1.075 € Förderung, nach neuem Recht erst ab 350 € wieder 1.075 €. Prüf das vorher mit dem Riester-Wechselrechner.
- Freiwillig gesetzlich versichert
- Auf die Auszahlung zahlst du Kranken- und Pflegebeiträge, mit den Sätzen 2026 rund 20,5 %, ohne Kinder 0,6 Punkte mehr. Die Förderung bis 1.800 € im Jahr kann sich trotzdem lohnen, Mehrbeiträge kaum. Details stehen auf der Seite Krankenversicherung auf die Auszahlung.
- Ab 67
- Selbstständige und Pflichtmitglieder von Versorgungswerken fördert der Staat nur bis 67. Für alle gilt: Die Auszahlung beginnt spätestens mit 70. Wer mit 67 noch einsteigt, hat also höchstens drei Beitragsjahre.
So funktioniert der Check
Der Check prüft deine Antworten in einer festen Reihenfolge. Sobald eine Stufe greift, steht die Empfehlung fest. Die Warnhinweise sammelt er danach aus allen Antworten.
- Zuerst prüft er die Förderberechtigung. Für Rentner und Pensionäre lautet das Ergebnis keine eigene Förderung mehr, für Selbstständige ab 67 keine Förderung, bei der Antwort Sonstiges und bei Angestellten ab 67 nur eingeschränkt geeignet.
- Brauchst du das Geld vielleicht vor 65, rät er zu Notgroschen und ETF-Depot zuerst.
- Hast du einen Riester-Vertrag mit kleinem Beitrag oder Sockel, heißt es erst Riester prüfen, wegen der Umstellung auf das neue Recht.
- Ehepartnern ohne eigenen Anspruch empfiehlt er 10 € im Monat in einen eigenen Vertrag. Mehr bringt ihnen keine zusätzliche Zulage.
- Erst danach zählen Sparbetrag und Kinder. Mit Kindern und kleinem Budget empfiehlt er mindestens 25 € im Monat, ohne Kinder 10 € oder 25 €. Bei 25 bis 150 € lautet die Empfehlung so viel wie möglich bis 150 €, bei mehr als 150 € die vollen 150 € im Monat.
Die Förderquote rechnet der Check nach den Regeln ab 1. Januar 2027: Zulage geteilt durch Eigenbeitrag, ohne Berufseinsteigerbonus und ohne Steuerersparnis. Die Kinderzulage zählt er mit 300 € je Kind, wenn dein Beitrag dafür reicht, und zwar bei dem Elternteil, der das Kindergeld bekommt. So regelt es das Gesetz ab 2028. Für 2027 geht die Kinderzulage bei verheirateten Eltern noch an die Mutter, auf Antrag beider an den Vater. Eine Anbieterempfehlung gibt er nicht. Wer abschließen will, vergleicht die Konditionen im Anbieter-Vergleich zum Altersvorsorgedepot (Stand Oktober 2026, vor Zertifizierung).
Tipp: Spiel den Check zweimal durch, einmal mit deinem heutigen Sparbetrag und einmal mit dem nächsthöheren. So siehst du, ob sich die Förderquote spürbar ändert.
Häufige Fragen zum Altersvorsorgedepot-Check
Lohnt sich das Altersvorsorgedepot auch mit wenig Geld?
Lohnt sich das Altersvorsorgedepot mit 50 oder 60 noch?
Für wen lohnt sich das Altersvorsorgedepot nicht?
Speichert der Check meine Antworten?
Rechtliche Grundlagen und Daten
Die Zulage belohnt kleine Beiträge
Für Familien und alle mit wenig Spielraum halte ich das Altersvorsorgedepot für eine der stärksten Förderungen, die es für private Vorsorge gibt. 25 € im Monat mit zwei Kindern bringen 750 € im Jahr, das schafft kein Sparplan aus eigener Kraft.
Für Sparer ohne Kinder ist es aus meiner Sicht ein guter Baustein bis 150 € im Monat, mehr nicht. Jeden Euro über 150 € im Monat würde ich in ein normales ETF-Depot stecken, weil ich da jederzeit an mein Geld komme. Und wer noch einen Riester-Vertrag mit Sockelbeitrag hat, sollte erst rechnen und dann unterschreiben.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
