Kinderzulage im Altersvorsorgedepot: Wie viel es gibt und wer sie bekommt
Mit 25 € im Monat holst du die volle Kinderzulage für jedes Kind. Welcher Elternteil sie 2027 und ab 2028 bekommt, wie lange sie fließt und warum Eltern mit altem Riester-Vertrag erst rechnen sollten.
 Florian Baumann
Lesezeit: ca. 11 Minuten
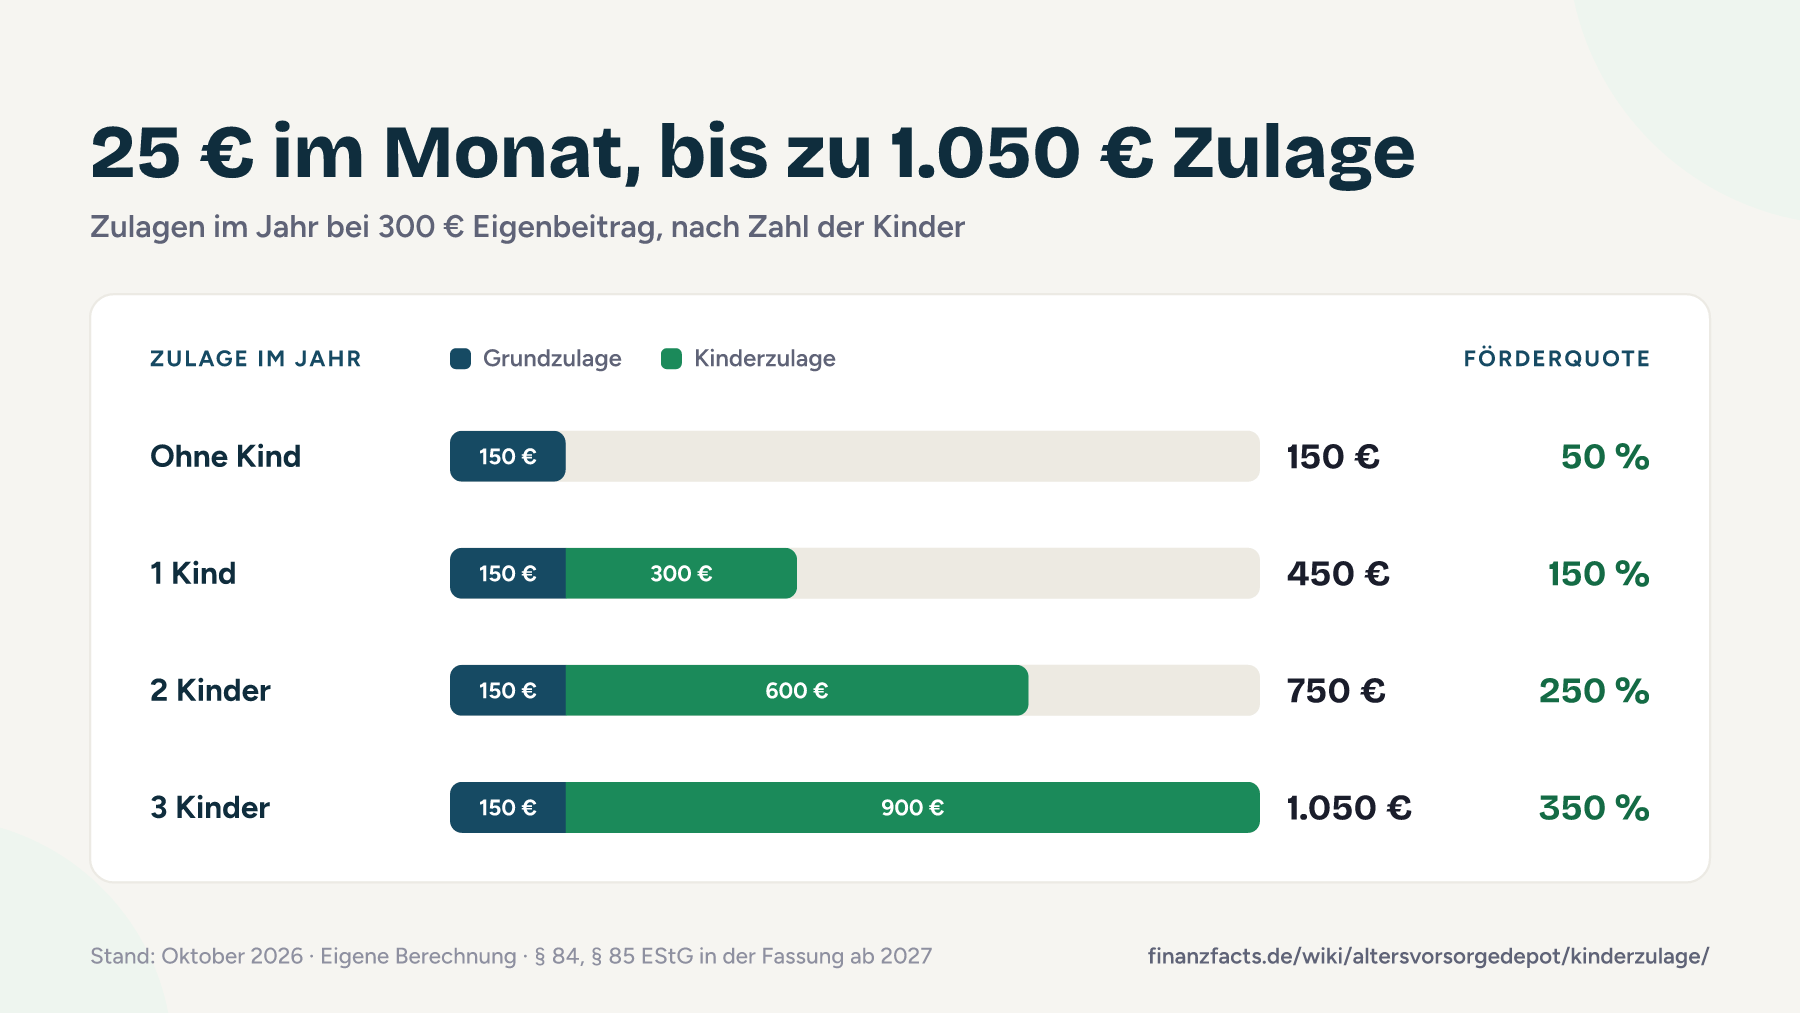
- Die Kinderzulage beträgt 100 % deines Eigenbeitrags, höchstens 300 € je Kind und Jahr. Schon 300 € Eigenbeitrag im Jahr, also 25 € im Monat, reichen für die volle Zulage bei jedem Kind.
- Mit zwei Kindern und 25 € im Monat bekommst du 750 € Zulagen im Jahr: 150 € Grundzulage plus 600 € Kinderzulage. Unter 120 € Eigenbeitrag gibt es gar keine Zulage.
- 2027 bekommt bei verheirateten Eltern verschiedenen Geschlechts noch die Mutter die Kinderzulage, auf gemeinsamen Antrag der Vater. Ab 2028 bekommt sie der Elternteil mit Kindergeld, per gemeinsamer Erklärung der andere.
- Die Zulage fließt, solange die Familienkasse Kindergeld für das Kind festsetzt: bis 18, in Ausbildung oder Studium bis 25. Auch für Kinder, die vor 2008 geboren sind, gibt es ab 2027 bis zu 300 €.
- Zahlst du in einen Riester-Vertrag nur den Sockelbeitrag von 60 €, rechne vorher: Dein erstes Altersvorsorgedepot stellt den Altvertrag aufs neue Recht um. Danach brauchst du 300 € statt 60 € für die volle Kinderzulage.
Inhaltsverzeichnis +
Wie viel Kinderzulage gibt es im Altersvorsorgedepot?
Für jedes Kind, für das du Kindergeld bekommst, legt der Staat 100 % deines Eigenbeitrags obendrauf, höchstens 300 € im Jahr (§ 85 Abs. 1 EStG in der Fassung ab 2027). Die Grenze gilt je Kind, dein Eigenbeitrag zählt dagegen für alle Kinder gleichzeitig. Zahlst du 300 € im Jahr ein, bekommst du bei drei Kindern also 900 € Kinderzulage.
Ab 2027 zahlt der Staat Grund- und Kinderzulage nur, wenn du mindestens 120 € im Jahr selbst einzahlst (§ 86 EStG neu). Darunter gibt es nichts, auch nicht anteilig. Die Tabelle zeigt, was bei typischen Sparraten herauskommt.
| Eigenbeitrag im Jahr | 1 Kind | 2 Kinder | 3 Kinder |
|---|---|---|---|
| 120 € (10 € im Monat) | 180 € (150 %) | 300 € (250 %) | 420 € (350 %) |
| 300 € (25 € im Monat) | 450 € (150 %) | 750 € (250 %) | 1.050 € (350 %) |
| 600 € (50 € im Monat) | 540 € (90 %) | 840 € (140 %) | 1.140 € (190 %) |
| 1.800 € (150 € im Monat) | 840 € (47 %) | 1.140 € (63 %) | 1.440 € (80 %) |
Die Beträge sind Grundzulage plus Kinderzulage, die Förderquote in Klammern setzt sie ins Verhältnis zu deinem Eigenbeitrag. Ab 300 € wächst nur noch die Grundzulage, bis 360 € um 50 Cent je zusätzlichem Euro, danach um 25 Cent. Mehr als 300 € zahlst du also für die Grundzulage und den Steuervorteil ein. Wie beides zusammenspielt, steht auf der Seite zur Förderung im Altersvorsorgedepot.
Gilt das auch für Kinder, die vor 2008 geboren sind?
Ja. Bei Riester gab es für Kinder bis Jahrgang 2007 nur 185 €. Das AVRG ersetzt diese Staffel durch eine einheitliche Regel für jedes Kind mit Kindergeld (Art. 2 Nr. 8 AVRG). Davon profitieren Eltern, die für ältere Kinder in Ausbildung oder Studium noch Kindergeld bekommen. In einem Riester-Vertrag, der nach altem Recht weiterläuft, bleibt es bei 185 €.
Mutter oder Vater: Wer bekommt die Kinderzulage?
Je Kind bekommt genau ein Elternteil die Kinderzulage, nie beide. Wer das ist, regelt § 85 EStG. Die neue Höhe gilt ab 2027, die neue Zuordnung aber erst ab dem 1. Januar 2028 (Art. 3 Nr. 6 AVRG). Im ersten Jahr gilt also noch die alte Riester-Regel.
| Eure Situation | 2027 | ab 2028 |
|---|---|---|
| Verheiratet, nicht dauernd getrennt, verschiedenen Geschlechts | Mutter; auf Antrag beider Eltern der Vater | Elternteil mit Kindergeld; per übereinstimmender Erklärung beider der andere |
| Verheiratet, gleichen Geschlechts | Elternteil mit Kindergeld; auf Antrag beider der andere | Elternteil mit Kindergeld; per übereinstimmender Erklärung beider der andere |
| Nicht verheiratet oder getrennt lebend | Elternteil mit Kindergeld, keine Übertragung | Elternteil mit Kindergeld, keine Übertragung |
| Kindergeld wechselt im Lauf des Jahres | wer für den ersten Kindergeld-Monat des Jahres Kindergeld bekam | wer für den letzten Kindergeld-Monat des Jahres Kindergeld bekam |
Die Sonderregeln für Ehepaare gelten nur mit Wohnsitz in der EU oder im EWR. Wichtig für 2027: Hat die Mutter keinen eigenen Vertrag, steht ihr die Kinderzulage trotzdem zu. Damit sie im Depot des Vaters landet, braucht ihr den gemeinsamen Antrag. Fragt dafür beim Anbieter des Vaters nach.
Ab 2028 gebt ihr eine übereinstimmende Erklärung beim Anbieter des Elternteils ab, der die Zulage bekommen soll, schriftlich oder elektronisch. Für ein abgelaufenes Beitragsjahr könnt ihr beides nicht zurücknehmen.
Hat ein Elternteil keinen eigenen Förderanspruch, etwa als Hausfrau oder Hausmann, kann er als Ehepartner mittelbar gefördert sein und die Kinderzulage im eigenen Vertrag bekommen. Sie berechnet sich dann aus den Beiträgen des anderen Ehegatten (§ 85 Abs. 1 Satz 2 EStG neu). Führt der andere noch einen Riester-Vertrag nach altem Recht, gibt es für den neuen Vertrag des mittelbar geförderten Partners allerdings keine Zulage (§ 90 Abs. 2 EStG neu). Wie das genau läuft, erklärt die Seite zum Altersvorsorgedepot für Ehepartner ohne eigenes Einkommen.
Tipp: Ordnet die Kinderzulage dem Elternteil zu, der sicher jedes Jahr mindestens 300 € einzahlt. Ein Steuertrick ist die Zuordnung nicht: In der Günstigerprüfung rechnet das Finanzamt jede Zulage gegen, auch die Kinderzulage, und bei Ehepaaren mit gemeinsamer Veranlagung setzt es die Zulagen beider Partner an (§ 10a Abs. 2 und 3 EStG). Nach dem Gesetzeswortlaut ändert sich eure Erstattung deshalb nicht, wenn die Kinderzulage beim anderen landet. Wie viel die Günstigerprüfung mit Kindern noch bringt, zeigt die Seite Steuern im Altersvorsorgedepot.
Getrennt, alleinerziehend oder unverheiratet: Was gilt dann?
Lebt ihr getrennt oder seid ihr nicht verheiratet, bekommt immer der Elternteil die Kinderzulage, dem gegenüber die Familienkasse das Kindergeld festsetzt. Übertragen könnt ihr sie nicht, das sieht § 85 Abs. 2 EStG nur für Ehepaare vor. Das Kindergeld wiederum zahlt die Familienkasse an den Elternteil, der das Kind in seinen Haushalt aufgenommen hat (§ 64 Abs. 2 EStG).
Zieht euer Kind im August 2027 von der Mutter zum Vater und wechselt das Kindergeld ab September, gehört die Kinderzulage für 2027 noch der Mutter, weil 2027 der erste Kindergeld-Monat des Jahres zählt. Passiert derselbe Wechsel im August 2028, bekommt der Vater die Zulage für 2028, denn ab dann zählt der letzte Monat.
- Alleinerziehend
- Du bekommst das Kindergeld, also auch die Kinderzulage. Mit 25 € im Monat und einem Kind sind das 450 € im Jahr. Voraussetzung ist, dass du selbst förderberechtigt bist, etwa mit einem rentenversicherungspflichtigen Job oder Minijob oder in den ersten drei Jahren nach der Geburt über die Kindererziehungszeit.
- Unverheiratet mit gemeinsamem Haushalt
- Ihr bestimmt selbst, wer das Kindergeld bekommt (§ 64 Abs. 2 Satz 2 EStG). Lasst es auf den Elternteil laufen, der förderberechtigt ist und das Altersvorsorgedepot bespart. Den Wechsel beantragt ihr bei der Familienkasse.
- Getrennt mit Wechselmodell
- Auch hier bekommt nur ein Elternteil das Kindergeld und damit die Kinderzulage. Sprecht ab, wer das Kindergeld bezieht, und lasst diesen Elternteil die 25 € im Monat einzahlen.
Was bei Jobverlust, Elternzeit oder Pflege mit deiner eigenen Förderberechtigung passiert, steht gesammelt auf der Seite Altersvorsorgedepot in jeder Lebenslage.
Bis zu welchem Alter gibt es die Kinderzulage?
Solange die Familienkasse für das Kind Kindergeld festsetzt. Eine eigene Altersgrenze hat die Kinderzulage nicht. Kindergeld gibt es bis zum 18. Geburtstag, für Kinder in Ausbildung oder Studium bis 25, für arbeitsuchende Kinder bis 21 und bei einer Behinderung, die vor dem 25. Geburtstag eingetreten ist, auch länger (§ 32 Abs. 3 und 4 EStG).
Die Kinderzulage ist ein Jahresbetrag. Eine Kürzung nach Monaten sieht § 85 EStG nicht vor: Der Wortlaut knüpft nur daran an, dass die Familienkasse für das Kind Kindergeld festsetzt. Nach dieser Lesart gibt es auch im Jahr, in dem das Kindergeld endet, die volle Kinderzulage. Wie die Zentrale Zulagenstelle das beim Altersvorsorgedepot handhabt, ist noch nicht veröffentlicht (Stand: Oktober 2026). Sicher ist: Fordert die Familienkasse das Kindergeld für ein Jahr komplett zurück, entfällt auch die Kinderzulage für dieses Jahr (§ 85 Abs. 1 Satz 3 EStG).
Frühstart-Rente und eigenes Depot des Kindes
Die Frühstart-Rente ist eine eigene Förderung für das Kind: Der Staat zahlt ab dem 6. Geburtstag 10 € im Monat in ein Standarddepot auf den Namen des Kindes (der Bundestag hat sie am 16. Oktober 2026 beschlossen, der Bundesrat muss noch zustimmen). Die Kinderzulage landet dagegen im Vertrag eines Elternteils und hängt an dessen Eigenbeitrag.
Beginnt dein Kind eine Ausbildung, ist es selbst pflichtversichert und kann ein eigenes Altersvorsorgedepot besparen. Dann bekommt es die volle Grundzulage und einmalig 200 € Bonus, wenn es zu Beginn des Beitragsjahres jünger als 25 ist. Deine Kinderzulage läuft parallel weiter, solange du Kindergeld bekommst.
25 € im Monat: die Minimalstrategie für Eltern
Für Eltern mit knappem Budget reichen 300 € im Jahr, als Sparplan 25 € im Monat. Damit holst du die volle Kinderzulage für jedes Kind und 150 € Grundzulage. Darunter verschenkst du Kinderzulage, darüber wächst nur noch die Grundzulage.
Ein Beispiel: Eine Mutter mit zwei Kindern im Grundschulalter zahlt ab Januar 2027 monatlich 25 € in ihr Altersvorsorgedepot. Nach einem Jahr hat sie 300 € eingezahlt, der Staat legt 750 € dazu, umgerechnet 62,50 € im Monat. Über zehn Jahre kommen bei gleicher Kinderzahl 3.000 € Eigenbeitrag und 7.500 € Zulagen zusammen, noch ohne Rendite.
Die Zulage kommt allerdings mit Verzögerung. Die Zentrale Zulagenstelle zahlt zu vier Terminen im Jahr aus (15. Februar, 15. Mai, 15. August, 15. November, § 15 AltvDV), und die Zulage für 2027 steht erst nach Ablauf des Jahres fest. Der Verordnungsentwurf zu den Produktinformationen rechnet mit einer Gutschrift am 15. Mai des Folgejahres.
Achtung: Lass die Sparrate nicht unter 10 € im Monat fallen. Mit 119 € im Jahr gibt es keinen Cent Zulage. Setzt du den Sparplan aus, zahl bis Jahresende den Rest ein: Für die volle Förderung eines Jahres reicht nach Stiftung Warentest auch eine Einzahlung im Dezember.
Mehr einzahlen lohnt sich vor allem für die Grundzulage (bis 540 € bei 1.800 €) und bei höherem Einkommen für den Steuervorteil. Ist der andere Elternteil ebenfalls förderberechtigt, kann er ein eigenes Depot mit eigener Grundzulage besparen. Bei kleinen Sparraten zählen feste Gebühren je Ausführung doppelt, der Anbietervergleich zum Altersvorsorgedepot zeigt die Konditionen (Stand Oktober 2026, vor Zertifizierung).
Eltern mit Riester-Sockelvertrag: erst rechnen, dann abschließen
Wer einen Riester-Vertrag mit dem Sockelbeitrag von 60 € bespart, bekommt nach altem Recht die volle Kinderzulage. Das bleibt so, bis du ein Altersvorsorgedepot oder einen anderen neuen zertifizierten Vertrag abschließt oder die Umstellung selbst erklärst. Ab dem Beitragsjahr des Abschlusses gilt dann das neue Förderrecht für alle deine Verträge, und zwar unwiderruflich (§ 52 Abs. 50a EStG).
Stiftung Warentest rechnet das an einem Elternteil mit drei Kindern und Minijob vor: Heute bringen 60 € Eigenbeitrag 1.075 € Zulagen, nämlich 175 € Grundzulage plus dreimal 300 €. Nach neuem Recht gibt es für 60 € nichts, weil der Mindesteigenbeitrag bei 120 € liegt.
| Eigenbeitrag im Jahr | Altes Recht (Sockelbeitrag) | Neues Recht |
|---|---|---|
| 60 € | 1.075 € | 0 € |
| 120 € | 1.075 € | 420 € |
| 300 € | 1.075 € | 1.050 € |
| 350 € | 1.075 € | 1.075 € |
Für dieselbe Förderung müsste dieser Elternteil also 350 € statt 60 € im Jahr selbst einzahlen, für fast dieselbe 300 €. Nicht jede Familie verliert aber. Für die volle Förderung verlangt das alte Recht 4 % des Vorjahreseinkommens abzüglich der Zulagen, mindestens 60 €. Bei 40.000 € Vorjahresbrutto und zwei Kindern sind das 825 € für 775 € Zulagen. Nach neuem Recht bringen schon 300 € Eigenbeitrag 750 €, dieselben 825 € bringen 896,25 €. Und wer Kinder hat, die vor 2008 geboren sind, bekommt künftig 300 € statt 185 € je Kind.
So gehst du vor: Rechne beide Varianten mit dem Riester-Wechselrechner durch, bevor du ein Altersvorsorgedepot eröffnest. Zahlst du nur den Sockelbeitrag und willst nicht mehr sparen, lass den Riester-Vertrag einfach weiterlaufen. Willst du ohnehin mehr anlegen, stell um und zahle danach mindestens 300 € im Jahr ein, egal in welchen deiner Verträge. Wie du den Altvertrag behältst, ruhen lässt oder überträgst, steht auf der Seite Riester kündigen, ruhen lassen oder übertragen.
Achtung: Der Anbieter muss dich vor dem Abschluss auf diese Umstellungsregel hinweisen (§ 7d AltZertG). Lies den Hinweis genau, bevor du unterschreibst. Rückgängig machen kannst du die Umstellung nicht.
Häufige Fragen zur Kinderzulage im Altersvorsorgedepot
Bekommen beide Eltern die Kinderzulage?
Gibt es die Kinderzulage auch ohne Kindergeld?
Gibt es für Kinder, die vor 2008 geboren sind, weniger Kinderzulage?
Wie beantrage ich die Kinderzulage und wann kommt sie?
Rechtliche Grundlagen und Daten
- Gesetzesbeschluss Altersvorsorgereformgesetz, BR-Drs. 206/26 (27.03.2026)
- § 85 EStG Kinderzulage, Gesetze im Internet
- § 32 EStG Kinder, Gesetze im Internet
- § 64 EStG Zusammentreffen mehrerer Ansprüche auf Kindergeld, Gesetze im Internet
- § 15 AltvDV Auszahlung der Zulage, Gesetze im Internet
- Stiftung Warentest: Altersvorsorgedepot und Riester (26.08.2026)
- Verbraucherzentrale: Neues Altersvorsorgedepot (20.07.2026)
25 € im Monat sind für Eltern das beste Geschäft im ganzen Altersvorsorgedepot
Bei zwei Kindern legt der Staat auf 25 € im Monat 62,50 € drauf. Eine bessere Quote kenne ich in der geförderten Vorsorge nicht. Als Elternteil mit kleinem Budget würde ich deshalb hier anfangen und mir die Frage nach dem perfekten ETF für später aufheben. Was mich ärgert: Die Zuordnung wechselt 2028 die Logik, und die Riester-Falle trifft ausgerechnet Eltern mit wenig Einkommen. Wer heute 60 € Sockelbeitrag zahlt, sollte nicht aus Begeisterung für das neue Depot unterschreiben, bevor er gerechnet hat. Und alle anderen Eltern: Richtet den Sparplan mit mindestens 25 € ein und sprecht ab, bei wem die Kinderzulage landet.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
