Frühstart-Rente: So funktioniert das Startkapital vom Staat
10 € pro Monat vom Staat, aber erst ab Geburtsjahrgang 2020: Wer die Frühstart-Rente bekommt, was daraus werden kann und wo das Gesetz nach dem Bundestagsbeschluss steht.
 Florian Baumann
Lesezeit: ca. 9 Minuten
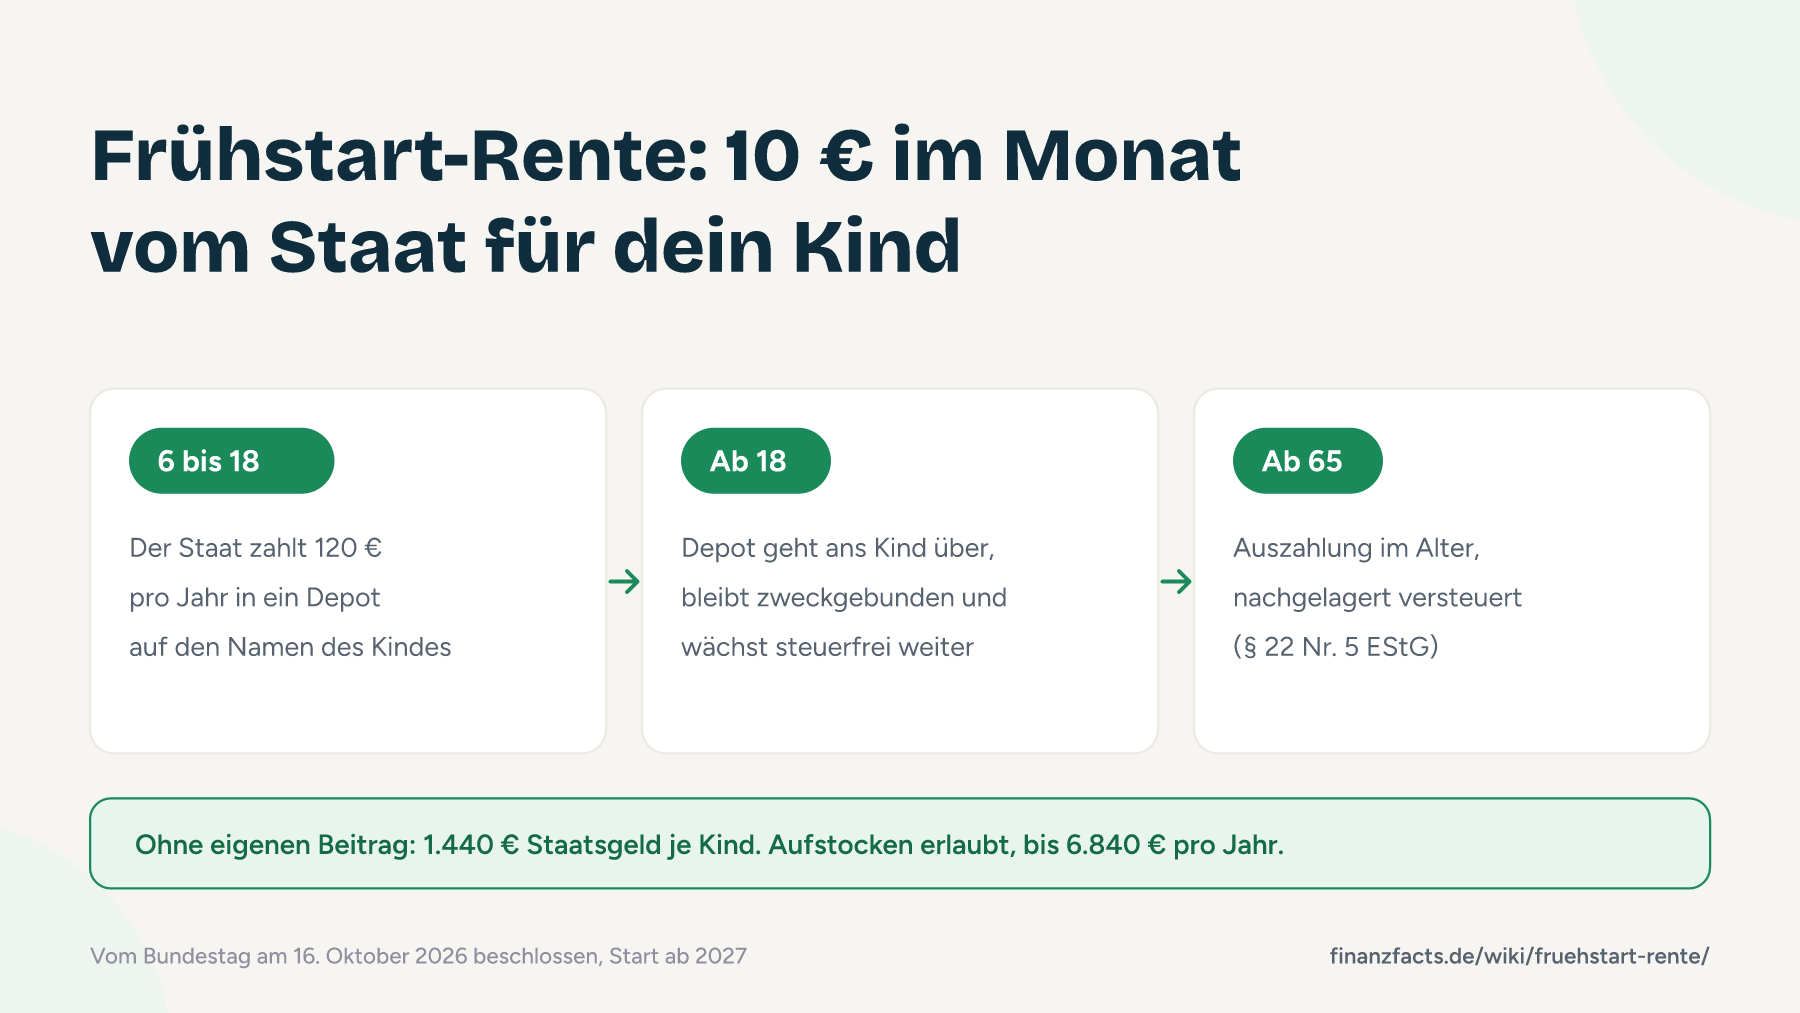
- Der Staat zahlt 10 € pro Monat in ein Depot auf den Namen des Kindes, vom 6. bis zum 18. Geburtstag.
- Es bekommt nicht jedes Kind: Los geht es mit dem Geburtsjahrgang 2020, danach kommt jedes Jahr genau der Jahrgang dazu, der sechs wird. Die Jahrgänge 2019 und früher gehen leer aus.
- Über die zwölf Jahre kommen 1.440 € vom Staat zusammen. Angelegt und bis zum Ruhestand liegen gelassen, können daraus mehrere zehntausend Euro werden.
- Eltern und Großeltern dürfen freiwillig aufstocken, bis zu 6.840 € pro Jahr. Erträge bleiben in der Ansparphase steuerfrei.
- Das Guthaben ist für die Altersvorsorge zweckgebunden, eine Auszahlung ist frühestens ab 65 vorgesehen.
- Der Bundestag hat das Gesetz am 16. Oktober 2026 beschlossen. Jetzt fehlt nur noch die Zustimmung des Bundesrats, in Kraft treten soll es am 1. Januar 2027.
Inhaltsverzeichnis +
Was ist die Frühstart-Rente?
Die Frühstart-Rente ist ein staatlich bespartes Vorsorgedepot für Kinder. Der Staat überweist 10 € im Monat, das Geld fließt in ein Depot auf den Namen des Kindes und wird am Kapitalmarkt angelegt. Ziel der Bundesregierung: Jedes Kind soll früh eigenes Kapitalmarktvermögen aufbauen und den Umgang damit lernen.
Die Frühstart-Rente ergänzt das Altersvorsorgedepot für Erwachsene: Beide Programme starten zum 1. Januar 2027 und beide setzen auf renditeorientiertes Sparen statt auf Garantieprodukte.
Wer bekommt die Frühstart-Rente?
Hier steckt die Stelle, an der die meisten Berichte danebenliegen. Die Frühstart-Rente gilt nicht ab 2027 für alle Kinder von 6 bis 18 Jahren. Sie startet mit einem einzigen Geburtsjahrgang und wächst danach Jahr für Jahr um genau einen weiteren.
Zwei Bedingungen prüft der Gesetzgeber laut § 1 Absatz 2 des Entwurfs:
- Das Kind hat das 6. Lebensjahr vollendet und das 18. noch nicht.
- Es ist mit erstem Wohnsitz in Deutschland gemeldet. Auf die Staatsangehörigkeit und auf den Wohnsitz der Eltern kommt es nicht an.
Der Schulbesuch steht bewusst nicht im Gesetzestext, obwohl der Koalitionsvertrag ihn nennt. Die Begründung liefert den Grund gleich mit: Es existiert kein zentrales Register aller Kinder an deutschen Bildungseinrichtungen. Deshalb nimmt der Gesetzgeber den Erstwohnsitz als Ersatzmerkmal, weil in Deutschland ohnehin Schulpflicht gilt.
Diese Jahrgänge sind dabei
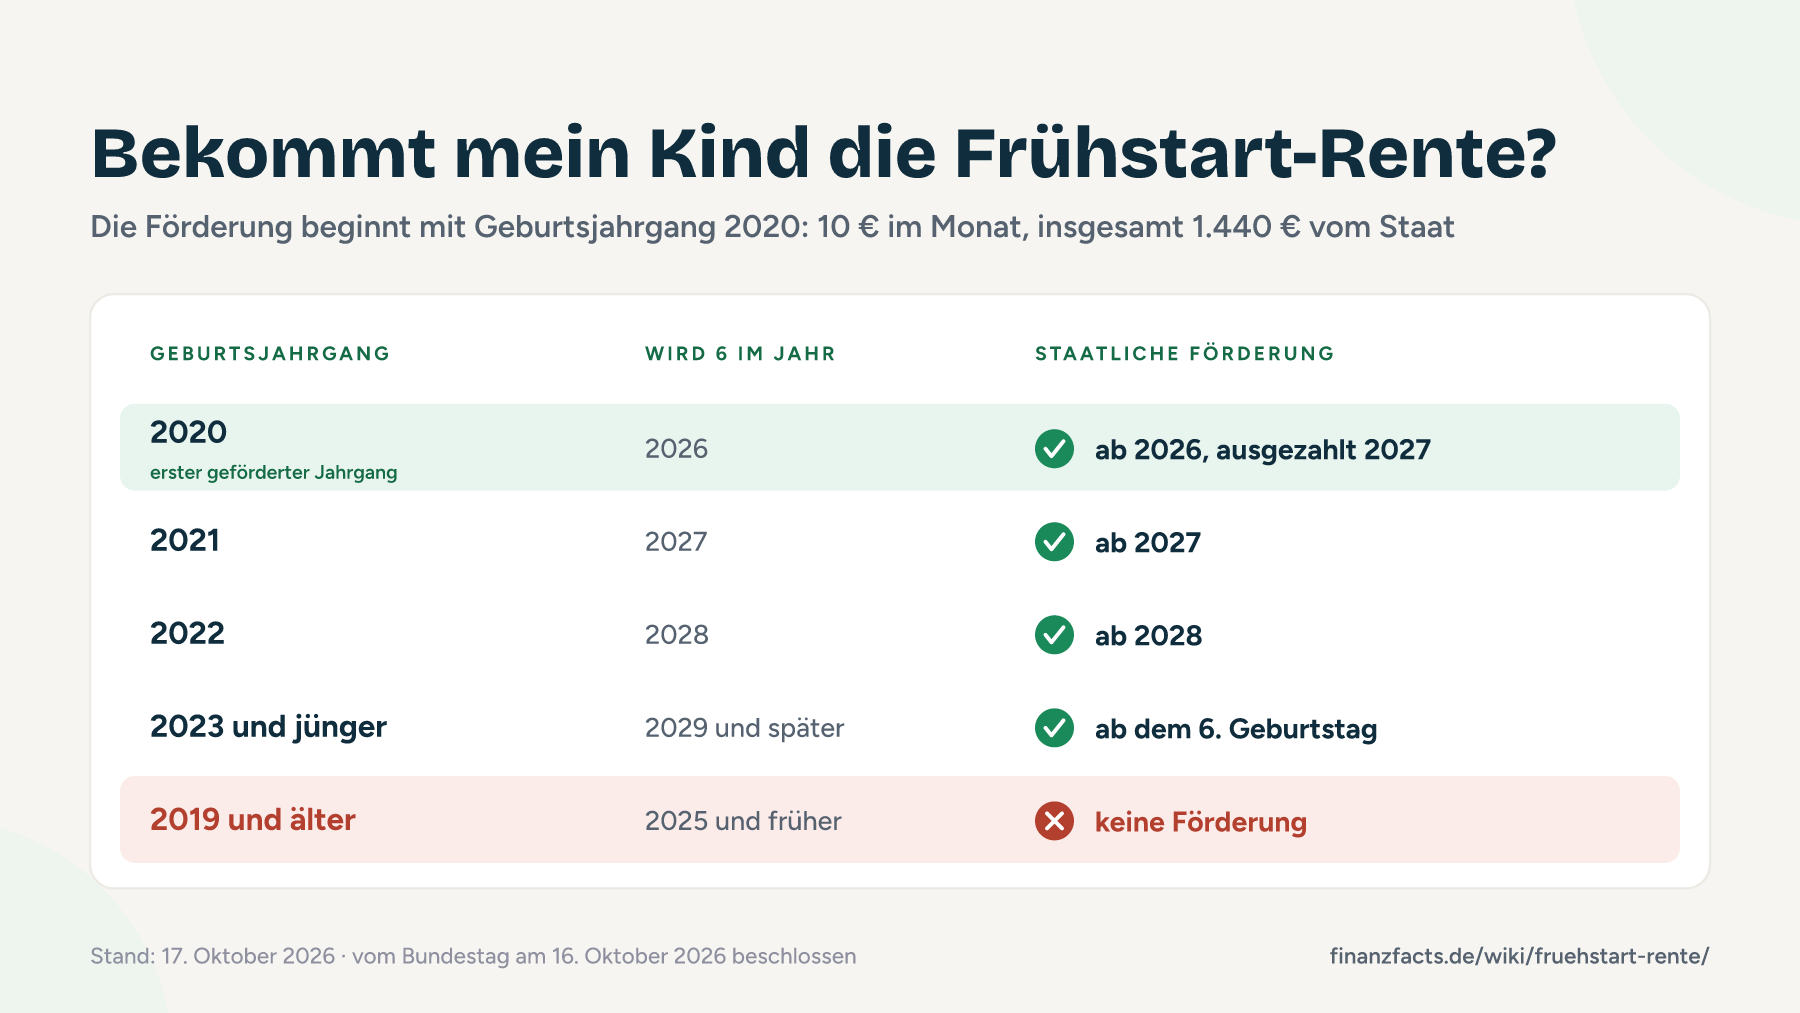
Den Anfang macht der Geburtsjahrgang 2020, also die Kinder, die 2026 sechs Jahre alt werden. Für sie zahlt der Bund das Jahr 2026 rückwirkend nach. Danach kommt jedes Jahr genau der Jahrgang dazu, der in dem Jahr sechs wird.
| Geburtsjahrgang | Wird sechs im Jahr | Staatliche Förderung |
|---|---|---|
| 2020 | 2026 | ab 2026, ausgezahlt rückwirkend 2027 |
| 2021 | 2027 | ab 2027 |
| 2022 | 2028 | ab 2028 |
| 2023 und jünger | 2029 und später | ab dem Jahr des 6. Geburtstags |
| 2019 und älter | 2025 und früher | keine Förderung |
Einen Antrag bei einer Behörde brauchst du nicht. Als Elternteil eröffnest du ein förderfähiges Depot bei einem Anbieter deiner Wahl, danach fließen die staatlichen Beiträge monatlich. Ein eigener Beitrag ist keine Bedingung.
Eltern, Großeltern und andere dürfen das Depot freiwillig aufstocken, bis zu 6.840 € pro Jahr. Das entspricht 570 € im Monat. Schon kleine Zusatzbeträge verändern das Endergebnis deutlich, weil die Laufzeit so lang ist.
Mein Kind ist zu alt, was jetzt?
Wenn dein Kind 2019 oder früher geboren wurde, bekommt es nach dem vom Bundestag beschlossenen Gesetz keinen Cent Frühstart-Rente. Das trifft die Jahrgänge 2009 bis 2019 und damit die große Mehrheit aller heute schulpflichtigen Kinder. Das vom Bundestag beschlossene Gesetz hält ausdrücklich fest, dass für frühere Geburtsjahrgänge zwar Verträge möglich bleiben, aber ohne staatliche Zuwendungen.
Bleibt die Hoffnung auf 2029. Das Eckpunktepapier vom Dezember 2025 kündigt an, ab diesem Jahr weitere Jahrgänge nachzuziehen und das aus den Dividenden eines Aktienpakets des Bundes zu finanzieren. Diese Ankündigung steht bis heute in keinem Paragrafen: Im Gesetzentwurf vom Juli 2026 kommen weder die Jahreszahl 2029 noch die Dividenden vor. Plane dein Kinderdepot deshalb ohne diesen Baustein.
Drei Wege, die trotzdem funktionieren
- Junior-Depot mit ETF-Sparplan. Es läuft auf den Namen des Kindes, nutzt dessen eigene Freibeträge und ist mit 18 frei verfügbar. Genau die Flexibilität, die der Frühstart-Rente fehlt. Die Anbieter vergleichst du im Junior-Depot-Vergleich.
- Ungeförderter Frühstartrenten-Vertrag. Möglich, aber ohne die 10 € vom Staat verlierst du den einzigen echten Vorteil und behältst die Sperre bis 65. Für die meisten Familien die schlechtere Wahl.
- Kinderzulage im eigenen Depot. Ein Elternteil bekommt über das Altersvorsorgedepot bis zu 300 € pro Kind und Jahr, freigeschaltet durch 300 € Eigenbeitrag. Das Kapital liegt bei dir statt beim Kind, die Förderung wirkt aber sofort und in jedem Alter.
Sobald der Bundestag am Kreis der Berechtigten etwas ändert oder die 2029-Regel konkret wird, findest du es an dieser Stelle.
Was aus 10 € im Monat werden kann
1.440 € Staatsgeld klingen überschaubar. Der eigentliche Hebel ist die Zeit: Zwischen dem 6. Geburtstag und dem Ruhestand liegen rund 60 Jahre Anlagehorizont. Bei einer angenommenen Rendite von 6 % pro Jahr ergibt sich folgendes Bild:
Bei vorsichtigeren 5 % Rendite landet das unangetastete Staatsgeld mit 67 bei rund 22.000 €, bei 7 % sind es über 60.000 €. Alles ohne einen einzigen Euro Eigenbeitrag. Wie sich eigene Zuzahlungen auswirken, rechnest du im Frühstart-Rente-Rechner mit deinen eigenen Annahmen durch.

Zum Vergleich: Auf dem Sparbuch wären aus den 1.440 € bei 0,5 % Zins nach derselben Zeit kaum 2.000 € geworden. Der Unterschied liegt allein im Zinseszinseffekt über sechs Jahrzehnte.
Ab 18: Übergang, Zweckbindung, Steuern
Mit dem 18. Geburtstag enden die staatlichen Einzahlungen und das Depot geht vollständig auf die junge Erwachsene oder den jungen Erwachsenen über. Verfügen kann sie oder er darüber trotzdem nicht frei: Das Guthaben bleibt für die Altersvorsorge zweckgebunden, das vom Bundestag beschlossene Gesetz sieht eine Auszahlung frühestens ab dem 65. Lebensjahr vor.
Steuerlich funktioniert die Frühstart-Rente wie das Altersvorsorgedepot der Erwachsenen: In der Ansparphase fallen weder Abgeltungsteuer noch Vorabpauschale an, das Depot wächst brutto für netto. Erst die Auszahlung im Alter wird nachgelagert mit dem persönlichen Steuersatz besteuert (§ 22 Nr. 5 EStG).
Ab der Volljährigkeit kann das Kind nahtlos weitersparen: Mit dem ersten eigenen Einkommen stehen dann die Zulagen des geförderten Altersvorsorgedepots offen, inklusive 200 € Berufseinsteigerbonus bei Abschluss vor dem 25. Geburtstag.
Die Frist, die du dir merken musst
Eröffnen die Eltern kein Depot, verfällt die Förderung nicht sofort. Die Deutsche Bundesbank legt die Mittel dann jahrgangsweise kollektiv an. Abrufen lässt sich dieses Kapital allerdings nur, solange ein eigener Vertrag zustande kommt, und zwar vor Vollendung des 35. Lebensjahres. Nach Ablauf des Jahres, in dem der Jahrgang 35 wird, fließt nicht abgerufenes Geld zurück in den Bundeshaushalt. Drei Monate vorher bekommen alle, die sich zuordnen lassen, eine letzte Nachricht. Bis dahin legt die Bundesbank das Geld ausschließlich in breit gestreute weltweite Aktien oder Aktienfonds an.
Für die Verträge selbst gilt ein Kostendeckel von 1 % Effektivkosten pro Jahr. Auf das Geld vom Staat darf dir bis zum Beginn der Auszahlung niemand Abschluss- und Vertriebskosten berechnen, auch nicht beim Wechsel zu einem anderen Anbieter. Für deine eigenen Einzahlungen gilt dieses Verbot nicht. Zertifiziert werden die Produkte vom Bundeszentralamt für Steuern.
Frühstart-Rente, Junior-Depot oder Kinderzulage?
Drei Wege bringen Geld für Kinder an den Kapitalmarkt, und sie schließen sich nicht aus:
| Merkmal | Frühstart-Rente | Junior-Depot | Kinderzulage im AVD |
|---|---|---|---|
| Wessen Depot? | Kind | Kind | Elternteil |
| Geld vom Staat | 120 € pro Jahr, nur ab Jahrgang 2020 | keins | bis 300 € je Kind pro Jahr |
| Verfügbar ab | frühestens 65 | 18, danach frei | Ruhestand der Eltern |
| Steuer in der Ansparphase | steuerfrei | Abgeltungsteuer, Freibeträge nutzbar | steuerfrei |
| Kosten | gedeckelt auf 1 % pro Jahr, keine Abschlusskosten bis 18 | je nach Broker, oft 0 € Depotgebühr | gedeckelt auf 1 % pro Jahr |
| Geeignet für | Altersvorsorge des Kindes | Führerschein oder Studium | Altersvorsorge der Eltern |
Die Zweckbindung ist der große Unterschied. Für flexible Sparziele bis zum Studium bleibt ein Junior-Depot das Mittel der Wahl. Die Frühstart-Rente läuft nebenher als Altersvorsorge-Grundstein, um den sich niemand kümmern muss. Und die Kinderzulage stärkt zusätzlich das Depot der Eltern.
Aktueller Stand des Gesetzes
Der Bundestag hat die Frühstart-Rente am 16. Oktober 2026 beschlossen. Weil das Gesetz zustimmungspflichtig ist, muss jetzt noch der Bundesrat zustimmen. Der Fahrplan:
-
17. Dezember 2025
Kabinett beschließt die Eckpunkte
Die Grundidee steht: 10 € monatlich für Kinder ab 6 Jahren in ein privates Vorsorgedepot. Am selben Tag bringt das Kabinett auch das Altersvorsorgereformgesetz auf den Weg.
-
21. Juli 2026
Referentenentwurf des Frühstartrentengesetzes
Das Bundesfinanzministerium legt den Gesetzentwurf mit allen Detailregeln vor. Erst hier wird sichtbar, dass die Förderung mit dem Geburtsjahrgang 2020 beginnt.
-
12. August 2026
Kabinett beschließt den Regierungsentwurf
Das Bundeskabinett verabschiedet den Entwurf. Gegenüber dem Referentenentwurf verlängert es die Frist für den eigenen Vertrag des Kindes vom 25. auf das 35. Lebensjahr. Der Bund kalkuliert mit 198 Mio. € im Jahr 2027 und 411 Mio. € im Jahr 2030.
-
September 2026
Entwurf im Bundestag
Seit 7. September 2026 liegt der Entwurf dem Bundestag vor (Drucksache 21/7864). Am 25. September 2026 fand die 1. Lesung statt, am 5. Oktober 2026 hörte der Finanzausschuss Sachverständige an. Der Bundesrat hatte in seiner Stellungnahme (Drucksache 21/8296) unter anderem gefordert, Eigenbeiträge in einen zweiten Vertrag nicht steuerlich zu begünstigen. Die Bundesregierung stimmte zu.
-
14. Oktober 2026
Finanzausschuss stimmt zu
Der Ausschuss billigt den Entwurf mit den Stimmen von CDU/CSU und SPD und ändert einige Details (Drucksache 21/8606): Kostenverbot bis zur Auszahlung, keine Rückzahlung bei Tod vor 18, Sammelanlage nur in Aktien.
-
16. Oktober 2026
Bundestag beschließt das Gesetz
Der Bundestag verabschiedet die Frühstart-Rente in 2./3. Lesung in der Fassung des Finanzausschusses. CDU/CSU und SPD stimmen zu, Grüne und Linke dagegen, die AfD enthält sich.
-
Herbst 2026
Zustimmung des Bundesrats
Die Länderkammer muss dem Gesetz noch zustimmen. Einen Termin dafür gibt es bisher nicht.
-
1. Januar 2027
Inkrafttreten und erste Auszahlungen
Das Gesetz tritt in Kraft, zeitgleich mit dem Marktstart des Altersvorsorgedepots. Der Jahrgang 2020 bekommt dann auch das Jahr 2026 nachgezahlt.
Das hat der Bundestag am Entwurf geändert: Abschluss- und Vertriebskosten auf das Geld vom Staat bleiben bis zur Auszahlung verboten, nicht nur bis 18. Stirbt ein Kind vor dem 18. Geburtstag, muss die Familie die Frühstart-Rente nicht zurückzahlen. Die Sammelanlage der Bundesbank darf nur in breit gestreute weltweite Aktien oder Aktienfonds gehen. Kinder mit Geburtstag am 1. Januar 2020 bekommen für Januar 2026 einmalig 20 €. Unverändert bleiben die 10 € im Monat, die Aufstockungsgrenze von 6.840 € und der Start mit dem Geburtsjahrgang 2020. Der vzbv hält den Kostendeckel von 1 % weiter für zu hoch und warnt, hohe Zuzahlungen der Eltern könnten Vermögensunterschiede schon im Kindesalter verfestigen. Den Fortschritt beider Gesetze verfolgen wir auf der Seite zum aktuellen Stand des Altersvorsorgedepots.
Häufige Fragen zur Frühstart-Rente
Wer bekommt die Frühstart-Rente?
Müssen Eltern selbst etwas einzahlen?
Was passiert mit dem Depot, wenn das Kind 18 wird?
Was passiert, wenn ich kein Depot für mein Kind eröffne?
Rechtliche Grundlagen
- Entwurf eines Gesetzes zur Einführung einer Frühstartrente, Bundesfinanzministerium
- Beschlussempfehlung und Bericht des Finanzausschusses, Bundestags-Drucksache 21/8606 (14. Oktober 2026)
- Bundestag beschließt die Frühstartrente, Deutscher Bundestag (16. Oktober 2026)
- Kabinett beschließt Eckpunkte für Frühstart-Rente, Bundesregierung
- Regierungsentwurf zur Frühstartrente, Pressemitteilung des Bundesfinanzministeriums vom 12. August 2026
- Fragen und Antworten zur Frühstartrente, Bundesfinanzministerium
- Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge, Bundesfinanzministerium
Kleiner Betrag, großer Mechanismus
Über die 10 € im Monat kann man leicht spotten, das ist weniger als ein Streaming-Abo. Trotzdem halte ich die Frühstart-Rente für einen der klügeren Teile der Rentenreform. Sie verschafft jedem Kind ein echtes Depot, sechzig Jahre Anlagehorizont und die Erfahrung, dass Kapitalmarkt Alltag ist und kein Kasino.
Ehrlich bleiben muss man an zwei Stellen. Erstens bei der Zweckbindung: Bis 65 kommt niemand an das Geld heran. Für Führerschein und Auslandssemester baust du deshalb parallel ein Junior-Depot auf, das mit 18 frei verfügbar ist.
Zweitens beim Kreis der Berechtigten. Eine Reform, die als Startkapital für jedes Kind verkauft wird und dann mit einem einzigen Jahrgang beginnt, weckt Erwartungen, die sie nicht einlöst. Wer 2015 ein Kind bekommen hat, liest überall von 10 € im Monat und bekommt keinen davon. Diese Lücke gehört in jede ehrliche Erklärung der Frühstart-Rente, und der Bundestag hat sie am 16. Oktober nicht geschlossen.
Sobald der Bundesrat entschieden hat, aktualisiere ich diese Seite. Bis dahin kannst du im Frühstart-Rechner durchspielen, was eigene Zuzahlungen aus dem Staatsgeld machen.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Weiterführende Tools
