Freistellungsauftrag-Rechner: Freibetrag optimal auf deine Banken verteilen
Trag für jede Bank deine Zinsen, ETFs und geplanten Verkäufe ein. Der Rechner sagt dir dann, wie viel du wo freistellen solltest und ob der Sparerpauschbetrag reicht. Falls nicht, siehst du gleich, wie viel Abgeltungsteuer anfällt. Die Vorabpauschale im Januar ist schon mit drin, damit dich die Abbuchung nicht überrascht.
 Von Florian Baumann Zuletzt aktualisiert am
Deine Freistellungsaufträge zum Übertragen
| Bank oder Konto | Zinsen | Fondserträge | Steuerpflichtig | Freistellungsauftrag | Überhang | Steuer |
|---|---|---|---|---|---|---|
| Tagesgeld | 625,00 € | 0,00 € | 625,00 € | 625 € | 0,00 € | 0,00 € |
| Depot | 0,00 € | 784,00 € | 784,00 € | 375 € | 409,00 € | 107,87 € |
| Summe | 625,00 € | 784,00 € | 1.409,00 € | 1.000 € | 409,00 € | 107,87 € |
Kapital bis zum vollen Freibetrag nach Anlageform
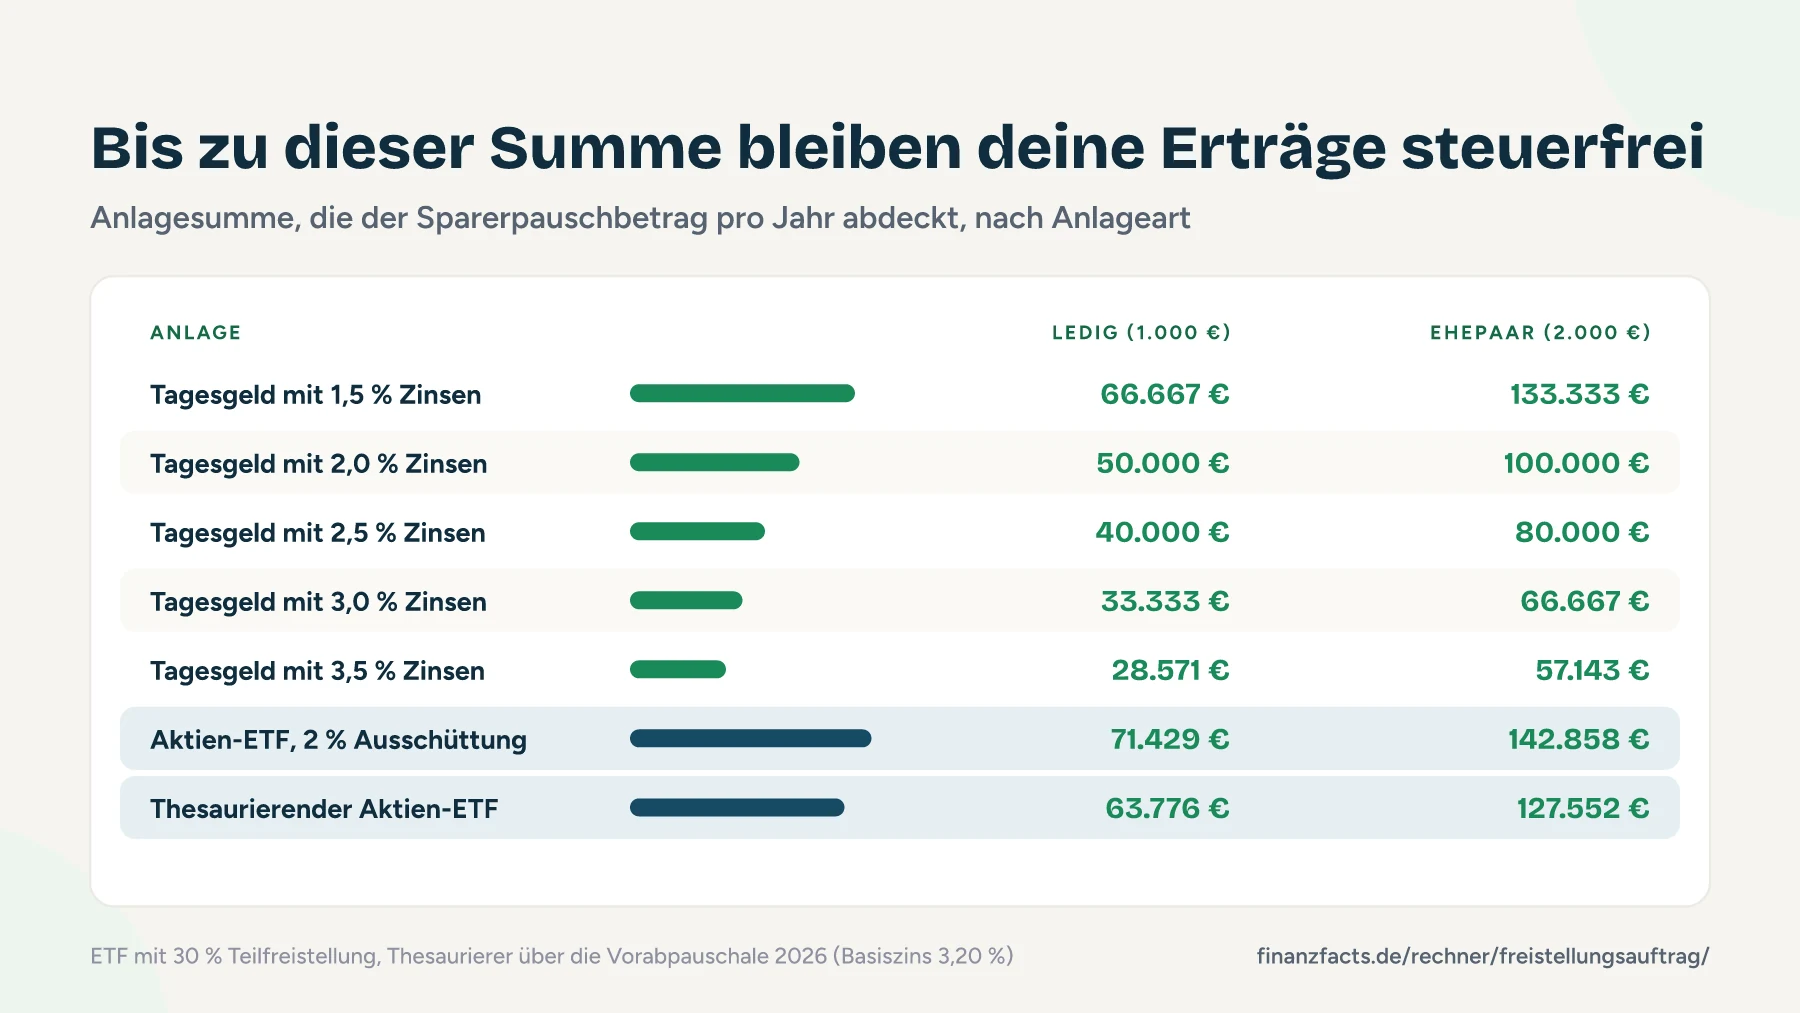
| Anlage | Steuerpflichtig je 10.000 € | Kapital bis Freibetrag voll |
|---|
Kurz gesagt
Hast du 25.000 € Tagesgeld zu 2,5 % und ein Depot mit 10.000 € ausschüttenden und 40.000 € thesaurierenden Aktien-ETFs, kommst du für 2027 laut Rechner auf 1.409 € steuerpflichtige Erträge. Der Sparerpauschbetrag von 1.000 € ist damit voll belegt, auf die übrigen 409 € zahlst du 107,87 € Abgeltungsteuer mit Soli. Ohne Freistellungsauftrag würden die Banken 371,62 € einbehalten, die richtige Aufteilung spart dir also 263,75 €.
Gut verzinstes Tagesgeld und ein ETF-Sparplan in einem günstigen Depot teilen sich den Sparerpauschbetrag gut auf, planbare Zinsen auf der einen Seite und der Puffer im Depot auf der anderen.
- Den Freistellungsauftrag stellst du bei beiden Anbietern online ein, das dauert ein paar Minuten
- ETF-Sparpläne ab kleinen Beträgen, thesaurierend oder ausschüttend
- Welche Bank gerade die besten Tagesgeldzinsen zahlt, zeigt dir unser Barometer jeden Tag
So verteilst du deinen Freistellungsauftrag richtig
Was bei jeder Bank zählt und warum du als ETF-Sparer ausgerechnet den Januar im Blick haben solltest.
1.000 € Kapitalerträge im Jahr bleiben steuerfrei
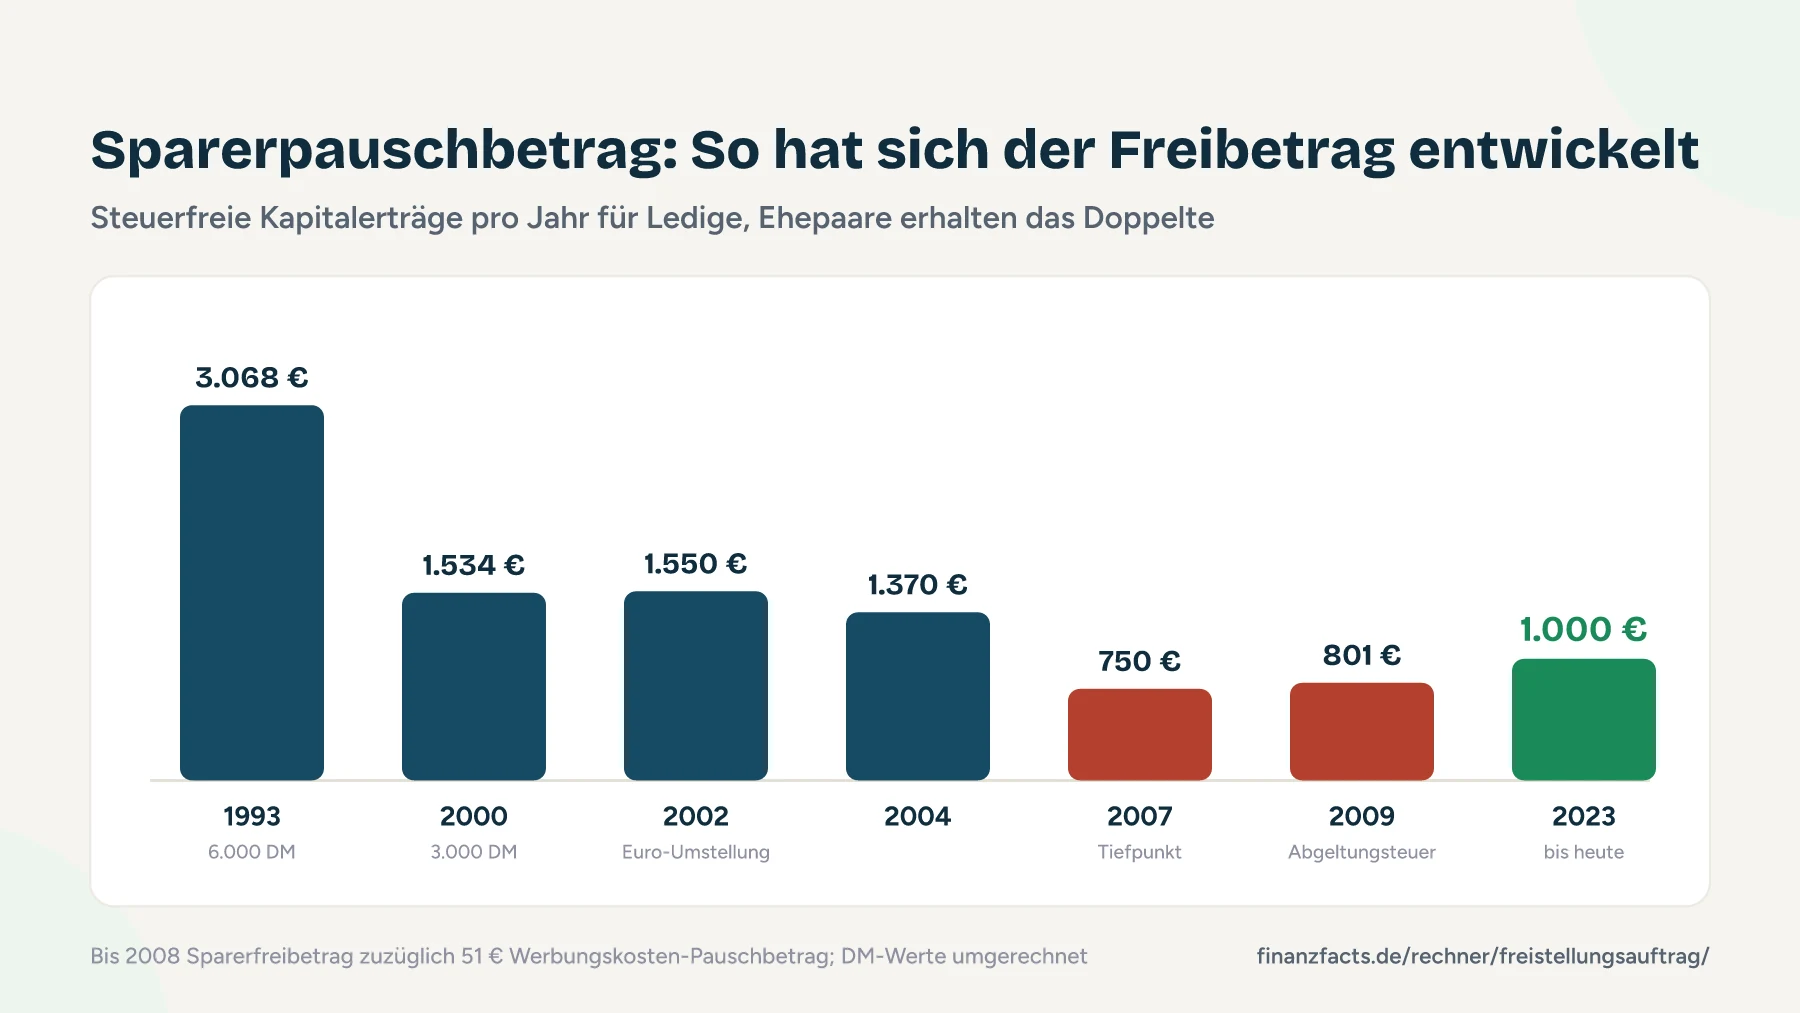
Seit 2023 bleiben bis zu 1.000 € Kapitalerträge im Jahr steuerfrei, vorher waren es 801 €. Das regelt der Sparerpauschbetrag in § 20 Abs. 9 EStG. Zusammen veranlagte Ehepaare und eingetragene Lebenspartner bekommen 2.000 € gemeinsam, und hat einer von beiden weniger als 1.000 € Erträge, nutzt der andere den Rest mit. An den Beträgen ändert sich 2027 nichts.
Damit die Bank den Freibetrag gleich berücksichtigt, erteilst du ihr einen Freistellungsauftrag nach § 44a EStG. Dann zieht sie die Abgeltungsteuer gar nicht erst ab. Hast du Konten bei mehreren Banken, teilst du den Betrag auf, und zusammen dürfen alle Aufträge 1.000 € oder 2.000 € nicht übersteigen. Jede Bank meldet deinen Auftrag mit deiner Steuer-ID an das Bundeszentralamt für Steuern. Ohne Steuer-ID ist er unwirksam. Ehepaare mit gemeinsamem Auftrag haben noch einen Vorteil, denn die Bank verrechnet am Jahresende Verluste des einen mit Gewinnen des anderen, solange beides bei derselben Bank liegt. Willst du ohnehin ein Depot zu zweit führen, findest du im Gemeinschaftsdepot-Vergleich passende Anbieter.
Von Zinsen und Vorabpauschale zum Freistellungsauftrag
Basisertrag = Fondswert am 1. Januar × Basiszins × 0,7, höchstens Kursanstieg + Ausschüttungen
Vorabpauschale = Basisertrag − Ausschüttungen, nie unter 0
Fondserträge = (Ausschüttungen + Vorabpauschale + Kursgewinne) × (1 − Teilfreistellung)
Freistellungsauftrag je Bank = Zinsen + Fondserträge, aufgerundet auf ganze Beträge ohne Cent
Abgeltungsteuer = Überhang × 25 % + 5,5 % Soli darauf = Überhang × 26,375 %
Zahlst du Kirchensteuer, sinkt die Abgeltungsteuer nach § 32d Abs. 1 EStG auf Überhang ÷ (4 + Kirchensteuersatz). Mit Soli und Kirchensteuer zusammen landest du dann bei 27,82 % (8 % Kirchensteuer) oder 27,99 % (9 %).
Bleibt nach der Verteilung Freibetrag übrig, legt der Rechner den Rest auf die Bank mit den unsichersten Erträgen. Das hat einen einfachen Grund. Zinsen kennst du fast auf den Cent genau, Ausschüttungen, Vorabpauschale und Verkaufsgewinne dagegen nicht. Und wenn der Freibetrag nicht reicht? Dann deckt der Rechner zuerst die Bank mit dem höchsten Zinsanteil ab und gibt den Rest dem Depot. An der Steuer ändert das nichts, die ist bei jeder Verteilung gleich hoch. Es verfällt so aber kein Freibetrag, falls im Depot weniger anfällt als gedacht.
25.000 € Tagesgeld plus ETF-Depot, allein oder zu zweit
Nehmen wir 25.000 € Tagesgeld zu 2,5 % bei Bank A. Im Depot bei Broker B liegen ein thesaurierender Aktien-ETF mit 40.000 € am 1. Januar 2026 und ein ausschüttender Aktien-ETF über 10.000 € mit 2 % Ausschüttung. Die ETFs legen 2026 um 6 % zu, es geht um den Freistellungsauftrag für 2027, und Kirchensteuer fällt keine an.
| Posten | Ertrag | Steuerpflichtig | Auftrag Single | Auftrag Ehepaar |
|---|---|---|---|---|
| Bank A: Zinsen | 625,00 € | 625,00 € | 625 € | 625 € |
| Broker B: Vorabpauschale Thesaurierer | 896,00 € | 627,20 € | 375 € | 1.375 € |
| Broker B: Ausschüttung | 200,00 € | 140,00 € | ||
| Broker B: Vorabpauschale Ausschütter | 24,00 € | 16,80 € | ||
| Summe | 1.745,00 € | 1.409,00 € | 1.000 € | 2.000 € |
| Abgeltungsteuer | 107,87 € | 0,00 € |
Beim Thesaurierer liegt der Basisertrag bei 40.000 € × 3,20 % × 0,7 = 896 €. Beim Ausschütter sind es 224 €. Davon hat er 200 € schon ausgeschüttet, also bleiben 24 € Vorabpauschale. Als Single liegst du damit 409 € über dem Freibetrag und zahlst 107,87 € Steuer. Klingt erst mal viel, ohne Freistellungsauftrag wären es aber 371,62 €. Als Ehepaar kommt ihr komplett ohne Steuer weg und habt noch 591 € Puffer, den ihr beim Depot lasst.
Vorabpauschale und Teilfreistellung bei ETFs
Thesaurierende Fonds schütten nichts aus, und trotzdem versteuerst du jedes Jahr einen Mindestertrag, die Vorabpauschale nach § 18 InvStG. Sie gilt am ersten Werktag des Folgejahres als zugeflossen. Für dich heißt das: Die Vorabpauschale für 2026 verrechnet deine Bank Anfang Januar 2027 mit dem Freistellungsauftrag für 2027. Steigt der Fonds im Jahr weniger als der Basisertrag, zählt nur der tatsächliche Wertzuwachs, und nach einem Verlustjahr fällt gar keine Vorabpauschale an. Hast du erst im Laufe des Jahres gekauft, sinkt sie um ein Zwölftel für jeden vollen Monat vor dem Kauf. Einzelne Positionen rechnest du am besten mit dem Vorabpauschale-Rechner genauer nach.
| Jahr der Vorabpauschale | Basiszins | Basisertrag je 10.000 € | Steuerpflichtig bei Aktien-ETF | Fällig |
|---|---|---|---|---|
| 2024 | 2,29 % | 160,30 € | 112,21 € | Januar 2025 |
| 2025 | 2,53 % | 177,10 € | 123,97 € | Januar 2026 |
| 2026 | 3,20 % | 224,00 € | 156,80 € | Januar 2027 |
Etwas Entlastung bringt die Teilfreistellung nach § 20 InvStG. Sie gilt für Ausschüttungen, Vorabpauschale und Verkaufsgewinne. Bei Aktienfonds mit mehr als der Hälfte Aktien bleiben 30 % steuerfrei, bei Mischfonds mit mindestens einem Viertel Aktien 15 %. Zinsen vom Tagesgeld und Festgeld zählen dagegen voll, da gibt es keinen Abschlag.
Niedriger Steuersatz? Günstigerprüfung und NV-Bescheinigung
Liegt dein persönlicher Steuersatz unter 25 %, lohnt sich die Günstigerprüfung nach § 32d Abs. 6 EStG. Du beantragst sie in der Steuererklärung mit der Anlage KAP. Das Finanzamt besteuert deine Kapitalerträge dann mit deinem normalen Tarif und erstattet dir die zu viel gezahlte Abgeltungsteuer samt Soli. Der Antrag gilt immer für alle Kapitalerträge des Jahres, bei Ehepaaren für beide.
Noch einen Schritt weiter geht die Nichtveranlagungsbescheinigung. Bleibt dein zu versteuerndes Einkommen samt Kapitalerträgen unter dem Grundfreibetrag von 12.348 € (2026, für 2027 laut Regierungsentwurf 12.564 €), stellt dir das Finanzamt auf Antrag eine NV-Bescheinigung aus. Die Bank zieht dann auch über den Sparerpauschbetrag hinaus keine Abgeltungsteuer ab. Ohne andere Einkünfte bleiben so mehr als 13.000 € Kapitalerträge im Jahr steuerfrei. Die Bescheinigung gilt höchstens drei Jahre und endet immer am 31. Dezember. Interessant ist das vor allem für Studierende, Kinder mit eigenem Vermögen und Rentner mit kleiner Rente.
Fünf Tipps, damit kein Freibetrag verfällt
- Schau dir den Freistellungsauftrag für das neue Jahr im Dezember an, also vor dem 1. Januar, damit er schon die Vorabpauschale abdeckt. Senken kannst du ihn später nur bis auf den Betrag, den die Bank im Jahr schon verbraucht hat.
- Den Puffer bekommt das Depot. Zinsen kannst du ausrechnen, Ausschüttungen und Kursgewinne nicht, also gibst du dem Depot den Rest, der nach den Zinskonten übrig bleibt.
- Räum alte Konten auf. Ein Freistellungsauftrag bei einer Bank, bei der du kein Geld mehr hast, blockiert nur Freibetrag. Setz ihn auf 0 € und verteil neu.
- Lass etwas Guthaben auf dem Verrechnungskonto des Depots. Reicht der Freistellungsauftrag nicht für die Vorabpauschale, zieht die Bank die Steuer Anfang Januar genau von dort ein.
- Hat eine Bank Steuer abgezogen, obwohl anderswo Freibetrag übrig war, holst du dir das Geld mit der Anlage KAP zurück. Wie viel Freibetrag jede Bank verbraucht hat, steht in ihrer Jahressteuerbescheinigung.
Häufige Fragen zum Freistellungsauftrag
Wie verteile ich meinen Freistellungsauftrag auf mehrere Banken?
Muss ich den Freistellungsauftrag wegen der Vorabpauschale im Januar anpassen?
Was passiert, wenn ich meinen Freibetrag nicht ausschöpfe?
Wie viel Geld kann ich steuerfrei auf dem Tagesgeld anlegen?
- § 20 Abs. 9 EStG, Sparer-Pauschbetrag (Gesetze im Internet)
- § 44a EStG, Freistellungsauftrag und Nichtveranlagungsbescheinigung (Gesetze im Internet)
- § 32d EStG, Abgeltungsteuer, Kirchensteuer und Günstigerprüfung (Gesetze im Internet)
- § 18 InvStG, Vorabpauschale (Gesetze im Internet)
- § 20 InvStG, Teilfreistellung (Gesetze im Internet)
- § 3 SolzG, Solidaritätszuschlag auf die Kapitalertragsteuer (Gesetze im Internet)
- Bundesministerium der Finanzen, Basiszins zur Berechnung der Vorabpauschale zum 2. Januar 2026 (BMF-Schreiben vom 13.01.2026)
Fünf Minuten Arbeit, bis zu 280 € im Jahr gespart
Ich halte den Freistellungsauftrag für das einfachste Steuersparmodell, das es für Sparer gibt. Schöpfst du deine 1.000 € voll aus, sparst du bis zu 263,75 € Abgeltungsteuer im Jahr, mit Kirchensteuer fast 280 €. Ärgerlich ist es, wenn der Freibetrag noch bei der alten Hausbank liegt und das Depot beim Neobroker jeden Januar Steuer auf die Vorabpauschale zahlt.
Mein Tipp: Rechne einmal im Jahr nach, am besten im Dezember. Das dauert mit dem Rechner ja nur ein paar Minuten. Gerade jetzt lohnt es sich, denn mit dem Basiszins von 3,20 % fällt die Vorabpauschale im Januar 2027 so hoch aus wie lange nicht. Deck zuerst deine Zinsen ab, gib den Rest dem Depot und lösch Aufträge bei Banken, die du nicht mehr nutzt.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
