KfW-Förderung: Rechner für Hauskauf und Hausbau
Sag dem Rechner, was du vorhast, wie viele Kinder bei dir wohnen und was ihr verdient. Er prüft dann fünf KfW-Programme auf einmal, zeigt dir, welche passen und warum die anderen nicht, und rechnet aus, wie viel Zinsen du gegenüber einem reinen Bankkredit sparst.
 Von Florian Baumann Zuletzt aktualisiert am
KfW-Zinsen ansehen und anpassen (Stand 20.10.2026)
Effektivzinsen laut KfW-Konditionen. Für 124 und 261 nennt die KfW am 20.10.2026 eine Spanne von 4,56 bis 4,75 % und 3,05 bis 3,77 %, der Rechner nimmt jeweils den oberen Wert. Für Effizienzhaus 55 nennt die KfW 1,00 % effektiv bei 10 Jahren Laufzeit mit 2 tilgungsfreien Jahren (Pressemitteilung vom 19.06.2026), der Rechner nimmt diese Variante. Nennt dir deine Bank einen anderen Tageszins, trag ihn einfach hier ein.
Diese Programme hat der Rechner geprüft
Deine Finanzierung aus Bank und KfW
| Baustein | Betrag | Zins | Rate bis Jahr 1 | Rate danach | Restschuld nach 10 J. |
|---|---|---|---|---|---|
| KfW 300 | 170.000 € | 1,00 % | 141,67 € | 491,68 € | 130.463 € |
| Bankdarlehen | 245.000 € | 4,03 % | 1.231,13 € | 1.231,13 € | 184.778 € |
| Gesamt | 415.000 € | 1.372,79 € | 1.722,80 € | 315.241 € | |
| Nur Bankdarlehen | 415.000 € | 4,03 % | 2.085,38 € | 2.085,38 € | 312.991 € |
Kurz gesagt
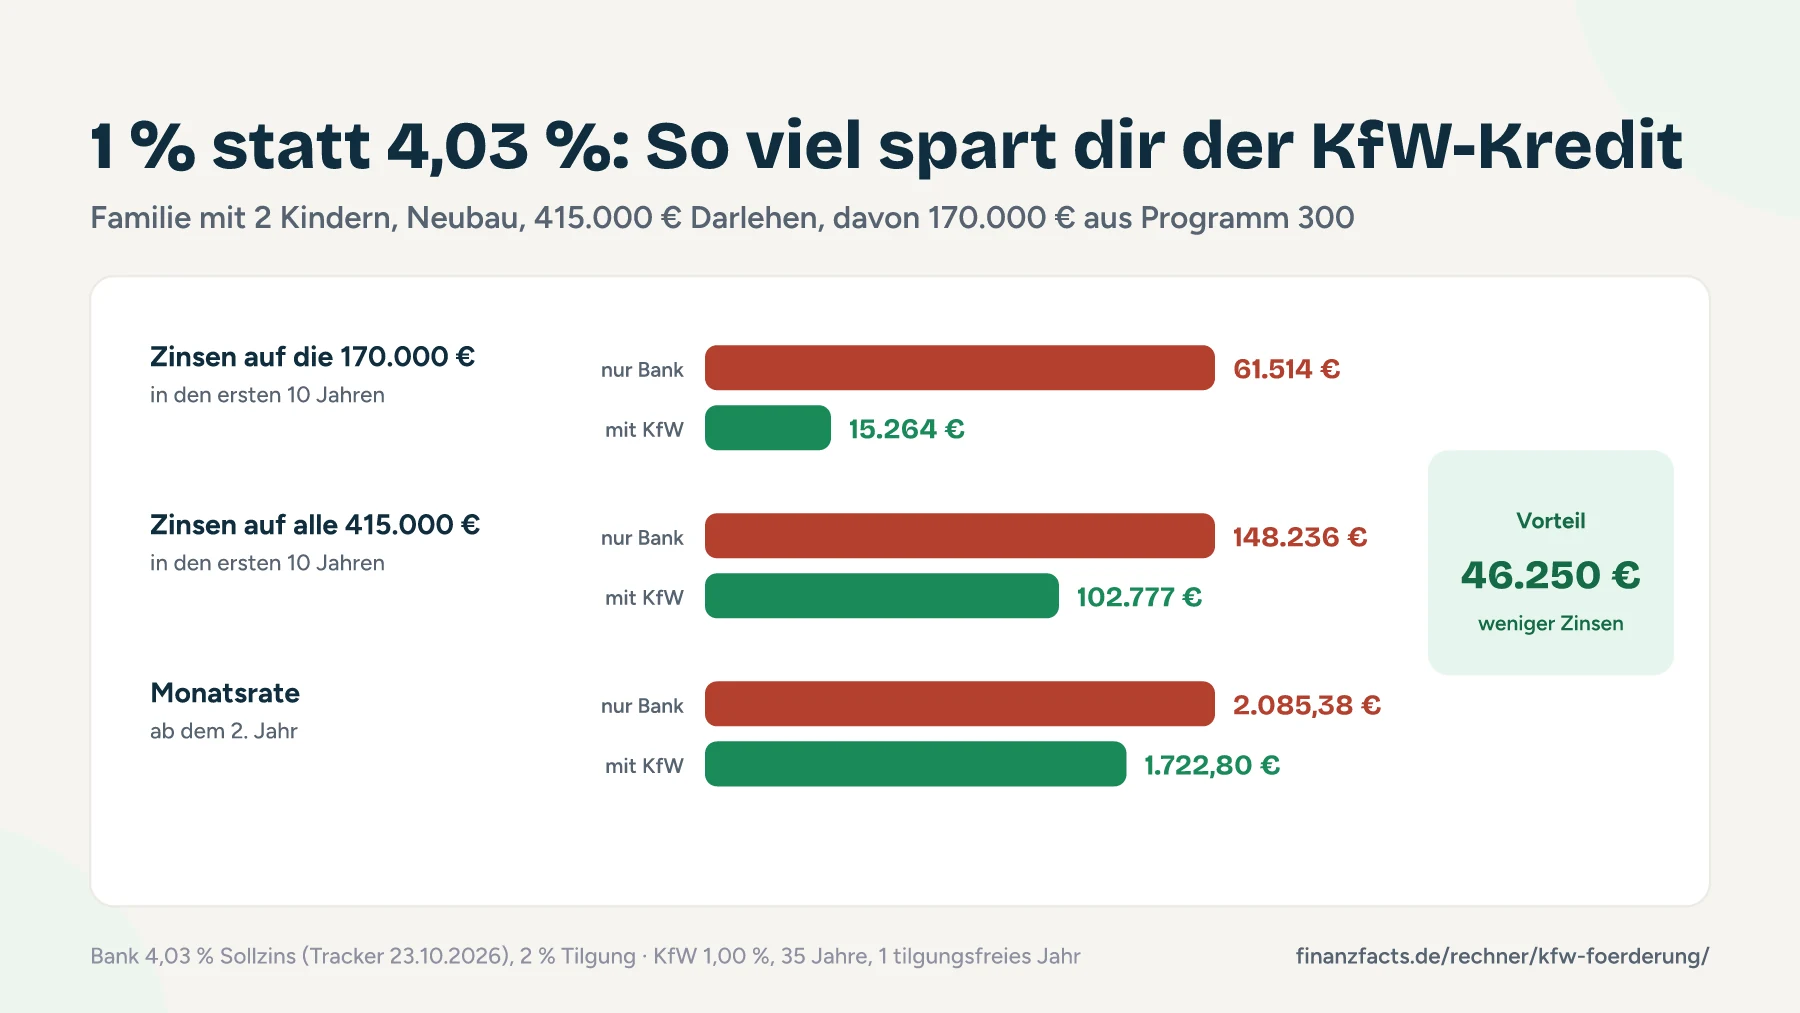
Baut eine Familie mit zwei Kindern und rund 80.000 € zu versteuerndem Einkommen ein Effizienzhaus 40 für 480.000 €, bekommt sie laut Rechner 170.000 € aus dem KfW-Programm 300 zu 1,00 % effektiv. Die übrigen 245.000 € kommen als Bankdarlehen zu 4,03 %, die Rate liegt ab Jahr 2 bei 1.722,80 € statt 2.085,38 € ohne KfW. In den ersten 10 Jahren zahlt die Familie damit 46.250 € weniger Zinsen.
Zur KfW gehst du nicht selbst, das läuft immer über die finanzierende Bank. Ein Vergleich über viele Banken zeigt dir den Zins für das Bankdarlehen, und in der Beratung klärst du gleich, ob die Bank 300, 308 oder 261 mit einreicht.
- Kostenlose und unverbindliche Anfrage
- Angebote mehrerer Banken für den Teil, den die KfW nicht abdeckt
So funktioniert die KfW-Förderung fürs Eigenheim
Welche Programme es gerade gibt, wer sie bekommt und was sie dir im Vergleich zu einem normalen Bankkredit bringen.
Fünf Programme, zwei Fragen: Neubau oder Altbau, Kinder oder nicht
Die KfW fördert selbst genutztes Wohneigentum über zinsgünstige Kredite. Der Bund zahlt bei den Familienprogrammen einen Teil der Zinsen, deshalb liegen 300 und 308 gerade bei 1,00 % effektiv für 35 Jahre Laufzeit. Das beste Bankangebot im Bauzinsen-Tracker liegt für 10 Jahre Zinsbindung bei 4,03 % Sollzins.
Welches Programm passt, hängt im Prinzip an zwei Fragen. Baust du neu oder kaufst du einen Altbau? Und wohnen Kinder unter 18 bei dir? Familien mit Neubau nehmen die 300, Familien mit Altbau der Energieklasse F, G oder H die 308. Wer ohne Kinder neu baut, landet bei der 297. Für die Sanierung eines Bestandsgebäudes zum Effizienzhaus gibt es die 261, und die 124 steht allen offen, die selbst einziehen.
| Programm | Für wen | Kredit bis | Zins effektiv |
|---|---|---|---|
| 300 Wohneigentum für Familien | Neubau, Kind unter 18, Einkommensgrenze | 270.000 € | ab 0,01 % |
| 308 Jung kauft Alt | Altbau F, G oder H, Kind, Einkommensgrenze | 180.000 € | ab 0,01 % |
| 297 Klimafreundlicher Neubau | Neubau ab Effizienzhaus 55, ohne Einkommensgrenze | 150.000 € | ab 1,00 % |
| 261 Sanierung Effizienzhaus | Bestand, Sanierung zum Effizienzhaus | 150.000 € | 3,05 bis 3,77 % |
| 124 Wohneigentumsprogramm | Alle, die selbst einziehen | 100.000 € | 4,56 bis 4,75 % |
Zinsen laut KfW-Konditionen, Stand 20.10.2026. Die Spanne hängt von Laufzeit und tilgungsfreien Jahren ab, 0,01 % gibt es bei 300 und 308 nur mit 10 Jahren Laufzeit. Bei 300 hängt der Höchstbetrag an Kinderzahl und Energiestandard, bei 297 und 261 gilt er je Wohnung.
Wie viel du verdienen darfst und wie viel Kredit du bekommst
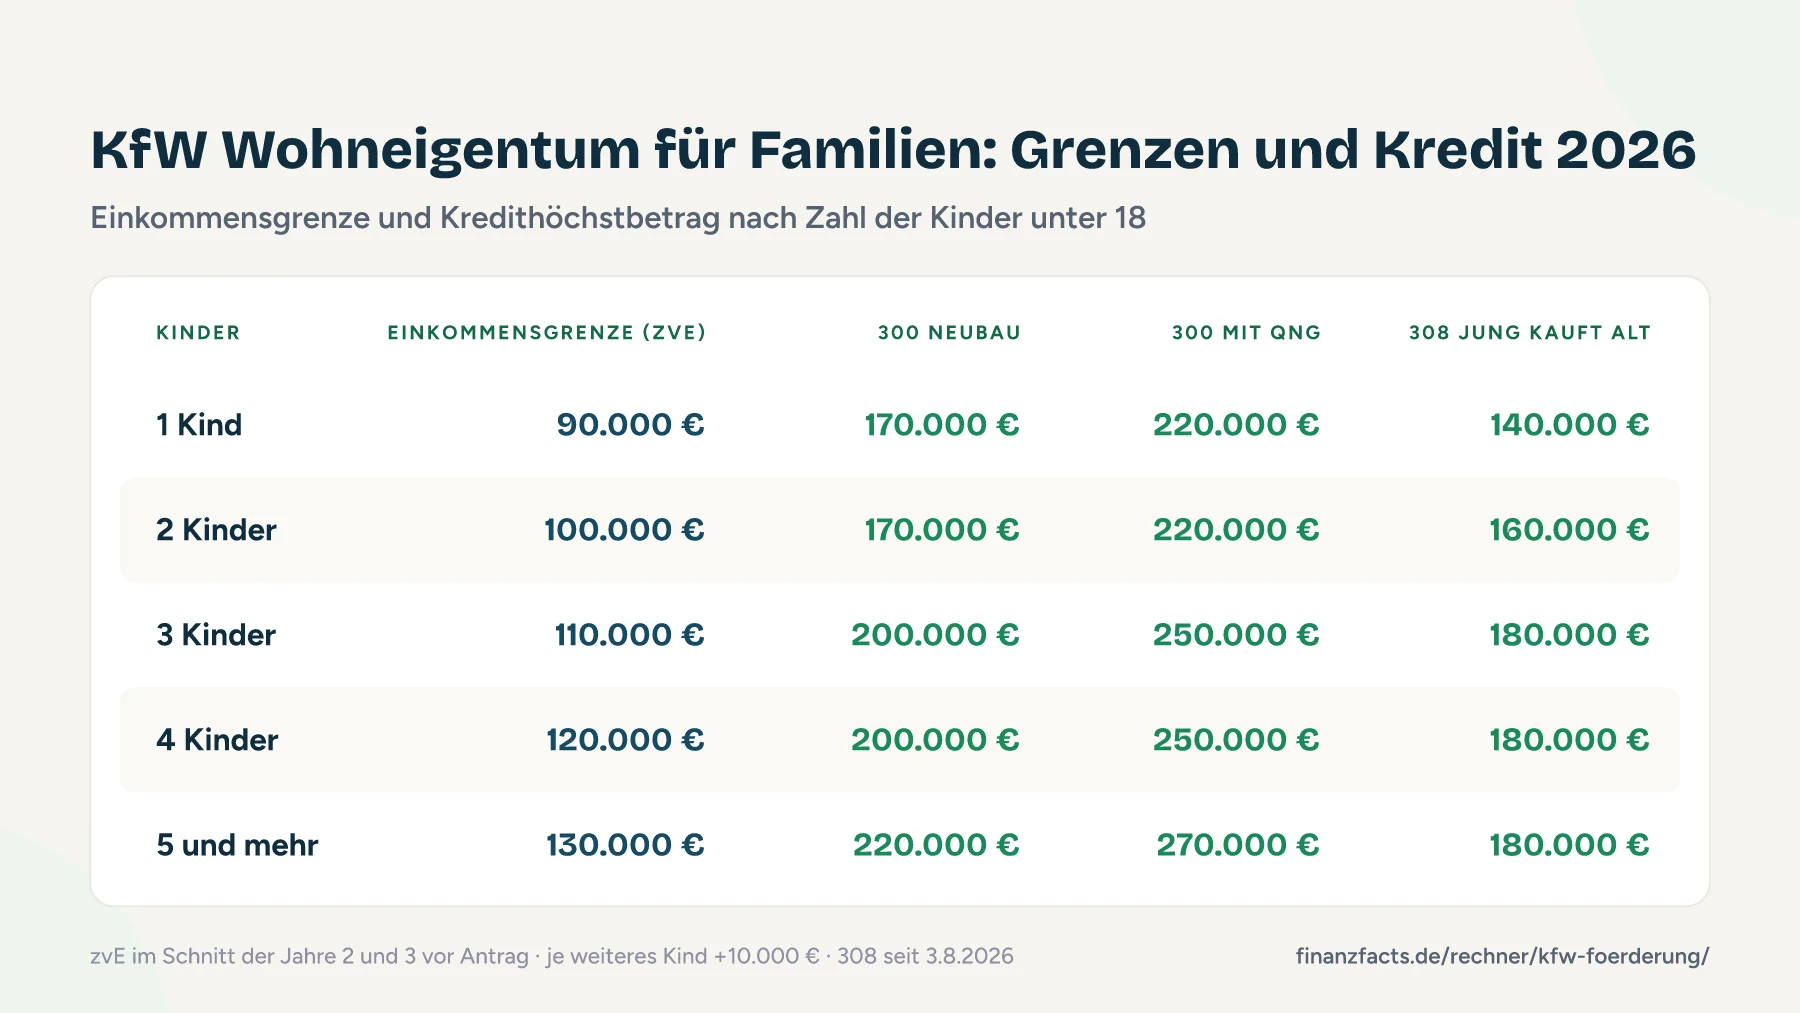
Für 300 und 308 gilt dieselbe Grenze: 90.000 € zu versteuerndes Haushaltseinkommen bei einem Kind, plus 10.000 € für jedes weitere. Die KfW rechnet mit dem Durchschnitt aus dem zweiten und dritten Jahr vor dem Antrag. Wer 2026 beantragt, legt also die Steuerbescheide für 2023 und 2024 vor. Das zu versteuernde Einkommen liegt deutlich unter dem Brutto, denn Werbungskosten, Vorsorgeaufwand und Freibeträge sind schon abgezogen. Ein Paar mit zusammen 110.000 € Brutto kommt so oft auf weniger als 90.000 €.
| Kinder | Einkommensgrenze | 300: Kredit ohne / mit QNG | 308: Kredit |
|---|---|---|---|
| 1 Kind | 90.000 € | 170.000 € / 220.000 € | 140.000 € |
| 2 Kinder | 100.000 € | 170.000 € / 220.000 € | 160.000 € |
| 3 Kinder | 110.000 € | 200.000 € / 250.000 € | 180.000 € |
| 4 Kinder | 120.000 € | 200.000 € / 250.000 € | 180.000 € |
| 5 Kinder | 130.000 € | 220.000 € / 270.000 € | 180.000 € |
Bei beiden Programmen darf im Haushalt noch kein Wohneigentum in Deutschland vorhanden sein, auch keine vermietete Wohnung. Wer schon Baukindergeld, 300 oder 308 bekommen hat, ist raus. Die 300 schließt für dieselbe Immobilie außerdem 297, 261 und 461 aus. Beim Altbau ist das anders: 308 und 261 darfst du kombinieren, das Merkblatt erlaubt für die Sanierung ausdrücklich Kredite und Zuschüsse aus der Bundesförderung für effiziente Gebäude. Die 308 ist auf den Kaufpreis begrenzt, die 300 auf die Baukosten ohne Grundstück. Die Beträge für 308 hat die KfW zum 3. August 2026 deutlich angehoben, vorher waren es 100.000 bis 150.000 €.
Wie der KfW-Förderrechner deinen Vorteil ermittelt
Zuerst prüft der Rechner für jedes Programm die Bedingungen. Die passenden nimmt er nach ihrem Zins sortiert in den Finanzierungsplan, jeweils bis zum Höchstbetrag und bis zu den Kosten, die das Programm fördert. Den Rest deckt das Bankdarlehen. Ein KfW-Kredit, der mehr kostet als dein Bankzins, fliegt raus, außer er bringt einen Tilgungszuschuss mit.
Rate in den tilgungsfreien Jahren = KfW-Kredit × Zins ÷ 12
Rate danach = Annuität über die restliche Laufzeit
Zinsvorteil = Zinsen zum Bankzins − Zinsen zum KfW-Zins, gleicher Tilgungsverlauf, 10 Jahre
Fördervorteil = Zinsvorteil + Tilgungszuschuss
Zinssätze als Dezimalzahl, also 1,00 % = 0,01. Den Effektivzins der KfW setzt der Rechner als Sollzins an, das macht nur wenige Hundertstel aus.
Den Vergleich rechnet er bewusst mit demselben Tilgungsverlauf. Der KfW-Kredit tilgt mit 35 Jahren Laufzeit langsamer als ein typisches Bankdarlehen mit 2 % Tilgung. Würde der Rechner einfach die Zinssummen vergleichen, wäre das schief. So aber zeigt er dir nur, was der niedrigere Zins wert ist.
Familie mit zwei Kindern baut für 480.000 €
Ein Paar mit zwei Kindern baut ein Effizienzhaus 40 mit Lebenszyklusanalyse. Haus und Grundstück kosten 480.000 €, davon 130.000 € fürs Grundstück, dazu kommen 25.000 € Nebenkosten. 90.000 € Eigenkapital sind da. Das zu versteuernde Einkommen lag 2023 bei 78.000 € und 2024 bei 82.000 €, im Schnitt also 80.000 €. Die Grenze liegt bei 100.000 €, das passt.
| Baustein | Betrag | Zins | Rate Jahr 1 | Rate danach |
|---|---|---|---|---|
| KfW 300 | 170.000 € | 1,00 % | 141,67 € | 491,68 € |
| Bankdarlehen | 245.000 € | 4,03 % | 1.231,13 € | 1.231,13 € |
| Gesamt | 415.000 € | 1.372,79 € | 1.722,80 € | |
| Zum Vergleich nur Bank | 415.000 € | 4,03 % | 2.085,38 € | 2.085,38 € |
In 10 Jahren zahlt die Familie für den KfW-Kredit 15.264 € Zinsen. Zum Bankzins wären es bei gleicher Tilgung 61.514 €, der Vorteil liegt also bei 46.250 €. Die 297 kommt nicht dazu, denn sie lässt sich für dieselbe Wohnung nicht mit der 300 kombinieren. Und die 124 lässt der Rechner weg, weil sie mit 4,75 % teurer ist als die Bank.
Rechne mal den Altbau dagegen. Eine Familie mit einem Kind kauft für 320.000 € ein Haus der Klasse G und saniert für 120.000 € auf Effizienzhaus 85 EE. Mit 308 über 140.000 € und 261 über 120.000 € kommt sie auf 40.941 € Vorteil in 10 Jahren. Saniert sie auf Effizienzhaus 55 EE, gibt es 5 % Tilgungszuschuss auf die 261, also 6.000 € mehr.
Was du vor dem Antrag klären solltest
- Unterschreib keinen Vertrag, bevor der Antrag bei der KfW liegt. Bei 300, 297 und 261 reicht dafür schon der Bauvertrag mit der Baufirma, bei 308 der Kaufvertrag beim Notar. Wer zu früh unterschreibt, verliert die Förderung. Wenn es schnell gehen muss, vereinbare im Vertrag, dass er erst mit der Förderzusage gilt.
- Hol dir die Steuerbescheide der beiden Jahre, auf die die KfW schaut, schon vor dem Bankgespräch, denn ohne sie prüft niemand die Einkommensgrenze.
- Bei 300, 297 und 261 brauchst du einen Energieeffizienz-Experten aus der Expertenliste des Bundes, bei 308 ebenfalls, sobald du zum Effizienzhaus sanierst. Für Einzelmaßnahmen bei 308 reicht in der Regel die Fachunternehmererklärung des Handwerksbetriebs. Plan die Kosten des Experten ein, bei 261 gibt es dafür einen Zuschuss.
- Sondertilgungen sind bei KfW-Krediten in der Zinsbindung nicht drin. Wenn du Bonus oder Erbe schneller in den Kredit stecken willst, vereinbare das Sondertilgungsrecht beim Bankdarlehen.
- Rechne die Nebenkosten vorher sauber durch, etwa mit dem Grunderwerbsteuer-Rechner. Die KfW finanziert sie bei 300 und 297 nicht mit.
Antrag, Bereitstellungszins und was sich gerade ändert
Wichtig ist die Reihenfolge. Bei 300, 297 und 261 beginnt das Vorhaben schon, wenn du den Bau-, Liefer- oder Leistungsvertrag unterschreibst, beim Ersterwerb und bei 308 mit dem notariellen Kaufvertrag. Liegt der Antrag dann noch nicht bei der KfW, ist die Förderung verloren. Ein Vertrag unter der aufschiebenden Bedingung der Förderzusage ist erlaubt. Nur bei 124 zählt beim Bau erst der Baubeginn vor Ort.
Den Antrag stellt immer deine Bank bei der KfW. Nach der Zusage hast du 12 Monate Zeit, das Geld abzurufen. Ab dem 13. Monat zahlst du auf den nicht abgerufenen Betrag 0,15 % Bereitstellungsprovision pro Monat. Beim Neubau lohnt es sich also, den Abruf eng am Baufortschritt zu planen.
Nach 10 Jahren endet die Zinsverbilligung. Für die Restschuld bekommst du von der KfW ein Anschlussangebot zum Marktzins, oder du löst den Kredit ab. Bei 35 Jahren Laufzeit steht nach 10 Jahren noch der größte Teil offen, das solltest du einplanen.
Häufige Fragen zur KfW-Förderung
Wie hoch darf mein Einkommen für die KfW-Förderung sein?
Wie funktioniert der KfW-Förderung-Rechner?
Kann ich mehrere KfW-Kredite kombinieren?
Wann muss ich den KfW-Kredit beantragen?
- KfW, Merkblatt Kredit 300 Wohneigentum für Familien, Neubau (Stand 12/2025)
- KfW, Merkblatt Kredit 308 Jung kauft Alt (Stand 08/2026)
- KfW, Pressemitteilung vom 30. Juli 2026: Bessere Förderung für Familien beim Kauf sanierungsbedürftiger Häuser
- KfW, Merkblatt Kredit 297/298 Klimafreundlicher Neubau Wohngebäude (Stand 07/2026)
- KfW, Pressemitteilung vom 19. Juni 2026: Förderung für Effizienzhaus-55-Neubauten verlängert
- Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen, Pressemitteilung vom 9. Oktober 2026: EH55-Plus-Förderung, Bund stockt Mittel auf
- KfW, Merkblatt Kredit 296 Klimafreundlicher Neubau im Niedrigpreissegment (Stand 06/2026)
- KfW, Merkblatt Wohneigentumsprogramm 124
- KfW, Merkblatt Kredit 261 BEG Wohngebäude Kredit Effizienzhaus (Stand 09/2026)
- Deutscher Bundestag, hib 657/2026 vom 24. August 2026: Haushaltsentwurf 2027 für das Bauministerium
Für Familien ist die KfW gerade fast geschenktes Geld
1,00 % statt gut 4 % bei der Bank, das sind bei 170.000 € Kredit über 46.000 € weniger Zinsen in 10 Jahren. Wer Kinder hat und unter der Einkommensgrenze liegt, sollte 300 oder 308 auf jeden Fall mitnehmen. Ohne Kinder sieht es nüchterner aus: Die 124 ist im Moment teurer als ein gutes Bankangebot.
Mein Tipp: Kläre die Förderung, bevor du einen Vertrag unterschreibst, und frag die Bank direkt, ob sie den KfW-Kredit einreicht. Beim Altbau würde ich die Sanierung gleich mitplanen, denn im Beispiel oben decken 308 und 261 zusammen zwei Drittel des Kredits. Was du dir insgesamt leisten kannst, rechnest du am besten vorher mit dem Leistbarkeits-Rechner aus.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
