Rentenabschlag berechnen und ausgleichen
Du überlegst, früher in Rente zu gehen? Der Rechner zeigt dir, wie viel Rente dich das kostet, ab welchem Alter sich das Warten gelohnt hätte und was du für den Ausgleich per Sonderzahlung hinlegst. Und er rechnet gleich mit, ob dasselbe Geld in einem ETF-Entnahmeplan mehr bringt.
 Von Florian Baumann Zuletzt aktualisiert am
Abschlag und Break-even
Ausgleichszahlung nach § 187a SGB VI
Früher starten oder warten: Summe der Bruttorenten
| Bis zum Alter | Früher Start | Warten bis ohne Abschlag | Unterschied |
|---|---|---|---|
| 70 Jahre | 137.457 € | 71.554 € | +65.903 € |
| 75 Jahre | 247.984 € | 200.674 € | +47.310 € |
| 80 Jahre | 370.015 € | 343.234 € | +26.781 € |
| 85 Jahre | 504.747 € | 500.631 € | +4.116 € |
| 90 Jahre | 653.502 € | 674.411 € | −20.908 € |
| 95 Jahre | 817.740 € | 866.277 € | −48.537 € |
Ausgleichszahlung oder ETF-Entnahmeplan
| Vergleich | Ausgleich | ETF-Entnahmeplan |
|---|---|---|
| Dein Einsatz nach Steuererstattung | 50.309 € | 50.309 € |
| Monatlich zu Beginn vor Abgaben | 259,20 € | 284,79 € |
| Monatlich zu Beginn nach Abgaben | 181,83 € | 265,05 € |
| Summe bis zum Alter 82 J. 6 M. nach Abgaben | 51.426 € | 74.963 € |
| Wenn du länger lebst | Rente läuft weiter | Depot ist leer |
| Wenn du früher stirbst | kein Kapital übrig | Restdepot vererbbar |
Kurz gesagt
Gehst du mit Jahrgang 1964 und 1.800 € Regelaltersrente schon mit 63 statt mit 67 in Rente, kürzt die Rentenversicherung laut Rechner 48 Monate mal 0,3 %, also 14,4 %. Du bekommst dann 1.540,80 € brutto, das sind 259,20 € weniger im Monat, und zwar lebenslang. Das Warten hätte sich erst ab einem Alter von 85 Jahren und 11 Monaten gelohnt, den Abschlag voll auszugleichen kostet 68.804 €.
Für den ETF-Weg brauchst du ein günstiges Depot, in dem Sparplan und Entnahmeplan laufen.
- Sparplan und Entnahmeplan laufen im selben Depot
- Das Geld bleibt verfügbar und lässt sich vererben
- Die Ausgleichszahlung setzt du in der Steuererklärung als Altersvorsorge ab
So funktioniert der Rentenabschlag
Es geht um die Altersgrenze deines Jahrgangs, die 0,3 % pro Monat und den Preis eines Entgeltpunkts. Am Ende steht die Frage, ob sich der Ausgleich für dich rechnet.
0,3 % pro Monat, und zwar bis zum Lebensende
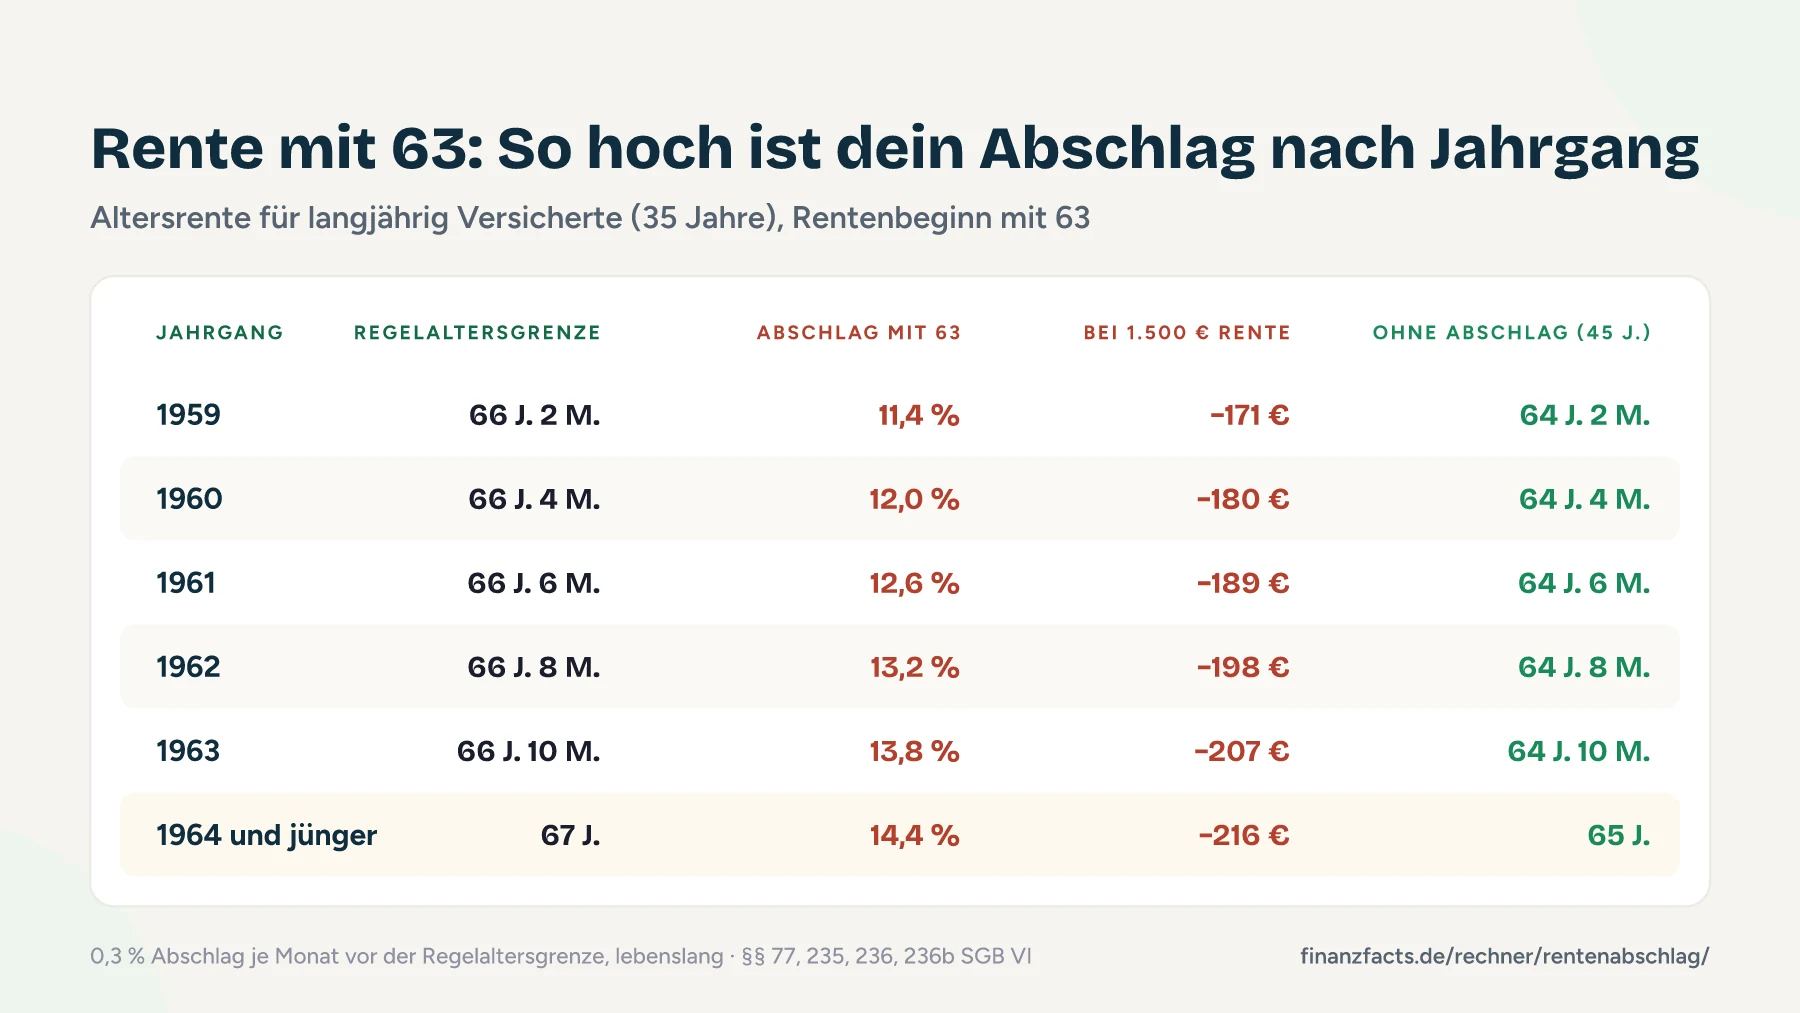
Gehst du vor deiner abschlagsfreien Altersgrenze in Rente, kürzt die Rentenversicherung deinen Zugangsfaktor um 0,003 pro Monat (§ 77 SGB VI). Das gilt für die ganze Rentenzeit. Viele vergessen dabei, dass die Kürzung auch für eine spätere Witwen- oder Witwerrente gilt. Der übliche Weg ist die Altersrente für langjährig Versicherte, die mit 35 Versicherungsjahren frühestens mit 63 startet. Ab Jahrgang 1964 liegt die abschlagsfreie Grenze bei 67, ein Start mit 63 kostet dich damit 48 Monate oder 14,4 %.
Zwei Gruppen kommen günstiger weg. Wer 45 Jahre zusammenbekommt, geht als besonders langjährig Versicherter ab Jahrgang 1964 mit 65 ohne Abschlag (§ 38 SGB VI). Früher mit Abschlag geht diese Rente allerdings nicht. Vor 65 bleibt dir nur die Rente für langjährig Versicherte, und zwar mit vollem Abschlag. Schwerbehinderte Menschen mit einem Grad der Behinderung ab 50 gehen ab Jahrgang 1964 mit 65 abschlagsfrei, frühestens mit 62 und dann mit höchstens 10,8 % Abschlag (§ 37 SGB VI). Seit 2023 darfst du übrigens neben jeder vorgezogenen Altersrente unbegrenzt hinzuverdienen. Wann du welche Grenze erreichst, siehst du auch im Renteneintrittsalter-Rechner.
Vom Zugangsfaktor zum Ausgleichsbetrag
Rente mit Abschlag = Entgeltpunkte × Zugangsfaktor × 42,52 €
Abschlag pro Monat = Entgeltpunkte × (1 − Zugangsfaktor) × 42,52 €
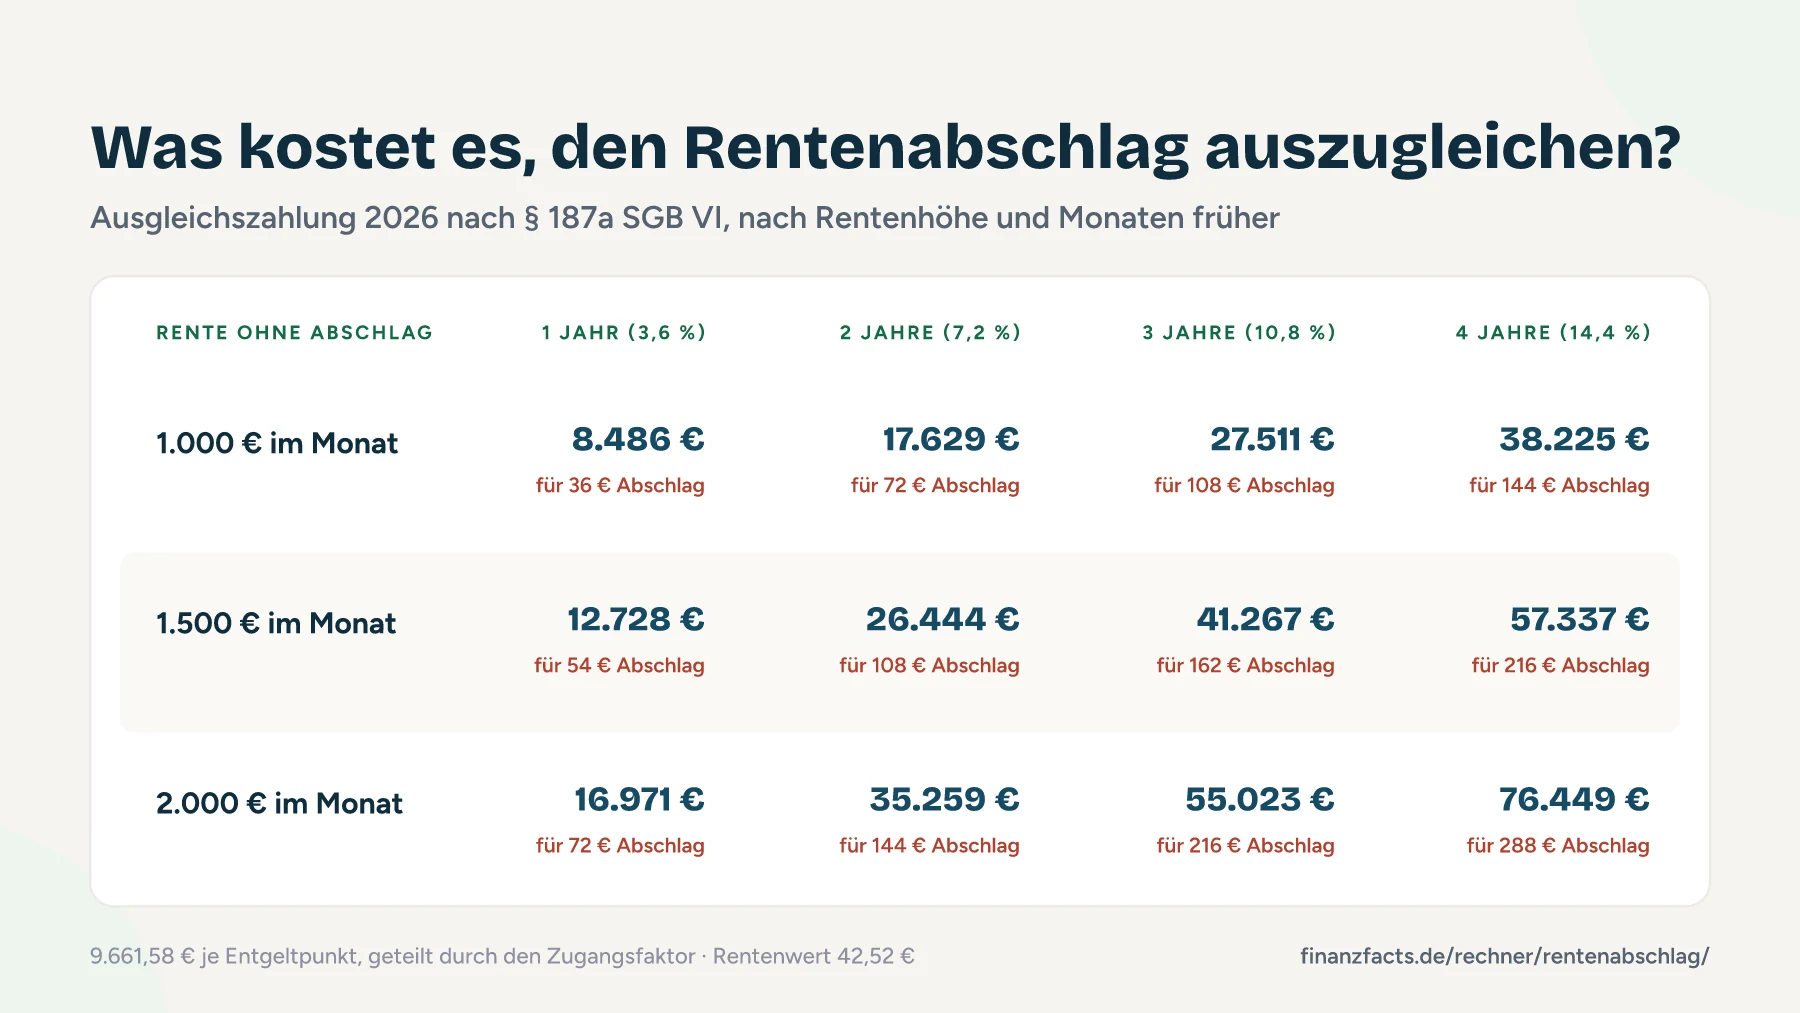
Preis je Entgeltpunkt 2026 = 51.944 € × 18,6 % = 9.661,58 €
Ausgleichsbetrag = Entgeltpunkte × (1 − Zugangsfaktor) ÷ Zugangsfaktor × 9.661,58 €
Break-even-Alter = Alter, ab dem die Summe der späteren Rente die Summe der früheren einholt
51.944 € ist das vorläufige Durchschnittsentgelt 2026, 18,6 % der Beitragssatz. Es zählen immer die Werte im Jahr der Zahlung (§ 187 Abs. 3 und § 187a Abs. 3 SGB VI). Für 2027 sieht die Rechengrößenverordnung, die das Kabinett beschlossen hat, 53.452 € vor. Zustimmen muss noch der Bundesrat. Bleibt der Beitragssatz bei 18,6 %, kostet ein Entgeltpunkt dann rund 9.942 €, nur steht der Beitragssatz 2027 noch nicht fest.
Rechne das mal an einem Beispiel durch. Deine Renteninformation nennt 1.800 € Regelaltersrente, das sind 1.800 ÷ 42,52 = 42,33 Entgeltpunkte. Du bist 1964 geboren und startest mit 63, also sinkt der Zugangsfaktor auf 0,856 und deine Rente auf 1.540,80 €. Durch den Abschlag fehlen dir 42,33 × 0,144 = 6,10 Entgeltpunkte. Um sie auszugleichen, zahlst du 6,10 ÷ 0,856 × 9.661,58 € und kommst auf rund 68.800 €. Im Prinzip kaufst du dir Rentenpunkte zurück, nur eben zu einem Preis, der den Abschlag schon einrechnet.
Die Formel trifft die Beispiele der Deutschen Rentenversicherung genau. Mit den Werten von 2025 kommen für 1.000 € Rente und zwei Jahre Abschlag 18.532 € heraus, die Rentenversicherung nennt rund 18.500 €.
Drei Fälle durchgerechnet
Für alle drei Fälle gilt das Gleiche: Regelaltersrente laut Renteninformation, kein Gehalt eingerechnet, 2 % Rentenanpassung, Lebenserwartung laut Sterbetafel 2023/2025, voller Ausgleich auf zwei Jahre verteilt mit 30 % Steuerersparnis, 20 % Steuersatz im Ruhestand, kinderlos, ETF mit 5 % Rendite.
| Fall | Rente mit Abschlag | Break-even | Ausgleich | Rendite | ETF statt Ausgleich |
|---|---|---|---|---|---|
| Mann, 1964, 1.800 €, Start mit 63 | 1.540,80 € | 85 J. 11 M. | 68.804 € | 0,2 % | 265 € statt 182 € |
| Frau, 1964, 1.800 €, Start mit 63 | 1.540,80 € | 85 J. 11 M. | 68.804 € | 1,8 % | 235 € statt 182 € |
| Mann, 1966, schwerbehindert, 1.500 €, Start mit 62 | 1.338,00 € | 84 J. 9 M. | 41.267 € | 1,4 % | 148 € statt 113 € |
Trotz Abschlag kann sich der frühe Start rechnen. Wer mit 63 statt 67 geht, bekommt bis zur Regelaltersgrenze schon rund 76.000 € Rente, und dieses Polster holt das Warten mit der höheren Rente erst mit fast 86 ein. Beim Ausgleich sieht es anders aus. Bei durchschnittlicher Lebenserwartung bringt er kaum Rendite, denn von der höheren Rente gehen noch Kranken- und Pflegeversicherung und Steuer ab. Dafür zahlt er, solange du lebst, auch mit 95.
Bevor du die Ausgleichszahlung überweist
- Ab 50 kannst du mit dem Formular V0210 die Rentenauskunft zum Ausgleich beantragen. Sie nennt dir den höchstmöglichen Betrag für deinen geplanten Rentenbeginn, und zahlst du innerhalb von drei Monaten, gilt der Preis aus der Auskunft.
- Du musst nicht alles auf einmal zahlen. Einmal- und Teilzahlungen sind erlaubt, mehrere auch im selben Jahr, und ein Teilbetrag gleicht den Abschlag anteilig aus. Jede Zahlung kostet aber den Preis ihres Zahlungsjahres, außer du zahlst innerhalb von drei Monaten nach der Auskunft.
- Plan die Steuer gleich mit ein. 2026 setzt du bis zu 30.826 € Altersvorsorgebeiträge ab, deine Pflichtbeiträge mit Arbeitgeberanteil zählen dabei mit. Für 2027 ergäbe sich bei unverändertem knappschaftlichem Beitragssatz von 24,7 % eine Grenze von rund 32.308 €, nur stehen die Beitragssätze 2027 noch nicht fest. Verteilst du die Zahlung auf mehrere Jahre, nutzt du den Höchstbetrag mehrfach und sparst entsprechend mehr.
- Vor einem Planwechsel musst du keine Angst haben. Gehst du doch später in Rente, bekommst du das Geld zwar nicht zurück, aber die Beiträge erhöhen dann deine Rente.
- Schau dir auch an, ob länger arbeiten für dich infrage kommt. Ab der Regelaltersgrenze bleiben mit der Aktivrente bis zu 2.000 € Arbeitslohn im Monat steuerfrei. Was das bei dir bringt, rechnest du mit dem Aktivrente-Rechner nach.
Altersgrenzen der Jahrgänge 1959 bis 1970
| Geburtsjahr | Regelaltersgrenze | Abschlag mit 63 | 45 Jahre ohne Abschlag | Schwerbehindert ohne Abschlag | Schwerbehindert frühestens |
|---|---|---|---|---|---|
| 1959 | 66 J. 2 M. | 11,4 % | 64 J. 2 M. | 64 J. 2 M. | 61 J. 2 M. |
| 1960 | 66 J. 4 M. | 12,0 % | 64 J. 4 M. | 64 J. 4 M. | 61 J. 4 M. |
| 1961 | 66 J. 6 M. | 12,6 % | 64 J. 6 M. | 64 J. 6 M. | 61 J. 6 M. |
| 1962 | 66 J. 8 M. | 13,2 % | 64 J. 8 M. | 64 J. 8 M. | 61 J. 8 M. |
| 1963 | 66 J. 10 M. | 13,8 % | 64 J. 10 M. | 64 J. 10 M. | 61 J. 10 M. |
| 1964 bis 1970 | 67 J. | 14,4 % | 65 J. | 65 J. | 62 J. |
Die Werte stammen aus § 235, § 236, § 236a und § 236b SGB VI, ab Jahrgang 1964 gelten die Endwerte aus § 35 bis § 38 SGB VI. Für schwerbehinderte Menschen gibt es noch Sonderregeln für Altfälle, die bildet der Rechner nicht ab. Deine persönliche Grenze rechnest du mit dem Renteneintrittsalter-Rechner nach.
Häufige Fragen zum Rentenabschlag
Wie hoch ist der Abschlag bei der Rente mit 63?
Lohnt sich eine Ausgleichszahlung für den Rentenabschlag?
Bekomme ich die Ausgleichszahlung zurück, wenn ich doch später in Rente gehe?
Kann ich die Ausgleichszahlung von der Steuer absetzen?
- § 77 SGB VI, Zugangsfaktor mit 0,3 % Abschlag je Monat (Gesetze im Internet)
- § 235 SGB VI, Regelaltersgrenze nach Jahrgang (Gesetze im Internet)
- § 236 SGB VI, Altersrente für langjährig Versicherte, Jahrgänge vor 1964 (Gesetze im Internet)
- § 236a SGB VI, Altersrente für schwerbehinderte Menschen, Jahrgänge vor 1964 (Gesetze im Internet)
- § 236b SGB VI, Altersrente für besonders langjährig Versicherte, Jahrgänge vor 1964 (Gesetze im Internet)
- § 187a SGB VI, Zahlung von Beiträgen bei vorzeitiger Inanspruchnahme einer Rente wegen Alters (Gesetze im Internet)
- Deutsche Rentenversicherung, Rentenabschläge mit Sonderzahlungen ausgleichen
- Sozialversicherungsrechengrößen-Verordnung 2026, vorläufiges Durchschnittsentgelt (Gesetze im Internet)
- Deutsche Rentenversicherung, Rentenanpassung 2026: aktueller Rentenwert 42,52 €
- § 10 EStG, Altersvorsorgeaufwendungen und Höchstbetrag (Gesetze im Internet)
- Statistisches Bundesamt, Sterbetafel 2023/2025
- Deutsche Rentenversicherung, Altersrente: unbegrenzt hinzuverdienen
- Bundesregierung, Fragen und Antworten zum Bericht der Alterssicherungskommission
Früher gehen kostet weniger, als die 14,4 % vermuten lassen
Die 14,4 % klingen erst mal heftig. Rechnest du nach, sieht es anders aus. Wer mit 63 statt 67 geht, hat vier Jahre Rente schon bekommen, und die holt der spätere Starter erst mit Mitte 80 ein. Richtig ins Geld geht es erst, wenn du dafür auch früher aufhörst zu arbeiten. Dann fehlen dir zusätzlich Beiträge. Trag deshalb dein Gehalt ein, damit du beide Effekte getrennt siehst.
Den Ausgleich sehe ich als Versicherung gegen ein langes Leben, nicht als Geldanlage. Bei durchschnittlicher Lebenserwartung liegt seine Rendite nach Abgaben in meinen Beispielen zwischen 0 und 2 % im Jahr. Ein ETF-Entnahmeplan holt aus dem gleichen Geld meist mehr im Monat heraus, dafür trägst du das Kursrisiko. Mein Tipp: Bist du gesund, erreichen in deiner Familie viele ein hohes Alter und kannst du den Höchstbetrag über zwei oder drei Jahre nutzen, dann halte ich einen Teilausgleich für eine gute Ergänzung zum Depot.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
