Erbschaftsteuer- und Schenkungsteuerrechner
Wähl aus, ob du erbst oder etwas geschenkt bekommst, und von wem. Mehr braucht der Rechner im Prinzip nicht. Er ermittelt Steuerklasse, Freibeträge und Steuer nach dem Erbschaftsteuergesetz, rechnet Schenkungen der letzten 10 Jahre mit ein und zeigt dir gleich, wie viel alle 10 Jahre steuerfrei bleibt.
 Von Florian Baumann Zuletzt aktualisiert am
Dein Rechenweg
| Posten | Betrag |
|---|---|
| Gesamtwert des Erwerbs | 630.000 € |
| Hausrat und Gegenstände, steuerfrei (§ 13) | − 30.000 € |
| Erbfallkostenpauschale | − 15.000 € |
| Bereicherung | 585.000 € |
| Persönlicher Freibetrag (§ 16) | − 400.000 € |
| Steuerpflichtiger Erwerb, abgerundet | 185.000 € |
| Steuer mit 11 % | 20.350 € |
| Erbschaftsteuer | 20.350 € |
So viel kannst du alle 10 Jahre steuerfrei schenken
| Zeitpunkt der Schenkung | Steuerfrei | Zusammen |
|---|---|---|
| Heute | 400.000 € | 400.000 € |
| Nach 10 Jahren und 1 Tag | 400.000 € | 800.000 € |
| Nach 20 Jahren und 2 Tagen | 400.000 € | 1.200.000 € |
| Nach 30 Jahren und 3 Tagen | 400.000 € | 1.600.000 € |
Beziehung: Kind oder Stiefkind, Steuerklasse I bei Schenkungen. Der Freibetrag gilt je Schenker, also für jede Person einzeln. Schenken beide Eltern oder beide Großeltern, verdoppelt sich die Summe.
Kurz gesagt
Erbt ein Kind allein 600.000 € Vermögen plus 30.000 € Hausrat und Gegenstände, fallen laut Rechner 20.350 € Erbschaftsteuer an. Nach dem Freibetrag von 400.000 €, der Befreiung für den Hausrat und der Erbfallkostenpauschale von 15.000 € bleiben 185.000 € steuerpflichtig, darauf gilt in Steuerklasse I ein Satz von 11 %. Vom Gesamtwert von 630.000 € bleiben dem Kind damit 609.650 €.
Das Junior-Depot läuft auf den Namen des Kindes, und bis zum 18. Geburtstag verwalten es die Eltern. Die Erträge gehören dem Kind, deshalb bleiben sie bis zu seinem Sparerpauschbetrag von 1.000 € im Jahr steuerfrei, mit Nichtveranlagungsbescheinigung oft noch deutlich mehr.
- Depot auf den Namen des Kindes
- ETF-Sparplan schon mit kleinen Beträgen
- Mit 18 verfügt das Kind selbst über das Geld
Nach einem Erbfall musst du nichts überstürzen. Park das Geld erst mal auf dem Tagesgeldkonto, dann hast du Zeit. Den Teil, den du in den nächsten Jahren nicht brauchst, würde ich breit gestreut in ETFs anlegen, auf einmal oder verteilt über einige Monate.
- Depot mit kostenlosen ETF-Sparplänen
- Niedrige Ordergebühren auch bei großen Einmalanlagen
- Geerbte Wertpapiere per Depotübertrag übernehmen
So funktionieren Erbschaftsteuer und Schenkungsteuer
Wie das Finanzamt aus einem Erbe oder einer Schenkung die Steuer ermittelt, und warum es sich lohnt, die Freibeträge alle 10 Jahre neu zu nutzen.
Die Verwandtschaft entscheidet über Freibetrag und Steuerklasse
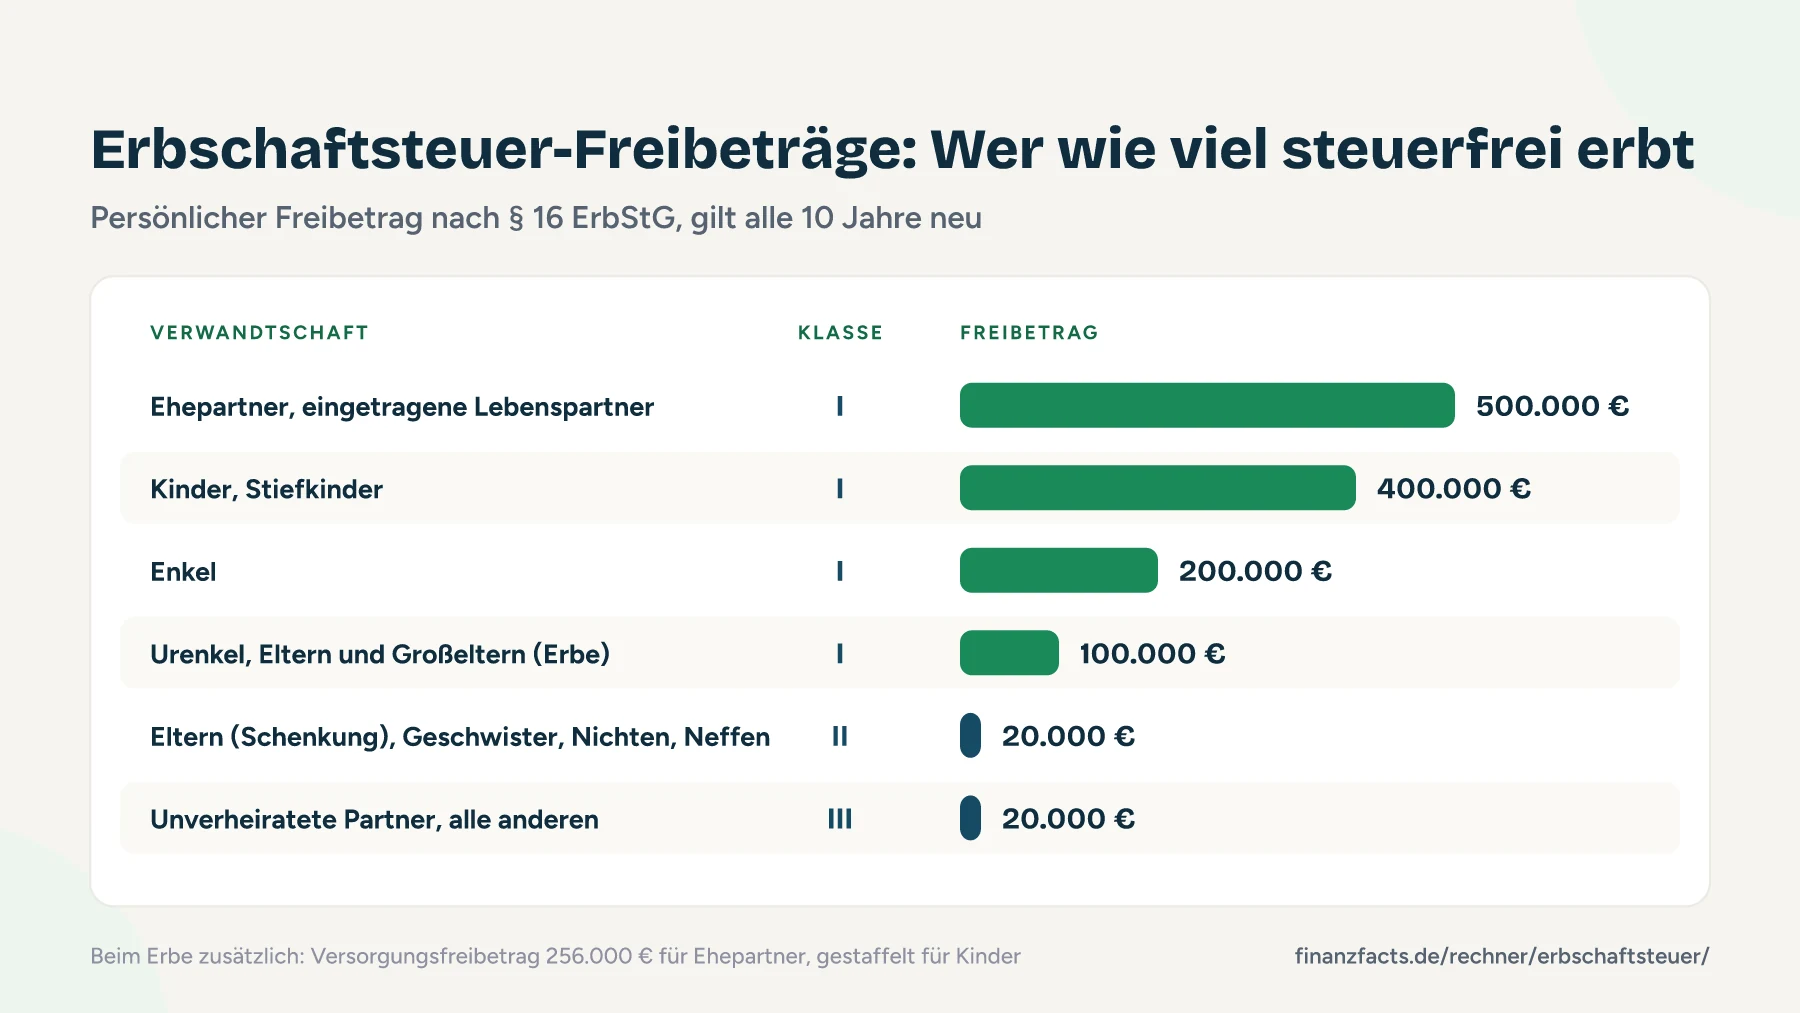
Für Erbe und Schenkung gilt dasselbe Gesetz, das Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG). Die Frage ist dann nur, wie eng du mit dem Verstorbenen oder dem Schenker verwandt bist. Je enger, desto höher dein persönlicher Freibetrag und desto niedriger die Steuerklasse.
Ehepartner, Kinder und Enkel gehören zur Steuerklasse I. In Steuerklasse II landen Geschwister, Nichten und Neffen, Stiefeltern, Schwiegerkinder, Schwiegereltern, geschiedene Ehepartner und Eltern, wenn sie etwas geschenkt bekommen. Alle anderen fallen in Steuerklasse III. Das trifft auch unverheiratete Paare, denn steuerlich zählen sie als Fremde, egal wie lange sie schon zusammenleben.
| Beziehung | Steuerklasse | Freibetrag |
|---|---|---|
| Ehepartner oder eingetragener Lebenspartner | I | 500.000 € |
| Kind oder Stiefkind | I | 400.000 € |
| Enkel. dessen Elternteil verstorben ist | I | 400.000 € |
| Enkel oder Stiefenkel | I | 200.000 € |
| Urenkel | I | 100.000 € |
| Eltern oder Großeltern | I / II | 100.000 € / 20.000 € |
| Geschwister | II | 20.000 € |
| Nichte oder Neffe | II | 20.000 € |
| Schwiegerkind. Schwiegereltern oder Stiefeltern | II | 20.000 € |
| Geschiedener Ehepartner | II | 20.000 € |
| Alle anderen. z. B. Lebensgefährte. Tante. Freunde | III | 20.000 € |
Bei Eltern und Großeltern gilt der erste Wert beim Erbe, der zweite bei Schenkungen. Die Freibeträge in § 16 ErbStG sind seit 2009 nicht gestiegen.
Dazu kommen kleinere Freibeträge, die viele vergessen. Hausrat bleibt bis 41.000 € steuerfrei, andere Gegenstände wie Auto oder Bilder bis 12.000 €. In den Steuerklassen II und III sind es für beides zusammen 12.000 €. Geld, Wertpapiere, Münzen und Edelmetalle fallen nicht darunter. Erbt der Ehepartner, kommt noch ein Versorgungsfreibetrag von 256.000 € dazu. Kinder bekommen ihn bis zum 27. Geburtstag auch, je nach Alter zwischen 52.000 € und 10.300 €.
Wie der Erbschaftsteuerrechner auf deine Steuer kommt
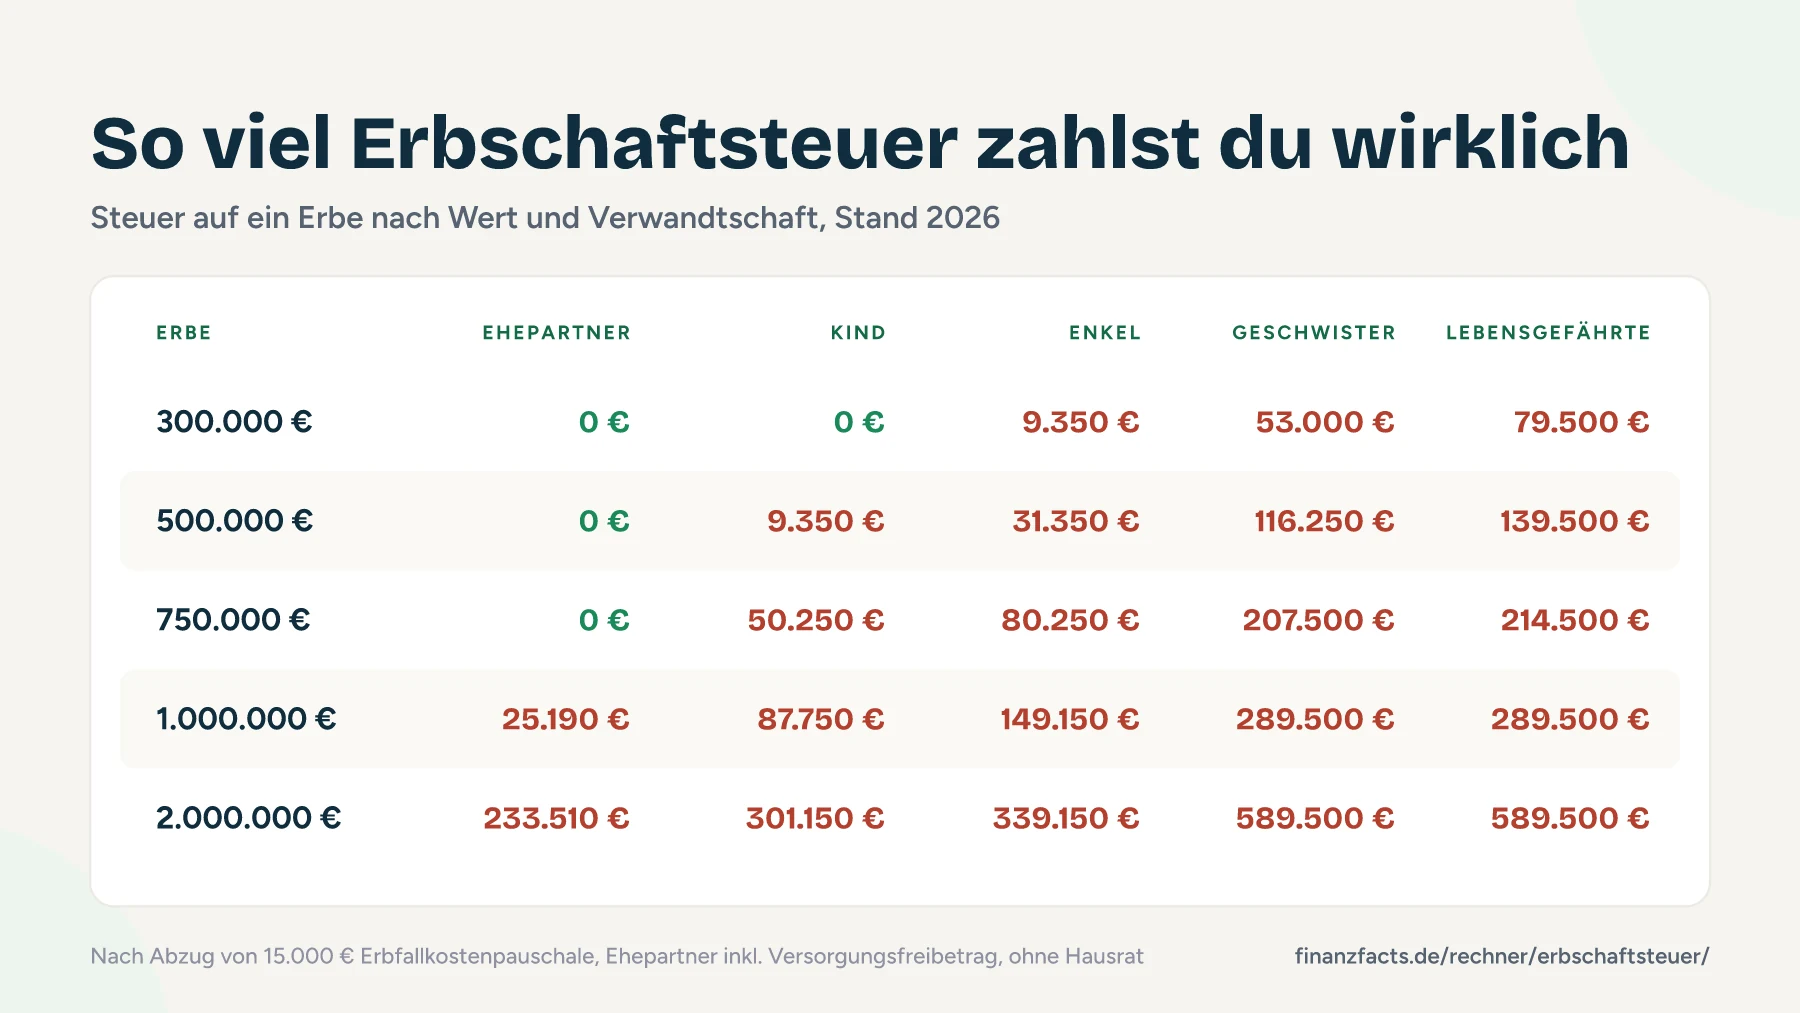
Der Rechner zieht vom Gesamtwert erst alle Befreiungen und Abzüge ab. Dann rechnet er Schenkungen derselben Person aus den letzten 10 Jahren hinzu und zieht die Freibeträge ab. Auf den Rest kommt der Steuersatz aus § 19 ErbStG, und zwar auf den ganzen steuerpflichtigen Erwerb. Es zählt nicht bloß der Teil über der Stufengrenze.
Steuerpflichtiger Erwerb = Bereicherung + Vorschenkungen − persönlicher Freibetrag − Versorgungsfreibetrag, auf 100 € abgerundet
Steuer = steuerpflichtiger Erwerb × Steuersatz, höchstens mit Härteausgleich
Härteausgleich = Steuer an der letzten Stufengrenze + 50 % des Betrags darüber (bei Sätzen über 30 %: 75 %)
Mit Vorschenkungen = Steuer auf alles − Steuer auf die früheren Schenkungen
| Steuerpflichtiger Erwerb | Klasse I | Klasse II | Klasse III |
|---|---|---|---|
| bis 75.000 € | 7 % | 15 % | 30 % |
| bis 300.000 € | 11 % | 20 % | 30 % |
| bis 600.000 € | 15 % | 25 % | 30 % |
| bis 6.000.000 € | 19 % | 30 % | 30 % |
| bis 13.000.000 € | 23 % | 35 % | 50 % |
| bis 26.000.000 € | 27 % | 40 % | 50 % |
| über 26.000.000 € | 30 % | 43 % | 50 % |
Genau deshalb gibt es den Härteausgleich. Ohne ihn würde schon 1 € über der Grenze den höheren Satz für den ganzen Erwerb auslösen. Bei 300.000 € steuerpflichtigem Erwerb in Klasse I zahlst du 11 %, also 33.000 €. Bei 310.000 € wären es mit 15 % schon 46.500 €. Das wären 13.500 € mehr Steuer für 10.000 € mehr Erwerb. Der Härteausgleich begrenzt die Steuer auf 33.000 € plus die Hälfte der 10.000 € darüber, also 38.000 €. In Klasse I greift er an dieser Grenze bis 334.200 €.
Tochter erbt Depot, Wohnung und Hausrat: 630.000 €
Eine 30-jährige Tochter erbt als Alleinerbin von ihrer Mutter ein Depot mit 250.000 €, eine vermietete Eigentumswohnung mit einem Grundbesitzwert von 350.000 € nach Abschlag, Hausrat für 20.000 € und ein Auto für 10.000 €.
| Posten | Betrag |
|---|---|
| Gesamtwert | 630.000 € |
| Hausrat, frei bis 41.000 € | − 20.000 € |
| Auto, frei bis 12.000 € | − 10.000 € |
| Erbfallkostenpauschale | − 15.000 € |
| Persönlicher Freibetrag Kind | − 400.000 € |
| Steuerpflichtiger Erwerb | 185.000 € |
| Erbschaftsteuer mit 11 % | 20.350 € |
Auf den Gesamtwert gerechnet zahlt die Tochter 3,23 % Erbschaftsteuer. Ganz anders sieht es aus, wenn die Mutter selbst in der Wohnung gewohnt hat und die Tochter dort einzieht. Dann ist die Wohnung als Familienheim steuerfrei. Nach Abzügen bleiben 235.000 €, deutlich unter dem Freibetrag, und es fällt keine Steuer an.
Rechne mal noch eine Schenkung zu Lebzeiten dazu. Angenommen, die Mutter hat der Tochter zwölf Jahre vor ihrem Tod 200.000 € aus dem Depot geschenkt. Diese Schenkung war steuerfrei und liegt beim Erbfall schon außerhalb des 10-Jahres-Zeitraums. Vom Erbe bleiben nach Abzügen 385.000 €, und das liegt unter dem wieder vollen Freibetrag. Statt 20.350 € fällt dann keine Erbschaftsteuer an. Liegt die Schenkung dagegen erst acht Jahre zurück, rechnet das Finanzamt beides zusammen, und es bleibt bei 20.350 €.
Fünf Wege, die Freibeträge legal auszunutzen
- Fang früh an und schenk in Etappen, denn die Freibeträge gelten alle 10 Jahre neu. Wer mit 50 anfängt, kann einem Kind bis zum 80. Geburtstag dreimal 400.000 € steuerfrei schenken, und das je Elternteil.
- Lass beide Eltern schenken. Jeder Elternteil hat einen eigenen Freibetrag von 400.000 €, und schenkt nur einer, verschenkt die Familie die Hälfte des Spielraums.
- Denk auch an die Enkel. Großeltern können jedem Enkel 200.000 € steuerfrei zuwenden, damit nutzt die Familie einen zusätzlichen Freibetrag, und das Vermögen überspringt eine Generation.
- Das selbst bewohnte Haus kann schon zu Lebzeiten an den Ehepartner gehen. Diese Schenkung ist unbegrenzt steuerfrei, verbraucht keinen Freibetrag, und eine Behaltefrist gibt es auch nicht.
- Ein Geldgeschenk fürs Kind würde ich in einem Junior-Depot auf seinen Namen anlegen. Anbieter und Kosten zeigt der Junior-Depot-Vergleich, die Grundlagen zu Indexfonds stehen im ETF-Wiki.
Was nach einem Erbe oder einer Schenkung auf dich zukommt
Als Erstes kommt die Meldung. Jede Erbschaft und Schenkung meldest du innerhalb von drei Monaten schriftlich dem Finanzamt (§ 30 ErbStG), auch wenn am Ende keine Steuer anfällt. Danach fordert das Finanzamt eventuell eine Steuererklärung an.
Beim Familienheim kommt es darauf an, wer erbt. Ehepartner erben das selbst bewohnte Haus ohne Größengrenze steuerfrei, Kinder und Enkel mit verstorbenem Elternteil bis 200 m² Wohnfläche. In beiden Fällen musst du 10 Jahre selbst darin wohnen. Ziehst du früher aus, verkaufst oder vermietest du, entfällt die Befreiung rückwirkend. Ausnahmen gelten nur aus zwingenden Gründen, etwa bei Pflegebedürftigkeit.
Den Versorgungsfreibetrag gibt es nur beim Erbe. Das Finanzamt kürzt ihn um den Kapitalwert von Hinterbliebenenbezügen, die selbst nicht der Erbschaftsteuer unterliegen, etwa der Witwenrente aus der gesetzlichen Rentenversicherung. Bei einer hohen Witwenrente bleibt deshalb oft wenig vom Freibetrag übrig. Der Rechner setzt ihn voll an. Bekommst du eine solche Rente, fällt die echte Steuer eher höher aus als hier berechnet.
Grundbesitz bewertet das Finanzamt nach dem Bewertungsgesetz, je nach Objekt mit dem Vergleichs-, Ertrags- oder Sachwertverfahren. Liegt der Verkehrswert laut Gutachten niedriger, zählt das Gutachten (§ 198 BewG). Kommt dir der Wert vom Finanzamt zu hoch vor, kann sich ein eigenes Gutachten lohnen. Vermietete Wohnimmobilien setzt das Finanzamt mit 90 % an (§ 13d ErbStG). Kaufst du später selbst eine Immobilie, rechnet der Grunderwerbsteuer-Rechner die Nebenkosten aus.
Häufige Fragen zur Erbschaftsteuer
Wie viel kann ich meinem Kind steuerfrei schenken?
Muss ich Erbschaftsteuer zahlen, wenn ich das Elternhaus erbe?
Wann muss ich eine Erbschaft oder Schenkung beim Finanzamt melden?
Ändert das Bundesverfassungsgericht die Erbschaftsteuer, und stimmt der Rechner dann noch?
- § 10 ErbStG, steuerpflichtiger Erwerb und Erbfallkostenpauschale (Gesetze im Internet)
- § 13 ErbStG, Steuerbefreiungen für Hausrat und Familienheim (Gesetze im Internet)
- § 13d ErbStG, Abschlag für vermietete Wohnimmobilien (Gesetze im Internet)
- § 14 ErbStG, Berücksichtigung früherer Erwerbe (Gesetze im Internet)
- § 15 ErbStG, Steuerklassen (Gesetze im Internet)
- § 16 ErbStG, persönliche Freibeträge (Gesetze im Internet)
- § 17 ErbStG, besonderer Versorgungsfreibetrag (Gesetze im Internet)
- § 19 ErbStG, Steuersätze und Härteausgleich (Gesetze im Internet)
- § 30 ErbStG, Anzeigepflicht (Gesetze im Internet)
- § 198 BewG, Nachweis des niedrigeren gemeinen Werts (Gesetze im Internet)
- Bundesverfassungsgericht, Pressemitteilung Nr. 48/2026 vom 30. Juli 2026: Mündliche Verhandlung in Sachen Erbschaftsteuer (1 BvF 1/23)
- Bundesverfassungsgericht, Termin 13. Oktober 2026: Verschonung von Betriebsvermögen (1 BvR 804/22)
Die meisten Erben zahlen nichts, große Vermögen brauchen einen Plan
Mit 400.000 € Freibetrag pro Kind und 500.000 € plus Versorgungsfreibetrag für den Ehepartner bleibt ein normales Erbe in der Familie meist steuerfrei. Anders sieht es bei Geschwistern, Nichten, Neffen und unverheirateten Partnern aus. Über 20.000 € hinaus verlangt das Finanzamt dort mindestens 15 %, von unverheirateten Partnern sogar 30 %.
Mein Tipp: Liegt das Vermögen über den Freibeträgen, schenk früh und in Etappen, denn jeder 10-Jahres-Zeitraum bringt den vollen Freibetrag zurück. Bei Immobilien und größeren Summen würde ich zum Steuerberater gehen, bevor du etwas überträgst. Und wer ohne Trauschein zusammenlebt, sollte über Heirat oder eine Lebensversicherung über Kreuz nachdenken.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
