Pfändungsrechner: Wie viel vom Lohn ist pfändbar?
Eine Lohnpfändung wirft erst mal viele Fragen auf, und die wichtigste ist meist: Was bleibt mir? Gib deinen Nettolohn und deine Unterhaltspflichten ein, dann siehst du nach der amtlichen Pfändungstabelle 2026, was dir sicher bleibt und was an den Gläubiger geht. Dazu zeigt der Rechner, wie viel dein P-Konto schützt.
 Von Florian Baumann Zuletzt aktualisiert am
Auszug aus der Pfändungstabelle ab 1. Juli 2026, Netto im Monat
| Netto im Monat in € | 0 | 1 | 2 | 3 | 4 | 5 und mehr |
|---|---|---|---|---|---|---|
| 2.450,00 bis 2.459,99 | 603,82 | 132,59 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2.460,00 bis 2.469,99 | 610,82 | 137,59 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2.470,00 bis 2.479,99 | 617,82 | 142,59 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2.480,00 bis 2.489,99 | 624,82 | 147,59 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2.490,00 bis 2.499,99 | 631,82 | 152,59 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2.500,00 bis 2.509,99 | 638,82 | 157,59 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2.510,00 bis 2.519,99 | 645,82 | 162,59 | 0,00 | 0,00 | 0,00 | 0,00 |
| 2.520,00 bis 2.529,99 | 652,82 | 167,59 | 0,94 | 0,00 | 0,00 | 0,00 |
| 2.530,00 bis 2.539,99 | 659,82 | 172,59 | 4,94 | 0,00 | 0,00 | 0,00 |
| 2.540,00 bis 2.549,99 | 666,82 | 177,59 | 8,94 | 0,00 | 0,00 | 0,00 |
| 2.550,00 bis 2.559,99 | 673,82 | 182,59 | 12,94 | 0,00 | 0,00 | 0,00 |
Pfändbarer Betrag in € nach Zahl der Unterhaltspflichten. Deine Zeile und Spalte sind hervorgehoben.
Fehler entdeckt oder etwas veraltet? Sag mir Bescheid.
Kurz gesagt
Bei 2.500 € Nettolohn und einer Person, der du Unterhalt zahlst, sind nach der Pfändungstabelle ab 1. Juli 2026 laut Rechner 157,59 € im Monat pfändbar. Dein Freibetrag liegt bei 2.184,82 €, also 1.587,40 € Grundbetrag plus 597,42 € für die unterhaltsberechtigte Person, damit bleiben dir 2.342,41 €. Ohne Unterhaltspflicht wäre deutlich mehr pfändbar, das zeigt dir der Rechner, wenn du die Personenzahl auf 0 stellst.
Pfändungstabelle 2026: So viel vom Lohn ist pfändbar
Wie eine Lohnpfändung abläuft und welche Rechte du dabei hast, vom Grundbetrag über die 10-€-Stufen bis zum P-Konto.
Ein Teil deines Lohns ist immer geschützt
Will ein Gläubiger deinen Lohn pfänden, braucht er zuerst einen Pfändungs- und Überweisungsbeschluss vom Vollstreckungsgericht. Den lässt er deinem Arbeitgeber über den Gerichtsvollzieher zustellen, und ab dann überweist der Arbeitgeber den pfändbaren Teil deines Nettos direkt an den Gläubiger. Die Frage ist also, wie groß dieser Teil ist.
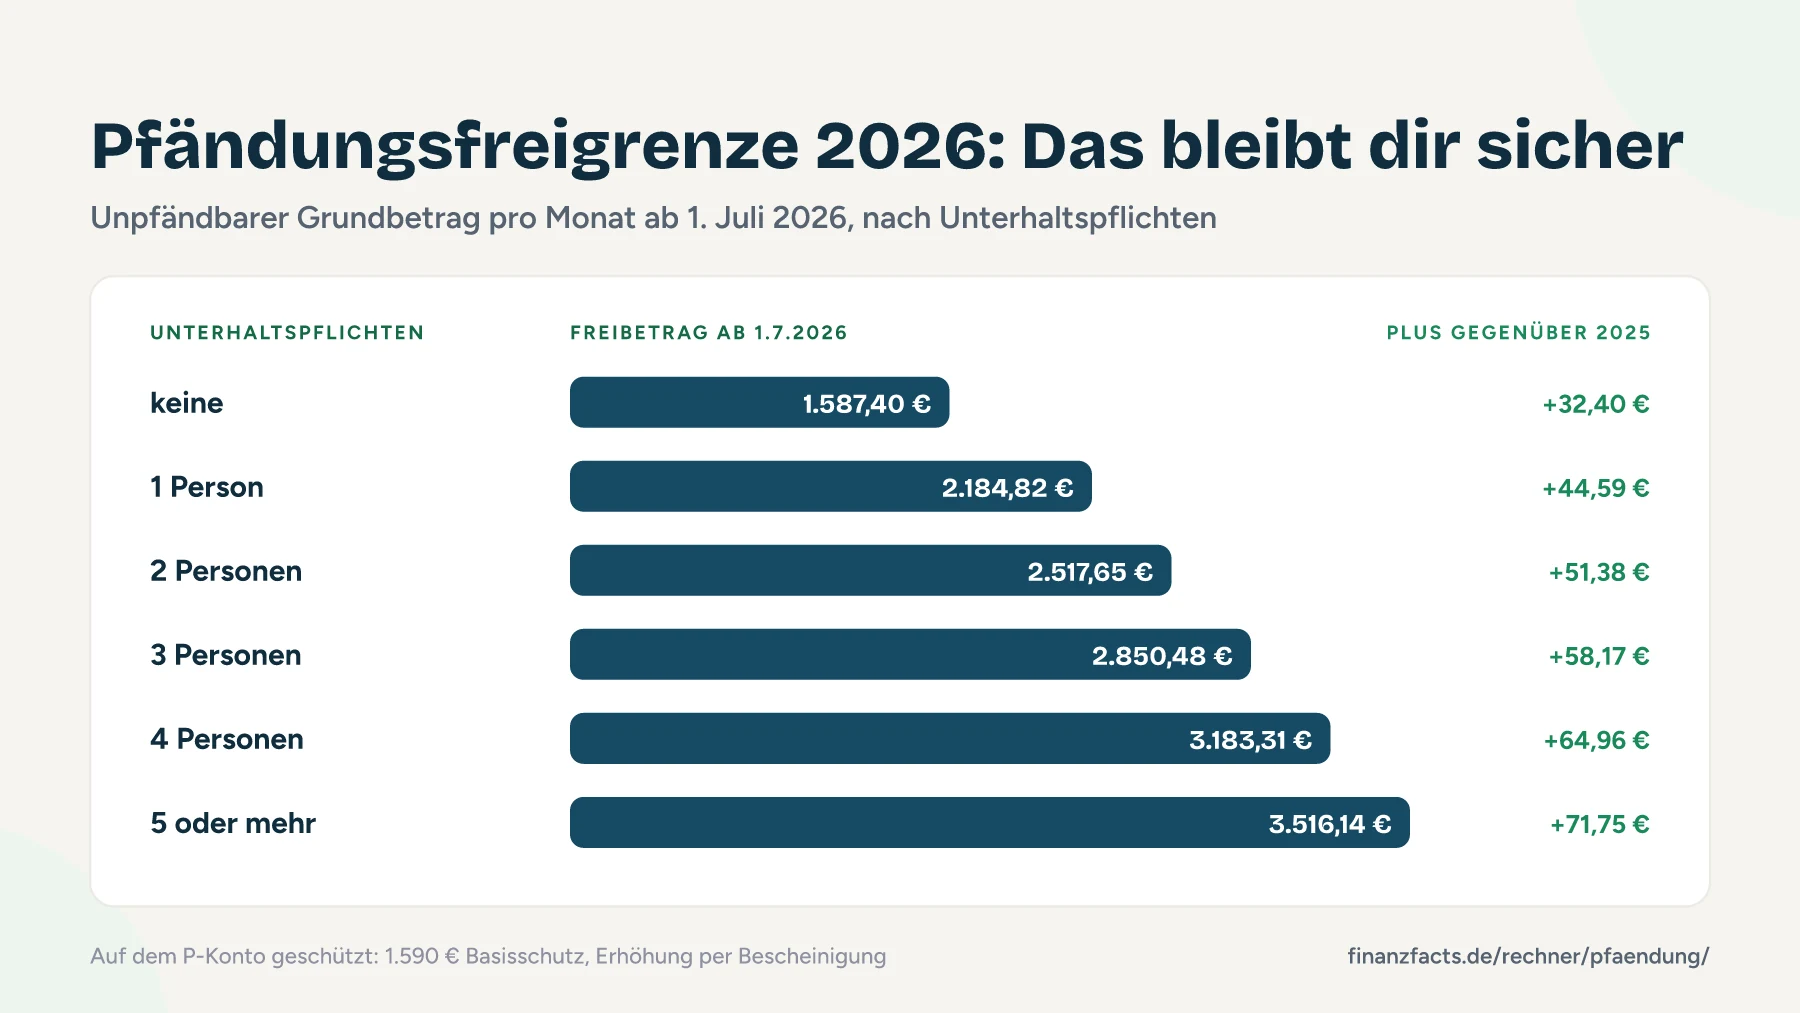
Das regelt § 850c ZPO. Ein Grundbetrag bleibt immer frei, und vom Netto darüber darf der Gläubiger nur einen Anteil nehmen. Die genauen Beträge veröffentlicht das Bundesministerium der Justiz jedes Jahr in der Pfändungsfreigrenzenbekanntmachung, seit 1. Juli 2026 gilt die Fassung aus dem Bundesgesetzblatt 2026 I Nr. 80. Ohne Unterhaltspflichten liegt der Grundbetrag bei 1.587,40 € im Monat, 365,33 € in der Woche und 73,06 € am Tag.
Leistest du Unterhalt, kommen für die erste Person 597,42 € dazu und für die zweite bis fünfte je 332,83 €. Das hilft dir doppelt, denn mit jeder Unterhaltspflicht darf der Gläubiger vom Netto über dem Freibetrag auch einen kleineren Anteil nehmen. Falls du nur dein Brutto kennst, rechne dein Netto vorher mit dem Brutto-Netto-Rechner aus.
Vom Netto zum pfändbaren Betrag in drei Schritten
Der Pfändungsrechner geht genauso vor wie die amtliche Tabelle. Er rundet dein Netto auf die Stufe darunter ab, zieht den Freibetrag ab und nimmt vom Rest die Quote, die zu deinen Unterhaltspflichten passt.
Stufe = Netto, höchstens 4.866,30 €, abgerundet auf volle 10 €
Pfändbar laut Tabelle = (Stufe − Freibetrag) × Quote
Quote = 70 % ohne Unterhaltspflicht, 50 % bei einer, 40 % bei zwei, 30 % bei drei, 20 % bei vier, 10 % ab fünf
Pfändbar gesamt = Pfändbar laut Tabelle + Netto über 4.866,30 €
Wochenlohn: Stufen von 2,50 €, Grundbetrag 365,33 €, Obergrenze 1.119,90 €. Tageslohn: Stufen von 0,50 €, Grundbetrag 73,06 €, Obergrenze 223,99 €. Der Rechner rundet auf volle Cent.
Nehmen wir 2.500 € netto und eine Unterhaltspflicht. Der Freibetrag liegt dann bei 1.587,40 € + 597,42 € = 2.184,82 €. Darüber liegen 315,18 €, und davon darf der Gläubiger die Hälfte pfänden, also 157,59 €. Dir bleiben 2.342,41 €.
Woher die Quoten kommen, steht direkt im Gesetz. Unpfändbar sind drei Zehntel des Mehrbetrags, für die erste Unterhaltspflicht zwei Zehntel mehr und für jede weitere ein Zehntel mehr.
Sechs Fälle und ein Auszug aus der Pfändungstabelle 2026
Sechs Fälle bei monatlicher Auszahlung, gerechnet mit der Tabelle ab 1. Juli 2026.
| Netto | Unterhaltspflichten | Pfändbar | Dir bleiben |
|---|---|---|---|
| 1.500,00 € | keine | 0,00 € | 1.500,00 € |
| 2.000,00 € | keine | 288,82 € | 1.711,18 € |
| 2.500,00 € | eine | 157,59 € | 2.342,41 € |
| 3.200,00 € | zwei | 272,94 € | 2.927,06 € |
| 3.800,00 € | drei | 284,86 € | 3.515,14 € |
| 5.500,00 € | keine | 2.924,52 € | 2.575,48 € |
Bei 1.500 € netto ist nichts pfändbar, denn das Netto liegt unter dem Grundbetrag. Anders bei 5.500 € ohne Unterhaltspflicht. Hier greift die Obergrenze, also kommen zu den 2.290,82 € aus der Tabelle noch die 633,70 € über 4.866,30 € in voller Höhe dazu.
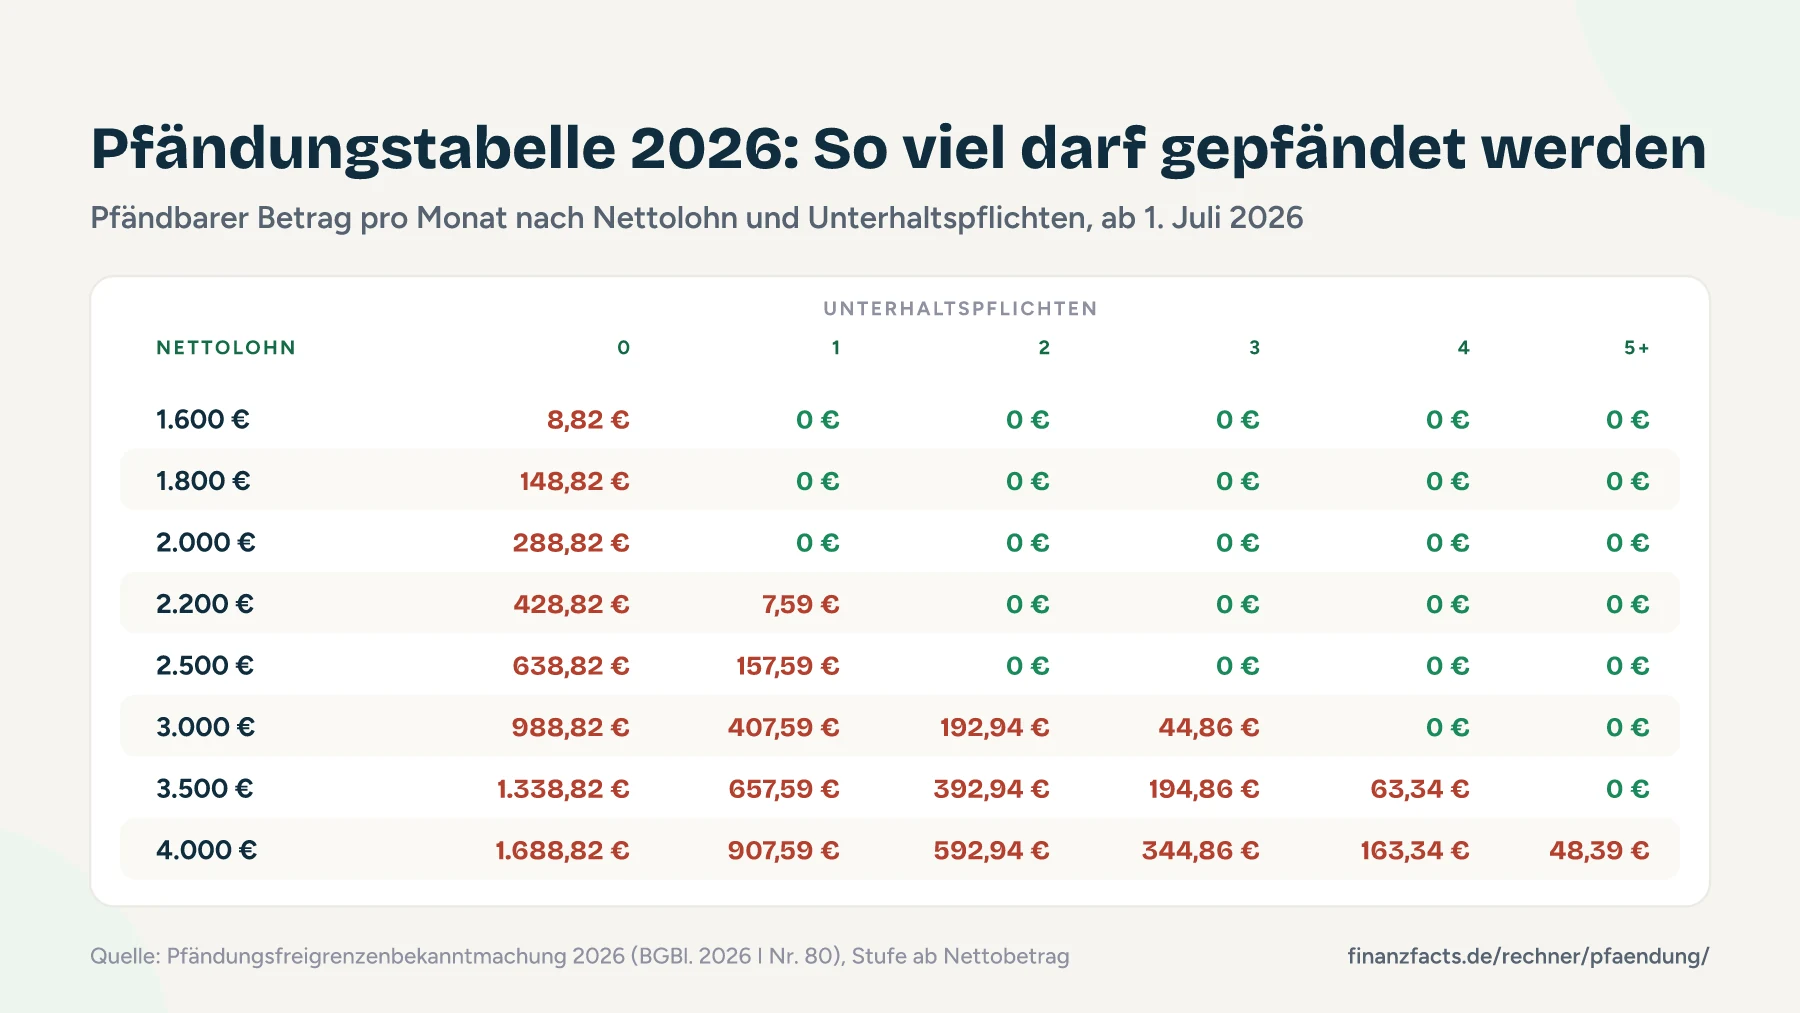
Darunter steht ein Auszug aus der amtlichen Tabelle für monatliche Auszahlung. Du liest einfach in deiner Netto-Zeile ab, wie viel bei deiner Zahl an Unterhaltspflichten pfändbar ist.
| Netto im Monat | 0 | 1 | 2 | 3 | 4 | 5 und mehr |
|---|---|---|---|---|---|---|
| 1.600,00 bis 1.609,99 | 8,82 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € |
| 1.800,00 bis 1.809,99 | 148,82 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € |
| 2.000,00 bis 2.009,99 | 288,82 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € |
| 2.200,00 bis 2.209,99 | 428,82 € | 7,59 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € |
| 2.500,00 bis 2.509,99 | 638,82 € | 157,59 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € |
| 2.800,00 bis 2.809,99 | 848,82 € | 307,59 € | 112,94 € | 0,00 € | 0,00 € | 0,00 € |
| 3.000,00 bis 3.009,99 | 988,82 € | 407,59 € | 192,94 € | 44,86 € | 0,00 € | 0,00 € |
| 3.500,00 bis 3.509,99 | 1.338,82 € | 657,59 € | 392,94 € | 194,86 € | 63,34 € | 0,00 € |
| 4.000,00 bis 4.009,99 | 1.688,82 € | 907,59 € | 592,94 € | 344,86 € | 163,34 € | 48,39 € |
| 4.500,00 bis 4.509,99 | 2.038,82 € | 1.157,59 € | 792,94 € | 494,86 € | 263,34 € | 98,39 € |
| 4.860,00 bis 4.866,30 | 2.290,82 € | 1.337,59 € | 936,94 € | 602,86 € | 335,34 € | 134,39 € |
Fünf Dinge, die du jetzt selbst in der Hand hast
- Lass dein Girokonto als P-Konto führen. Deine Bank muss das auf Verlangen machen, auch wenn das Konto im Minus ist, danach läuft es nur noch auf Guthabenbasis (§ 850k ZPO). Ist das Konto schon gepfändet, wirkt die Umstellung ab dem vierten Geschäftstag. Laut Verbraucherzentrale ist die Umwandlung kostenlos, und die Kontoführung darf danach nicht mehr kosten als vorher. Jede Person darf nur ein P-Konto haben.
- Auf dem P-Konto bleiben ab 1. Juli 2026 pro Kalendermonat 1.590 € frei, mit einer Unterhaltspflicht 2.187,42 € und mit zwei 2.520,25 €. Was du in einem Monat nicht ausgibst, ist auch nicht verloren. Es bleibt in den drei folgenden Kalendermonaten zusätzlich geschützt (§ 899 ZPO).
- Für den höheren Schutz wegen Unterhaltspflichten, Kindergeld oder bestimmter Sozialleistungen brauchst du eine Bescheinigung nach § 903 ZPO. Ausstellen darf sie dein Arbeitgeber, die Familienkasse, ein Sozialleistungsträger oder eine anerkannte Schuldnerberatung. Leg sie der Bank möglichst früh vor, denn sie muss die Bescheinigung erst ab dem zweiten Geschäftstag nach Vorlage beachten.
- Schau dir deine Lohnabrechnung nach der ersten Pfändung genau an. Hat dein Arbeitgeber alle Unterhaltspflichten berücksichtigt und unpfändbare Bezüge wie die Hälfte der Überstundenvergütung herausgerechnet? Ein Fehler wiederholt sich sonst jeden Monat.
- Plan dein Budget mit dem Betrag neu, der dir nach der Pfändung bleibt. Im Haushaltsrechner siehst du schnell, ob Miete, Strom und Lebensmittel damit zusammenpassen.
Wann die Tabelle nicht gilt und was sich zum 1. Juli geändert hat
- Bei Unterhaltsschulden gilt die Tabelle nicht. Pfändet ein Unterhaltsberechtigter, legt das Vollstreckungsgericht fest, wie viel du für deinen notwendigen Unterhalt brauchst, und das ist meist weniger als der Tabellenfreibetrag (§ 850d ZPO).
- Geht es um eine Forderung aus einer vorsätzlichen unerlaubten Handlung, kann das Gericht auf Antrag des Gläubigers mehr pfänden lassen. Dir bleibt aber, was du für deinen notwendigen Unterhalt und laufende Unterhaltspflichten brauchst (§ 850f Abs. 2 ZPO).
- Umgekehrt kannst du selbst mehr Schutz beantragen. Reicht der Freibetrag nicht für deinen notwendigen Lebensunterhalt oder hast du besondere persönliche oder berufliche Bedürfnisse, kann das Vollstreckungsgericht auf deinen Antrag mehr unpfändbar lassen (§ 850f Abs. 1 ZPO). Frag dazu ruhig bei einer Schuldnerberatung nach.
- Hast du mehrere Arbeitseinkommen, rechnet das Gericht sie auf Antrag des Gläubigers zusammen. Und hat eine unterhaltsberechtigte Person eigenes Einkommen, kann das Gericht sie ganz oder teilweise unberücksichtigt lassen (§ 850e Nr. 2, § 850c Abs. 6 ZPO).
| Monatsbetrag | ab 1. Juli 2025 | ab 1. Juli 2026 |
|---|---|---|
| Grundbetrag | 1.555,00 € | 1.587,40 € |
| Erste Unterhaltspflicht | 585,23 € | 597,42 € |
| Zweite bis fünfte, je Person | 326,04 € | 332,83 € |
| Obergrenze, darüber voll pfändbar | 4.766,99 € | 4.866,30 € |
| Schutz auf dem P-Konto | 1.560,00 € | 1.590,00 € |
Die Beträge steigen jedes Jahr zum 1. Juli, und zwar im selben Verhältnis wie der steuerliche Grundfreibetrag. 2026 waren das 2,08 %, denn der Grundfreibetrag ist von 12.096 € auf 12.348 € gestiegen.
Kostenlose Schuldnerberatung: Du musst das nicht allein lösen
Mit dem Gang zur Beratung musst du nicht warten, bis gar nichts mehr geht. Schuldnerberatungsstellen von Verbraucherzentralen, Wohlfahrtsverbänden und Kommunen beraten kostenlos und vertraulich. Sie prüfen die Forderungen, verhandeln mit den Gläubigern und stellen dir die Bescheinigung für das P-Konto aus. Und falls eine Verbraucherinsolvenz der bessere Weg ist, begleiten sie dich auch dabei.
Eine Stelle in deiner Nähe findest du über die Stellensuche der Bundesarbeitsgemeinschaft Schuldnerberatung. Dort kannst du gezielt nach kostenfreien Angeboten und P-Konto-Bescheinigungen filtern. Bei den kostenlosen Stellen gibt es oft Wartezeiten, also melde dich lieber früh.
Vorsichtig wäre ich bei gewerblichen Anbietern, die schnelle Hilfe versprechen, Raten einsammeln, ohne die Kosten offenzulegen, oder dir einen neuen Kredit empfehlen. Davon rät auch die Verbraucherzentrale ab, denn ein weiterer Kredit löst das Problem nicht.
Häufige Fragen zur Pfändungstabelle
Wie viel Lohn darf ein Gläubiger 2026 pfänden?
Was ist der Unterschied zwischen Pfändungstabelle und P-Konto?
Ist Weihnachtsgeld pfändbar und gehört es in den Pfändungsrechner?
Wann steigen die Pfändungsfreigrenzen das nächste Mal?
- § 850c ZPO, Pfändungsgrenzen für Arbeitseinkommen (Gesetze im Internet)
- Pfändungsfreigrenzenbekanntmachung 2026, BGBl. 2026 I Nr. 80, mit Tabelle (Gesetze im Internet)
- Pfändungsfreigrenzenbekanntmachung 2025, BGBl. 2025 I Nr. 110 (Gesetze im Internet)
- § 850a ZPO, unpfändbare Bezüge (Gesetze im Internet)
- § 850e ZPO, Berechnung des pfändbaren Arbeitseinkommens (Gesetze im Internet)
- § 899 ZPO, Pfändungsfreier Betrag auf dem P-Konto (Gesetze im Internet)
- § 902 ZPO, Erhöhungsbeträge auf dem P-Konto (Gesetze im Internet)
- § 903 ZPO, Nachweise über Erhöhungsbeträge (Gesetze im Internet)
- Verbraucherzentrale: Das P-Konto als Schutz vor Kontopfändung
- Verbraucherzentrale: Schuldnerberatungen, so erkennen Sie unseriöse Angebote
- Bundesarbeitsgemeinschaft Schuldnerberatung: Beratungsstelle in deiner Nähe finden
Eine Pfändung lässt dir mehr, als du vielleicht befürchtest
Eine Lohnpfändung belastet, klar. Sie nimmt dir aber nicht alles. Bei 2.500 € netto und einem Kind gehen 157,59 € an den Gläubiger, und 2.342,41 € bleiben dir. Jetzt kommt es darauf an, dass dein Arbeitgeber richtig rechnet und dein Konto geschützt ist.
Mein Tipp: Lass dein Girokonto gleich als P-Konto führen, das geht bei deiner bisherigen Bank. Hol dir die Bescheinigung für Unterhaltspflichten und Kindergeld, und melde dich bei einer kostenlosen Schuldnerberatung. Diesen Schritt halte ich für den wichtigsten. Je früher du alle Forderungen im Überblick hast, desto mehr Spielraum hast du bei den Gläubigern.
